東海・近畿エリアにおいて地域密着型のドラッグストアおよび調剤薬局を展開する株式会社東海セイムスの第16期決算が公開されました。ドラッグストア業界では大手チェーンによる再編や異業種参入が進み、競争環境がますます激しさを増しています。その中で、富士薬品グループの中核企業として地域医療への貢献を掲げる同社が、どのような経営状況にあるのかは注目に値します。今回は公開された決算公告をもとに、財務構造と今後の事業戦略について深掘りしていきましょう。
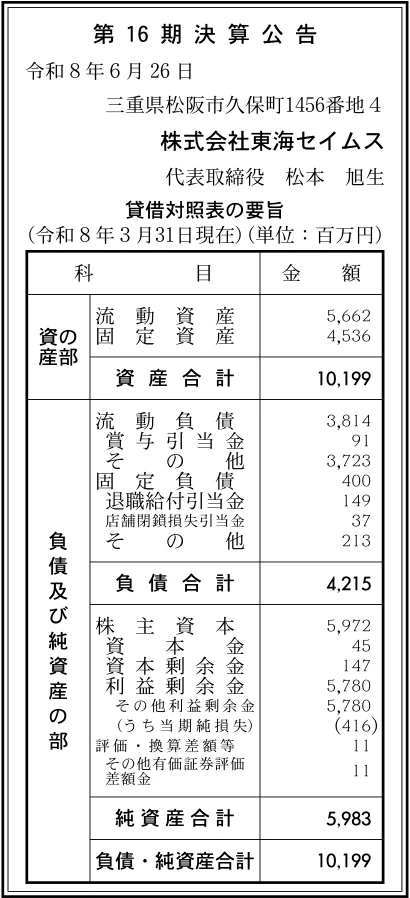
【決算ハイライト(第16期)】
| 資産合計 | 10,199百万円 (約102.0億円) |
|---|---|
| 負債合計 | 4,215百万円 (約42.2億円) |
| 純資産合計 | 5,983百万円 (約59.8億円) |
| 当期純損失 | 416百万円 (約4.2億円) |
| 自己資本比率 | 約58.7% |
【ひとこと】
株式会社東海セイムスの第16期決算は、当期純損失416百万円を計上する結果となりました。固定負債に店舗閉鎖損失引当金37百万円が計上されていることから、不採算店舗の整理や店舗網の再編を積極的に推し進めた影響が見て取れます。一方で、自己資本比率は約58.7%、純資産合計も約60億円規模を維持しており、財務基盤は依然として健全です。富士薬品グループの強みを活かした今後の収益改善が期待されます。
【企業概要】
企業名: 株式会社東海セイムス
設立: 2010年4月1日
事業内容: 三重県、愛知県、和歌山県、大阪府、奈良県を中心にドラッグストアおよび調剤薬局を展開し、医薬品や日用品の販売、保険調剤、生活支援サービスを提供しています。
https://www.tokai-seims.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ドラッグストア物販事業
一般用医薬品や指定第2類・第1類医薬品をはじめ、化粧品、食料品、日用雑貨、酒類などを幅広く取り扱う店舗運営を行っています。地域の生活必需品をワンストップで提供する利便性を備えるとともに、富士薬品グループならではの自社製造プライベートブランド(PB)商品を豊富にラインナップしている点が大きな特徴です。顧客に高品質な医薬品や健康食品を手頃な価格で届けることで、日常的な購買需要を強固に獲得しています。
✔保険調剤・かかりつけ薬局事業
全国の医療機関からの処方箋を受け付ける保険調剤薬局の運営を展開しています。単なる調剤業務にとどまらず、スタッフ全員がカウンセリングスキルを高め、病気の前段階で体調の変化に気付ける体制づくりを推進しています。スマートフォンを活用した「処方せんネット受付サービス」を導入することで、待ち時間の短縮と利便性の向上を図り、地域住民にとって安心できる「かかりつけ薬局」としての役割を果たしています。
✔地域密着型生活サポート事業
公共料金等の収納代行サービスや電子マネー決済への対応、購入した重い荷物を車まで運ぶサポートなど、地域住民の日常に寄り添ったサービスを多数展開しています。特に、高齢化が進む地域特性に配慮した「大人用紙おむつ宅配サービス」や店頭にない商品のお取り寄せ対応など、単なる物販の枠組みを超えたきめ細やかな生活支援機能を提供している点が特徴的です。
✔その他の事業や特徴
富士薬品グループの一員として、日本全国共通のポイントシステムである「セイムスカード」を活用した顧客基盤を構築しています。また、配置薬事業にルーツを持つグループのノウハウを活かし、医薬品に対する専門的なカウンセリング販売に強みを持っています。過去の歴史において地域に根ざしていたドラッグモリヤマやスーパードラッグキリンなどの地盤を継承しており、地域住民からの高い認知度と親しみやすさを誇っています。
【財務状況等から見る経営環境】
✔外部環境
ドラッグストア業界全体を取り巻く環境は、大手流通グループやメガドラッグストアによる積極的なM&Aと新規出店が相次ぎ、市場の飽和感と価格競争が一段と強まっています。加えて、食品スーパーやディスカウントストア、コンビニエンスストアとの競合も常態化しており、客数や客単価の獲得競争は激しさを増しています。一方で、日本の急速な高齢化に伴い、在宅医療や予防医療、セルフメディケーションの重要性が叫ばれており、地域医療の窓口としての機能強化がこれまで以上に強く求められています。原材料価格やエネルギーコストの高騰、人手不足に伴う人件費の上昇など、店舗オペレーションを取り巻くコスト圧力も継続して高水準にある状況です。
✔内部環境
公開された貸借対照表を確認しますと、当期純損失は416百万円となっており、収益性の面で厳しい局面に直面している様子がうかがえます。しかしながら、固定負債の項目に「店舗閉鎖損失引当金」として37百万円が計上されている点に注目する必要があります。これは、採算性の悪化した店舗のスクラップ&ビルドや構造改革に踏み切った結果であり、将来の収益改善に向けた先行的な事業再編を進めている兆候と捉えることができます。また、親会社である富士薬品グループの自社開発・製造体制を活用できる強みがあり、高粗利なPB商品の販売比率を高めることで、利益率の反転攻勢を図る余地は十分に備わっていると考えます。
✔安全性分析
財務の安全性の観点では、総資産10,199百万円に対して純資産合計は5,983百万円を保持しており、自己資本比率は約58.7%という極めて健全な数値を維持しています。流動資産5,662百万円に対して流動負債は3,814百万円であり、短期的な支払い能力を示す流動比率は約148.5%と安全圏をしっかりと確保しています。固定負債も400百万円と非常に少額に抑えられており、有利子負債への過度な依存は見られません。過去の利益蓄積である利益剰余金も5,780百万円残されており、当期の赤字を十分に吸収できるだけの厚い財務的クッションを有していると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、富士薬品グループの一員として高品質な自社製PB医薬品や健康食品を直接供給できる独自のビジネスモデルにあります。これにより、他社との差別化を図りつつ高い製品粗利率を確保することが可能です。さらに、三重県や愛知県、和歌山県といった地域において長年培ってきた高い知名度と、地域住民との距離の近さも大きな資産となっています。加えて、自己資本比率約58.7%という安定した財務体質と57億円を超える利益剰余金を保持しているため、一時的な市場変動や店舗網の再構築にも耐えうる頑健な資本力を有している点が挙げられます。
✔弱み (Weaknesses)
一方で内部的な弱みとしては、第16期において当期純損失を計上したことに示されるように、激化する出店競争の中での収益性の低下が挙げられます。店舗網が展開されている地域には地方都市や郊外エリアも多く含まれており、急速な人口減少や過疎化の影響を受けやすい立地構造が存在します。また、数千店舗規模を展開する全国大手のメガドラッグストアチェーンと比較した場合、全体の売上規模やマスマーケティングの投資余力で劣後する部分があり、価格訴求を中心とした消耗戦においては不利になりやすい側面があります。
✔機会 (Opportunities)
事業機会としては、超高齢社会の進展に伴い、地域包括ケアシステムの中核としてのドラッグストアの役割が拡大している点が挙げられます。特に、処方箋を応需する調剤薬局の併設化をさらに推進することで、調剤報酬と物販のクロスセルによる客単価の向上が期待できます。また、高齢者の生活を支える大人用紙おむつ宅配や生活支援サービスの需要は今後さらに高まる見通しです。さらに、スマートフォンのネット受付やセイムスカードの購買データを活用したデジタル販促の強化により、既存顧客のリピート率向上を図るチャンスが豊富に存在します。
✔脅威 (Threats)
外部環境における脅威は、同業他社による近隣エリアへのドミナント出店や、ディスカウント業態の台頭による価格競争の激化です。これに加えて、薬価や調剤報酬の定期的な引き下げ改定は、調剤事業の利益率に直接的な下押し圧力を及ぼします。さらに、全国的な最低賃金の引き上げやパート・アルバイトの採用難、物流コストの増大、店舗の光熱費高騰など、固定費の上昇要因が山積しており、経営効率の改善スピードがコスト増加に追いつかなくなるリスクを常に警戒する必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、収益性の早期回復を最優先課題とし、不採算店舗の統廃合と既存店舗の収益力強化を徹底して進めることが有効であると考えます。今回の決算公告で見られた店舗閉鎖損失引当金の計上を契機として、立地採算性の見極めを厳格化し、赤字店舗の整理を進めることが急務です。同時に、富士薬品グループの強みである高粗利なPB商品の推奨販売を強化し、店舗スタッフのカウンセリング力を活かした高付加価値販売を徹底することが求められます。また、セイムスカードの顧客データを精緻に分析し、地域ごとの購買傾向に合わせたピンポイントなセールやクーポン配信を実施することで、販促コストを抑制しながら来店頻度と客単価の改善を図ることが重要になるでしょう。
✔中長期的戦略
中長期的な展望としては、従来の物販中心のビジネスモデルから脱却し、地域医療と生活支援を包括する「健康サポートステーション」への転換を加速させることが不可欠であると推測されます。具体的には、調剤併設型店舗の比率を引き上げ、近隣の医療機関や介護施設との連携を深化させることが考えられます。また、宅配サービスや高齢者見守りといった生活密着型サービスを拡充し、地域のインフラとしての唯一無二のポジションを確立する方針が有効です。デジタル技術を活用した処方箋受付やオンライン服薬指導の普及を進めつつ、人と人との対面カウンセリングによる信頼関係を強固にし、価格競争に巻き込まれない持続可能な事業基盤を築くことが求められると考えます。
【まとめ】
株式会社東海セイムスの第16期決算は、当期純損失416百万円の計上となったものの、自己資本比率約58.7%と健全な財務基盤を堅持していることが確認できる結果となりました。同社の最大の強みは、富士薬品グループの強力な商品開発力と、東海・近畿エリアで長年培ってきた地域密着の店舗網にあります。一方で、業界内の激しい出店競争や店舗運営コストの上昇といった課題に直面しており、構造改革の断行が求められています。今後は、不採算店舗の整理を進めるとともに、調剤併設化やカウンセリング機能の強化を通じて高付加価値化を図ることが重要です。そのため、強固な財務体質を支えとして地域医療への貢献度を一層高め、地域住民に最も信頼されるドラッグストアとしての存在価値を確固たるものにしていくものと考えています。
【企業情報】
企業名: 株式会社東海セイムス
所在地: 三重県松阪市久保町1456番地4
代表者: 代表取締役 松本 旭生
設立: 2010年4月1日
資本金: 45百万円
事業内容: ドラッグストア・調剤薬局の運営、医薬品・化粧品・日用品・食料品の販売および生活関連サービスの提供
株主: 富士薬品グループ
