大手ドラッグチェーンおよび配置薬事業を展開する富士薬品の完全子会社であり、全国の独立系薬局・薬店をボランタリーチェーンで支援する株式会社新生オリエックス社の第24期決算が公開されました。度重なる薬価改定や大手ドラッグストアの寡占化が進む中、同社はどのような事業構造と財務基盤によって加盟店を支えているのでしょうか。最新の決算数値をもとに、その経営戦略と競争優位性を深掘りしていきましょう。
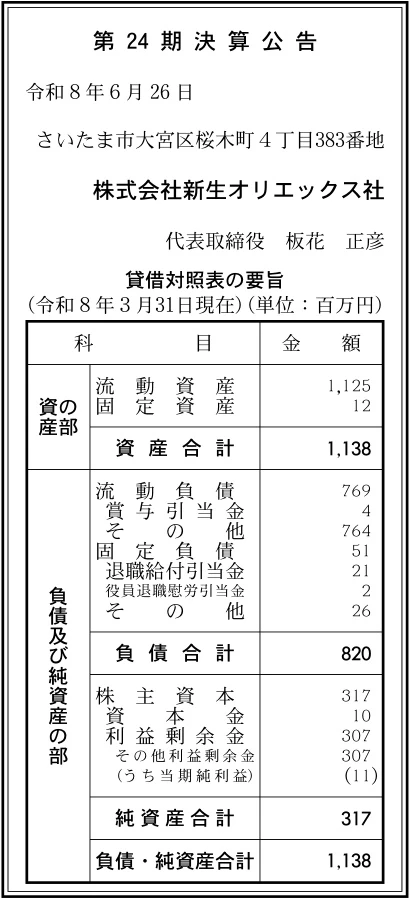
【決算ハイライト(第24期)】
| 資産合計 | 1,138百万円 (約11.4億円) |
|---|---|
| 負債合計 | 820百万円 (約8.2億円) |
| 純資産合計 | 317百万円 (約3.2億円) |
| 当期純利益 | 11百万円 (約0.1億円) |
| 自己資本比率 | 約28% |
【ひとこと】
今回の決算では、総資産1,138百万円に対して自己資本比率約28%を維持し、11百万円の当期純利益を計上して安定した黒字を確保しています。流動資産が資産全体の98%以上を占める軽快なバランスシートとなっており、富士薬品グループの卸売・ボランタリーチェーン事業の中核として、無駄のない着実なオペレーションが機能している様子が見て取れます。
【企業概要】
企業名: 株式会社新生オリエックス社
設立: 2004年
事業内容: 医薬品卸売業、全国の薬局・薬店を対象としたボランタリーチェーン運営および店舗運営サポート
https://www.oriex.biz/corporate/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ボランタリーチェーン運営・医薬品等卸売事業
全国の独立系薬局および薬店を対象に、会員制ボランタリーチェーンを展開しています。OTC医薬品、医療用医薬品、衛生雑貨、健康食品、日用雑貨、化粧品、紙製品など20,000アイテムを超える豊富な商品ラインナップを供給しています。小規模店舗の資金繰りや在庫リスクに配慮し、仕入ノルマや1回の発注金額下限を設けず、原則として単品バラ発注に対応している点が大きな特徴です。
✔調剤指定卸制度による仕入価格最適化支援
毎年のように改定される薬価制度のもとで、単独では卸との価格交渉力が弱い中小薬局をサポートする仕組みです。全国に広がる会員組織のスケールメリットと、親会社である富士薬品グループの調達力を結集し、各調剤指定卸と毎年交渉を行うことで、加盟店にとって有利な仕入価格条件の実現を支援しています。
✔自社拠点と提携ベンダーを融合した全国物流ネットワーク
千葉県柏市に構える自社物流センターからOTC医薬品や健康食品を全国へ発送すると同時に、医療用医薬品や日用雑貨については加盟店近隣の提携ベンダー拠点から配送するハイブリッド物流体制を構築しています。配送コストはすべて月会費に含まれる定額制を採用しており、週2回の定期配送により発注から中1日程度で安定的に商品を届ける仕組みを整えています。
✔加盟店専用WEBプラットフォームの運営
加盟店専用のWebサイトを通じて、24時間対応のオンライン発注機能や商品検索機能を提供しています。これに加えて、最新の新製品情報や季節ごとの販売促進企画、業界トレンド情報などをタイムリーに配信し、中小薬局の情報収集や店舗運営の効率化を支援する情報プラットフォームとして機能しています。
✔富士薬品グループのシナジーと独自商品供給
株式会社富士薬品の100%子会社という強固な事業基盤を活かし、グループが開発・製造する高品質な医薬品やPB商品、推奨商品を加盟店へ優先的に供給しています。これにより、加盟店は他店との差別化を図りながら高い粗利益率を確保できるというメリットを享受しています。
【財務状況等から見る経営環境】
✔外部環境
地域医療を支える調剤薬局やドラッグストア業界では、毎年の薬価引き下げ改定による調剤報酬や薬価差益の縮小が続いており、中小規模店舗の収益力低下が深刻化しています。さらに、大手ドラッグストアチェーンの積極的な出店拡大によるオーバーストア化が進み、単独経営の薬局は価格競争や品揃えの面で厳しい戦いを強いられています。一方で、超高齢化社会の本格化に伴い、地域住民に寄り添う「健康サポート薬局」やかかりつけ機能への期待は高まっており、小回りの利く独立系店舗を支援するボランタリーチェーンの存在意義は一段と強まっている状況です。
✔内部環境
貸借対照表を見ると、資産合計1,138百万円のうち流動資産が1,125百万円を占めており、固定資産はわずか12百万円という極めてスリムなアセットライト経営を徹底しています。これは過大な設備投資を行わず、自社物流センターの運用と外部提携ベンダーの活用を最適に組み合わせている結果と言えます。純資産合計は317百万円、その大半が利益剰余金(307百万円)で構成されており、親会社である富士薬品の信用力と相まって、堅実な内部留保の積み上げが進んでいる様子が伺えます。
✔安全性分析
自己資本比率は約28%となっており、卸売業という業態の平均水準に照らして十分な財務健全性を維持しています。流動比率を計算すると約146%(流動資産1,125百万円÷流動負債769百万円)に達しており、短期的な支払能力についても安定した水準を確保しています。有利子負債への過度な依存は見られず、退職給付引当金などの固定負債も適切に計上されていることから、財務的な安全性は良好な状態にあると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
親会社である富士薬品が有する圧倒的なブランド力と調達力、そして全国の加盟店を束ねるボランタリーチェーンとしての組織力が最大の強みです。単品バラ発注の受け入れや配送費定額制といった小規模事業者に寄り添った柔軟なサービス設計に加え、調剤指定卸制度を通じた価格交渉力の提供は、中小薬局にとって極めて魅力的な参入障壁となっています。
✔弱み (Weaknesses)
医薬品や日用雑貨の卸売事業は業界全体として利幅が薄く、売上高に対する利益率が低水準にとどまりやすい構造的課題があります。また、自社保有の有形固定資産が少ないアセットライト経営である反面、運送業者や提携ベンダーへの依存度が高いため、近年の輸配送費や人件費の高騰といった外部要因の影響を直接受けやすい側面が存在します。
✔機会 (Opportunities)
大手チェーンとの競争激化や後継者不足に悩む全国の中小薬局・薬店において、仕入条件の改善や店舗運営の効率化を目的としたボランタリーチェーンへの加盟需要は底堅く推移しています。また、セルフメディケーション意識の向上に伴い、高付加価値な健康食品やサプリメント、独自PB医薬品の販売機会が拡大しており、加盟店への提案を通じた顧客単価向上の余地が広がっています。
✔脅威 (Threats)
医療費抑制政策に伴う継続的な薬価引き下げや調剤報酬改定は、加盟店の経営体力を奪い、間接的に同社の卸売取扱高に下押し圧力をかける重大なリスク要因です。加えて、物流業界の労働力不足に伴う配送コストの上昇や、大手EC事業者による一般用医薬品のネット通販拡大など、流通チャネルの地殻変動が事業環境に及ぼす影響には注視が必要です。
【今後の戦略として想像すること】
✔短期的戦略
まずは近年の物流コスト高騰に対応するため、千葉物流センターにおける入出庫業務の自動化や配送ルートの最適化を進め、輸配送効率を一段と高めることが重要であると考えます。同時に、加盟店専用WebサイトのUI/UXを向上させ、受発注業務の省力化を推進することが有効です。また、加盟店の粗利向上に直結する富士薬品グループのPB商品や推奨健康食品のラインナップを拡充し、季節ごとの販促キャンペーンと連動した積極的な提案営業を展開することで、短期間での取扱高および収益性の引き上げを図ることが期待されます。
✔中長期的戦略
中長期的には、単なる商品の供給にとどまらず、中小薬局の経営を全方位で支援する「総合プラットフォーム」への進化を目指すことが肝要であると考えます。具体的には、電子処方箋やオンライン服薬指導に対応したITツールの導入支援、調剤過誤防止システムの提供など、加盟店のDX推進を強力にバックアップする体制の構築が挙げられます。さらに、地域の高齢化に対応した在宅医療関連商材の供給体制を強化するとともに、後継者難に直面する加盟店の事業承継支援や店舗M&Aのアドバイザリーなど、経営パートナーとしての付加価値を高めていくことが持続的成長の鍵になると推測されます。
【まとめ】
今回の決算数値からは、自己資本比率約28%を維持しながら11百万円の当期純利益を確保し、堅実な黒字経営を継続している事実が確認できます。そのため、富士薬品グループの調達力や全国のハイブリッド物流網、調剤指定卸制度によるバイイングパワーを活かした独自のボランタリーチェーンモデルは、厳しい市場環境下でも十分に機能していると言えます。一方で、毎年の薬価改定や物流コストの上昇といった構造的な逆風は続いており、今後は単なる卸売機能にとどまらない店舗DX支援や高粗利商材の供給を通じたパートナーシップの強化が事業成長の大きな推進力になると考えています。
【企業情報】
企業名: 株式会社新生オリエックス社
所在地: 埼玉県さいたま市大宮区桜木町4-383
代表者: 代表取締役 板花 正彦
設立: 2004年4月
資本金: 10百万円
事業内容: 医薬品卸売業、ボランタリーチェーンによる薬局・薬店の店舗運営サポート
株主: 株式会社富士薬品(100%)
