日々の暮らしや社会の流通を陰で支え続ける段ボール包装。あらゆる産業で欠かせないこの基幹資材において、高い技術力と環境対応力で確固たる地位を築いているのが江戸川段ボール工業株式会社です。昭和13年創業の歴史を母体に持ち、食品業界を中心とした厚い顧客信頼を獲得してきた同社の最新決算が公表されました。原材料価格やエネルギーコストの変動が続く製造業界において、同社がどのような財務構造と収益力を発揮しているのか、第23期決算公告の数値からその経営実態を深掘りしていきましょう。
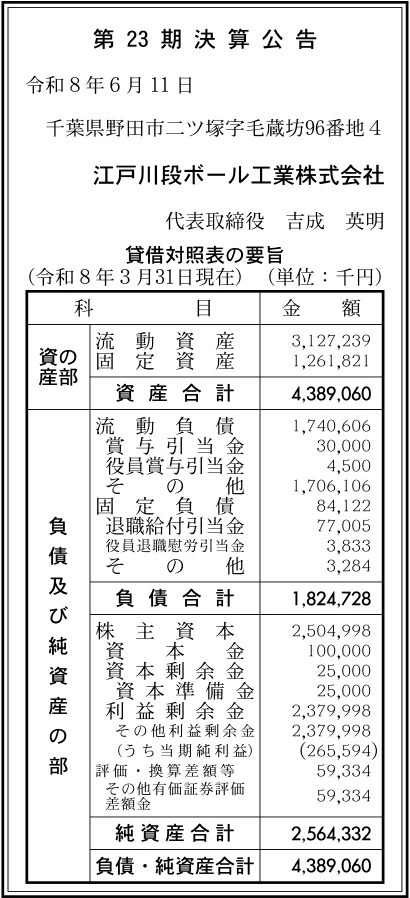
【決算ハイライト(第23期)】
| 資産合計 | 4,389百万円 (約43.9億円) |
|---|---|
| 負債合計 | 1,825百万円 (約18.2億円) |
| 純資産合計 | 2,564百万円 (約25.6億円) |
| 当期純利益 | 266百万円 (約2.7億円) |
| 自己資本比率 | 約58.4% |
【ひとこと】
江戸川段ボール工業株式会社の第23期決算は、当期純利益266百万円、自己資本比率約58.4%と極めて健全な内容を示しています。利益剰余金が約2,380百万円積み上がっており、長年にわたる堅実な経営の成果が如実に表れています。原燃料価格の変動が大きい段ボール製造業界において、食品関係を中心とした強固な顧客基盤を背景に、高い収益性と安全性を両立している優良メーカーと言える状況です。
【企業概要】
企業名: 江戸川段ボール工業株式会社
設立: 昭和13年創業(江戸川工業株式会社を母体)
事業内容: 段ボールシートの製造から印刷、型抜き、製函一般、特殊製品およびカートン等の製造販売。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔段ボールシートおよび段ボールケースの製造販売事業
原紙から段ボールシートを貼り合わせる工程から、顧客の用途に応じた寸法へのスリット加工、美粧印刷、型抜き、製函に至るまでを一貫して手掛ける主力事業です。食品業界を中心とする多様な顧客ニーズに対し、高強度かつ寸法精度の高い包装資材を安定的に供給しています。
✔特殊製品・高機能カートン製造事業
一般的な段ボールケースにとどまらず、内容物の保護性や陳列性を高めた特殊形状のケースやギフト用カートン、仕切り材などの製造を行っています。商品の付加価値向上や輸送効率化を支援する設計提案を通じて、顧客企業の物流・販売現場に貢献しています。
✔環境配慮型製品(FSC®認証製品)の供給事業
適切に管理された森林資源を活用する国際基準であるFSC®森林認証(マルチサイト認証)を工場単位で取得し、環境負荷低減に配慮した段ボール製品を製造・供給しています。企業のサステナビリティ推進や脱プラスチックの要請に応える製品群として展開されています。
✔その他の事業や特徴
千葉県野田市に大規模な自社工場を有し、近隣の消費地や食品加工工場への迅速なデリバリー体制を確立しています。昭和13年創業の長い歴史を通じて培われた製造ノウハウと、顧客密着型の柔軟な小回り提案力が大きな競争優位性となっています。
【財務状況等から見る経営環境】
✔外部環境
包装・物流資材市場においては、近年の電子商取引(EC)の浸透や宅配需要の高まりにより、段ボール全体の需要は底堅く推移しています。一方で、世界的な原油高や円安を背景とした原紙価格の高騰、工場稼働に伴う電力料金の上昇、さらには物流関連コストの増加など、製造原価を押し上げる要因が継続して存在しています。そのため、原材料コストの上昇分を適切に製品価格へ転嫁できる価格交渉力や、省エネルギー化・自動化による製造コストの抑制が各社に強く求められている状況です。また、脱プラスチックやESG投資の潮流から、環境負荷の低い紙製包装への転換ニーズが加速している点も市場の大きな特徴と言えます。
✔内部環境
同社は「愛され、信頼され、役に立つ会社」を基本理念に掲げ、食品関係をはじめとする強固な取引先ネットワークを長年にわたり維持しています。製造現場においては、段ボールシートのコルゲーターラインから印刷・製函機までの一貫体制を整えており、品質管理と納期管理の徹底が強みとなっています。さらに、FSC認証の取得など時代の要請に合わせた設備・管理体制のアップデートを継続して実施しています。財務面でも、長年の利益蓄積により潤沢な内部留保を形成しており、外部環境の急変にも柔軟に対応できる強固な事業基盤が構築されていると推測されます。
✔安全性分析
第23期の貸借対照表を確認すると、資産合計4,389百万円のうち流動資産が3,127百万円を占めており、流動負債1,740百万円に対する流動比率は約179.7%と極めて高い短期支払能力を示しています。また、純資産合計は2,564百万円に達し、自己資本比率は約58.4%という極めて健全な数値を記録しています。固定負債も84百万円程度と非常に限定的であり、有利子負債への依存度が低く、実質的な無借金経営に近い安定した財務構成です。これらにより、資金繰りの懸念は極めて低く、将来に向けた設備更新や新規投資を自前の資金で機動的に進められる財務的余裕を有していると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、昭和13年創業という歴史に裏付けられた深い業界知見と、食品業界を中心とする優良な顧客基盤にあります。食品分野の段ボール需要は景気変動の影響を受けにくく、極めて安定した受注を継続的に生み出す源泉となっています。また、自社工場においてシート製造から印刷、製函までを一貫して完結できる設備体制を有しており、多品種少量生産や短納期への柔軟な対応力を誇ります。さらに、FSC認証の取得によって環境意識の高い大手企業からの信頼を獲得している点や、自己資本比率約58.4%という盤石な財務基盤が、持続的な事業運営と積極的な品質改善活動を強力に支えていると考えます。
✔弱み (Weaknesses)
同社が取り扱う段ボール製品は、容積に対して重量が軽く輸送効率に限界があるため、経済的な配送可能エリアが工場周辺の関東近郊に制限されやすいという地理的制約を抱えています。また、事業構造上、段ボール原紙の仕入れ価格やエネルギー価格の変動を直接的に受けるため、原材料高騰時に価格転嫁が遅れた場合には利益率が一時的に圧迫されるリスクが内在しています。加えて、製造現場における熟練工の技術継承や、今後の労働力不足に対応するための若手人材の確保と定着が、長期的な生産体制の維持に向けた重要な課題となっていると推測されます。
✔機会 (Opportunities)
世界的なサステナビリティ推進の動きや海洋プラスチック問題への対策として、プラスチック製緩衝材や容器から紙製・段ボール製パッケージへの代替需要が急速に拡大しています。このような脱プラスチックの流れは、FSC認証を取得している同社にとって自社の環境配慮型製品を強くアピールできる絶好の機会です。さらに、巣ごもり需要やライフスタイルの変化に伴う食品・日用品のEC市場の継続的な成長は、配送用カートンや機能性包装の需要を長期的に押し上げる要因となります。また、内容物の鮮度保持や輸送効率を最適化する高付加価値なカスタム段ボールの需要も高まっており、設計提案力を活かした新規顧客獲得の余地が広がっています。
✔脅威 (Threats)
外部環境における最大の脅威は、世界情勢の不安定化や為替変動に伴う輸入原紙および古紙価格の継続的な高騰、ならびに電気・ガス等のエネルギーコストの上昇です。これらに加え、物流業界における輸送能力の逼迫や運賃引き上げが配送コストを押し上げる懸念があります。また、大手総合製紙・段ボールグループとの競合関係において、過度な価格競争に巻き込まれた場合にはマージンが削られる恐れがあります。さらに、中長期的な国内人口の減少に伴い、主力の食品向け包装需要のパイ自体が緩やかに縮小していく可能性も考慮すべきリスク要因と言えます。
【今後の戦略として想像すること】
✔短期的戦略
足元で進行する原材料費やエネルギー価格の高騰に対応するため、まずは製造工程における徹底した省エネルギー化と歩留まり改善を推進し、製造原価の低減を図ることが重要であると考えます。これと並行して、取引先に対するコスト上昇分の適切な価格転嫁を丁寧に進め、適正な利益水準を確実に確保することが求められます。また、営業面においては、すでに取得しているFSC認証を前面に押し出し、環境負荷低減を経営課題に掲げる食品メーカーや物流企業へのアプローチを強化することが有効です。既存顧客に対しては、箱のサイズ最適化や積載効率向上の提案を行うことで、単なる資材供給にとどまらないパートナーシップの強化を図ることが収益安定化に繋がると推測します。
✔中長期的戦略
中長期的には、労働力不足への抜本的な対策として、製函ラインや印刷工程の自動化・ロボット化、AIを活用した検品システムの導入など、スマートファクトリー化に向けた積極的な設備投資を推進することが期待されます。同社が持つ約2,564百万円の純資産と潤沢な資金力は、こうした高度な設備投資を自己資金で実行できる強力なアドバンテージとなります。さらに、単なる外装段ボールから、食品の鮮度保持機能や優れたデザイン性を備えた高機能・美粧カートンへのシフトを進め、製品の高付加価値化を図る戦略が有効です。地域の食品加工メーカーとの共同開発や、リサイクル性の高い完全生分解性素材とのハイブリッド包装の開発などを通じて、独自のニッチトップポジションを確立していくことが持続的成長をもたらすのではないでしょうか。
【まとめ】
江戸川段ボール工業株式会社の第23期決算は、当期純利益266百万円、自己資本比率約58.4%という非常に優れた収益性と財務安全性を実証する結果となりました。同社の最大の強みは、昭和13年からの歴史で培われた食品業界を中心とする強固な顧客基盤と、環境配慮に対応した一貫生産体制にあります。そのため、脱プラスチックやサステナビリティ推進の追い風を捉え、安定した事業基盤を維持しやすい環境にあります。一方で、原燃料価格の変動や物流コストの上昇、人手不足への対応といった製造業共通の課題にも直面しています。今後は、強固な財務体質を活かした製造ラインの自動化投資や、高付加価値な環境対応型製品の展開をさらに加速させることで、地域と産業に不可欠な包装ソリューション企業として一段の成長を遂げていくと考えています。
【企業情報】
企業名: 江戸川段ボール工業株式会社
所在地: 千葉県野田市二ツ塚字毛蔵坊96番地4
代表者: 吉成 英明
設立: 昭和13年創業(母体:江戸川工業株式会社)
資本金: 100百万円(1億円)
事業内容: 段ボールシートから印刷、抜き、製函一般、特殊製品及びカートン等の製造販売
