日本国内の金融環境が金利上昇局面へと舵を切る中、企業の資金繰りや不良債権処理をめぐる動向は新たな局面を迎えています。中小企業の事業再生や債務整理の現場において、画一的な督促ではなく、債務者一人ひとりの事情に寄り添いながら最適な再生計画を導き出す専門家の存在が不可欠となっています。今回は、いかなる金融系列にも属さない独立系サービサーとして、中国・四国地方を基盤に丁寧な債権管理・回収と事業再生支援を展開する岡山債権回収株式会社の第24期決算公告を読み解きます。公開された財務数値を基に、少数精鋭のブティック型サービサーが持つ独自のビジネスモデルと財務健全性を深掘りしていきましょう。
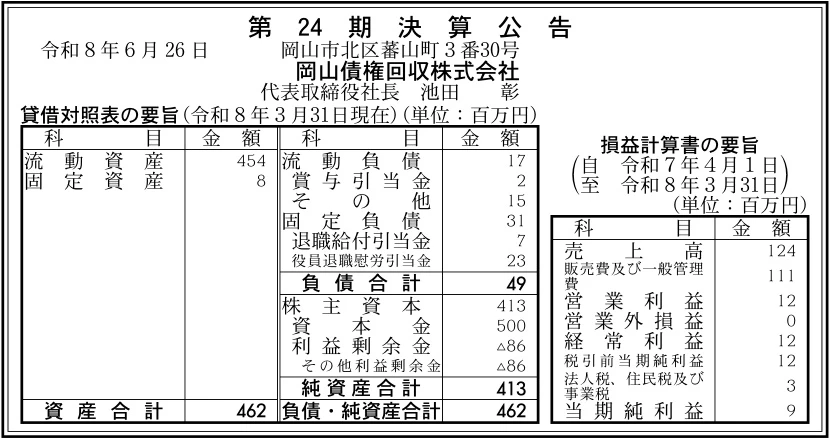
【決算ハイライト(第24期)】
| 資産合計 | 462百万円 (約4.6億円) |
|---|---|
| 負債合計 | 49百万円 (約0.5億円) |
| 純資産合計 | 413百万円 (約4.1億円) |
| 当期純利益 | 9百万円 (約0.1億円) |
| 自己資本比率 | 約89% |
【ひとこと】
売上高124百万円に対して当期純利益9百万円を確保し、着実に黒字を維持している点が印象的です。資産合計462百万円のうち負債はわずか49百万円に抑えられており、自己資本比率は約89%と極めて強固な財務基盤を誇っています。独立系かつブティック型サービサーとして、中国・四国地方に根ざしながら東京拠点も活用する独自のポジショニングが、堅実な経営体質に結びついていると言えます。
【企業概要】
企業名: 岡山債権回収株式会社
設立: 2002年
事業内容: サービサー法に基づく特定金銭債権の管理・回収業務、債権買取、事業再生・生活再建コンサルティング、不動産仲介・管理
https://www.okayama-servicer.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔特定金銭債権の管理および回収受託事業
金融機関や一般企業からの委託を受け、延滞債権や不良債権の管理および回収を代行する中核業務です。サービサー法(債権管理回収業に関する特別措置法)の厳格な規制のもと、法務大臣の許可(第73号)を受けた正規の事業者として適正な手続きを遂行しています。単に機械的な督促を行うのではなく、債務者の現状や返済能力を精緻に把握し、個々の実情に合わせた現実的な返済プランを策定することで、回収額の最大化とトラブルの未然防止を両立させています。また、委託元に対しては回収状況や交渉経緯を詳細にまとめたレポーティングを定期的に提供し、高い透明性と安心感を担保しています。
✔特定金銭債権の買取およびデューデリジェンス事業
金融機関等が保有する貸付債権や担保付き債権を自社で直接買い取る事業を展開しています。案件ごとに厳密なデューデリジェンスを実施し、債務者の実態把握や将来のキャッシュフロー予測、担保資産である不動産の現在価値を客観的に評価した上で適正な買取価格を算出します。売却元の金融機関にとっては、不良債権のオフバランス化によって資産内容を健全化し、回収コストや管理負担を大幅に削減できるという大きなメリットを提供しています。
✔事業再生および生活再建コンサルティング事業
過重債務に苦しむ中小企業や個人事業主に対し、再起に向けた多面的なコンサルティングを提供しています。法的な倒産手続きを回避しながら、債権者との間で無理のない返済条件の変更(リスケジュール)や債務免除の協議を仲介するなど、事業継続を最優先にした再生計画の策定を支援します。個人の債務者に対しても生活再建に向けた家計の見直しや生活設計のアドバイスを行い、経済的な立ち直りを後押しする社会的意義の高いサービスとなっています。
✔担保不動産の売買仲介・賃貸管理および関連事務代行事業
債権回収の過程で生じる担保不動産の処分や任意売却の仲介、賃貸管理業務を手掛けています。適正な市場価格での早期売却を実現することで、債権の回収効率を高めると同時に、債務者の残債務圧縮に寄与しています。さらに、特定金銭債権以外の金銭債権に関する集金代行や事務代行業務も取り扱っており、債権管理に関連する周辺業務を総合的にサポートする体制を整えています。
✔フェイス・トゥ・フェイスを重視するブティック型アプローチ
メガサービサーが得意とするシステムによる大量一括処理とは一線を画し、個別案件に対する丁寧な手作業を強みとしています。弁護士や金融機関出身の融資実務経験者を擁し、債務者と直接対話(フェイス・トゥ・フェイス)を重ねることで相互信頼関係を構築します。この人間味のあるアプローチにより、複雑な権利関係が絡む案件や事業再生を要する困難な事案においても、円滑かつスピーディーな解決を導き出す独自のポジションを確立しています。
【財務状況等から見る経営環境】
✔外部環境
債権管理回収業界を取り巻く外部環境は、大きな構造変化の節目を迎えています。長引いたゼロゼロ融資の返済が本格化する中、原材料高や人件費上昇のあおりを受けて資金繰りが悪化する中小企業が増加傾向にあります。さらに、日本銀行による利上げ方針に伴う金利上昇は、過剰債務を抱える企業の金利負担を重くし、地域金融機関における不良債権処理や債権売却の動きを加速させる要因となっています。一方で、金融庁による事業再生重視の指導方針を受け、単なる強引な債権回収は社会的に許容されず、債務者の事業再生や生活再建を支援するコンサルティング機能への要請が一層強まっています。このような市場環境は、地域に密着し個別案件に丁寧に向き合うブティック型サービサーにとって、新たな受託機会が広がる好機と言える状況です。
✔内部環境
内部環境に目を向けると、同社はコンピュータソフト開発の吉備システム株式会社の100%出資子会社として設立され、特定の銀行系列に縛られない完全な独立系サービサーとしてのポジションを維持しています。取締役陣に複数の弁護士を迎え、実務スタッフを金融機関出身のベテランで固めることで、高度な法務コンプライアンスと実践的な回収ノウハウを組織内に蓄積しています。また、岡山市の本社に加えて東京都新宿区に東京営業所を配置し、首都圏の金融機関やセカンダリーマーケット(二次譲渡市場)からの情報収集と債権受託を円滑に行えるネットワークを構築しています。第24期の損益計算書では、売上高124百万円に対して販管費を111百万円に抑え、営業利益12百万円を確保するなど、少数精鋭の身軽な固定費構造を維持しながら手堅く利益を創出する体制が整っています。
✔安全性分析
第24期の貸借対照表を詳細に分析すると、極めて健全かつ強固な財務基盤が際立っています。資産合計462百万円のうち、流動資産が454百万円と全体の約98%を占めており、高い手元流動性を確保しています。固定資産はわずか8百万円に過ぎず、余分な固定資産を抱えないスリムな資産構成となっています。負債の部では、流動負債が17百万円、固定負債が31百万円で負債合計は49百万円に留まります。純資産の部は資本金500百万円に対し、過去の累積損失を反映した利益剰余金が▲86百万円計上されているものの、純資産合計は413百万円を維持しています。この結果、自己資本比率は約89%という驚異的な数値を記録しており、実質的な無借金経営を実現しています。外部からの借入に依存しない強固な財務体力があるため、金利上昇局面においても財務的なリスクは極めて低く、長期にわたる複雑な債権回収案件にも腰を据えて取り組める盤石の安全性を誇っています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、独立系かつブティック型という特長を活かした柔軟で機動的な意思決定力と、高度な専門性に裏打ちされた個別対応力にあります。特定の金融機関系列に属さないため、親会社の意向に左右されることなく、債務者にとって最も合理的で実現可能性の高い再生プランを中立的に提案できます。また、弁護士や元銀行員などの専門スタッフが債務者と直接顔を合わせる「フェイス・トゥ・フェイス」の対話を徹底することで、感情的な対立を防ぎながら円滑な回収と事業再生を達成しています。さらに、自己資本比率約89%に支えられた財務基盤は、急激な経済変動に対しても揺るがない強固な経営基盤を提供しています。
✔弱み (Weaknesses)
一方で、企業規模のコンパクトさは構造的な制約要因となり得ます。総資産約4.6億円、年間売上高約1.2億円という規模であるため、メガバンクや大手ノンバンクが放出する数百億円規模の大型バルク債権を一括で買い取るようなキャパシティは限定的です。また、少数精鋭体制であるがゆえに、同時に処理できる案件数に上限があり、スケールメリットを追求しにくい収益構造となっています。加えて、利益剰余金が▲86百万円と依然としてマイナス圏にあるため、継続的な黒字計上を通じて過去の累積損失を早期に解消していくことが財務上の課題となっています。
✔機会 (Opportunities)
事業を取り巻く市場機会としては、ゼロゼロ融資の返済困難企業の増加や金利上昇に伴う事業再生・債務整理ニーズの拡大が挙げられます。特に中国・四国地方の地方銀行や信用金庫、信用組合において、地域密着で丁寧な対応ができる地元の専門サービサーへの外部委託ニーズが高まっています。また、東京営業所をハブとして、首都圏の金融機関やファンドが保有する地方所在の担保不動産付き債権の管理・回収を受託するチャンスも広がっています。さらに、事業承継問題と絡めた中小企業の事業再生コンサルティングへの需要も期待できます。
✔脅威 (Threats)
直面する脅威としては、債権回収市場における大手系列サービサーや大手弁護士法人との競合激化が挙げられます。また、今後の景気動向や地方経済の冷え込みによって、債務者の返済原資が枯渇したり、担保不動産の流動性や売却価格が低下したりした場合、債権回収の長期化や回収不能リスクが高まる懸念があります。さらに、サービサー法や関連法令の改正、コンプライアンス基準の厳格化に伴い、業務管理体制の維持コストが増加することも潜在的なリスク要因となります。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的な戦略としては、地域金融機関とのアライアンス強化と、事業再生コンサルティングをフックとした高付加価値案件の獲得を推進することが重要であると考えます。具体的には、岡山・香川・広島をはじめとする中国・四国地方の地域金融機関に対し、ゼロゼロ融資関連の延滞債権に対する「再生型サービシング」の提案を積極的に展開することが有効です。単なる回収業務の受託にとどまらず、債務者の本業支援や財務改善計画の策定をパッケージで提供することで、金融機関と債務者双方から選ばれるパートナーとしての地位を固めることが求められます。同時に、東京営業所における情報収集機能をフル活用し、セカンダリー市場での小口優良債権の買取りを厳選して進めることで、手元流動性を有効に活用した確実な利益の積み上げを図ることが有効であると推測します。
✔中長期的戦略
中長期的な展望としては、「債権回収会社」から「地域企業の事業再生・生活再建の総合プラットフォーム」への進化を目指すことが戦略的な要諦になると考えます。親会社である吉備システムのIT技術を活用し、債権管理業務のさらなる効率化やデータ分析の高度化を進め、少数精鋭体制の生産性を飛躍的に高めることが期待されます。さらに、地域の士業(税理士、公認会計士、中小企業診断士等)や不動産業者との提携ネットワークを一段と広げ、事業承継に伴う債務整理やM&A仲介、担保不動産の有効活用までを包括的に支援するエコシステムを構築することが有効です。約89%の自己資本比率を維持しながら着実に利益剰余金をプラスへ転換させ、地域経済の循環と活性化に不可欠な存在として持続的な成長を遂げていくことが期待されます。
【まとめ】
第24期の決算公告では、売上高124百万円のもとで営業利益12百万円、当期純利益9百万円を確保し、着実に黒字を維持している実績が示されました。同社の最大の強みは、金融系列に属さない独立性と少数精鋭による専門家集団の機動力を活かし、債務者との対話を重んじる「フェイス・トゥ・フェイス」の丁寧な債権回収と事業再生支援を提供できる点にあります。そのため、金利上昇やゼロゼロ融資返済に伴う中小企業の債務整理需要が高まる外部環境において、同社が果たすべき地域インフラとしての役割はますます重要性を増していると言えます。一方で、企業規模の制約や累積損失の解消といった課題も存在しており、収益基盤のさらなる安定化が求められています。今後は、強固な自己資本と中立的な立場をテコに、地域金融機関や士業ネットワークとの連携を深めながら高付加価値な事業再生サービスを展開し、地域社会の健全な経済活動を支える中核企業として発展していくものと思います。
【企業情報】
企業名: 岡山債権回収株式会社
所在地: 岡山県岡山市北区蕃山町3-30 吉備システム蕃山町ビル3階
代表者: 代表取締役社長 池田 彰
設立: 2002年11月12日(平成14年11月12日)
資本金: 500百万円
事業内容: 特定金銭債権の管理・回収業務、不動産の賃貸・管理・売買の代理又は媒介、特定金銭債権以外の金銭債権の集金代行・事務代行業務、事業再生・生活再建に関するコンサルティング等業務、特定金銭債権の売買・仲介業務
株主: 吉備システム株式会社(100%)
