忙しい現代社会において、毎日の食卓やオフィスでのランチを支えるコンビニエンスストアやお惣菜。そのバックヤードで高品質な調理済食品や冷凍食品を供給し続けるのが、日清製粉グループの中食・惣菜事業の中核を担うトオカツフーズ株式会社です。同社の第59期決算公告が公表されました。今回は、その収益構造や強固な財務体質、今後の戦略的展開について深掘りしていきましょう。
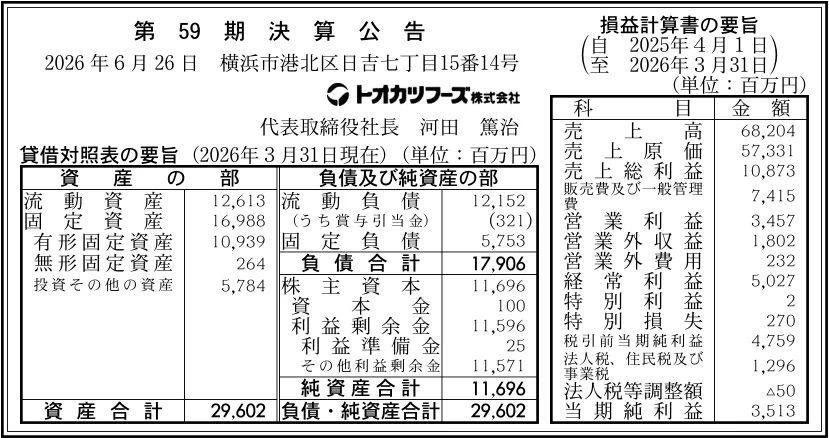
【決算ハイライト(第59期)】
| 資産合計 | 29,602百万円 (約296.0億円) |
|---|---|
| 負債合計 | 17,906百万円 (約179.1億円) |
| 純資産合計 | 11,696百万円 (約117.0億円) |
| 当期純利益 | 3,513百万円 (約35.1億円) |
| 自己資本比率 | 約39.5% |
【ひとこと】
日清製粉グループの中食・惣菜事業を牽引するトオカツフーズ株式会社の第59期決算は、単体売上高68,204百万円、当期純利益3,513百万円を計上する極めて堅調な業績となりました。自己資本比率も約39.5%と健全な水準を保持しており、コンビニエンスストア向けデリカ事業や高付加価値な冷凍食品事業の拡大が利益成長に大きく貢献している第一印象を受けます。
【企業概要】
企業名: トオカツフーズ株式会社
設立: 1968年6月12日
事業内容: 日清製粉グループの中食・惣菜事業を担う中核企業として、お弁当、おにぎり、サンドイッチ、惣菜、冷凍食品(おせち、健康管理食、パスタ等)の開発・製造および販売を行っています。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔デリカ事業
おむすび、お弁当、寿司、サンドイッチ、調理麺、サラダなどの各種調理済食品を開発・製造する主力事業です。大手コンビニエンスストアやスーパーマーケット、カフェチェーンに向けて24時間365日体制で商品を供給しています。顧客の好みの変化に対応した高頻度のリニューアルや、商品のロングライフ化(鮮度保持技術)を進めることで、食品ロス削減と手軽な美味しさの両立を実現しています。
✔冷凍食品事業
お惣菜、一食完結型弁当、冷凍麺、パスタ、調理パン、ならびに「冷凍おせち」などを手掛ける成長事業です。自動化・省人化された生産ラインと「人の手」による緻密な盛付技術を組み合わせ、自社ブランド商品からお得意先とのOEM商品、さらには管理栄養士監修の健康管理食まで、多品種中量生産の強みを活かしたきめ細やかなモノづくりを展開しています。
✔グループ持株機能・ワンストップソリューション
日清製粉グループの中食・惣菜事業領域における事業持株会社として、ポオトデリカトオカツ、ノムラフーズ、グリーンデリカ、イニシオフーズ、ジョイアス・フーズなどの子会社群を傘下に治めています。マーケティングから開発・調達・製造・販売までを一貫して手掛ける総合中食サプライヤーとして、グループの総合力を背景に高度な提案を行っています。
✔その他の事業や特徴
1968年の創立以来、調理パンの製造からスタートして半世紀以上の歴史と実績を誇ります。日清製粉グループの小麦粉加工技術や製品開発力、強固なサプライチェーンを活用することで、独自の高付加価値商品を創造し続けている点が大きな強みです。
【財務状況等から見る経営環境】
✔外部環境
単身世帯や高齢者世帯の増加、ならびに共働き世代の拡大に伴い、料理の手間を省く「時短・タイパ(タイムパフォーマンス)」ニーズが定着しており、中食・冷凍食品市場は持続的な成長傾向を示しています。一方で、世界的な原油高や原材料価格の高騰、エネルギーコストの上昇は製造現場の利益を圧迫する主要因となっています。さらに、「物流の2024年問題」に代表されるトラックドライバー不足や配送コストの急増に対応するため、商品の賞味期限延伸(ロングライフ化)による配送頻度の最適化や食品ロス削減への社会的要求が一層強まっている状況です。
✔内部環境
全国に展開するグループ製造工場と高効率な物流ネットワークは、他社が容易に真似できない強力な内部基盤となっています。また、日清製粉グループの中核企業として親会社の持つ高度なマーケティング機能や粉体加工技術を直接事業に注入できる点も独自の強みです。決算数値では、売上高68,204百万円に対して営業利益3,457百万円を確保しており、売上高営業利益率は約5.1%と食品製造・中食業界において極めて高い収益性を達成している実態が伺えます。
✔安全性分析
第59期決算の貸借対照表を検証すると、資産合計29,602百万円に対し純資産合計は11,696百万円であり、自己資本比率は約39.5%となっています。設備投資や工場インフラの保有割合が高い食品製造業としては、非常に健全で安定したバランスを維持しています。流動資産12,613百万円に対して流動負債は12,152百万円と流動比率は約103.8%であり、適切な運転資金のコントロールが行われています。さらに、株主資本11,696百万円の大部分を利益剰余金(11,596百万円)が占めており、長年にわたる着実な利益蓄積が財務基盤を固めていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、日清製粉グループの中核として培われた技術開発力と「中食ワン・ストップ・ソリューション」を提供する総合力にあります。デリカ製品から高付加価値な冷凍おせちや健康管理食まで多角的な製品群を取り揃え、自動化ラインと手作業を巧みに組み合わせた柔軟な多品種生産体制を確立しています。また、資本金100百万円に対し累積利益剰余金が11,596百万円に達する圧倒的な自己資金蓄積力も財務上の大きな武器です。
✔弱み (Weaknesses)
主力であるデリカ事業において、大手コンビニエンスストアチェーンなど特定の大口取引先に対する売上依存度が比較的高く、取引先の販売動向や商品改定方針に業績が左右されやすい構造的な脆弱性があります。また、24時間稼働を基本とする工場オペレーションにおいては大量のパート労働力やエネルギーを消費するため、最低賃金の上昇や光熱費の高騰がコスト増加に直結しやすい課題が存在します。
✔機会 (Opportunities)
健康志向の高まりや高齢化の進展に伴う「ヘルスケアフード」「栄養調整食」の市場拡大は、同社の管理栄養士による高度な商品開発力を発揮する絶好の機会です。また、急速凍結技術を活用した一食完結型の冷凍パスタや冷凍弁当は、EC通販やドラッグストアなど新たな販売チャネルの開拓可能性を秘めています。さらに、子会社の再編や一体運営を進めることで、製造・物流の更なる効率化とグループシナジーの最大化が期待されます。
✔脅威 (Threats)
穀物や食用油をはじめとする世界的な原材料価格の乱高下や、為替変動に伴う輸入食材のコスト増は、粗利益率を直接的に圧迫する継続的な脅威です。また、物流業界の人手不足問題に伴う輸送料金の値上げや、中食・惣菜市場における同業者やスーパー各社との顧客獲得競争の激化も、事業環境における懸念要因として挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、依然として高止まりする原材料価格や光熱費、物流費に対応するため、日清製粉グループ全体のスケールメリットを活かした購買体制の強化と生産ラインの徹底した自動化・省力化を推進することが有効であると考えます。デリカ事業においては、鮮度感を保ちつつ賞味期限を伸ばすロングライフ技術の適用範囲を広げ、配送頻度の最適化と廃棄損の低減による利益率の改善を図ることが求められます。また、子会社の再編(イニシオフーズやジョイアス・フーズ等とのシナジー拡大)を通じて、拠点間の相互補完と重複コストの削減を迅速に進めることが重要です。
✔中長期的戦略
中長期的には、高成長が見込まれる冷凍食品事業およびヘルスケア・健康管理食領域へのリソース集中投資が不可欠であると考えます。EC通販市場やドラッグストア、介護施設等に向けた一食完結型のおいしい健康食やプレミアムな冷凍おせちなど、高付加価値製品の販売シェアを高めることが期待されます。日清製粉グループの強みである粉体・製麺技術や栄養学の知見を結集し、単なる受託製造会社を超えた「食のイノベーションカンパニー」としてのブランディングを強化していくことが、持続的な成長への大きな鍵となると考えます。
【まとめ】
今回の第59期決算において、トオカツフーズは当期純利益3,513百万円、営業利益3,457百万円という極めて優秀な業績を達成し、自己資本比率約39.5%に裏打ちされた盤石な財務基盤を保持していることが確認できました。同社の最大の強みは、日清製粉グループの技術・開発力を集約した「中食ワン・ストップ・ソリューション」体制と、多種多様なデリカ・冷食ラインナップにあります。一方で、原材料費や物流コストの高騰といった外部環境の圧力には引き続き注意が必要です。そのため今後は、ロングライフ化技術の推進による効率化を図りつつ、高付加価値な冷凍食品やヘルスケア領域への展開を一層強化していくことで、食のインフラを支えるリーディングカンパニーとして成長を続けていくものと考えています。
【企業情報】
企業名: トオカツフーズ株式会社
所在地: 神奈川県横浜市港北区日吉七丁目15番14号
代表者: 代表取締役社長 河田 篤治
設立: 1968年6月12日
資本金: 100百万円
事業内容: 弁当、おにぎり、サンドイッチ、惣菜、麺類等の調理済食品、および冷凍弁当・冷凍惣菜・冷凍麺類等の製造・販売
株主: 株式会社日清製粉グループ本社(100%)
