生活者が店舗に入った瞬間、どのような感情やインサイトに基づいて商品を手に取るのか。この購買行動の深層を解き明かすデータマーケティング企業、株式会社ショッパーインサイトが第13期の決算を公開しました。博報堂DYグループの強力なネットワークのもと、生鮮食品や惣菜まで網羅した日本唯一のID-POS分析ソリューションを展開する同社は、現在どのような財務基盤と収益構造を保持しているのでしょうか。公表された最新の決算数値をもとに、専門的な経営戦略の観点から今後の可能性と課題を深掘りしていきます。
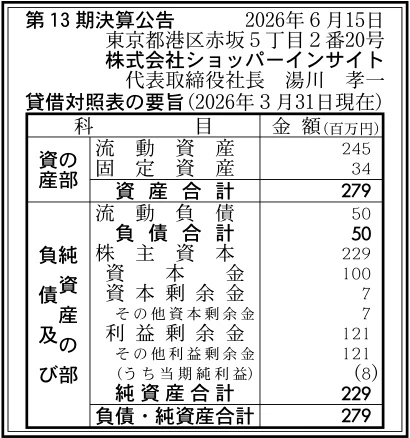
【決算ハイライト(第13期)】
| 資産合計 | 279百万円 (約2.8億円) |
|---|---|
| 負債合計 | 50百万円 (約0.5億円) |
| 純資産合計 | 229百万円 (約2.3億円) |
| 当期純利益 | 8百万円 (約0.1億円) |
| 自己資本比率 | 約82.1% |
【ひとこと】
株式会社ショッパーインサイトの第13期決算は、当期純利益8百万円を確保し、自己資本比率は約82.1%と極めて高い財務健全性を示しています。流動資産245百万円に対して負債合計は50百万円にとどまり、手元流動性が非常に潤沢です。博報堂DYグループのバックボーンのもと、生鮮・惣菜までカバーする独自のID-POS分析サービス「real shopper SM」の展開が、確固たる収益性と安定性を支えていると言えます。
【企業概要】
企業名: 株式会社ショッパーインサイト
設立: 平成25年(2013年)5月1日
事業内容: 全国規模のID-POSデータを分析するクラウドサービス「real shopper SM」の提供、ID-POSデータ分析・活用コンサルティング、販促プロモーションサービス、メーカー向けトレードマーケティング支援
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔データマーケティングサービス(ID-POS分析クラウド「real shopper SM」)
全国の食品スーパーマーケットが保有する購買ビッグデータを独自マスターで統合・集計するクラウド分析サービスを展開しています。これまで分析が困難であった生鮮食品や惣菜カテゴリーにおいて、独自開発の分類体系「i-code」を活用することで、表記ゆれを排除した精密な全食品分析を可能にしています。消費財メーカーや小売店に対して、新商品の浸透度把握、同時併買分析、最適な販売価格帯の探索など100以上の分析メニューを高速なレスポンスで提供しています。
✔トレードマーケティングサービス(営業支援・商談プランニング)
消費者が店舗に入り「生活者」から「ショッパー」に変容する心理と行動のインサイトを解き明かすオーダーメイドソリューションです。消費財メーカーの営業担当者やマーケターに対し、ID-POSデータや店頭購買データをベースとした説得力のある52週MD提案や、小売店起点での商談プランの策定をハンズオンで支援しています。
✔プロモーションサービスおよび店頭施策効果検証
提携する一部の小売店舗ネットワークを活用し、店頭販促施策やプロモーションの企画・実施を行っています。マス広告やデジタル施策と連動した際の購買変化をターゲット層や併買傾向の視点から事前・事後で比較検証し、マーケティング投資のROI(投資対効果)を可視化するツールとして提供しています。
✔データ活用コンサルティングおよびナレッジ提供
ID-POSデータの具体的な活用法やシニア層の購買行動分析に関する独自ナレッジを発信するとともに、企業のマーケティング担当者に対する活用コンサルティングを行っています。顧客自身が目的別に商品や会員を分類できる「ユーザーマスター機能」などを実装し、実務者の現場でのデータ活用度を高める伴走支援を実施しています。
✔博報堂DYグループとしての強力な事業シナジー
株主である博報堂DYホールディングスや読売広告社をはじめとするグループ各社と連携し、広大なクライアント基盤に対して統合的なデータマーケティングソリューションを提供しています。メディア戦略から店頭での最終購買に至るまでのフルファネルでのマーケティング支援体制を強みとしています。
【財務状況等から見る経営環境】
✔外部環境
現在の消費財およびリテール市場を取り巻く外部環境は、物価高騰に伴う消費者の節約志向と価格感応度の変化により、かつてない激変期を迎えています。単なる定番商品の販売だけでなく、消費者が納得感を持って購買に至る「ショッパーインサイト」の把握がメーカーおよび小売業の双方にとって喫緊の課題となっています。このような中で、店舗ごとのID-POSデータをリアルタイムに分析し、購買実態に合わせた棚割りや販促施策を打つデジタルトランスフォーメーション(DX)の重要性が急速に高まっています。また、食品スーパーやドラッグストアにおけるリテールメディア事業の立ち上がりが加速しており、購買データと広告効果を直結させる分析ツールへの需要は拡大傾向にあると言えます。一方で、大手ITベンダーや競合アナリティクス企業による店舗データ分析ツールの開発や低価格化が進んでおり、データ分析機能単体での競合激化が見て取れる状況です。
✔内部環境
同社の内部環境に目を向けると、博報堂DYグループの資本・信用力をバックボーンに持ちながら、データ解析領域における強力な独自プロダクトを確立している点が際立っています。特に、インストアコードの表記ゆれやマスタ分類の曖昧さが障壁となっていた生鮮・惣菜カテゴリーにおいて、独自開発の全食品分類手法「i-code」を組み込んだ「real shopper SM」を擁していることは、他社に対する極めて高い参入障壁となっています。また、資本金100百万円に対して利益剰余金が121百万円積み上がっており、自己資本率は約82.1%に達しています。手元資金の流動性が非常に高く、過剰な有息負債を抱えずに安定した運用を続けられる組織体質が整っていると推測されます。少人数で効率的なクラウド型SaaSの運用とコンサルティングを組み合わせることで、無駄な固定費を発生させないスリムな内部管理体制を実現している側面があります。
✔安全性分析
第13期の貸借対照表から財務の安全性を紐解くと、極めて堅牢でリスク耐性の高い状態であることが分かります。資産合計279百万円のうち、流動資産が245百万円と全体の約87.8%を占めており、現金預金や売掛金を中心とした高い流動性が維持されています。対して負債面では、流動負債が50百万円のみであり、長期借入金などの固定負債は0円となっています。短期的な支払能力を示す流動比率は約490.0%という圧倒的な水準を誇っており、一般的な安全基準とされる200%を遥かに凌駕しています。さらに純資産は229百万円に達し、自己資本比率は約82.1%を記録しています。外部からの負債調達に依存せず、豊かな自己資本で日々の運用とシステム投資を賄うことができているため、不測の経済ショックや市場変化に対しても極めて強い耐性を備えていると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、博報堂DYグループの絶大な信用力と、日本で唯一生鮮・惣菜までを統合的に網羅した独自マスター「i-code」に基づく「real shopper SM」の分析力にあります。加工食品だけでなく、売上シェアの大きい生鮮・惣菜までを含めたクロスMD(クロスマーチャンダイジング)提案や同時併買分析を行える点は、競合ツールに対する圧倒的な優位性となっています。また、約82.1%という非常に高い自己資本比率と約490.0%の流動比率が示す優れた財務体質は、追加的な開発投資や新機能実装を自己資金で機動的に進められる強固な基盤を形成していると言える状況です。
✔弱み (Weaknesses)
一方で、事業の収益源がID-POS分析ツール「real shopper SM」およびそれに関連するトレードマーケティング支援に集中している点が潜在的な弱みとなり得ます。分析機能のアップデートやデータの処理速度向上には継続的な開発リソースが必要であり、提携する小売企業のデータ提供環境やマスタ仕様の変更に運用の手間が左右されるリスクが存在します。また、自社で広範な営業部隊を大規模展開していない場合、親会社やグループ代理店経由の案件獲得に一定程度依存する構造となり、能動的な新規直販開拓のスピード感において制約を受ける可能性があるという側面があります。
✔機会 (Opportunities)
事業の機会としては、消費財メーカーと小売業の双方が推進する「データ統合型マーチャンダイジング」の需要増加や、リテールメディア市場の急速な立ち上がりが挙げられます。メーカー側の営業現場では、感性や経験に頼る提案から、ID-POSデータに基づく客観的かつ再現性のある商談へとシフトしており、同社の「real shopper SM」やトレードマーケティングサービスの導入ニーズが拡大しています。さらに、時間変化に伴う顧客ロイヤルティの変化や最適な販売価格帯を探る価格弾力性分析機能など、機能拡張を進めることで、マーケティング分析の領域にとどまらない経営意思決定ツールとしての市場機会を獲得できるチャンスが豊富に存在します。
✔脅威 (Threats)
外部からの脅威としては、大手ITベンダーや新興のデータアナリティクス企業によるID-POS分析市場への新規参入および価格破壊の動きが挙げられます。データ解析基盤がクラウド上で汎用化していく中で、単純な集計機能だけではコモディティ化が進み、利用料金の下落圧力に直面するリスクが考えられます。また、個人情報保護法改正やグローバルなデータプライバシー規制の強化に伴い、購買データや会員データの取得・第三者提供に関する法規制が厳格化された場合、データ収集の継続性や分析可能なデータ範囲が制限されるという潜在的リスクが常に存在していると言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、強みである「real shopper SM ver.2.2」の拡張機能を前面に押し出し、既存の消費財メーカー顧客に対する深耕営業(LTVの向上)とグループ内クロスセルの最大化を図ることが有効であると考えます。具体的には、新搭載された「ユーザーマスター機能」や「最適な価格探索機能」を活用し、クライアント企業ごとの分析ニーズに応じたカスタマイズ運用やコンサルティングをセットで提案することで、アカウントあたりの利用単価を引き上げることが求められます。また、博報堂DYグループの営業チャネルとの連携を強化し、単なるデータ分析ツールの提供にとどまらず、マス広告やデジタルプロモーションの出稿と連動した店頭購買効果検証パッケージとして展開していく戦略が有効であると推測されます。
✔中長期的戦略
中長期的には、急速に拡大するリテールメディア市場に対応し、ID-POSデータ分析と店頭デジタル施策をリアルタイムで接続する「統合リテールマーケティングプラットフォーム」への進化を目指すことが重要であると考えます。従来の事後的な効果検証ツールから脱却し、予測モデルやAI技術を組み込むことで、購買確率の高いショッパーに対して最適な価格やプロモーションを自動提示するような先進的ソリューションの開発へ踏み出すことが期待されます。自己資本比率約82.1%に象徴される豊かな手元資金を活用し、データサイエンティストの採用・育成や外部データプラットフォームとのAPI連携開発を推し進め、競合が模倣できない独自のデータエコシステムを構築していく戦略が重要になると考えます。
【まとめ】
今回の第13期決算数値から、株式会社ショッパーインサイトは当期純利益8百万円を計上し、自己資本比率約82.1%という極めて堅牢で安定した財務基盤を有していることが確認できました。生鮮・惣菜まで網羅した独自マスター「i-code」と博報堂DYグループの強力な信用力・ネットワークが同社の最大の強みであり、リテールDXやデータ駆動型マーチャンダイジングの需要拡大は絶好の機会となっています。一方で、競合ツールの台頭やデータ収集をめぐる環境変化への対応といった課題も存在します。そのため、今後は強固な資本力を活かして予測型AI技術の導入やリテールメディア連動施策の開発を加速させ、メーカーと小売の意思決定を支える不可欠なデータプラットフォームとしてのポジションを確固たるものにしていくと考えています。
【企業情報】
企業名: 株式会社ショッパーインサイト
所在地: 〒107-6104 東京都港区赤坂5-2-20 赤坂パークビル
代表者: 代表取締役社長 湯川 孝一
設立: 平成25年(2013年)5月1日
資本金: 100百万円
事業内容: 全国規模のID-POSデータを分析するクラウドサービス「real shopper SM」の開発・提供、ID-POSデータ分析・活用コンサルティング、プロモーションサービス、メーカー向けトレードマーケティング支援
株主: 博報堂DYホールディングス、読売広告社
