日本の産業基盤を支える各種プラント設備において、配管やダクトの熱膨張・振動を吸収する伸縮継手や流体制御を担うダンパは欠かせない重要部材です。そのような中、金属製・非金属製伸縮継手および鋼板製ダンパの総合メーカーである中国ベンド株式会社が2025年度の決算公告を公開しました。エネルギー変革や老朽化対策が急務となる中、同社がどのような財務基盤と経営戦略で市場に対峙しているのか、公表数値を基に紐解いていきましょう。
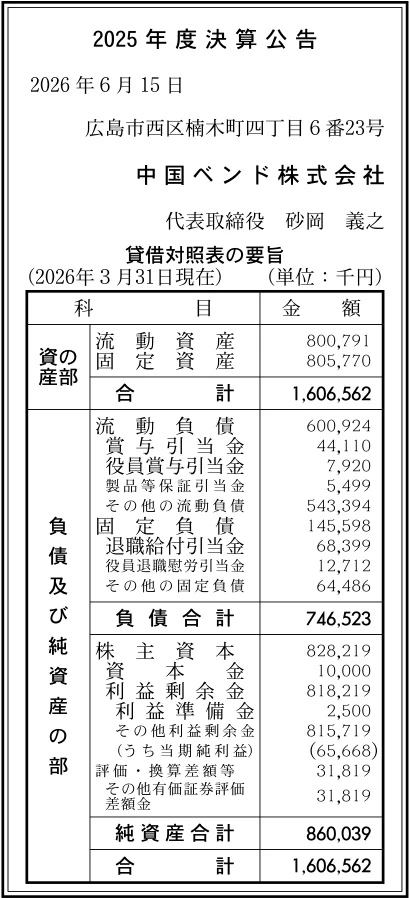
【決算ハイライト(第2025年度期)】
| 資産合計 | 1,607百万円 (約1.6億円) |
|---|---|
| 負債合計 | 747百万円 (約0.7億円) |
| 純資産合計 | 860百万円 (約0.9億円) |
| 当期純利益 | 66百万円 (約0.1億円) |
| 自己資本比率 | 約54% |
【ひとこと】
中国ベンド株式会社の2025年度決算において、当期純利益66百万円を計上し、健全な黒字経営を維持しています。特に自己資本比率が約54%と高い水準にあり、総資産約16.1億円のうち純資産が約8.6億円を占めています。火力発電所や工場向けの伸縮継手・ダンパの総合メーカーとして、一貫した設計・製造体制と高い技術力が安定した収益基盤を構築している注目の決算内容となっています。
【企業概要】
企業名: 中国ベンド株式会社
設立: 1973年7月
事業内容: 発電所や一般工場向けの金属製伸縮継手、非金属製伸縮継手、および鋼板製ダンパの設計・製造・現場組立・現地指導・保修工事までを一貫して手掛ける各種プラント機材メーカー。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔金属製伸縮継手事業
火力発電所や各種工場において、熱膨張によって配管やダクトに発生する伸縮変位や変形を吸収し、プラント全体の損傷を防ぐ重要機器を開発・製造しています。小口径から超大口径に至るまで幅広いサイズラインナップを誇り、高圧力や高温、耐食性といった過酷な使用条件に対応した一品一様のカスタム設計を実施しています。単式・複式・ユニバーサル式・圧力バランス式・ヒンジ式など多種多様な構造に対応し、現地組み立てが可能な分割構造を採用することで輸送費や現地施工費の削減にも寄与しています。また、電気事業法溶接施工法認可や第一種圧力容器用製造許可などの資格を保有し、高い信頼性を保持しています。
✔非金属製伸縮継手事業
金属製継手に比べて優れた柔軟性と耐食性を有する布・ゴム・ファブリック素材を用いた非金属製伸縮継手を展開しています。ダクトの熱膨張による複雑な伸び縮みや、送風機・振動機器等からの強い振動を効果的に吸収する役割を果たします。独自開発の「BEND FLEX」シリーズは、保護層、シール層、断熱層を最適に積層した高機能ファブリックを採用しており、耐薬品性や耐摩耗性に優れるゴム製ファブリックでは国内最大級のサイズ(BF-100B等)の製造実績を有しています。さらに、コンバインドサイクル発電の過酷なDSS運転に対応するマウンテン形状の「Rシリーズ」や、ゴミ焼却・バイオマス設備用の振動篩機用継手など、特許レベルの差別化製品を提供しています。
✔鋼板製ダンパ事業
配管内を流れる各種ガスや流体の遮断・流量制御を担う鋼板製ダンパの設計・製造を行っています。ON/OFFや流量コントロールに最適な標準型の「バタフライダンパ」、整流効果が高く乱流を抑える多翼式の「ルーバーダンパ」、超低リーク性能を誇る「フラップダンパ」、最高900℃の高温域に対応するキャスタ内張りの「耐熱ダンパ」、さらにはダストの多いラインに適した「スライドゲートダンパ」など、用途に応じた豊富な製品群をラインナップしています。駆動方式も手動、電動、空動に対応し、配管の形状や流体温度・圧力仕様に合わせて高度にチューニングされた製品を提供しています。
✔その他の事業や特徴
顧客のプラントにおける各種トラブルを未然に防ぎ、設備の長寿命化を支援するため、現地での据付指導から定期調査・点検、メンテナンス、保修工事までを一貫して引き受ける責任施工体制を強みとしています。広島工場(第1〜第4工場)および福岡県の古賀工場、東京オフィスなどを配し、迅速な対応力を整えています。国際品質保証規格であるISO9001を取得済みであり、中国電力グループとの強い親和性と地域社会への貢献を視野に入れた高い信頼性を獲得しています。
【財務状況等から見る経営環境】
✔外部環境
日本の産業プラントや電力インフラを取り巻く外部環境は、老朽化が進む既存の火力発電所や製鉄所、化学工場などの改修・メンテナンス需要が一段と増加している傾向が見て取れます。特に、カーボンニュートラルの達成に向けたバイオマス混焼へのシフトや、エネルギー需要に合わせたDSS(毎日起動停止)運転の拡大に伴い、プラント機器にはこれまで以上に過酷な熱応力や振動が負荷されています。このため、高耐久かつ長寿命な伸縮継手や各種制御ダンパのニーズが高まっています。一方で、国際的な鋼材価格や化学樹脂・ゴム素材の高騰、人件費や物流コストの上昇といったコスト増加要因が重なっており、製品価格への適切な反映や生産効率の向上は不可欠な課題と言える状況です。
✔内部環境
内部環境に目を向けると、1973年の創業以来長年にわたり培ってきた設計・製造の技術的知見と、顧客の個別仕様に対応できる一品受注生産体制が大きな強みとなっています。広島に4つの工場を展開するとともに、福岡県に古賀工場を配置することで、西日本を中心とした製造拠点網と安定した供給体制を構築しています。また、開発力においてもファブリックの積層構造の見直しや角型ダクトにおけるコーナー部損傷を抑える独自構造の確立など、現場の課題を解決する商品化能力に優れています。組織面では、コンプライアンス最優先の行動指針のもと、ひろしま企業健康宣言やパートナーシップ構築宣言を実施し、サプライチェーン全体での共存共栄を目指す経営体質が育まれていると推測されます。
✔安全性分析
貸借対照表の要旨に基づく安全性分析では、同社の財務体質は極めて堅実であり、高い安全性を保持していることが示されています。総資産1,607百万円に対して純資産が860百万円を占めており、自己資本比率は約54%という優れた水準に達しています。一般的に製造業において自己資本比率40%以上が優良企業の目安とされる中、50%を超える水準は急激な市況変化に対する強い耐性を意味しています。流動資産も801百万円あり、流動負債601百万円に対する流動比率は約133%と短期的な支払い能力に懸念はありません。固定負債も146百万円程度に抑えられており、借入金等による過剰な有利子負債を抱えず、強固な手元資金と自己資本を中心にバランスの取れた経営を維持していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、金属製・非金属製の両伸縮継手および各種ダンパのすべてを自社で設計・製造できる総合対応力と高度な技術力です。設計から製作、現地組み立て、据付指導、保修工事までを一貫してサポートする全工程責任施工体制は、プラント運用者からの絶大な信頼に繋がっています。さらに、過酷なDSS運転に対応する独自構造の非金属継手(Rシリーズ)や国内最大級のゴム継手など、他社に真似できない高付加価値製品を有している点も大きな差別化要因です。自己資本比率約54%という盤石な財務構造も、中長期的な設備投資や製品開発を支える強固なベースとなっています。
✔弱み (Weaknesses)
一方で弱みとしては、事業分野が電力・一般プラント用のダクト・配管関連機材に深く特化しているため、火力発電や重工業界の大型設備投資計画の動向によって業績が大きく左右されやすい側面があります。また、一品一様のカスタムオーダーメイド方式を基本としているため、標準化製品の大量生産に比べて製造プロセスや設計における人的リソースの依存度が高く、高度な溶接や組立を担う熟練技能者の確保と技術継承が課題となりやすい傾向があります。主要材料であるステンレス鋼や特殊ゴムの価格変動による原価圧迫のリスクも内包していると考えます。
✔機会 (Opportunities)
外部環境における機会としては、既存プラントの長寿命化対策や老朽化インフラの修繕・更新需要が全国的に高まっていることが挙げられます。特に、ゴミ焼却施設やバイオマス発電、化学プラントにおいて、振動や熱変位による設備損傷を防ぐための高品質な非金属継手や耐熱ダンパへの置き換え提案は大きな拡大チャンスです。さらに、脱炭素化に向けた排ガス処理設備の改修や水素・アンモニア等の次世代燃料活用に合わせた新仕様機器の開発要請など、環境規制やエネルギー転換に伴う新たな技術ニーズが拡大していると言える状況です。
✔脅威 (Threats)
事業を取り巻く脅威としては、世界的な脱炭素シフトの進展に伴い、長期的には従来の石炭・石油火力発電プラントの新設案件が縮小していく不可避な構造変化が挙げられます。また、世界的な資源高に伴う鋼材や特殊樹脂・ゴム材料の価格急騰、物流コストの高止まりは製造コストを直撃する懸念があります。さらに、国内外の他社メーカーとの価格競争や、国内の製造業全体で問題となっている若手エンジニアおよび現場技能者不足の深刻化は、今後の生産能力の維持や納期対応におけるリスク因子になると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
今後の短期的な戦略としては、既存プラントにおける保守・修繕市場の取り込みを一層強化し、高付加価値な独自製品の販売比率を高める取り組みが極めて有効であると考えます。具体的には、ゴミ焼却場やバイオマス発電所向けに、従来の課題であったコーナー部損耗を抑えた「Rシリーズ」や振動吸収性に優れる非金属継手の提案営業を徹底的に拡大することが期待されます。現場調査から据付指導まで一貫して支援するサービス体制をフックとして顧客との接点を深め、リプレイス需要を確実に囲い込むことが重要です。また、原価高騰に対する適切な価格転嫁と、広島・古賀の各工場における生産プロセスの改善による歩留まり向上を進め、当期純利益66百万円という収益水準をしっかりと固めていくことが不可欠であると考えます。
✔中長期的戦略
中長期的な視点においては、脱炭素社会への移行を見据えた「次世代エネルギープラント向け技術の確立」と「事業領域の多角化」を目指す戦略が重要になると推測されます。従来の火力発電中心の依存構造から脱却し、水素・アンモニア燃焼設備やCO2回収・貯留(CCS)関連プラント、次世代バイオマス発電設備における過酷な流体・温度環境に対応する金属・非金属伸縮継手や特殊ダンパの先行開発を進めることが望まれます。さらに、製造現場におけるDX(デジタルトランスフォーメーション)を推進し、設計の自動化や熟練技能のデータベース化を進めることで、若手への技術継承と生産性の飛躍的な向上を両立させることが期待されます。中国電力グループをはじめとする地場産業基盤との連携を深め、持続可能な産業インフラの総合ソリューション企業へと進化していくことが企業価値の向上に繋がると考えています。
【まとめ】
今回の2025年度決算数値から、自己資本比率が約54%と高く、66百万円の当期純利益を計上している非常に健全で安定した経営状況が明確に読み取れます。そのため、1973年の創業以来培ってきた一貫生産体制と優れた伸縮継手・ダンパ製造の技術力という最大の強みを、プラントの老朽化対策や環境対応設備の改修需要という機会に最大限活かすことができる環境が整っていると言えます。一方で、原材料価格の高騰や将来的なエネルギー転換といった構造的課題にも直面しており、今後は次世代エネルギープラント向け製品の開発や生産DXによるコスト競争力の強化を進めていくことが持続的な成長への鍵になると考えています。
【企業情報】
企業名: 中国ベンド株式会社
所在地: 広島県広島市西区楠木町4-6-23
代表者: 代表取締役社長 砂岡 義之
設立: 1973年7月
資本金: 10百万円
事業内容: 金属製伸縮継手、非金属製伸縮継手、および鋼板製ダンパの設計・製造・現場組立・据付指導・保修工事
株主: 中国電力グループ(Energia)
