化学や医薬品などの製造現場において、精密な温度管理と効率的な加熱・冷却を担う熱媒体技術は、製品品質と省エネ性能を左右する心臓部と言えます。今回は、綜研化学グループの装置システム事業を継承し、熱媒ヒーターからプラントエンジニアリングまでを一貫して提供する綜研テクニックス株式会社の第30期決算を見ていきます。当期純利益110百万円を計上した同社の財務状況と、脱炭素時代における独自の強みについて深掘りしていきましょう。
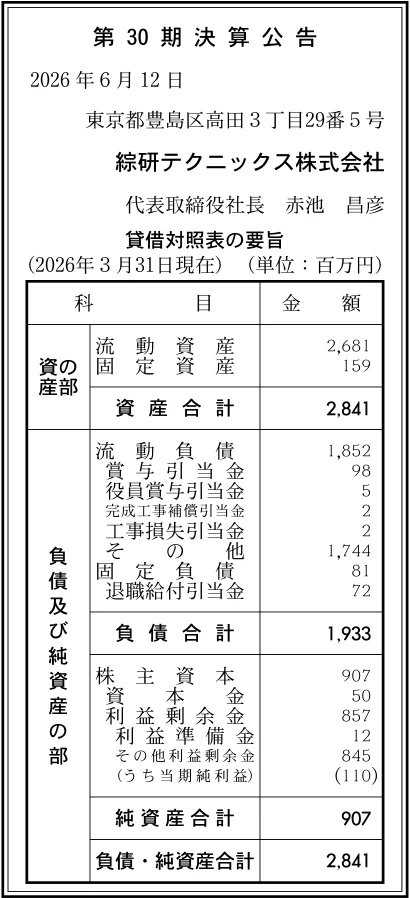
【決算ハイライト(第30期)】
| 資産合計 | 2,841百万円 (約28.4億円) |
|---|---|
| 負債合計 | 1,933百万円 (約19.3億円) |
| 純資産合計 | 907百万円 (約9.1億円) |
| 当期純利益 | 110百万円 (約1.1億円) |
| 自己資本比率 | 約32% |
【ひとこと】
第30期決算では、当期純利益110百万円を計上し、親会社である綜研化学グループの基盤のもとで着実な収益を確保しています。売上高41.5億円規模に対し、自己資本比率は約32%となっており、プラントエンジニアリングや熱媒ヒーター等の工事・案件受注に伴う流動負債を一定程度抱えつつも、健全な事業運用が行われています。70年以上の熱メディア技術を強みに、高付加価値な設備・メンテナンス需要を的確に捉えている点が窺えます。
【企業概要】
企業名: 綜研テクニックス株式会社
設立: 1997年1月28日
事業内容: 熱媒ヒーター・合成熱媒体の製造販売、バッチプラント向けエンジニアリング、各種オリジナルユニットの開発販売、設備メンテナンス・診断
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔熱媒ヒーターおよび熱媒システムの製造・販売事業
116kWから14,000kWまで幅広いパッケージ型熱媒ヒーター(SK熱媒ヒーター等)を展開しています。70年以上にわたる技術開発の歴史と世界20カ国3,000基以上の納入実績を誇り、化学や食品、繊維など多岐にわたるプラントに最適な加熱冷却システムを提供しています。重油から都市ガスへの燃料転換や排熱回収設備との組み合わせにより、大幅なCO2削減とランニングコスト低減を実現する高効率型ボイラーを供給し、顧客の環境対応を強力にサポートしています。
✔各種合成熱媒体油の製造・販売事業
1952年に日本で初めて国産熱媒体油「SK-OIL」を開発して以来、多様な温度域や用途に対応する熱媒体を供給しています。主力である「NeoSK-OIL」シリーズをはじめ、太陽熱発電用の溶融塩熱媒体「NeoSK-SALT」や米国ダウケミカル社製品を取り扱い、国内最多級の納入実績を有しています。さらに、使用中熱媒体の無償劣化分析サービスを実施し、不純物や劣化度合いを定期チェックすることで、クライアントの設備事故防止と安定操業を安全面から支えています。
✔バッチプラント向けエンジニアリングおよび施工事業
綜研化学の化成品生産現場で培われた生産技術や自動化ノウハウを融合させ、バッチプラントに特化したプラントエンジニアリングを提供しています。基本計画から設計、調達、建設工事、試運転までを一貫して請け負う体制を整備しています。特定建設業の許可を保有し、撹拌装置「Hi-Fミキサー」や各種反応缶など高粘性液処理や精密反応を伴う複雑なプラント構築において高い技術力を発揮しています。
✔オリジナルユニットおよび環境・省エネ機器の開発・販売
反応缶洗浄システム「エコブラスター」や溶剤回収装置「Hi-TAMAKI」、高粘性液用脱泡器などの自社開発機器を展開しています。現場の作業環境改善や資源の有効利用、廃棄物削減に直結する環境対応型ユニットを製品化することで、顧客プラントの生産性向上とサステナビリティ向上に寄与しています。独自の開発技術と現場の生きたニーズを掛け合わせることで、競合他社との差別化を図っています。
✔設備メンテナンスおよび各種非破壊診断事業
プラント設備の長期的な安全稼働を担保するため、日常の点検補修から定期修理工事(SDM)、緊急補修、各種非破壊検査を駆使した設備診断サービスを提供しています。累積された診断データを活用し、補修や更新の最適時期を提案する設備保全情報システム「MI-Mates」等を導入しています。導入後のアフターフォローを収益の柱として強固に構築し、クライアントとの長期的なパートナーシップを維持しています。
【財務状況等から見る経営環境】
✔外部環境
世界的な脱炭素潮流の加速やエネルギー価格の高騰を受け、製造プラントにおける省エネルギー化やCO2排出削減の要求はかつてないほど強まっています。老朽化したボイラーの高効率機への更新や燃料転換、VOC(溶剤)回収などの環境投資は、化学や素材メーカーにとって緊急の課題となっています。一方で、中東情勢をはじめとする地政学リスクに起因する原材料価格の乱高下や、建設・エンジニアリング現場における深刻な人手不足と労務コストの上昇は、業界全体の収益性を圧迫する懸念材料と言えます。
✔内部環境
当期の決算において売上高41.5億円に対し、当期純利益110百万円をしっかり確保しており、エンジニアリングおよび製品販売において健全な利益水準を維持しています。親会社である綜研化学の化成品現場で培われたノウハウと信頼性の高いブランド力を背景に持つことが、営業面での強力な優位性となっています。また、熱媒体の分析からヒーター製造、エンジニアリング、補修メンテナンスまでをワンストップで提供できる体制が社内に完備されており、安定したストック型の収益構造が内部に構築されています。
✔安全性分析
貸借対照表を紐解くと、総資産2,841百万円に対して純資産合計は907百万円であり、自己資本比率は約32%を示しています。流動資産2,681百万円に対して流動負債は1,852百万円となっており、流動比率は約145%と短期的な支払い能力において健全な水準を保っています。プラント工事や大型機器の受注に伴う前受金や未払金などの営業負債が一定割合を占める事業特性がありますが、固定負債は81百万円と極めて小さく抑えられており、実質的な長期負債リスクは低いと推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
70年以上にわたる熱媒体・熱媒ヒーターの開拓史を持ち、世界で3,000基以上の納入実績を誇る技術的信頼性が最大の強みです。綜研化学グループとしての堅固な盤石のもと、熱媒体の供給から加熱・冷却システムの設計、施工、アフターメンテナンスおよび無償劣化診断までを完結できる一貫体制を有しています。バッチプラントに特化した高度なエンジニアリング力と、「エコブラスター」に代表される独自の環境・省エネ機器の開発力も高い競合優位性を創出しています。
✔弱み (Weaknesses)
顧客である化学・素材メーカーの設備投資動向に業績が強く左右されるため、市場の景気循環によって受注規模が変動しやすい構造的弱みがあります。また、プラント建設や大型ヒーター工事の受託に伴い流動負債が拡大しやすく、自己資本比率が約32%にとどまっている点は財務上の留意点と言えます。東証上場グループの基盤を持つ一方で、自社単体での規模拡大においては、専門スキルを持つエンジニアの確保と育成がネックになりやすい側面があります。
✔機会 (Opportunities)
化学業界を中心とする顧客企業のカーボンニュートラル対応に伴い、高効率型熱媒ボイラーへの買い替えや、重油から都市ガスへの燃料転換、排熱回収システムの導入需要が急増していることは大きな追い風です。また、太陽熱発電用熱媒体などの再生可能エネルギー分野や、環境規制に対応する溶剤回収装置など、新技術・新市場における需要開拓の機会が広がっています。プラントの老朽化に伴う高付加価値な設備診断や予防保全メンテナンスの受託拡大も期待されます。
✔脅威 (Threats)
世界的な原材料費や鋼材・部材価格の高騰、および各種燃料費の上昇は、製品の仕入価格や工事原価を直接押し上げるリスクです。また、プラントエンジニアリング業界における職人や現場技術者の不足と労務コストの上昇は、プロジェクトの採算性を悪化させる懸念要因となります。さらに、顧客企業の設備投資の凍結や時期延期、国内外の競合他社との間での価格競争の激化は、将来的な営業利益率を圧迫するおそれがあります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、依然として不透明な資材価格やエネルギーコストの高騰に対し、徹底した工程管理と原価コントロールを行い、営業利益率の確保に注力することが有効であると考えます。具体的には、CO2削減とランニングコスト低減を両立させる高効率熱媒ヒーターや燃料転換システムの提案営業を強化し、環境投資意欲の高い顧客層を確実に獲得することが重要であると考えます。同時に、導入済み顧客に対する熱媒体の無償劣化分析をフックとした設備診断や定期メンテナンスの受託率を引き上げ、高粗利なストックビジネスの構成比を高める戦略が有効と推測されます。
✔中長期的戦略
中長期的には、カーボンニュートラル社会に向けた次世代プラントソリューションのリーディングカンパニーとしての地位を確立することが重要になると考えます。太陽熱発電用熱媒体や未利用熱を活用したエネルギー回収技術など、サステナビリティに貢献する新技術の商用化を進めることが有効であると考えます。また、IoT技術を活用した遠隔監視システム「ST見張り番」や設備保全情報システム「MI-Mates」をさらに進化させ、デジタル技術を用いた予防保全サービスの価値を高めることが望まれます。自社のエンジニア育成とノウハウの標準化を進め、持続可能な高収益体制を強固にしていくことが期待されます。
【まとめ】
今回の第30期決算において、綜研テクニックス株式会社は当期純利益110百万円を計上し、売上高41.5億円規模の中で自己資本比率約32%という安定した経営実績を示しました。同社は、70年を超える熱媒体技術の歴史と、ヒーター製造からプラント建設、メンテナンス診断までを一貫して手掛ける唯一無二の事業モデルを有しています。そのため、化学業界などで急速に高まるカーボンニュートラルや省エネ化という市場の好機を捕らえ、今後も堅調な成長を果たすことが期待されます。一方で、原材料費や労務コストの高騰、顧客の設備投資変動といった課題に対しては、高付加価値な環境対応機器の展開やメンテナンス事業の強化が不可欠です。今後は、高度な技術力とデジタル診断を融合させ、顧客のサステナビリティに貢献するベストパートナーとして更なる飛躍を果たしていくものと考えています。
【企業情報】
企業名: 綜研テクニックス株式会社
所在地: 東京都豊島区高田3-29-5
代表者: 赤池 昌彦
設立: 1997年1月28日
資本金: 50百万円
事業内容: 熱媒ヒーター・合成熱媒体の製造販売、バッチプラント向けエンジニアリング、各種オリジナルユニットの開発販売、設備メンテナンス・診断
株主: 綜研化学株式会社(100%)
