100年に一度の大変革期を迎えている自動車産業において、自動運転やコネクテッドカーの普及とともに「サイバーセキュリティ」が車の安全を左右する絶対的な要素となっています。そうした中、ITセキュリティ大手のNRIセキュアテクノロジーズと、世界的な自動車部品メガサプライヤーであるデンソーの合弁によって設立された株式会社NDIAS(エヌディアス)の動向が注目を集めています。公開された第8期決算公告からは、自己資本比率約78.9%という圧巻の財務健全性と、車載セキュリティ需要を確実に収益化する高付加価値な事業構造が見えてきます。今回は最新の財務データや事業戦略をもとに、同社の強みと今後の展望について深掘りしていきましょう。
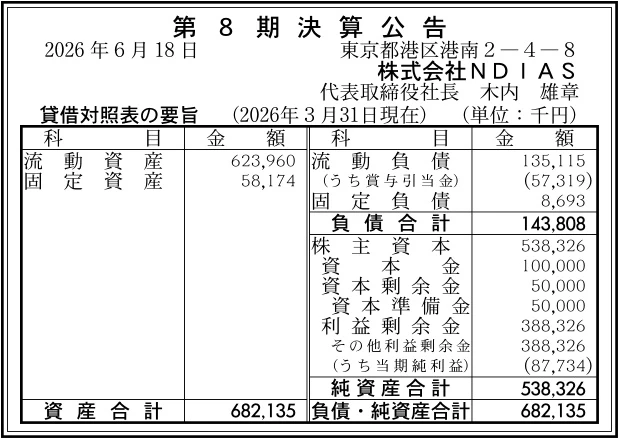
【決算ハイライト(第8期)】
| 資産合計 | 682百万円 (約6.8億円) |
|---|---|
| 負債合計 | 144百万円 (約1.4億円) |
| 純資産合計 | 538百万円 (約5.4億円) |
| 当期純利益 | 88百万円 (約0.9億円) |
| 自己資本比率 | 約78.9% |
【ひとこと】
株式会社NDIASの第8期決算は、当期純利益88百万円を計上し、自己資本比率は約78.9%と極めて高い財務健全性を示しています。NRIセキュアテクノロジーズとデンソーの合弁企業として、自動車分野に特化した高度なセキュリティ診断やコンサルティングを提供しており、コネクテッドカーや自動運転の進展に伴う需要を確実に捉えています。無借金に近いクリーンな貸借対照表を武器に、さらなる技術投資と事業拡大が期待される状況です。
【企業概要】
企業名: 株式会社NDIAS
設立: 2018年12月3日
事業内容: 自動車・車載器向けセキュリティ評価・診断、セキュリティ仕様策定・脅威分析コンサルティング、PSIRT構築・運用支援、セキュリティ人材教育・訓練
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自動車セキュリティコンサルティング事業
自動車の企画・要件定義といった最上流工程から、設計・開発・テスト・運用・廃棄に至るまで、製品ライフサイクル全体にわたる包括的なコンサルティングを提供しています。国連規則「UN-R155」「UN-R156」や国際標準規格「ISO/SAE 21434」などの厳格なグローバル法規に基づき、製品の開発手戻りを防ぐセキュリティ仕様策定や独自の観点による脅威分析を行っています。また、自動車メーカーやサプライヤー内部での脆弱性対応組織である「PSIRT(Product Security Incident Response Team)」の運用構築・業務支援やログ監視設計までをサポートしており、法規制対応に悩む自動車業界の強力な課題解決パートナーとなっています。
✔車両・車載ECUセキュリティ評価事業
同社の技術力が最も直接的に発揮される中核事業であり、車載ECU(電子制御ユニット)やコネクテッドサービス、さらには車両全体に対する高度な脆弱性評価やペネトレーションテストを実施しています。これまでに300以上のプロジェクト、130以上のECU評価を通じて700以上の脆弱性を検出してきた豊富な実績を誇ります。実際のサイバー攻撃の手法を熟知した専門家が国内拠点で手動評価を含めて徹底的に検証を行い、物理的な車載ネットワークから車外と通信するWebシステム、スマホアプリまでを連携させた立体的な評価を提供しています。
✔自動車セキュリティ教育・訓練事業
自動車業界全体で深刻化しているセキュリティ人材不足の解消に向け、専門的な知識と技術を体系的に学べる実践的なトレーニングプログラムを展開しています。ビギナー向けの基礎研修から、ISO/SAE 21434概論、PSIRT教育、さらにはスタックバッファオーバーフローやファジング、カーネルエクスプロイトを扱う高度な攻撃・防御技術研修まで多彩なコースを用意しています。自動車メーカーや部品メーカーの開発エンジニアに対して実効性の高いスキル向上機会を提供することで、業界全体のセキュリティ底上げと顧客関係の深耕を同時に実現している傾向が見て取れます。
✔業界標準化および市場・将来動向調査事業
進化の激しいモビリティセキュリティの未来を見据え、最新技術や法規、他産業の動向を調査・分析して提案するハイレベルなリサーチサービスを展開しています。同社はJASPARやJ-Auto-ISAC、US-Auto-ISACといった国内外の主要な自動車セキュリティ団体に積極的に参画し、業界標準の策定に深く貢献しています。さらに、CTF(サイバーセキュリティ競技会)への参加や国際カンファレンスでの発表、専門書籍の出版などを通じて、業界内での確固たるプロソートリーダーシップを確立している点が大きな特長です。
✔その他の事業や特徴(2強親会社による強力なシナジー)
同社は、IT・IoTセキュリティの草分けであるNRIセキュアテクノロジーズと、世界の自動車技術を牽引するデンソーがそれぞれの強みを持ち寄って設立したジョイントベンチャーです。IT・クラウド・Webの高度な攻撃知見と、車載電子機器開発・品質マネジメント・機能安全の深い現場知見が高次元で融合している唯一無二のバックボーンを有しています。この「IT×車載」の圧倒的な相乗効果が、他社の追随を許さない参入障壁として同社の競争優位性を担保していると言えます。
【財務状況等から見る経営環境】
✔外部環境
自動車業界におけるサイバーセキュリティ環境は、まさに「法規制と技術革新」のダブルの追い風が吹き荒れる市場と言えます。国連の法規である「UN-R155(車両のサイバーセキュリティ管理)」および「UN-R156(ソフトウェアアップデート管理)」の適用により、自動車メーカーやサプライヤーはセキュリティ対応を怠れば車両の型式指定許可を取得できない時代となりました。さらに、車両の構造がソフトウェア中心で制御される「SDV(Software Defined Vehicle)」へと移行する中で、OTA(Over The Air)によるアップデートやクラウド連携が不可欠となっています。これにより、セキュリティ評価や脅威分析の対象領域は爆発的に広がり続けており、同社のような専門企業に対する需要は構造的に増大する外部環境にあると考えます。
✔内部環境
第8期決算公告の貸借対照表を確認すると、総資産682百万円に対し純資産が538百万円に達しており、資本金100百万円および資本剰余金50百万円に加え、利益剰余金が388百万円着実に積み上がっています。当期純利益も88百万円を確実に計上しており、設立から8年目を迎えて収益化のフェーズが完全に定着した内部状況を示しています。資産構成においては、流動資産が624百万円と全体の約91.5%を占めており、固定資産は58百万円と非常にスリムなアセットライト経営を徹底しています。高度な専門スキルを持つ人的資本こそが最大の無形資産であり、余計な設備投資を必要としない高粗利な事業体質が確立されていると言えます。
✔安全性分析
財務の安全性を測る主要指標において、自己資本比率は約78.9%という極めてハイレベルな数値を示しています。一般的なITサービスやコンサルティング業界の平均値と比較しても極めて突出して高く、倒産リスクとは無縁の超健全経営と言えます。また、流動資産624百万円に対して流動負債は135百万円にとどまっており、流動比率は約461.8%を記録しています。これは短期的な債務返済能力が完全に確保されていることを意味しており、資金繰り上の懸念は皆無と言えます。負債合計も144百万円と非常に小さく、固定負債はわずか9百万円であるため、実質無借金経営による余裕のある資金運用が可能な状態です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
NRIセキュアの高度なITセキュリティ技術と、デンソーが誇る車載制御・品質管理のノウハウが融合した独自の事業基盤が最大の強みであると考えます。特に、自動車の企画・設計という上流から市場での運用・廃棄に至るライフサイクル全体を熟知した専門家集団を擁し、国際規則(UN-R155/R156やISO/SAE 21434)に精通している点は絶大な差別化要因です。さらに、自己資本比率約78.9%という強固な財務体質と、国内外の業界団体で中心的な役割を果たす知名度の高さが、顧客からの絶対的な信頼につながっていると言えます。
✔弱み (Weaknesses)
評価やコンサルティング業務の質が高度な専門知識を持つトップ層のエキスパート人材に依存するため、短期間で人的リソースを数倍に拡大することが困難という労働密集型ビジネス特有の拡大上限が存在します。また、事業領域が自動車関連のセキュリティに特化しているため、自動車メーカーのモデル開発周期や開発予算の変動に業績が左右されやすい構造が存在します。さらに、自社開発の量産型ソフトウェア製品などを保持しているわけではないため、売上の急激なスケーラビリティには限界がある側面もうかがえます。
✔機会 (Opportunities)
SDV(ソフトウェア定義車両)化やコネクテッドカーの急速な世界的拡大に伴い、車載ECUだけでなく自動運転AIや車載クラウド、スマホアプリを含めた包括的なセキュリティ検証の需要が急増している点は絶好の機会です。また、新興EVメーカーの台頭や異業種からのモビリティ参入が進む中で、自動車開発のノウハウを持たないプレイヤーに対する総合セキュリティコンサルティングの受注機会が広がっています。さらに、PSIRT構築支援や従業員向けトレーニングといった継続的なサービス比率を高めることで、ストック型の収益モデルを一層強化できるチャンスが存在します。
✔脅威 (Threats)
世界的な自動車・IT産業全体における高度セキュリティ人材の激しい獲得競争に伴い、優秀なエンジニアの採用コストや人件費が想定以上に高騰するリスクが挙げられます。また、生成AIを活用した自動脆弱性診断ツールの台頭や、国内外の競合コンサルティングファームの本格参入による価格競争の激化も懸念材料です。これらに加え、車載電子アーキテクチャの急激な変化や新たな未知のサイバー攻撃手法の出現に対し、絶え間ない技術キャッチアップを怠った場合、市場での優位性が損なわれる恐れがあると言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、国連規則やISO規格への対応に追われる自動車メーカーおよびサプライヤーからの旺盛なコンサルティング・評価需要を確実に刈り取ることが最優先課題になると考えます。具体的には、過去の豊富な診断実績をもとに評価プロセスやレポート作成の一部を自動化・標準化し、限られたエキスパートの作業効率を飛躍的に高めることで、案件受託キャパシティ(デリバリー能力)を引き上げることが有効です。同時に、需要が急増している「PSIRT業務支援」や「自動運転・コネクテッド評価」のパッケージ化を推進し、単価の引き上げと高粗利の確保を目指す施策が効果的であると推測されます。また、親会社であるデンソーやNRIセキュアとの共同営業アプローチをさらに緊密化し、大手クライアントとの長期継続契約を勝ち取ることが求められます。
✔中長期的戦略
中長期的には、労働集約型のコンサルティングモデルから、自社ナレッジを組み込んだ高度な「セキュリティプラットフォーム・ツール事業」への拡張を図ることが重要になると考えます。これまでに蓄積された700以上の脆弱性データや独自の確認観点をデータベース化し、顧客自身が開発初期段階で脅威分析を行えるSaaS型支援ツールなどを提供することで、高い限界利益率を誇るストック型ビジネスモデルを構築することが有効です。また、潤沢な利益剰余金と強固な自己資本基盤を活用して、優秀な車載セキュリティエンジニアの採用・育成投資を加速させるとともに、海外の自動車セキュリティ企業との業務提携やM&Aを検討していく戦略が望まれます。グローバルなモビリティセキュリティのデファクトスタンダードとして確固たる地位を築くことで、持続的な企業価値向上を実現していくものと考えられます。
【まとめ】
今回の第8期決算において、株式会社NDIASは当期純利益88百万円を計上し、自己資本比率約78.9%という非常に健全かつ強固な財務体質を保持していることが確認できました。同社はNRIセキュアとデンソーという強力なバックボーンのもと、自動車セキュリティに特化した高度な専門性とトップクラスの実績を最大の強みとしており、SDV化や法規制の強化という強烈な追い風を捉えて順調な成長を遂げています。今後は高度人材の獲得競争やデリバリー能力の限界といった課題に直面するものの、評価作業の標準化やナレッジのツール化を推し進めることで、さらなる高収益化を実現していく可能性が極めて高いと言えます。「安全なモビリティ社会の実現」という大きな社会的要請に応えながら、今後も日本の自動車産業のサイバーセキュリティを力強く牽引していくものと考えています。
【企業情報】
企業名: 株式会社NDIAS
所在地: 東京都港区港南2-4-8
代表者: 代表取締役社長 木内 雄章
設立: 2018年12月3日
資本金: 100百万円
事業内容: 自動車および車載器に対するセキュリティ評価・脆弱性診断、セキュリティ仕様策定・脅威分析コンサルティング、PSIRT構築・運用支援、自動車セキュリティ教育・訓練など
株主: NRIセキュアテクノロジーズ株式会社、株式会社デンソー
