光を用いて電気信号を伝える「フォトカプラー」市場において、16年連続で世界売上シェアNo.1を誇る豊前東芝エレクトロニクス株式会社。同社の第54期決算公告が公表されました。家電から自動車、産業機器まで社会のあらゆるシーンを陰から支える半導体の国内主力拠点ですが、近年の世界的なシリコンサイクルの波やコスト高騰の影でどのような決算数値が示されたのでしょうか。最新の財務データをもとに、同社の現状と将来への戦略を深く紐解いていきましょう。
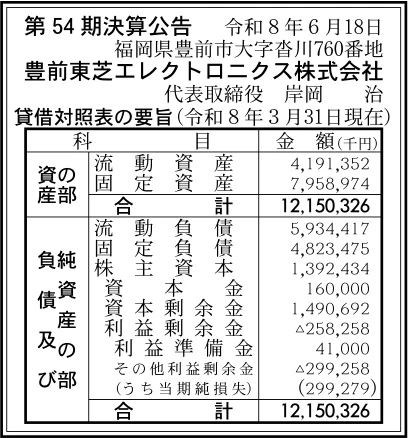
【決算ハイライト(第54期)】
| 資産合計 | 12,150百万円 (約121.5億円) |
|---|---|
| 負債合計 | 10,758百万円 (約107.6億円) |
| 純資産合計 | 1,392百万円 (約13.9億円) |
| 当期純損失 | 299百万円 (約3.0億円) |
| 自己資本比率 | 約11.5% |
【ひとこと】
当期純損失299百万円(約3.0億円)を計上し、自己資本比率も約11.5%に留まるなど、厳しい決算内容となっています。世界シェアNo.1を誇るフォトカプラー等の主力製品を有しながらも、半導体市況の減速や設備投資負担が利益を圧迫した形です。しかし、東芝デバイス&ストレージ100%子会社としての技術基盤と高い工場マネジメント力により、市況回復期における反転に向けた底力に期待したいところです。
【企業概要】
企業名: 豊前東芝エレクトロニクス株式会社
設立: 1973年1月
事業内容: フォトカプラー・小信号トランジスタ・パワーMOSFET等の個別半導体の組立・評価
https://www.toshiba-buzen.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔世界シェアNo.1を誇るフォトカプラー・フォトリレー事業
Gartner調べにおいて2010年から16年連続で世界売上シェアNo.1を維持しているフォトカプラーおよびフォトリレー(SSR)の製造を一手に担っています。光によって信号を伝達することで、機器の感電防止やノイズ遮断といった安全機能を果たしており、自動車の車載電装、産業用機器、家電製品まで幅広い分野で安全・省エネ・小型化に大きく貢献しています。
✔高耐ノイズ・高速伝送を実現するデジタルアイソレーター・光伝送モジュール事業
優れた耐ノイズ性と高速信号伝達を実現するデジタルアイソレーターや、光ファイバー伝送用の光伝送モジュール(ファイバーカプラー)を量産しています。特にデジタルアイソレーターは、独自開発の磁気結合方式を採用した絶縁トランス回路により高いCMTI(同相モード過渡ノイズ耐性)を提供し、シビアな制御が求められる産業機器や自然エネルギー発電の通信部に採用されています。
✔基板の小型・軽量化に貢献する小信号デバイス(トランジスタ・ダイオード・L-MOS)事業
各種電子機器の基本素子であるバイポーラトランジスタや高速・低損失のMOSFET、さらには超小型パッケージのL-MOS(ワンゲートロジック)や各種ダイオードを展開しています。基板の小型・薄型・低電圧化に対応した面実装技術に強みを持ち、民生機器から車載用アプリケーションまで多様なニーズに応えています。
✔車載・産業インフラを支えるパワーMOSFET事業
大電力を扱う電源回路、OA機器、EV・自動車向けに高耐圧・大電流かつ低オン抵抗・低損失を兼ね備えたパワーMOSFETを供給しています。機器の小型・軽量化および省エネルギー化に直結するデバイスとして、急成長する車載・産業インフラ市場をターゲットに高品質な組立・評価を行っています。
✔50年の歴史とGOOD FACTORY賞受賞に裏付けられた高効率製造・評価構造
1973年の創立以来、50年以上にわたり築き上げてきた高度なモノづくり力をベースに、豊前地区と直方地区の2拠点で効率的な生産体制を構築しています。一般社団法人日本能率協会が主催する「第11回GOOD FACTORY賞 ファクトリーマネジメント賞」を受賞するなど、世界トップクラスの品質・安全管理と工場運営ノウハウを有しています。
【財務状況等から見る経営環境】
✔外部環境
半導体業界を取り巻く外部環境は、生成AIやEV(電気自動車)の普及、FA(ファクトリーオートメーション)の高度化、再生可能エネルギー関連投資の増大を背景に、長期的には非常に高い成長ポテンシャルを秘めています。特に車載電装化や高電圧バッテリーの制御においては、感電防止やノイズ対策を担うアイソレーター(光半導体)の需要が世界的に高まっています。一方で、世界的な景気減速に伴う民生機器向け半導体需要の落ち込みやシリコンサイクルの局面変動、さらには工場稼働に必要な電力コストや原材料費の高騰が深刻な影響を与えています。また、米中対立に代表される地政学的リスクによるサプライチェーンの分断や海外競合メーカーとの価格競争など、激動する環境への迅速な対応が求められています。
✔内部環境
内部環境においては、東芝デバイス&ストレージ株式会社の100%出資子会社として、東芝グループの強固な技術資産と世界的ブランド力を活用できる点が最大の強みです。長年にわたる光半導体製造で培った世界最高水準の品質管理と、GOOD FACTORY賞を受賞した高効率な工場マネジメント能力が組織に定着しています。しかし財務面に視点を転じると、当期純損失299百万円の計上により利益剰余金が▲258百万円とマイナスに転じており、自己資本比率も約11.5%と低下しています。さらに流動資産約41.9億円に対して流動負債が約59.3億円と流動比率が約70.7%まで低下しており、東芝グループ内での資金手当てや親会社サポートを活用した資金繰りの最適化が不可欠な状況にあります。
✔安全性分析
第54期の決算公告から財務の安全性を分析すると、資産合計12,150百万円に対して純資産は1,392百万円であり、自己資本比率は約11.5%にとどまっています。半導体製造という多額の設備投資を必要とする装置産業の特性上、固定資産が7,959百万円と資産全体の約65.5%を占めており、固定比率は約572%と非常に高い水準です。短期的な支払能力を示す流動比率は、流動資産4,191百万円に対して流動負債5,934百万円となり、約70.7%と100%を下回る危機的な数値を示しています。負債合計10,758百万円のうち固定負債も4,823百万円存在し、当期純損失299百万円を計上したことで利益剰余金が侵食されています。ただし、親会社が東芝デバイス&ストレージという大企業であることから、グループキャッシュマネジメントシステム等による支援が得られる前提であれば即座の資金破綻リスクは回避されているものの、単体での財務体質の早期改善が強く求められる状態にあると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、16年連続世界売上シェアNo.1という圧倒的な実績を持つフォトカプラーをはじめとする光半導体分野での技術的優位性と市場ポジションにあります。50年以上にわたり蓄積してきた組立・評価のモノづくり力は極めて高く、「GOOD FACTORY賞」を受賞したことからも証明されるように、高品質かつ高効率な生産管理体制が確立されています。さらに、東芝グループの総合力とグローバルな販売チャネルを活用できる点も他社にない強みです。
✔弱み (Weaknesses)
一方で弱みとしては、当期純損失299百万円の赤字計上に伴う自己資本比率約11.5%という財務基盤の脆弱化が挙げられます。流動資産を流動負債が17億円以上上回る流動比率約70.7%の状況は、短期的な資金流出に対するバッファーが少ないことを意味しています。また、装置産業ゆえに固定資産の減価償却負担や工場の固定費負担が重く、減産局面において急速に利益率が悪化しやすい収益構造も弱みと言えます。
✔機会 (Opportunities)
事業拡大の機会としては、世界的な自動車の電動化(EVシフト)や自動運転技術の進展に伴い、安全制御に不可欠な車載用フォトカプラーやフォトリレーの需要が急増している点が挙げられます。また、スマートグリッドや産業用ロボット、再生可能エネルギーインフラにおける高耐ノイズ・高信頼性のデジタルアイソレーター需要の拡大も追い風です。親会社である東芝デバイス&ストレージのパワー半導体強化方針と連動し、次世代パワーデバイスの生産増強を図ることで大きな成長機会を掴むことが期待されます。
✔脅威 (Threats)
想定される脅威としては、世界的なシリコンサイクルの長期停滞や民生用電子機器市場の低迷による需要急減リスクが挙げられます。また、半導体製造プロセスにおいて大量に消費される電気代などのエネルギー価格高騰や、リードフレーム等の原材料コストの上昇が収益を圧迫する要因となります。さらに、中国や台湾などの海外アセンブリメーカーによる低価格攻勢や、地政学的リスクに伴う半導体材料の調達懸念にも警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、東芝グループ内のキャッシュマネジメントシステムを活用した流動性の確保と、製造プロセスの更なるスリム化による固定費削減が最優先課題になると考えます。具体的には、GOOD FACTORY賞を受賞した優れた現場カイゼン力を駆使して製造ラインの歩留まり向上とエネルギー使用量の削減を徹底することが有効です。また、市況の低迷する民生用製品から、需要が堅調な車載用フォトカプラーや産業機器用デジタルアイソレーターなどの高付加価値・高利幅製品へと生産リソースをシームレスにシフトさせ、粗利益率の急速な回復を図ることが重要であると推測されます。
✔中長期的戦略
中長期的な戦略においては、次世代のEV・再生可能エネルギー市場をターゲットとした「車載・産業用光半導体・パワーデバイスの専門マザー工場」としての地位を揺るぎないものにすることが重要になると考えます。親会社との緊密な連携のもと、独自磁気結合方式を採用した高耐ノイズデジタルアイソレーターや次世代パワーMOSFETの生産ライン増設を計画的に進めることが有効です。また、スマート工場の推進による自動化・省人化を徹底し、海外メーカーに対抗できるコスト競争力を磨くことで、自己資本の積み増しと財務体質の根本的な健全化を果たしていくものと考えられます。
【まとめ】
第54期決算では、当期純損失299百万円の計上により自己資本比率が約11.5%となり、流動比率も約70.7%と財務面の課題が顕著となった事実が判明しました。一方で同社は、16年連続世界シェアNo.1のフォトカプラー技術とGOOD FACTORY賞に裏付けられた高い現場力を最大の強みとしており、車載電装化や再エネ需要の拡大は今後の大きな機会となっています。今後は、東芝グループの強固な支援のもとで資金繰りを安定させつつ、高付加価値な車載・産業用デバイスへの集中的なシフトとスマート工場の推進により、収益性の劇的な回復と持続的な成長を実現していくと考えます。
【企業情報】
企業名: 豊前東芝エレクトロニクス株式会社
所在地: 福岡県豊前市大字沓川760番地
代表者: 岸岡 治
設立: 1973年1月
資本金: 160百万円
事業内容: フォトカプラー、デジタルアイソレーター、小信号トランジスタ、パワーMOSFET等の組立・評価
株主: 東芝デバイス&ストレージ株式会社(100%)
