臭素製造技術と高度な有機合成技術を強みに、半導体や医薬・農薬などの先端産業を支えるファインケミカルメーカー、錦海化学株式会社。同社の第65期決算公告が公開されました。大手化学グループへの参画という大きな節目を迎えた同社ですが、その財務体質や収益性はどのような状況にあるのでしょうか。最新の決算数値をもとに、同社の秘められた強みや今後の経営戦略について詳しく紐解いていきましょう。
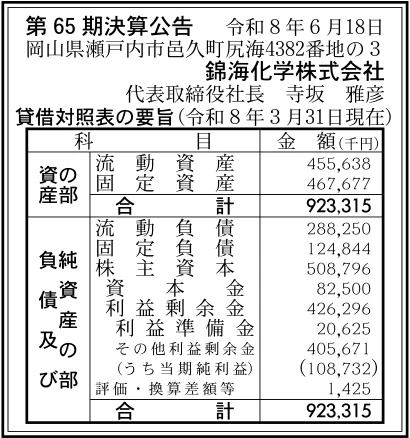
【決算ハイライト(第65期)】
| 資産合計 | 923百万円 (約9.2億円) |
|---|---|
| 負債合計 | 413百万円 (約4.1億円) |
| 純資産合計 | 510百万円 (約5.1億円) |
| 当期純利益 | 109百万円 (約1.1億円) |
| 自己資本比率 | 約55.3% |
【ひとこと】
自己資本比率が約55.3%と5割を超えており、財務基盤の健全性の高さが強くうかがえる決算内容です。総資産約9.2億円という企業規模に対して、当期純利益として109百万円(約1.1億円)をしっかりと確保しており、極めて高い収益性を発揮しています。親会社であるマナック・ケミカル・パートナーズグループ傘下への参画を経て、今後の更なる技術シナジーと事業拡大に期待が高まります。
【企業概要】
企業名: 錦海化学株式会社
設立: 1961年
事業内容: 臭素、難燃剤、医薬品、農薬、写真感光剤、高機能材料など幅広い分野向けの製品およびファインケミカル中間体の製造・受託開発
https://www.kinkaikagaku.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔臭素・臭素誘導体製造事業
創業以来のコア技術である臭素製造および臭素化反応技術を軸に、基礎化学品としての臭素単体や、ジブロモメタン、テトラブロモメタン、ベンジルブロマイドといった各種臭素誘導体を生産しています。これらの製品は、エレクトロニクス材料や医薬・農薬合成の重要原料として欠かせない存在であり、先端産業の発展を下支えしています。
✔ファインケミカル受託開発・受託製造事業
得意とする臭素化、塩素化、脱ハロゲン化、酸クロライド化、アシル化、ジアゾ化といった高度な有機合成反応技術を活用し、受託製造に注力しています。医薬・農薬分野の中間体をはじめ、有機EL用触媒、はんだ添加剤、発色剤、樹脂添加剤など、電気・電子・光学・自動車・建材関連に渡る多種多様な高付加価値製品を供給しています。
✔多品種少量生産を可能にする試作・商業プラント運営
100Lから5,000Lまでの反応装置を備え、耐腐食性に優れたグラスライニング(GL)を中心としたマルチパーパスプラントを3系列保有しています。実験室レベルの少量から試作プラントでのスケールアップ、トンスケールでの商用量産まで、顧客ニーズに応じた一貫体制を提供しています。
✔高度な品質保証と安全環境管理構造
ISO 9001に準拠した厳格な品質管理体制のもと、HPLCやGCなどの高度な分析機器を活用して高品質な製品を提供しています。また、ゼロエミッションを達成するなど、環境負荷低減と安全管理を徹底した工場運営を実践しており、高い信頼を獲得しています。
✔小回りの利く柔軟なカスタマーサポート体制
岡山県瀬戸内市の本社・工場と東京都千代田区の東京営業所が連携し、技術担当者が直接顧客と打合せを行う体制を整えています。化合物非開示での指定条件反応や、技術検討段階からの参画など、大手では対応しにくい細やかな要望に迅速に応える「小回りの利く開発・製造体制」が大きな強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
ファインケミカル市場を取り巻く外部環境は、半導体や有機ELをはじめとする電子材料需要の拡大や高機能材料の需要増を背景に長期的には成長傾向にあります。しかしその一方で、原材料価格の乱高下やエネルギーコストの高騰、物流費の上昇といったコスト増加要因が重くのしかかっています。また、地政学的リスクに伴うサプライチェーン再編により、国内での高品質なファインケミカル製品の安定調達(BCP対策)を求める需要が増加しています。このような環境下において、高度な合成技術と国内生産拠点を維持する企業の価値は一段と高まっており、安定調達ニーズに応える機会が拡大していると言えます。
✔内部環境
同社の内部環境においては、創業から積み上げてきた臭素化をはじめとする特殊ハロゲン化合成のノウハウと、耐腐食性に優れたGL製反応機を中心とするマルチパーパスプラントが強力な強みとなっています。従業員数43名という少数精鋭の組織であり、研究開発から試作、量産化までを迅速に行える機動力を備えています。さらに、2026年には難燃剤大手の株式会社マナック・ケミカル・パートナーズ(MCPs)グループに参画したことで、親会社の販売チャネルや研究リソースを活用できる環境が整いました。これにより、グループシナジーを生かした事業拡大を推進できる体制が構築されています。
✔安全性分析
第65期の決算数値を分析すると、総資産923百万円に対して純資産が510百万円を占めており、自己資本比率は約55.3%という極めて高水準な数値を記録しています。一般的に製造業において自己資本比率が40%を超えると財務が安定していると評価されますが、同社はその基準を大きく上回っています。流動資産455百万円に対して流動負債は288百万円に留まり、流動比率も約158%と良好です。負債合計413百万円のうち固定負債は124百万円に抑えられており、借入金等による圧迫が少なく過剰なリスクを負っていません。総資産9.2億円規模で109百万円の当期純利益を生み出す高い稼ぐ力を備えており、極めて高い安全性を誇る財務構造と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自社で臭素生産設備を保有し、臭素化・塩素化・酸クロライド化といった取り扱いの難しい特殊ハロゲン化反応を高度に制御できる独自の合成技術力にあります。耐食性の高いグラスライニング製の多目的反応機を多数所有し、サンプル合成からトン単位の量産まで柔軟に対応できる設備環境を整えています。さらに、少数精鋭だからこそ実現できる意思決定の速さと小回りの利く受託開発体制により、顧客の多様なニーズに迅速に応えるカスタマイズ力を誇ります。また、MCPsグループの一員となったことで、グループが持つ高い知名度とグローバルな顧客基盤を自社の強みとして活用できるようになった点も大きな強みです。
✔弱み (Weaknesses)
一方で弱みとしては、事業規模が総資産9.2億円、従業員数43名と比較的小規模であるため、一度に受注できる大型案件のキャパシティに限界がある点が挙げられます。特定の大型受託案件や特定顧客への売上依存が生じた場合、顧客側の生産計画変更によって業績が左右されやすい側面を持っています。また、臭素や各種化学原料の仕入れ価格、ならびにエネルギーコスト高騰に対して、自社単独では価格転嫁の交渉力に限界が生じる可能性があります。こうしたコスト増加圧力をいかに緩和し、安定した利益率を維持していくかが経営上の定常的な課題です。
✔機会 (Opportunities)
事業機会としては、先端エレクトロニクス、EV、医薬・農薬などの成長産業において、より高度で特殊な機能性中間体の需要が世界的に増大している点が挙げられます。特に、半導体製造や有機ELディスプレイ材料、高機能樹脂向けのはんだ添加剤や触媒など、高付加価値分野での受託案件獲得のチャンスが広がっています。さらに、近年の地政学的リスクの高まりから、海外依存度を下げ国内での安定調達を目指すBCP需要が急速に高まっています。マナック・ケミカル・パートナーズグループの販売ネットワークを通じてこれらの案件を吸い上げることで、新たな受託需要を取り込む機会が生まれています。
✔脅威 (Threats)
脅威となる外部要因としては、中国やインドをはじめとする海外低コストメーカーとの価格競争が挙げられます。汎用的な化学品や比較的容易な合成反応においては低価格攻勢に晒されるリスクが常に存在します。また、化学物質に対する環境規制(REACH規制やPFAS規制など)のグローバルな強化に伴い、特定化学物質の使用制限や環境対策投資のコスト負担が増加する危険性があります。さらに、世界的な景気後退や電子部品市場の減速が起きた場合、顧客の生産調整による受託受発注の落ち込みがダイレクトに波及する脅威に注意を払う必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、エネルギー価格や原料コスト高騰に対応するための徹底した工程改善とコストダウン、ならびに適正な販売価格への転嫁を進めることが有効であると考えます。具体的には、試作プラントから商業プラントへの移行プロセスにおける歩留まり改善や、反応条件の最適化によるエネルギー消費量削減を推進することが重要です。また、親会社となったマナック・ケミカル・パートナーズとの連携を本格化させ、両社で重複する原料の共同調達による購買コスト引き下げや、営業窓口共通化による新規顧客獲得のスピードアップを図ることが期待されます。さらに、顧客のBCP需要に対して国内生産拠点としての安心感を前面に押し出し、確実な受注獲得へ繋げていくことが有効なアプローチになると考えます。
✔中長期的戦略
中長期的な戦略においては、単なる受託製造会社にとどまらず、高付加価値な先端材料分野におけるスペシャリティケミカルメーカーとしてのポジションを確立することが鍵となります。半導体、有機EL、次世代二次電池、車載用電子部材など、成長が期待されるハイテク分野に向けた臭素誘導体や特殊有機化合物の共同開発を拡大することが有効と考えます。そのためには、既存のマルチパーパスプラントの自動化・省力化投資を進めるとともに、高度な反応制御が可能な新規設備の増設を計画的に推進することが望まれます。さらに、ESG経営および環境対応の観点から、環境負荷の少ないグリーンサステナブルケミストリーの技術導入を進め、持続可能な社会の実現に貢献しつつ企業価値を拡大していくものと推測されます。
【まとめ】
第65期の決算数値から、同社は自己資本比率約55.3%という卓越した財務健全性と、109百万円の当期純利益を確保する高い収益力を兼ね備えた優良な経営状態にあることが明確に示されました。同社の最大の強みは、創業以来磨き上げた臭素化をはじめとする特殊有機合成技術と、小回りの利く柔軟な受託製造体制にあり、今後の先端産業の拡大やBCP需要の高まりは非常に大きな成長機会となっています。一方で、原材料やエネルギーコストの高騰、海外メーカーとの価格競争といった課題には引き続き注意が必要です。今後は、マナック・ケミカル・パートナーズグループとの親会社シナジーを最大限に発揮し、高付加価値分野への集中と共同調達による効率化を推進することで、一層強固な経営基盤を構築していくものと考えています。
【企業情報】
企業名: 錦海化学株式会社
所在地: 岡山県瀬戸内市邑久町尻海4382番地の3
代表者: 代表取締役社長 寺坂 雅彦
設立: 1961年9月
資本金: 83百万円
事業内容: 臭素、難燃剤、医薬品、農薬、写真感光剤、染料、高機能材料などのファインケミカル中間製品の開発・製造・受託
株主: 株式会社マナック・ケミカル・パートナーズ
