IT社会の急速な進展に伴い、企業のデジタルトランスフォーメーション(DX)推進や社会インフラの高度化が強く求められています。こうした時代背景の中、通信キャリア向けのミッションクリティカルなシステム開発から、車載組込みソフトウェア、さらにはERP導入コンサルティングに至るまで、幅広いITソリューションを展開しているのがNDSインフォス株式会社です。第21期決算において同社は、当期純利益337百万円を達成し、自己資本比率約62.8%という堅固な財務基盤を公表しました。本記事では、同社の最新数値から読み解く経営状態と、今後の成長戦略について深掘りしていきましょう。
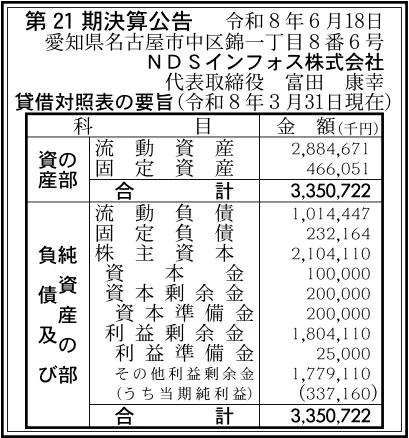
【決算ハイライト(第21期)】
| 資産合計 | 3,351百万円 (約33.5億円) |
|---|---|
| 負債合計 | 1,247百万円 (約12.5億円) |
| 純資産合計 | 2,104百万円 (約21.0億円) |
| 当期純利益 | 337百万円 (約3.4億円) |
| 自己資本比率 | 約62.8% |
【ひとこと】
第21期決算では、当期純利益337百万円を計上し、極めて堅調な収益力を示しています。特に注目すべきは、自己資本比率が約62.8%という高い水準を維持している点です。総資産約33.5億円のうち21億円超を純資産が占めており、財務基盤はきわめて健全と言えます。通信キャリア向けの基幹システムから車載組込み、ERP導入支援に至るまで、多角的なITソリューション事業が着実に収益を生み出している結果が数字に表れています。
【企業概要】
企業名: NDSインフォス株式会社
設立: 2005年10月1日
事業内容: 通信キャリア系・民間系・公共系におけるシステム開発・受託、車載組込みソフトウェア開発、ERP導入コンサルティング等の総合ITソリューションの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔通信キャリア系システム開発およびシステム最適化
通信キャリア様が提供する大規模な通信サービスの申込み受付から、サービス開通、料金計算・精算、顧客情報管理に至る一連の基幹システム開発に長年携わっています。止まることが許されないミッションクリティカルなインフラを支えるため、高度な信頼性と性能管理が要求される領域です。同社はプロジェクト統制や高い品質管理体制(QMS)を強みとし、上流工程から維持管理までワンストップでシステムを全体最適化する総合力を発揮しています。
✔ERP導入コンサルティングおよび民間系ソリューション
民間企業の経営資源を一元管理するERPパッケージの導入支援において、特に人事給与分野を中心とした高度な業務コンサルティング力と導入開発力を展開しています。標準機能の活用に加え、顧客ごとの個別ニーズに合わせたカスタマイズ開発やアドオン開発を柔軟に行うことで、業務効率化と経営意思決定の迅速化を同時に実現させています。さらに、圧力容器の強度計算ソフトやAIを活用した顔認証・自動音声応答システムなど、多様なソリューションを保有しています。
✔車載組込みソフトウェア開発
次世代モビリティ社会の到来を見据え、自動車の電子制御ユニット(ECU)に搭載される精密な組込みソフトウェアの開発を手掛けています。パワートレイン系やシャーシ系など、高い安全性と正確性が要求される分野において、ソフト開発とハードウェア制御検証の両面をこなす技術力が大きな特長です。いわゆる二刀流の技術力を強みとし、自動車業界における構造変化に対応した高度な開発を支援しています。
✔アジャイル開発・クラウド基盤構築および公共系ソリューション
ビジネス環境の急速な変化に対応するため、オンプレミス基盤におけるウォーターフォール開発のノウハウに加え、クラウド基盤を活用したアジャイル開発体制を強化しています。短期間でのプロトタイプ作成と検証の繰り返しにより、タイムリーなシステム導入を可能にしています。また、自治体向けの粗大ごみ収集受付や公共施設予約システム、総合コールセンターシステムなど、住民の利便性向上に寄与する行政デジタル化のソリューションも幅広く提供しています。
✔その他の事業や特徴
親会社であるNDS株式会社およびコムシスグループの安定した経営基盤をバックボーンに持ちながら、多様な業界との強固なネットワークを築いています。ISO9001やISO27001、プライバシーマークといった各種国際認証を保持し、厳格なセキュリティと高い品質水準を担保しています。加えて、厚生労働省の「くるみん認定」や「健康経営優良法人」に指定されるなど、社員が能力を発揮しやすい労働環境の整備にも注力しており、持続可能な成長に向けた組織体質を作り上げています。
【財務状況等から見る経営環境】
✔外部環境
ITソリューション業界を取り巻く外部環境は、DX投資の活発化やクラウドシフトの加速により、総じて良好な需要環境に恵まれています。とりわけ自動車業界におけるCASEやSDVといった技術革新、さらには行政手続きのデジタル化や企業の基幹システム刷新需要は、同社にとって大きな追い風となっています。一方で、業界全体での慢性的なIT人材不足は深刻化しており、技術者の確保や育成にかかるコストの急騰が懸念されます。さらに、市場における技術更新のスピードが極めて速いため、常に最新のトレンドを捉えた提案力を維持することが求められる環境と言えます。
✔内部環境
内部環境に目を向けると、通信キャリア系で培われたミッションクリティカルな開発力と、車載組込み・ERP導入といった専門性の高い事業ポートフォリオがバランスよく構築されています。270名を超える専門人材を擁し、QMSやISMSに基づく組織的な開発プロセスが定着している点は極めて大きな強みです。しかしながら、特定の主要顧客グループや大手SIerへの受注集中度が比較的高い構造を有しており、特定顧客のIT投資予算の変動が業績にダイレクトに波及しやすい側面が存在します。自社製品の直販比率や新規エンドユーザーの開拓が課題と言えます。
✔安全性分析
財務の安全性について第21期貸借対照表から分析すると、きわめて高い健全性と余裕のある資金繰り状態が確認できます。流動資産2,884百万円に対して流動負債は1,014百万円となっており、短期的な支払能力を示す流動比率は約284%と非常に良好な水準です。さらに、自己資本比率は約62.8%に達しており、外部負債に依存しすぎない堅実な資本構成が保たれています。純資産2,104百万円のうち利益剰余金が1,804百万円を占めている事実は、過去の利益の積み上げが潤沢であることを示しており、今後の積極的な設備投資や人材投資を支える十分なバッファとなっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、通信キャリア向け大規模基幹システム開発で長年培ってきた高い技術力と、失敗が許されないミッションクリティカル領域での信頼性にあります。さらに、車載ECU向け組込みソフトの開発力や、既製ERPを活用した人事給与等の業務コンサルティング力など、専門性の高い技術領域を複数保有している点が挙げられます。加えて、自己資本比率約62.8%に裏付けられた盤石な財務体制を有しているため、変化の激しいIT業界において先導的な投資や人材育成を自力で推し進められる体力を持っていることも競合上の大きな優位性です。
✔弱み (Weaknesses)
弱みとして挙げられるのは、NTTグループをはじめとする特定の主要取引先や上位SIerに対する売上依存度が比較的高い収益構造です。顧客基盤が安定している反面、取引先の投資方針の転換やプロジェクトの端境期によって、稼働率や業績が変動しやすい傾向が見られます。また、受託開発やSESビジネスの比率が高い場合、人件費の上昇がそのまま原価圧迫につながりやすい仕組みとなります。独自のIP(知的財産)を用いた自社パッケージ製品やSaaS型サービスの売上構成比を拡大していくことが今後の課題として認識されます。
✔機会 (Opportunities)
事業拡大に向けた機会は、社会全体のデジタル化と産業構造の変革によって各分野に広がっています。特に、自動車業界における自動運転や電動化に伴う組込みソフトウェア需要の爆発的な増加は、同社の車載開発技術を発揮する絶好の機会です。また、多くの企業が取り組む2025年問題に伴うレガシーシステムの刷新や、クラウド基盤を活用したアジャイル開発への移行ニーズも追い風となります。さらに、自治体のDX推進に伴う各種行政手続きシステムの導入需要も、今後の安定した案件獲得につながる要素として期待されます。
✔脅威 (Threats)
直面する最大の脅威は、IT業界全体で急激に進行している高度IT人材の不足と、それに伴うエンジニアの採用・人件費コストの高騰です。優秀な技術者の獲得競争が激化する中で、人材流出や採用難が起きれば、受注機会の損失やプロジェクト利益率の低下を引き起こす危険性があります。また、ローコード・ノーコードツールの普及や生成AI技術の進展により、従来の単純な受託プログラミング業務の単価が下落するリスクも存在します。常に技術の差別化を図り、高付加価値な上流コンサルティング領域へシフトしていくことが求められています。
【今後の戦略として想像すること】
✔短期的戦略
足元においては、急速な技術変化に対応できる高度エンジニアの獲得と既存社員のリスキリングに注力することが有効であると考えます。具体的には、アジャイル開発やクラウド基盤、先進的な車載組込み技術に関する社内教育プログラムを拡充し、高付加価値案件へ対応できる人材の層を厚くすることが重要です。また、強固な財務体質を活用し、アライアンスパートナー企業との共創関係を一段と強化することで、案件の受注規模を拡大させることが期待されます。さらに、ERP導入支援や自治体向けパッケージなどの既存自社ソリューションについて、Webマーケティングを活用した直接提案を強化し、案件の粗利益率を高めていくアプローチが有効であると推測されます。
✔中長期的戦略
中長期的な展望としては、受託開発中心のビジネスモデルから、高収益なストック型ビジネスや自社ソリューション事業へのシフトを一段と推し進めることが重要であると考えます。特にCASE時代における車載エンジニアリング領域や、クラウド基盤と組み合わせたアジャイル開発の強みを活かし、自社独自のサービスプラットフォームを構築・展開していく戦略が期待されます。そのためには、強大な財務余力を背景に、最新のAI技術やクラウド技術を有するITベンチャーとのM&Aや戦略的資本提携を視野に入れることも選択肢となります。受託開発で培った高度な品質管理能力と先端技術を融合させ、独自の立ち位置を確立していくことが中長期的な企業価値向上につながると思われます。
【まとめ】
第21期決算におけるNDSインフォス株式会社は、当期純利益337百万円の計上と約62.8%の自己資本比率を達成しており、高い収益性と揺るぎない財務健全性を兼ね備えた状態であると言えます。同社は通信キャリア向けの高度なシステム開発力を筆頭に、車載組込みやERP導入コンサルなど多角的な強みを有しており、社会全体のDX化や自動車業界の構造変化という巨大な市場の追い風を捉える好位置にあります。今後はエンジニア不足や特定顧客への依存といった課題に対し、人材投資や自社ソリューションの強化、さらにはパートナーシップの活用を通じて柔軟に対応していく必要があります。強固な財務基盤を原資に高付加価値なITパートナーへと進化を続けることで、さらなる持続的成長を遂げていくものと考えています。
【企業情報】
企業名: NDSインフォス株式会社
所在地: 名古屋市中区錦一丁目8番6号 ONEST名古屋錦スクエア8階
代表者: 代表取締役社長 富田 康幸
設立: 2005年10月1日
資本金: 100百万円
事業内容: システム開発・受託、車載組込みソフト開発、ERP導入支援、公共・民間向けITソリューション
株主: NDS株式会社
