モビリティ社会を足元から支える自動車部品業界において、特定の重要部品に特化して独自の存在感を示す企業があります。今回は、ウォーターポンプ専門メーカーとして長年の歴史を誇るアサヒ技研株式会社の第55期決算を読み解きます。自己資本比率約73%という極めて強固な財務基盤の背景と、EV化の波が寄せる自動車業界における同社の強みや今後の生き残り戦略について、専門的な視点から深掘りしていきましょう。
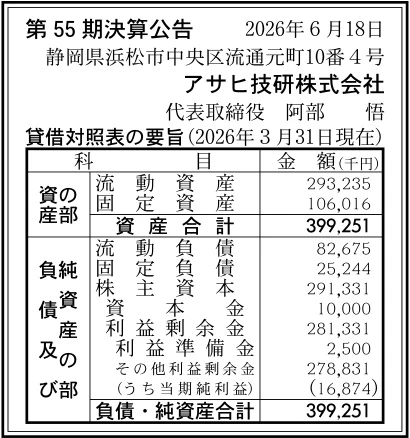
【決算ハイライト(第55期)】
| 資産合計 | 399百万円 (約4.0億円) |
|---|---|
| 負債合計 | 108百万円 (約1.1億円) |
| 純資産合計 | 291百万円 (約2.9億円) |
| 当期純利益 | 17百万円 (約0.2億円) |
| 自己資本比率 | 約73% |
【ひとこと】
アサヒ技研の第55期決算は、当期純利益17百万円を計上し着実な黒字経営を維持しています。自己資本比率は約73%と極めて高い水準にあり、無駄のない強固な財務体質が際立っています。自動車や建設機械向けのウォーターポンプ製造に特化し、アフター市場を中心に強固な基盤を確立している点が、この安定した財務基盤と収益性の源泉であると言えます。
【企業概要】
企業名: アサヒ技研株式会社
設立: 1971年6月
事業内容: 自動車および建設機械・産業機械向けウォーターポンプならびにその関連製品の製造・販売
https://www.asahi-pump.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自動車向けウォーターポンプ事業
トヨタ、日産、三菱、マツダ、スズキ、ダイハツ、ホンダなどの乗用車をはじめ、いすゞ、日野、三菱ふそう、UDトラックスといった商用車に至るまで、国内主要メーカーの車両に対応する各種ウォーターポンプの製造・供給を行っています。エンジンの適切な温度管理を行う冷却システムの要として、主に自動車補修用部品(アフターパーツ)市場へ向けて製品を提供しており、全国の優良部品商や商社を介した広範な流通網を通じて市場に安定供給されています。
✔建設機械・フォークリフト向け製品事業
日立建機をはじめとする建設機械や産業用フォークリフト向けに、過酷な使用環境にも耐えうる高耐久なウォーターポンプを供給しています。作業車両は連続高負荷での運用が多く求められるため、乗用車用以上に高い製品精度と信頼性が要求されます。長年蓄積された鋳造加工および流体制御のノウハウを活かすことで、産業現場の稼働を支えるインフラ部品としての絶対的な信頼を獲得しています。
✔品質保証とニッチトップ戦略
ISO9001認証を取得した厳格な品質管理体制のもと、設計から製造まで一貫した品質保証を行っています。日本自動車部品協会(JAPA)の準会員として業界内での高い認知度を有しており、多品種少量生産に対応できるフレキシブルな生産ラインを構築しています。これにより、旧車向けや希少車種向けの交換用ポンプ需要など、大手メーカーがカバーしきれないニッチな需要にも確実に応える独自ポジションを築いています。
【財務状況等から見る経営環境】
✔外部環境
自動車産業全体を見渡すと、脱炭素化の潮流に伴い電気自動車(EV)へのシフトが着実に進展しています。ウォーターポンプは内燃機関の冷却に不可欠な部品であるため、EV普及の波は長期的には主要市場の縮小要因となり得ます。しかしながら、稼働中の既存車両における補修・交換需要や、EV化に時間を要する大型商用車・建設機械分野での需要は依然として堅調に推移しています。さらに、昨今の原材料価格の高騰や物流コストの上昇はメーカー側の利益率を圧迫する要因となっており、価格転嫁や原価低減への取り組みが強く求められる環境が続いています。
✔内部環境
創業から70年以上の歴史の中で培われた技術蓄積とブランド力は、同社の極めて強固な競争力の源泉となっています。補修用部品市場において主要な部品商社との信頼関係が構築されており、安定した販売チャネルを保有している点が特徴です。また、過度な設備投資を避け、自己資金を中心とした手堅い経営に終始してきたことで、総資産399百万円に対して自己資本291百万円という、規模に対して非常に引き締まった貸借対照表を作り上げています。
✔安全性分析
財務の安全性を検証すると、純資産合計291百万円に対し総資産は399百万円であり、自己資本比率は約73%に達します。建設業や製造業の平均と比較しても群を抜いて高い水準であり、借入金依存度が低く財務的なリスクは極めて少ない状況です。さらに、流動資産293百万円に対して流動負債は82百万円にとどまっており、流動比率は300%を超えています。これは短期的な支払能力が極めて高く、景気変動や予期せぬ外部ショックに対しても十分な耐性を備えていることを証明しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
国内主要メーカーの乗用車から商用車、建設機械までカバーする網羅的な製品ラインナップと、アフターパーツ市場における高い知名度が最大の強みです。ISO9001に裏付けられた品質の高さと、多品種少量生産を可能にする生産体制により、競合他社に対する差別化を実現しています。また、自己資本比率約73%という圧倒的な財務の健全性は、不確実性の高い現代の経営環境において強い耐久性をもたらしています。
✔弱み (Weaknesses)
事業の大部分がウォーターポンプおよびその関連製品に依存しているため、特定製品の市場動向が企業業績全体に与える影響が大きいビジネス構造となっています。また、大企業のサプライヤーと比較すると組織規模がコンパクトであるため、先端領域に向けた大規模な研究開発投資や新分野開拓に向けた人的リソースに一定の制限が存在するという側面もあります。
✔機会 (Opportunities)
建設機械や農業機械、フォークリフトなどの産業車両分野では内燃機関の利用が長く続くと見込まれ、安定した補修・交換需要の獲得が期待できます。また、海外市場における日本車の保有台数拡大に伴い、高品質な日本製アフターパーツの需要は引き続き高まっています。旧車ブームや長期保有化の傾向を捉えた高付加価値な復刻部品や限定部品の供給など、ニッチ領域での利益率向上の機会も残されています。
✔脅威 (Threats)
グローバルな自動車業界におけるEV化の加速は、中長期的に内燃機関用ウォーターポンプの市場規模そのものを縮小させる構造的な脅威となり得ます。また、アルミニウムや鋳鉄をはじめとする原材料価格の高止まりやエネルギーコストの上昇は、製品原価を直接的に押し上げます。海外メーカーによる安価な汎用アフターパーツの流入激化も、価格競争を煽り収益性を低下させる懸念材料です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、強固な財務盤石を背景に、既存のアフターパーツ市場でのシェア維持と利益率の改善に集中することが有効であると考えます。具体的には、原材料費や物流費の上昇に対応するための適切な価格改定を進めると同時に、生産ラインの更なる自動化やロス削減によるコストダウンを徹底することが重要です。また、需要が比較的安定している建設機械や大型商用車向けの営業活動を強化し、収益基盤の安定化を図ることが求められます。
✔中長期的戦略
中長期的な展望としては、将来的なエンジン需要の縮小を見据え、既存技術を応用した新分野への展開や製品の多角化を模索することが重要であると考えます。長年培ってきた精密金属加工や流体制御、メカニカルシール技術を活かし、EV時代においても必要とされるバッテリーやモーター向けの冷却水循環ポンプ、あるいは産業用汎用ポンプ分野への技術応用を推進することが有効な施策となります。強固な自己資本を活用した新規事業開発への投資が、次の成長の鍵を握るでしょう。
【まとめ】
今回の第55期決算において、アサヒ技研は当期純利益17百万円をしっかりと確保し、自己資本比率約73%という極めて健全で安定した財務体質を維持していることが実証されました。これは長年にわたり補修用部品市場で信頼を獲得し、手堅い経営を続けてきた実績の表れと言えます。一方で、自動車業界全体の電動化という避けては通れない技術的転換期を迎えており、主力製品の市場縮小リスクに対してどのように備えるかという課題に直面しています。今後は、建機や産業機械向けなどの堅調な市場で確実な利益を出しつつ、蓄積した技術力と豊富な手元資金を活かして新たな冷却・流体制御分野への進出を図っていくことが、同社の持続的な発展につながるものと考えています。
【企業情報】
企業名: アサヒ技研株式会社
所在地: 静岡県浜松市中央区流通元町10番4号
代表者: 阿部 悟
設立: 1971年6月(創業1945年4月)
資本金: 10,000,000円
事業内容: ウォーターポンプ、及びその関連製品の製造及び販売
