首都圏の超高層ビルや巨大インフラを足元から支える生コンクリート。そのリーディングカンパニーである関東宇部コンクリート工業株式会社の第25期決算が公表されました。年間80万m3の供給実績と大臣認定120N/mm2を誇る超高強度コンクリート技術を武器にする同社が、当期純利益841百万円を達成した最新の財務状況と経営戦略について、コンサルタントの視点から深掘りしていきましょう。
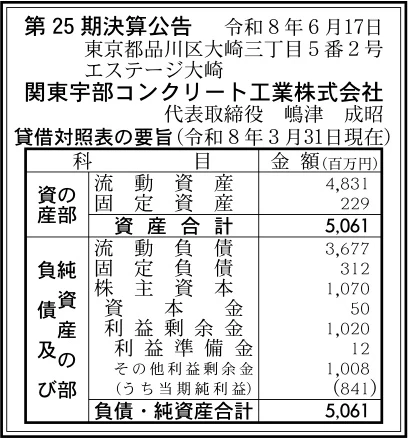
【決算ハイライト(第25期)】
| 資産合計 | 5,061百万円 (約50.6億円) |
|---|---|
| 負債合計 | 3,989百万円 (約39.9億円) |
| 純資産合計 | 1,070百万円 (約10.7億円) |
| 当期純利益 | 841百万円 (約8.4億円) |
| 自己資本比率 | 約21% |
【ひとこと】
第25期決算において、当期純利益841百万円を計上しました。資産合計約50.6億円に対して純資産合計は約10.7億円となり、自己資本比率は約21%を確保しています。UBE三菱セメントグループの首都圏生コン事業の中核として、年間80万m3に及ぶトップクラスの供給能力と超高強度コンクリート技術を武器に、非常に高い収益性を発揮している状況がはっきりと窺えます。
【企業概要】
企業名: 関東宇部コンクリート工業株式会社
設立: 2002年3月(前身企業の設立は1996年10月)
事業内容: 首都圏(東京都、神奈川県、埼玉県、千葉県)における生コンクリートの製造および販売、各種特殊コンクリートの研究・技術開発を行っています。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔技術開発部門(品質管理・研究開発)
技術センターを中心として、グループ工場の品質管理データを一元管理し、安定した高品質な生コンクリートの供給体制を確立しています。親会社であるUBE三菱セメント株式会社の研究部門と強力に連携しており、豊洲工場敷地内に併設された先進実験設備を活用しています。3000kN耐圧試験機や温度可変試験室、中性化促進装置などを駆使し、建築基準法に基づく国土交通大臣認定の取得や高強度・高流動・低炭素といった特殊コンクリートの技術開発を推進しています。
✔営業部門(マーケティング・ソリューション営業)
東京23区をはじめ、東京都、神奈川県、埼玉県、千葉県に及ぶ広域なビジネスエリアを網羅しています。東京地区生コンクリート協同組合をはじめとする各地区の協同組合共販体制をベースとしながら、大手ゼネコンや設計事務所、販売店への積極的なアプローチを行っています。各現場の高度な要求仕様に応えるソリューション提案を実施し、高強度コンクリート案件の獲得を軸とした力強い営業活動を展開しています。
✔製造・輸送部門(生産・物流一体型オペレーション)
豊洲、大井、品川、溝の口、府中、入間、相模原、横浜、浦安などの直営工場ネットワークを有し、年間約80万m3という国内屈指の供給能力を保持しています。また、グループ会社である関東生コン輸送株式会社および協力輸送会社との密接な連携のもと、250台を超えるミキサー車を統合運用しています。全工場共通IP無線やGPS車両管理システム、低床・低騒音型の最新ミキサー車を配備し、厳格な時間制限が求められる現場へのジャスト・イン・タイム配送を実現しています。
✔グループ連携・一体運営体制(MUホールディングス関東グループ)
同社は持株会社であるMUホールディングス関東株式会社(旧・関東宇部ホールディングス)の100%子会社として位置づけられています。2026年4月からは、グループ内の株式会社東京菱光コンクリートも含めた関東エリア生コン事業の一体運営体制が構築されました。親会社であるUBE三菱セメントの直系生コン会社としてのスケールメリットを最大限に活かし、原材料調達から生産・配送・品質管理までを一貫して行える圧倒的な総合力を強みとしています。
【財務状況等から見る経営環境】
✔外部環境
首都圏の建設市場においては、東京23区を中心とする大規模な都市再開発や超高層タワーマンション、鉄道・道路などのインフラ整備プロジェクトが継続して進められています。そのため、建築物の高層化や長寿命化に対応できる超高強度コンクリートや高流動コンクリートに対する需要は非常に高水準で推移しています。一方で、セメント原料や骨材の価格上昇、電気・燃料コストの高騰に加え、建設・物流業界における労働力不足や人件費上昇が深刻な課題となっています。特に生コンクリートは「時間との戦い」である製品の性質上、物流効率の確保とコスト転嫁の成否が業績を左右する重要な外部要因となっています。
✔内部環境
UBE三菱セメントグループの一員として、原料調達力と技術開発力の両面において業界トップクラスの内部資源を有しています。豊洲や大井、溝の口などの主力工場で設計基準強度120N/mm2という超高強度コンクリートの国交大臣単独認定を取得している実績は、競合他社に対する絶大な差別化要素となっています。また、グループ全体で250台以上のミキサー車をGPS管理で統括する運用体制が構築されており、高度な生産・配送連携が維持されています。約10.7億円の純資産を有し、当期純利益841百万円を叩き出す高い稼ぎ力と組織的な運営ノウハウが内部の大きな強みとなっています。
✔安全性分析
第25期の貸借対照表によれば、資産合計5,061百万円に対し、負債合計は3,989百万円、純資産合計は1,070百万円となっています。自己資本比率は約21%を確保しており、生コン製造業として適切なアセットライト経営を行いながら、効率的な財務運用を実施していることが分かります。資産の構成に目を向けると、流動資産が4,831百万円と全体の約95%を占めており、手元流動性が極めて高い状態です。流動負債3,677百万円に対して流動資産が大幅に上回っているため、短期的な支払能力を示す流動比率は約131%と良好であり、当期純利益841百万円という豊富なキャッシュ創出力が財務の安全性をより一層強固なものにしています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、UBE三菱セメントグループとしての圧倒的なブランド力と技術力、そして年間80万m3を誇る首都圏トップクラスの供給シェアにあります。豊洲、大井、溝の口工場などで取得している設計基準強度120N/mm2の国交大臣認定をはじめ、超高強度コンクリートの製造実績においては業界をリードしています。さらに、GPS車両管理とIP無線で網の目のように結ばれた250台規模のミキサー車軍団によるジャスト・イン・タイムの機動的配送体制は、他社の追随を許さない強力な競合優位性となっています。
✔弱み (Weaknesses)
生コンクリートという製品の性質上、練り混ぜ開始から現場での打ち込み完了までに厳格な時間制限が存在するため、各工場の供給可能エリアが半径1.5時間程度に限定される事業構造上の制約が存在します。また、セメントや骨材、混和剤といった原材料費やミキサー車の燃料費などの変動に粗利益率が左右されやすい側面があります。自己資本比率約21%という財務体制においては、原材料高騰時の原価増を機動的に販売価格へ転嫁しきれない場合、収益幅が圧迫されやすい傾向が見て取れます。
✔機会 (Opportunities)
首都圏における大規模な都市再開発プロジェクトや老朽化インフラの更新需要は今後も堅調に見込まれており、高強度および超高強度コンクリートの出荷比率を高められる絶好の機会が存在します。また、脱炭素社会の実現に向け、CO2排出量を大幅に削減した環境配慮型コンクリートへのニーズが急増しています。2026年4月からのMUホールディングス関東下での事業一体運営により、東京菱光コンクリートとの工場網・輸送網の相互補完が進み、配送コストの削減と稼働率向上が期待できます。
✔脅威 (Threats)
2024年問題に伴うトラックドライバー不足や物流人件費の急上昇は、ミキサー車の配送網を維持するうえで直接的な脅威となります。また、セメント原燃料のさらなる価格高騰や、協同組合の共販価格決定におけるタイムラグにより、原価上昇分の価格転嫁が遅れるリスクが考えられます。長期的には国内人口の減少や地方都市の縮小に伴う建設市場全体の減退リスクにも留意し、常に生産効率の最適化を図っていく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、エネルギー価格高騰や人件費上昇に対応するため、輸配送オペレーションの更なるデジタル化と効率化が有効と考えます。250台を超えるミキサー車に対するGPS配車管理システムを一段と高度化させ、現場の待ち時間削減や回送ロスの極小化を徹底することが重要と言えます。また、生コンクリート協同組合との連携を密にし、原材料コストの上昇分を適切かつ迅速に販売価格へ反映させる価格転嫁交渉を推し進めることが求められます。併せて、MUホールディングス関東グループ内での工場間の生産補完を強化し、固定費の削減と設備稼働率の最適化を図ることが望ましいと考えます。
✔中長期的戦略
中長期的には、環境配慮型コンクリートの市場投入加速と、超高強度コンクリート領域における圧倒的なシェア獲得を目指すことが重要と考えます。UBE三菱セメントの研究部門や豊洲工場の先進実験施設を最大限に活用し、低炭素型セメントを用いた環境適合製品の開発および国交大臣認定の追加取得を積極的に進めることが有効と言えます。首都圏のランドマークとなる超高層再開発案件に対して、技術センターと営業部門が一体となったソリューション提案を行い、高付加価値製品の出荷構成比を引き上げることで、高収益体質を維持・発展させていくことが期待されます。
【まとめ】
今回の決算数値から、関東宇部コンクリート工業株式会社は当期純利益841百万円という高い最終利益を計上し、自己資本比率約21%のもとで極めて堅実かつ高収益な経営を実現していることが窺えます。最大の強みは、UBE三菱セメントグループの総合力に裏打ちされた120N/mm2超の超高強度コンクリート技術と、年間80万m3を誇る首都圏トップクラスの供給体制にあり、継続する都心部の再開発需要を確実に捉えています。一方で、原材料価格の高騰や物流ドライバー不足に伴う配送コスト上昇といった構造的課題にも直面しています。今後は、GPSを用いた輸配送の徹底的な効率化と、環境配慮型コンクリートなど付加価値の高い特殊コンクリートへの移行を推進することで、さらなる企業価値向上を果たしていくものと考えています。
【企業情報】
企業名: 関東宇部コンクリート工業株式会社
所在地: 東京都品川区大崎三丁目5番2号 エステージ大崎ビル6階
代表者: 代表取締役社長 嶋津 成昭
設立: 2002年3月
資本金: 50百万円
事業内容: 生コンクリートの製造および販売、各種特殊コンクリートの研究・技術開発など
株主: MUホールディングス関東株式会社(100%)
