あらゆる業界でデジタルトランスフォーメーション(DX)が急務とされる現代において、柔軟な開発力と確かな技術力を備えたシステムインテグレーターの役割はかつてないほど高まっています。今回は、札幌と東京を拠点に、社会インフラからエンターテインメントまで多彩なITソリューションを提供する株式会社ログオンシステムの第30期決算を取り上げます。公表された財務データをもとに、同社が誇る驚異的な財務健全性と、大手グループ参入を経た今後の成長戦略について、経営コンサルタントの視点から紐解いていきましょう。
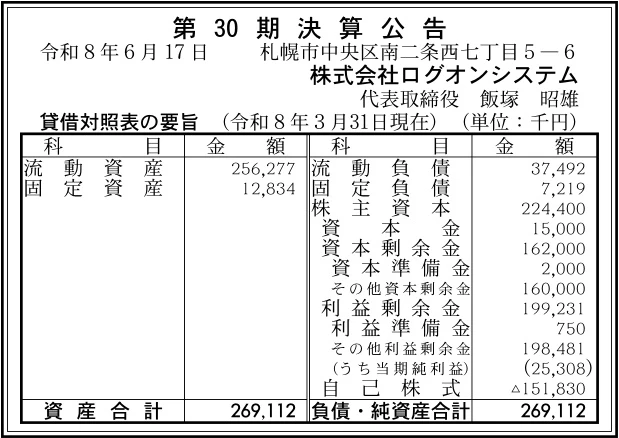
【決算ハイライト(第30期)】
| 資産合計 | 269百万円 (約2.7億円) |
|---|---|
| 負債合計 | 45百万円 (約0.5億円) |
| 純資産合計 | 224百万円 (約2.2億円) |
| 当期純利益 | 25百万円 (約0.3億円) |
| 自己資本比率 | 約83.4% |
【ひとこと】
株式会社ログオンシステムの第30期決算は、当期純利益25百万円を計上し、自己資本比率は約83.4%と極めて高い財務健全性を誇っています。札幌と東京に拠点をもつシステムインテグレーターとして、SES主体の事業構造から受託・請負開発へのシフトを着実に進めるとともに、2024年8月のダイコク電機能グループ入りを経て、親会社の強力な資本・事業基盤のもとで更なる高成長を目指す体制が整つつある印象を受けます。
【企業概要】
企業名: 株式会社ログオンシステム
設立: 1996年3月
事業内容: システムインテグレーション事業、エンジニアリングサービス(SES)事業、DX推進事業など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔システムインテグレーション(SI)事業
顧客の業務課題に対する分析・コンサルティングから、システムの企画・立案、Webアプリケーションやモバイルアプリの開発、ハードウェア・ソフトウェアの選定・導入、さらには導入後の運用保守までを一貫して提供する中核事業です。主にJavaやPHPを用いたWebシステムの開発や、PC・タブレット・スマートフォンなどのマルチデバイスに対応したフロント画面・サーバサイドのプログラム開発に強みを有しています。要件定義から基本設計、詳細設計、製造、テストに至る全工程をワンストップで完結させる受託体制を確立しており、顧客のビジネスイノベーションを包括的に支援しています。
✔エンジニアリングサービス(SES)事業
クライアントのシステム開発や保守・運用現場へ、専門性の高い技術力を備えたプログラマーやシステムエンジニア(SE)を提供する技術支援事業です。売上高の約7割を占める同社の主要な収益源であり、流通、通信、公共、製造など多岐にわたる産業分野へ技術者を常駐・参画させています。身近な生活に密着した「衣料品在庫引当てシステム」や「小売統合システム」、社会基盤を支える「公共自転車防犯システム」、先端技術を活用した「AI-OCRサービス」など、社会貢献度の高い大規模案件に参入することで、技術者のスキル向上と質の高いサービス提供を両立しています。
✔DX(デジタルトランスフォーメーション)推進事業
単なる既存業務のIT化にとどまらず、顧客の業務フロー全体の抜本的な改善や新たなビジネスモデルの創出、レガシーシステムからのスムーズな脱却を支援する先進事業です。顧客企業の風土変革や競争力強化を見据えたコンサルティングを実施し、最新のクラウド技術やモバイルアプリ技術を組み込んだ高度なシステム構築を提案しています。近年では、不動産向けビル管理システムや自動車業界向けドライブレコーダー開発など、IoTやAI領域と接する高度なプロジェクトにも進出しており、企業の持続的な成長を技術的側面から力強く後押ししています。
✔グループ連携および新規領域事業
1996年の創業以来培ってきた技術力に加え、2024年8月にダイコク電機能グループ会社となったことで、事業の枠組みが一段と拡大しています。パチンコホール向け機器・システムで高いシェアを誇る親会社の巨大な顧客基盤や技術アセットと連携し、新たな領域での共同開発や受託機会の開拓を進めています。自社内に構築された充実した研修システムやキャリアパス制度をフル活用し、若手エンジニアの早期育成と高難度案件へのアサインを推進することで、高付加価値なサービス提供体制の強化を図っています。
✔その他の事業や特徴
同社の事業構造における最大の独自性は、札幌本社と東京オフィスの2拠点体制を活かした高度なリソースの最適化と、一気通貫の開発プロセスにあります。近年の取り組みとして、請負開発の比率が前年度から10%増加するなど、単なる客先常駐型サービス(SES)からの脱却と受託型の高利益率ビジネスへの移行を着実に推進しています。ISO27001(ISMS認証)や一般労働者派遣免許の取得など、品質および情報セキュリティ管理を徹底しており、大手クライアントや公共案件からも厚い信頼を獲得している点が大きな競合優位性となっています。
【財務状況等から見る経営環境】
✔外部環境
IT業界を取り巻く外部環境は、空前のDX需要の高まりと慢性的なエンジニア不足という二面性を有しています。あらゆる産業においてデジタル投資が活発化しており、業務効率化や新規Webサービスの立ち上げニーズは極めて旺盛です。一方で、IT人材の獲得競争が激化しており、採用コストや人件費の高騰が各社の収益性を圧迫する懸念材料となっています。さらに、技術革新のスピードが加速しており、クラウドネイティブやAI技術に対応できる高度人材の確保と育成が、受託案件の獲得競争を勝ち抜く上で必須の条件となっています。
✔内部環境
同社は契約社員やアルバイトを含む約60名の精鋭エンジニア集団を有し、幅広い業界に対応できる技術ノウハウを蓄積しています。自社研修システムの完備により、未経験者や若い世代を着実にプロフェッショナルへ育てる育成基盤が社内に整っています。また、2024年8月のダイコク電機能グループ化により、単独企業としての限界を超えた資本力と営業ネットワークを獲得しました。これにより、大型プロジェクトへの参入障壁が大幅に低下し、より好条件での受注や中長期的な技術投資が可能な内部環境が構築されたと捉えられます。
✔安全性分析
第30期決算公告の数値をもとに財務の安全性を分析すると、資産合計269百万円に対し、純資産合計は224百万円となっており、自己資本比率は約83.4%という驚異的な高水準を誇っています。これはITベンチャーや中堅システム開発会社の中でも群を抜いて優良な財務体質であり、中長期的な経営リスクは極めて低いと言えます。流動資産256百万円に対して流動負債はわずか37百万円にとどまっており、流動比率は約683%と短期的な支払能力についても完璧な水準です。借入金依存度が非常に低く、純資産の大部分が内部留保(利益剰余金199百万円)で構成されていることから、安全な環境下で積極的な事業展開を進められる状態であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、自己資本比率約83.4%という極めて堅固な財務基盤と、東証プライム上場企業のダイコク電機能グループ傘下という強固な親会社基盤にあります。要件定義から運用保守までを自社で一括対応できる高い技術的網羅性を持ち、札幌と東京の二拠点を活かしたコストパフォーマンスの高い開発体制を構築しています。また、長年の実績に裏打ちされた幅広い業界の顧客ネットワークや、ISO27001等の高い情報セキュリティ体制を有していることも、競合他社に対する大きな差別化要因となっています。
✔弱み (Weaknesses)
内部環境における課題としては、売上構成比においてSES(エンジニアリングサービス)事業が依然として約7割を占めており、労働集約的なモデルから完全には脱却できていない点が挙げられます。これにより、稼働率や単価の変動が業績にダイレクトに影響を与える傾向があります。また、約60名という従業員規模であるため、大型の受託開発案件を複数同時に受注した際、社内リソースの逼迫や外部パートナーへの依存度が高まり、一時的に開発原価が押し上げられるリスクを抱えています。
✔機会 (Opportunities)
外部環境における絶好の機会は、日本全体で加速するDX投資やレガシーシステムの刷新需要です。特に、同社が得意とするJavaやPHPを用いたWebシステム開発、スマートフォン向けアプリ開発、さらにはAI-OCRやデータ活用領域へのニーズは拡大の一途をたどっています。また、受託・請負開発へのシフトを推進することで案件ごとの粗利益率を向上させることが可能です。ダイコク電機能グループ内の新規システム開発案件の受託や、グループのチャネルを活用した大手企業へのアプローチも大きな成長チャンスとなります。
✔脅威 (Threats)
外部環境の懸念要因としては、IT業界全般における熾烈な人手不足と採用競合の激化が挙げられます。優秀なエンジニアを確保するための採用費用や給与水準の上昇が、営業利益を圧迫するリスクとして常に存在します。また、請負開発の比率を高める過程において、プロジェクト管理の不備による仕様変更や工数増大に伴う不採算案件(赤字プロジェクト)が発生する危険性があります。さらに、IT投資の縮小につながる急激な景気後退や、オフショア開発等の低価格競合の台頭も警戒すべき要因です。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的な戦略としては、さらなる利益率の向上を目指し、SES事業から請負・受託開発事業へのシフトを一段と加速させることが有効であると考えます。具体的には、上流工程(要件定義・基本設計)に対応できるシニアエンジニアの育成と配置を推進し、案件当たりの人月単価の引き上げを図ることが求められます。また、2024年にグループ入りしたダイコク電機能との具体的な事業連携を深め、グループ内のシステム受託や共同プロジェクトを確実に受注することで、安定的な稼働と利益の積み増しを同時に達成することが重要であると推測されます。
✔中長期的戦略
中長期的な展望としては、単なる受託開発にとどまらない自社サービスや高付加価値ソリューション(DXパッケージやAI活用ツール)の確立が期待されます。自社で培ったAI-OCRやビル管理、在庫引当てシステムなどの開発ノウハウをモジュール化・IP化し、サブスクリプション型のストックビジネスへと昇華させることが有効であると考えます。圧倒的な自己資本比率約83.4%という財務余力とグループの資金力を活かし、優秀なエンジニアの採用投資や最新技術の社内研修を精力的に推進することで、地域社会および顧客企業のITインフラを支える高度IT人材集団としての価値を強固にしていくと思われます。
【まとめ】
今回の第30期決算からは、当期純利益25百万円を計上し、自己資本比率約83.4%というトップクラスの財務健全性を維持している同社の極めて強固な経営状況が確認できます。札幌・東京の2拠点体制による一貫した開発力と、ダイコク電機能グループ入りによる強固なバックボーンは同社の最大の強みであり、社会的なDX投資の拡大やシステム刷新需要は極めて良好な機会となっています。一方で、SES比率の高さやIT人材の確保・育成コストの上昇といった課題にも直面しています。今後は請負開発比率のさらなる向上とグループシナジーの創出を推進し、高付加価値なシステムインテグレーターとして持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 株式会社ログオンシステム
所在地: 札幌市中央区南2条西7丁目5-6 第3サントービル5F(東京オフィス:東京都千代田区霞が関1-4-1 日土地ビル2F)
代表者: 代表取締役 飯塚 昭雄
設立: 1996年3月
資本金: 15百万円
事業内容: システムインテグレーション事業、エンジニアリングサービス(SES)事業、DX推進事業など
株主: ダイコク電機株式会社
