私たちの生活に欠かせない住宅の購入や子供の教育、そして自動車の購入。そんな人生における「大きな決断」を資金面から陰で支えているのが保証会社という存在です。今回は、四国地域で確固たる地位を築き、地域住民の豊かな暮らしを後押ししている四国総合信用株式会社の第52期決算を紐解いていきます。同社が持つ強固な財務基盤と地域密着型のビジネスモデルがどのように結びついているのか、客観的な決算数値から読み解いていきましょう。
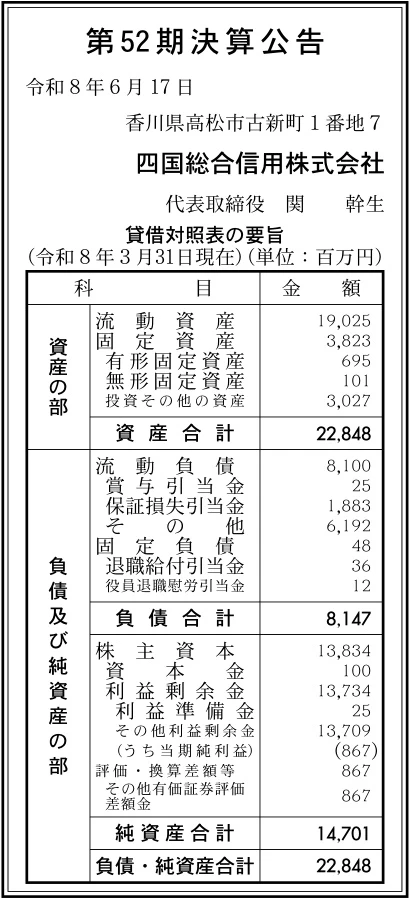
【決算ハイライト(第52期)】
| 資産合計 | 22,848百万円 (約228.5億円) |
|---|---|
| 負債合計 | 8,147百万円 (約81.5億円) |
| 純資産合計 | 14,701百万円 (約147.0億円) |
| 当期純利益 | 867百万円 (約8.7億円) |
| 自己資本比率 | 約64.3% |
【ひとこと】
四国総合信用株式会社の第52期決算は、当期純利益が867百万円となり、非常に手堅い業績を収めていることが伺えます。特に注目したいのは自己資本比率の高さであり、約64.3%という水準は金融保証事業を営む企業として極めて強固な財務基盤を有していることを物語っています。四国地域の複数金融機関と提携し、地域に根ざした事業展開が安定的な収益を生み出していると言える状況であり、今後のさらなる地域社会への貢献が期待されます。
【企業概要】
企業名: 四国総合信用株式会社
設立: 昭和49年
事業内容: 各種個人ローンの保証業務
http://www.shisoushin.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔有担保ローン保証事業
同社の中核を担う有担保ローン保証事業は、主にご本人やご家族がお住まいになるための総合住宅ローンを中心として展開されています。新築や中古住宅の購入、マンション購入、さらには増改築や土地購入資金など、個人のライフステージにおける最も大きな支出を力強くサポートしています。加えて、遊休土地を活用した賃貸住宅ローンや、高齢化社会を見据えて自宅を担保に資金を反復利用できるリバースモーゲージローンなど、多様化する不動産関連の資金ニーズに幅広く対応している点が見逃せません。顧客にとっては、強固な基盤を持つ同社の保証を得ることで、提携する地元金融機関からの円滑な資金調達が可能となります。提供価値としては、地域住民の「マイホームの夢」を実現するための信用補完であり、安心して長期的な返済計画を立てられる環境を提供している点にあります。
✔無担保ローン保証事業
無担保ローン保証事業は、より日常的で多様な資金ニーズに迅速に応えるための重要な事業の柱となっています。暮らしのあらゆる資金に利用できる「シンプルローン・フリー」や、限度額内で反復利用可能な「カードローン」をはじめ、教育資金に特化した「教育ローン」や「学資ローン」、さらには自家用車購入のための「オートローン」など、目的に合わせた多彩な商品ラインナップが特徴です。特に、資金使途を限定することで低廉な保証料率を実現する「多目的ローン」などは、顧客目線に立った細やかなサービス展開と言える状況です。顧客は担保を用意する手間を省き、必要なタイミングで必要な資金を調達できるという大きなメリットを享受できます。同社は適切な審査ノウハウを駆使することで、リスクをコントロールしながら地域住民の豊かな生活を資金面から支えるという高い提供価値を生み出しています。
✔代位弁済および債権管理事業
保証会社としての本質的な機能である代位弁済および債権管理事業も、同社の事業構造を理解する上で欠かせない要素です。顧客が何らかの事情により金融機関へのローン返済が困難となった場合、同社が金融機関に対して一時的に借入金の立替え返済(代位弁済)を実行します。これにより、提携金融機関は不良債権リスクを回避でき、安心して地域への資金供給を継続することが可能となります。代位弁済後、同社はお客様および連帯保証人と真摯に協議を行いながら、無理のない範囲での返済計画を再構築し、債権の回収に努めます。このプロセスにおいて、単なる取り立てではなく、顧客の生活再建に寄り添いながら適切な解決策を模索する姿勢が求められます。金融システムの安定と個人の生活保護のバランスを取るという、社会的意義の非常に大きい役割を担っていると考えます。
✔その他の事業や特徴
同社を特徴づける最大の独自性は、四国地域における複数の有力な金融機関(高知銀行、徳島大正銀行、香川銀行、高松信用金庫)と強固なネットワークを構築している点にあります。単一の金融機関の系列にとどまらず、複数の銀行や信用金庫の保証業務を横断的に引き受けることで、地域内での圧倒的なシェアと安定した事業基盤を確立しています。また、全国保証株式会社との資本・業務提携を通じて、地方に根ざしながらも全国レベルの最新の審査ノウハウや商品開発力を取り入れていることも大きな強みです。さらに、「くるみん」マークを取得するなど、社員の仕事と子育ての両立支援にも積極的に取り組んでおり、多様な人材が長期的に活躍できる職場環境を整備している側面があります。こうした持続可能な組織づくりが、結果として顧客への質の高いサービス提供に直結していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
四国地域をはじめとする地方経済全体を取り巻く外部環境は、少子高齢化や労働生産人口の減少といった避けられない構造的な変化に直面しています。これにより、新設住宅着工件数の減少や、若年層の減少に伴うローン需要の頭打ちが懸念されるなど、市場全体のパイが縮小していく傾向が見て取れます。その一方で、既存住宅の価値を高めるためのリフォーム需要や、長寿化に伴う老後の生活資金確保、医療費への備えといったシニア層向けの新たな資金ニーズが確実に増加しているという側面があります。さらに、金融業界全体に波及しているデジタルトランスフォーメーション(DX)の波は、顧客の利便性向上だけでなく、異業種からの参入を促しており、より一層のサービス高度化と他社との差別化が求められる経営環境にあると言える状況です。
✔内部環境
内部環境に目を向けると、昭和49年の設立から半世紀にわたり蓄積してきた膨大な顧客データと、地域特性に合わせた独自の審査ノウハウを有していることが最大の資産となっています。近年では、自動審査システムの導入や新基幹システムへの刷新を積極的に進めており、業務の効率化と審査スピードの飛躍的な向上を実現してきました。加えて、令和4年に締結された全国保証株式会社との資本・業務提携は、内部体制をさらに強化する重要なマイルストーンとなっています。この提携により、先進的なリスク管理手法や商品開発の知見を吸収し、時代に即したサービス展開が可能となる体制が整えられています。さらに、コンパクトな組織でありながら働きやすい環境が整備されていることは、安定した業務運営を支える盤石な内部基盤であると考えます。
✔安全性分析
今回の決算公告に基づく財務数値を分析すると、経営安全性は極めて高い水準にあることが明確に読み取れます。総資産約228.5億円に対して純資産が約147.0億円を占めており、自己資本比率は約64.3%に達しています。金融保証事業は、将来の代位弁済リスクを常に内包するビジネスモデルですが、この潤沢な自己資本は、予期せぬ経済危機や大規模な債務不履行が発生した際にも十分な緩衝材として機能します。また、負債の部においては、将来の損失発生に備えた保証損失引当金として1,883百万円が適切に計上されており、リスクに対する保守的かつ堅実な会計処理が行われていることが推測されます。結果として、突発的な資金需要や代位弁済請求に対しても遅滞なく対応できる、鉄壁の流動性を確保していると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、地元四国の有力な複数金融機関との間に築き上げられた、強固かつ持続的なパートナーシップにあると考えます。特定の銀行に依存するのではなく、高知銀行、徳島大正銀行、香川銀行、そして高松信用金庫と広範に提携することで、地域内での安定した顧客基盤を確立しています。また、自己資本比率約64.3%という極めて健全な財務体質は、保証事業の根幹となる「信用力」そのものであり、提携金融機関やローン利用者に絶大な安心感を提供しています。さらに、半世紀に及ぶ業歴の中で培われた、地域特有の経済動向や顧客属性を熟知した精緻な審査ノウハウも、他社には容易に模倣できない強力な競争優位性であると推測されます。
✔弱み (Weaknesses)
事業モデルにおいて留意すべき内部的な課題として、事業の展開エリアが四国地域に大きく依存している点が挙げられます。特定の経済圏に収益基盤を置いているため、四国地方固有の人口動態の変化や産業の衰退といった地域的な経済リスクの影響を、直接的かつ集中的に受けやすいという側面があります。さらに、提携先が地域の地方銀行や信用金庫に限定されていることから、全国展開を図るメガバンクやネット専業銀行が提供する革新的な金融サービスとの競争において、機動的な対応や顧客獲得競争で劣後する可能性が懸念されます。限られた市場規模の中でいかにして収益性を維持していくかが、今後の組織的な課題として重くのしかかっていると言える状況です。
✔機会 (Opportunities)
外部環境における今後の成長機会として最も注目されるのは、社会構造の変化に伴う新たなライフスタイル需要の顕在化です。例えば、シニア層の増加を背景としたリバースモーゲージローンの活用や、環境配慮型のリフォームに向けた資金需要は、魅力的な開拓市場となると推測されます。加えて、全国保証株式会社との資本・業務提携は、新たな成長の起爆剤をもたらす絶好の機会です。業界最大手の知見を活かした新商品の共同開発や、最新のデジタル技術を取り入れた審査プロセスの高度化を推進することで、既存の顧客層を深耕するだけでなく、これまでリーチできていなかった新たな顧客層へのアプローチが可能になる大きなポテンシャルを秘めていると考えます。
✔脅威 (Threats)
取り巻く外部環境の脅威としては、物価高騰や実質賃金の低下など、マクロ経済の悪化による個人消費者の返済能力の低下が挙げられます。地域住民の生活基盤が揺らいだ場合、各種ローンの延滞や債務不履行が増加し、結果として代位弁済負担が急増して収益を大きく圧迫するリスクが否定できません。また、異業種からの参入による金融サービスの多様化も無視できない脅威です。特に、AIを活用した独自の与信審査モデルを展開するフィンテック企業やネット銀行が、低コストかつスピーディな保証サービスを提供することで、従来のビジネスモデルの根幹が揺るがされる可能性があります。これらの環境変化に遅れを取らないための継続的な警戒が必要であると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的に取り組むことが有効であると考えられる戦略は、既存の提携金融機関との連携をさらに深め、各地域の顧客ニーズに合致したプロモーションを強力に推進することです。特に、令和7年10月からの高松信用金庫における保証取扱開始は大きなトピックであり、この新たなチャネルを最大限に活用して保証残高の確実な積み上げを図ることが最優先課題となるでしょう。さらに、顧客のライフイベントに合わせた商品のクロスセルを強化し、住宅ローン利用者に向けた「住活ローン エクストラ」や、マイカー購入から教育資金まで幅広くカバーする目的別ローンの利用促進を積極化していくことが収益の底上げに直結すると推測されます。また、提携銀行の営業担当者が商品を提案しやすいよう、きめ細やかなサポート体制を構築することも重要であると考えます。
✔中長期的戦略
中長期的な視点に立てば、四国地域における急速な人口減少という避けられない構造的課題に対して、いかにして新たな収益の柱を構築するかが持続的成長の鍵となります。そのためには、全国保証株式会社との提携関係を一段と深化させ、最新のデジタルトランスフォーメーション(DX)を業務全般に実装していくことが不可欠であると考えます。具体的には、AIを活用したより高精度かつ迅速な自動審査モデルの構築や、ペーパーレス化の推進による徹底的なコスト削減が挙げられます。また、少子高齢化社会の進展を見据え、シニア層が安心して老後を過ごせるためのリバースモーゲージローンや、空き家対策にも寄与するリフォームローンなど、社会課題の解決に直結する独自性の高い金融商品を開発し、地域社会に新たな価値を提供し続けることが存在意義をさらに高めていくはずです。
【まとめ】
今回の第52期決算の数値から、四国総合信用株式会社は当期純利益867百万円を計上し、自己資本比率約64.3%という極めて盤石な財務基盤を維持していることが確認できました。これは、同社が長年にわたり地元金融機関と築き上げてきた確かな信頼関係と、堅実なリスク管理体制の賜物であると言える状況です。そのため、地域に密着した幅広い保証商品ラインナップと、強固な自己資本という同社の最大の強みは、今後も事業を牽引する強力な原動力となるでしょう。一方で、四国地域の人口減少や異業種参入による競争激化といった厳しい事業環境に直面していることも事実です。今後は、全国保証との提携効果を最大限に引き出しながらDXを推進し、時代の変化に即した革新的なサービスを提供していくことで、これらの課題を克服していくと考えます。地域社会の豊かな暮らしを支えるインフラとして、さらなる飛躍と持続的な成長を遂げていくと思います。
【企業情報】
企業名: 四国総合信用株式会社
所在地: 〒760-8660 香川県高松市古新町1番地7
代表者: 取締役社長 関 幹生
設立: 昭和49年9月3日
資本金: 1億円 (授権資本4億円)
事業内容: 各種個人ローンの保証業務
株主: 高知銀行、徳島大正銀行、香川銀行、全国保証 他20社
