日本のモノづくりを支える製造業において、長年培われた固有の技術力と最先端の電子応用技術の融合は、持続的な競争優位性を築くための鍵となります。港湾クレーンや発電所といった過酷な環境に耐える制御機器から、世界の半導体製造装置を支える超精密なデジタル水準器までを手掛け、独自のポジションを確立しているのが株式会社坂本電機製作所です。今回は、同社が公表した最新の第77期決算公告のデータを基に、その強固な財務体質や事業構造の強み、そして東証プライム上場グループ傘下での今後の成長戦略について、専門的な経営コンサルタントの視点から詳細に深掘りしていきましょう。
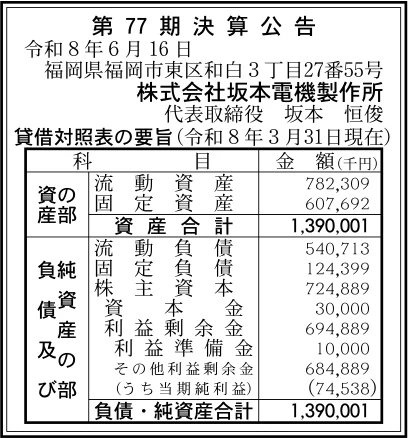
【決算ハイライト(第7期)】
| 資産合計 | 1,390百万円 (約13.9億円) |
|---|---|
| 負債合計 | 665百万円 (約6.7億円) |
| 純資産合計 | 725百万円 (約7.2億円) |
| 当期純利益 | 75百万円 (約0.7億円) |
| 自己資本比率 | 約52% |
【ひとこと】
第77期決算では75百万円の当期純利益を計上し、自己資本比率も約52%と健全な水準を維持しています。1945年の創業以来培ってきた産業用制御機器や超精密機械加工技術という強固な経営基盤に加え、近年では半導体製造装置向けデジタル水準器などの電子応用機器が成長を牽引しています。アルコニックスグループの完全子会社として、グローバル市場への展開を含めた今後の成長が非常に楽しみな企業です。
【企業概要】
企業名: 株式会社坂本電機製作所
設立: 1951年8月
事業内容: 港湾クレーンやコンベア用の産業用制御機器、各種産業向けの防爆機器の製造販売、半導体や液晶製造装置向けの装置アセンブリ、超精密機械加工部品の製造、およびデジタル水準器や傾斜計などの精密電子応用機器の開発・製造・販売
https://www.sem-sakamoto.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔産業用制御機器事業
半世紀以上にわたり、港湾ガントリークレーンやアンローダ、発電所といった極めて過酷でシビアな環境下でも長期間安定して動作する頑丈な製品を提供しています。主なラインナップとして、ジョイスティック式やハンドル式の産業用コントローラ、動作極限や自動停止を検知するリミットスイッチ(制限開閉器)があります。さらに、ホイスト用押しボタンスイッチ、産業用のベルやブザー、可燃性ガスや粉じんによる爆発事故を防ぐ耐圧防爆・粉じん防爆対応の各種機器など、安全確保に直結するインフラ系制御機器を幅広く手掛け、強固な顧客基盤を築いています。
✔精密機械加工部品事業
長年のモノづくりで洗練された超精密機械加工技術をテクノロジーの基盤とし、極めて高い寸法精度が要求される微細な加工部品の製造を行っています。最新の加工設備と熟練工の技能を組み合わせることにより、ミクロン単位の精度が求められる部品製造に対応できる体制を確立しています。この高度な加工技術は、単なる単品部品の供給にとどまらず、同社の他のコア事業である電子応用機器の筐体や精密内部パーツの製造にも直接活かされており、製品全体の高い品質と信頼性を裏付ける重要な源泉として機能しています。
✔電子応用機器事業
独自の精密センシング技術を応用した、小型・軽量・高精度なデジタル水準器や傾斜計、自動精密整準台(オートステージ)などの製造・販売を行っています。従来の気泡管水準器とは異なり、気泡位置をグラフィック表示することで直感的な調整を可能にし、作業者による計測精度のばらつきを大幅に低減するとともに作業効率を飛躍的に向上させています。これらの製品は、わずかな傾きが製品の歩留まりに直結する半導体製造装置業界や液晶装置業界を中心に圧倒的な支持を得ており、自動車産業や土木・測量現場、地すべり災害管理といった先進的な分野へも浸透しています。
✔装置アセンブリ事業
前述の超精密機械加工技術と電子制御技術を高度に融合させ、高度なシステムユニットの組み立てや調整を一括して引き受けるアセンブリ業務を展開しています。特に、非常にクリーンな環境と精密な動作制御が必要とされる半導体製造装置ユニットや液晶製造装置ユニットの受託製造において高い評価を得ています。部材の調達から加工、組み立て、最終的な精度検査までをワンストップで遂行できる体制を整えており、大手装置メーカーのアウトソーシング需要を的確に取り込むことで、安定した売上を確保しています。
✔アルコニックスグループとしてのグローバル展開と研究開発
2024年7月に東証プライム上場企業であるアルコニックス株式会社との資本業務提携を行い、完全子会社となったことで、経営基盤の社会的信用力と資金力が格段に強化されました。同社グループが有する強力なグローバルネットワークを活用し、アジア圏をはじめとする海外市場への進出を積極的に模索しています。具体的には、「SEMICON TAIWAN」などの国際的な展示会への出展を通じて自社製品の認知度を高めています。同時に、次世代の成長の柱を構築すべく、外部の研究機関や大学等と共同で先進的な新規事業創出に向けた研究開発活動にも注力している特徴を持っています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、先進技術の需要拡大と構造的なコスト上昇という、相反する二つの波に直面しています。ポジティブな側面としては、世界的なデジタル社会の進展や人工知能(AI)の急速な普及に伴い、半導体関連の製造装置市場が中長期的に拡大傾向にあり、同社が得意とする精密デジタル水準器や装置アセンブリの需要が極めて旺盛であることが挙げられます。しかしながら、一方で製造業全体に共通する深刻な熟練エンジニアの不足や高齢化、若手人材の採用難が続いており、これが技術承継の懸念材料となっています。さらに、世界的な原材料価格やエネルギーコストの激しいボラティリティ、為替の変動リスクも潜在しており、製造コストの低減と付加価値の向上の双方が常に求められる厳しい競争環境にあると言える状況です。
✔内部環境
1945年の創業から80年近くにわたり蓄積してきたモノづくりのノウハウと、福岡の本社工場および津屋崎工場の2拠点体制による強固な生産基盤は、他社の容易な追随を許さない競争力の源泉です。社内には111名の従業員を擁し、産業用制御機器の頑丈な設計技術と、デジタル水準器に代表されるハイテクな電子応用技術という、毛色の異なる二つの高度なコア技術を同居させている点がユニークな內的強みとなっています。また、東証プライム市場に上場するアルコニックスグループの一員となったことで、コンプライアンスやガバナンス体制が一段と洗練され、グループ内のシナジーを活かしたクロスセルや海外販路の開拓といった新しい成長ドライバーが内部的に醸成されつつある良好な内的環境が見て取れます。
✔安全性分析
最新の第77期決算における貸借対照表の要旨から財務の安全性を詳しく分析すると、資産合計1,390百万円に対して株主資本である純資産合計が725百万円となっており、自己資本比率は約52%という非常に健全な水準を記録していることが分かります。負債合計は665百万円であり、そのうち流動負債が540百万円、固定負債が124百万円というバランスになっており、資産と負債の調達構造は非常に安定しています。また、利益剰余金が695百万円と豊富に蓄積されている事実は、同社がこれまでの長い歴史の中でいかに堅実に利益を積み上げてきたかを如実に物語っています。当期純利益も75百万円をしっかりと確保して黒字経営を継続しており、研究開発投資や設備更新に必要な原資を自社内で十分に賄えるだけの強固な財務的クッションを有していると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、半世紀以上にわたる過酷な現場での実績に裏付けられた産業用制御機器の高いブランド力と、半導体業界でデファクトスタンダードの地位を伺う高精度なデジタル水準器の独創的な技術力にあります。これら堅牢性と超精密性という一見相反する技術を高次元で内製化している生産体制は、同社の極めて強力な武器です。さらに、東証プライム市場のアルコニックスグループの100%子会社となったことで、大企業の持つ豊富な資金力と世界的な販売網、そして高度なガバナンス機能を活用できるようになったことは、独立系時代には成し得なかった強力なアドバンテージであると考えます。
✔弱み (Weaknesses)
内部的な課題としては、売上構成が半導体製造装置業界のいわゆる「シリコンサイクル」や、インフラ・港湾関連の大型設備投資動向といった外部の景気循環に強く左右されやすいポートフォリオになっている点が挙げられます。また、111名という中規模な組織において、超精密機械加工や高度な装置組立を担う熟練工の技能が個人の経験に依存している側面があり、これらの貴重な暗黙知をどのようにシステマチックに若手社員へ承継していくかという技術承継のスピードに課題が潜在しています。さらに、製品ラインナップが多岐にわたるため、製造工程の複雑化に伴う生産管理コストの増加も弱みとなり得ます。
✔機会 (Opportunities)
今後の飛躍に向けた最大の機会は、アルコニックスグループのグローバル拠点を足場にした、海外市場への本格的な本格展開にあります。特に半導体製造の大集積地である台湾や韓国、北米市場において、同社の高精度なデジタル水準器やアセンブリ技術の需要を開拓できる可能性は非常に高いと考えられます。「SEMICON TAIWAN」等への出展はその試金石であり、現地メーカーとのダイレクトな取引拡大が期待できます。また、国内における港湾インフラの老朽化に伴うクレーン制御機器の更新需要や、DXと連動したアジャスター自動調整システムなどの新しい省力化ソリューションの市場投入も大きなチャンスとなります。
✔脅威 (Threats)
外部的な脅威として最も懸念されるのは、部品や原材料である非鉄金属や電子部品の価格高騰、およびエネルギーコストの上昇による製造原価の圧迫リスクです。これらは適切な価格転嫁が行われなければ利益率を直接的に毀損する要因となります。また、国内外の競合センサーメーカーや中国をはじめとする新興加工ベンダーによる低価格製品の台頭、それに伴う価格競争の激化も無視できません。さらに、半導体市場の一時的な冷え込みやマクロ経済の減速による主要顧客の設備投資凍結など、市場の急激なボラティリティの波が業績に急ブレーキをかけるリスクを常に内包しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、好調な半導体需要の波を確実にとらえ、主力製品である精密デジタル水準器「SELNシリーズ」の増産体制の構築と、国内外の半導体製造装置メーカーへの営業アプローチをさらに強化することが重要であると考えます。特に、アルコニックスグループの営業リソースをフルに活用し、これまでアプローチが難しかった海外の主要な大手半導体ファウンドリや装置サプライヤーに対する認知度向上とスペックイン活動を最優先で推進することが有効です。同時に、国内工場における製造工程のデジタル化や効率的な生産管理システムを導入することで、原材料費や人件費の高騰による影響を最小限に抑え、利益率の維持・向上を図る足元の収益基盤の強化を徹底することが収益の安定化に向けて有効な施策になると考えます。
✔中長期的戦略
中長期的な視点では、単なる「計測器の製造販売」というハードウェア売切型のビジネスモデルから脱却し、計測データと自動制御を組み合わせた「高付加価値なシステムソリューションプロバイダー」への進化を遂げることが重要であると考えます。具体的には、現在開発中のマルチチャンネル対応製品や、アジャスター自動調整システムをさらに発展させ、工場のスマート化や自動化ラインに組み込めるサブスクリプション型の運用保守サポートモデルなどのストック収益基盤の構築を目指すことが有効です。また、親会社であるアルコニックスとの連携をさらに深め、アジア圏に留まらない欧米市場への本格的な進出を果たすとともに、外部機関との共同研究を加速させて、次世代の自動運転やロボティクス、宇宙産業などの超精密センシングが必要とされる新領域における新規事業を確立していくことが、持続的な企業価値の向上に繋がるものと推測します。
【まとめ】
最新の第77期決算において、同社は75百万円の当期純利益を安定的に計上しており、自己資本比率約52%というバランスの取れた強固な財務体質のもとで健全なモノづくりを継続している事実が実証されています。これまでの長い歴史の中で築き上げた、港湾クレーン用制御機器の堅牢性と、半導体装置向けデジタル水準器の精密性という二つの高度なコア技術は、他社の追随を許さない圧倒的な強みと言えます。一方で、熟練工の技術承継や外部の景気循環に影響を受けやすいという構造的な課題に直面する中で、今後はアルコニックスグループとしての強力な資金力とグローバルネットワークを早期に発現させ、海外市場の開拓とビジネスモデルのシステム化を進めることが不可欠になります。今後は、強固な財務基盤とグループシナジーを原資としてグローバル展開を加速させることで、一時的な景気の波を乗り越え、世界の超精密センシング市場をリードする安定的な成長軌道を描いていくものと考えています。
【企業情報】
企業名: 株式会社坂本電機製作所
所在地: 福岡県福岡市東区和白3丁目27-55
代表者: 代表取締役 坂本 恒俊
設立: 1951年8月
資本金: 30百万円
事業内容: 港湾クレーン用およびコンベア用の各種産業用制御機器・検出器の製造、精密機械加工部品および半導体・液晶製造装置ユニットのアセンブリ、デジタル水準器や傾斜計などの電子応用機器の開発・製造・販売
株主: アルコニックス株式会社 100%
