物流業界における構造的な変革や労務環境の変化が激しさを増すなか、サプライチェーンの効率化を牽引する総合物流企業の役割が改めて見直されています。本記事では、創業から59年間にわたり強固な黒字経営を維持し続けている丸協運輸株式会社の第56期決算公告をもとに、その財務状況と経営環境を専門的な視点から分析していきます。自社車両や倉庫アセットを高度に組み合わせ、包括的な3PLや共同配送を展開する同社が、どのような財務構造を築き、どのような成長戦略を描いているのかについて、客観的な事実と専門的な考察を交えながら詳しく見ていきます。
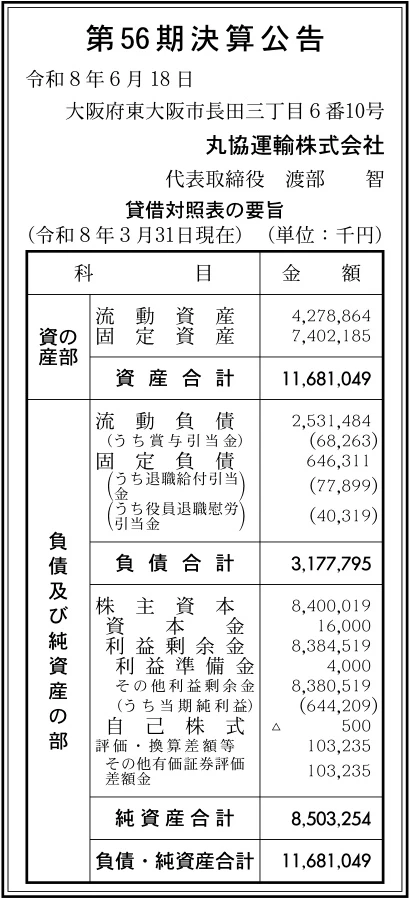
【決算ハイライト(第56期)】
| 資産合計 | 11,681百万円 (約116.8億円) |
|---|---|
| 負債合計 | 3,178百万円 (約31.8億円) |
| 純資産合計 | 8,503百万円 (約85.0億円) |
| 当期純利益 | 644百万円 (約6.4億円) |
| 自己資本比率 | 約73% |
【ひとこと】
丸協運輸株式会社の第56期決算は、当期純利益が644百万円の大幅な黒字となりました。創業以来59年の長きにわたり黒字経営を継続している同社は、自己資本比率約73%という極めて盤石な財務体質を誇っています。アセット型3PLや共同配送ネットワークなど、時代に先駆けた高付加価値な物流ソリューションが結実しており、運送・倉庫業界において卓越した安定性と成長性を見せている印象を受けます。
【企業概要】
企業名: 丸協運輸株式会社
設立: 1968年4月(創業: 1967年6月)
事業内容: 一般貨物自動車運送事業、通関業、倉庫業、不動産賃貸業、産業廃棄物収集運搬業、自動車分解整備事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔アセット型3PL(サードパーティ・ロジスティクス)事業
荷主企業のロジスティクス業務を包括的に受託し、顧客に代わって最適物流のマネジメントを行うコア事業を展開しています。全国に広がる強固な物流拠点と1,000台を超える豊富な自社車両、そして高度な自社システム開発部門を自ら保有・統合した「アセット型3PL」であることが最大の強みです。荷主企業と一体となって物流フロー全体のコンサルティングを行い、顧客サービスの向上や市場競争力の強化、劇的な物流関連コストの削減を実現する最適ソリューションを提案しています。
✔高効率・省コスト共同配送(共配)事業
全国、特に関西および中四国地区(山陽圏などを含む)を対象に、自社輸送ネットワークを網羅した高効率な共同配送システムを20年以上も前から先駆けて導入しています。自社の主要ロジスティクスセンターを幹線輸送で結び、インテリア、薬粧品、事務機器、菓子など、同業他社や異なる荷主の製品を一括して取りまとめ、同一の配送先へと計画的にお届けする仕組みを確立しています。これにより、トラック不足が深刻化するなかでも、コスト抑制と輸送品質の維持を極めて高い次元で両立させています。
✔多機能型・広域運送配送事業
荷主企業の多様なマーケティング戦略や貨物の量、形、質に応じた最適な配送サービスを提供するため、バリエーション豊かな自社車両を配備した貸切輸送を展開しています。パレット積載に適した10トンのウイング車をはじめ、ボイラーなどの重量物輸送から現地据付までを一貫して行うユニック車、運行ダイヤに正確に沿うダイヤグラム輸送用トレーラーなどを保有しています。さらに、オムニトラックスシステムにより運行管理と適切な品質維持を行う冷凍車、定温輸送用の保冷車、荷傷みを防ぐカゴテナー輸送用のパワーゲート車などを駆使し、きめ細やかな集配体制を敷いています。
✔広域ネットワーク型倉庫事業
物品を単に運ぶだけでなく、サプライチェーンの要として、大きな収容能力と高速道路のインターチェンジなどへの良好な交通アクセスを兼ね備えた自社倉庫群を多数展開しています。大阪の関西ロジスティクスセンター(北棟・南棟合計で倉庫面積約26,290㎡)や東大阪センター(倉庫面積24,808㎡)をはじめ、和歌山、千葉(東京倉庫)、栃木(北関東)、神奈川、愛知(春日井)、広島、香川、佐賀(鳥栖)など、広域にロジスティクス拠点を構え、企業の包括的なアウトソーシングニーズに柔軟に応えています。
✔自社システム(WMS・TMS)開発運用事業
運送、倉庫、海外ロジスティクスの各業務を高精度に支え、3PLを高付加価値化させるための独自の情報システム開発部門を社内に有しています。顧客ごとの物流最適化を図るため、倉庫管理システム(WMS)や輸配送管理システム(TMS)をお客さまの仕様に合わせてスクラッチで自社開発しています。フリーロケーション管理や各種ピッキング方式、柔軟な在庫引当ロジックに対応するだけでなく、ハンディターミナル用アプリも自社開発しています。開発陣がそのまま自社運用を担うため、迅速なイレギュラー対応や継続的なインテグレーションが実現しています。
✔グローバル・通関ロジスティクス事業
日本国内の枠にとどまらず、海外へのネットワークを拡大させ、国際物流と国内物流を一貫して一本化提供するグローバルロジスティクスを展開しています。1995年には中国へ進出し、独資会社である「張家港保税区丸協運輸貿易有限公司」を設立して以来、海外拠点をベースにしたスピーディーな対応力を磨いてきました。取得している通関業許可を強みに、大阪および東京の海外事業部が窓口となり、煩雑な輸出入通関手続きから国内の3PL・共同配送へのシームレスな接続にいたるまで、総合的なコスト削減策を提案しています。
【財務状況等から見る経営環境】
✔外部環境
貨物自動車運送や倉庫業界を取り巻く外部環境は、いわゆる「2024年問題」に端を発するドライバー不足の本格化や就労時間の厳格化など、極めて大きな構造的転換期を迎えています。輸送の多品種小ロット化が進む一方で、トラックの確保そのものが困難になる「トラック不足」が社会問題化しており、荷主企業にとっては自社単独での物流維持が困難になるリスクが急速に高まっています。このような状況下では、個別の企業が非効率に配送を行うのではなく、包括的な3PLアウトソーシングや、複数の荷主の貨物を集約して運ぶ「共同配送」へのニーズがかつてないほど強まっています。一方で、最低賃金の上昇に伴う労務コストの増加や、コンプライアンス遵守に対する社会的な視線の厳格化など、運送事業者にとってコンプライアンス管理や運行効率の平準化への適切な投資が不可欠な状況が続いています。このように、需要の拡大と供給の制約が複雑に交錯する、難易度の高い外部環境にあると言える状況です。
✔内部環境
内部環境を詳しく分析すると、1967年の創業から59年間にわたり「一貫した黒字経営」を継続しているという、業界において類を見ない圧倒的な歴史とブランド信用が最大の強みとなっています。また、1,000台を超える自社車両と、東西や中四国、九州の要所に配された大規模な自社倉庫群を組み合わせたアセット型の強みが強固に息づいています。特筆すべきは、これらの現場オペレーションと、社内に内製化されたシステム開発部門が完全に融合している点です。顧客ごとにWMSやTMSをスクラッチ開発し、各種EDIや多様なピッキング方式に対応させる高いシステムインテグレーション力が社内に蓄積されています。さらに、20年以上前から共同配送ネットワークを自社で構築・運用してきた実運送会社としての知見があり、これが高い可用性と定着率の高いサービス品質を組織的に支える強固な内部インフラになっていると言える状況です。
✔安全性分析
公開された第56期の財務諸表を詳細に検証していくと、資産合計11,681百万円に対して純資産合計が8,503百万円確保されており、自己資本比率は約73%という、運送・倉庫業界において驚異的とも言えるきわめて高い財務健全性を誇っていることが分かります。流動資産が4,278百万円であるのに対し、短期的な債務である流動負債は2,531百万円にコントロールされており、短期支払い能力の目安となる流動比率も約169%と十分な安全圏を確保しています。さらに、固定負債は646百万円と非常に低水準に抑えられており、その内訳も退職給付引当金(77百万円)や役員退職慰労引当金(40百万円)などが中心であり、有利子負債によるレバレッジに頼らない、極めて健全な無借金経営に近い状態が構築されています。利益剰余金が8,384百万円に達していることは、59年連続黒字という安定した利益の積み上げの結晶であり、外部環境の急激な変化や燃料高騰といったショックに対しても、揺るぎない耐久性と安全性を備えているものと言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業以来59年間にわたって築き上げてきた「連続黒字経営」という絶大な社会的信用と、自己資本比率約73%という圧倒的な財務の健全性にあります。また、1,000台超の自社車両と全国の広大な倉庫群を自らコントロールする「アセット型3PL」の推進力、および20年以上の歴史を持つ中四国・関西圏の共同配送ネットワークは他社の追随を許さない競争優位性です。さらに、顧客に合わせたWMSやTMSを社内でスクラッチ開発し、運用陣と開発陣が密に連携して高い可用性を維持できる独自の情報システム開発力を内製化している点が、他社との大きな差別化要素と言える状況です。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、自社で膨大な数の車両や広大なロジスティクスセンターを多く保有するアセット型のビジネスモデルを主軸としているため、減価償却費や固定資産税、車両の維持管理費などの固定費の比率が相対的に高くなりやすいという財務構造の側面です。そのため、マクロ経済の急激な停滞などによって社会全体の総物流量が大幅に減少した局面においては、稼働率の低下が固定費のコスト負担としてダイレクトに跳ね返りやすい性質を内包しています。また、資本金が1,600万円という小規模な設定のままであるため、会社規模や売上高の大きさに対して、見かけ上の資本金ベースでの企業規模の評価においてギャップが生じやすい側面もあります。
✔機会 (Opportunities)
事業環境における大きな機会は、物流業界の深刻なドライバー不足や2024年問題への対応として、荷主企業側で自社物流の維持を諦め、信頼できる物流パートナーへ包括的にアウトソーシングしようとする動きが加速している点です。同社が20年以上培ってきた高効率な共同配送システムは、まさにこのトラック不足を解決する決定打として、インテリアや菓子、薬粧品メーカーなどからの引き合いを一段と拡大させるチャンスを迎えています。また、一般事業主行動計画の更新を通じた有休取得率の引き上げや残業の事前承認制など、働きやすい雇用環境の整備を進めている姿勢は、他社が苦しむ若手ドライバーや優秀な物流人材の確保において、大きな優位性を発揮する機会になります。
✔脅威 (Threats)
直面している重大な脅威としては、国際情勢の緊張や為替の変動を背景とした、燃料価格の断続的かつ急激な高騰リスクが挙げられます。燃料コストの増加は運送事業の利益率をダイレクトに圧迫するため、荷主への適正な価格転嫁交渉の迅速性が常に問われる状況です。また、物流の多品種小ロット化や短納期化に伴う現場のオペレーション負荷の上昇や、他社によるデジタル投資の加速に伴うシステム競争の激化も懸念されます。中長期的には、少子高齢化に伴って国内の生産・出荷総量が縮小していくリスクや、日本の労働人口そのものが減少していくなかで、いかに自社車両を動かすドライバーの質と量を長期的に維持し続けられるかという構造的な脅威に対しても、立ち止まることなく対策を講じていくことが重要と考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、深刻化するトラック不足の社会的な波を確実に捉え、既存の関西・中四国・関東エリアを結ぶ共同配送ネットワークへの新規荷主の取り込みを最速で強化していくことが有効であると考えます。具体的には、自社車両1,000台の稼働状況や配車計画を、自社開発のTMS(輸配送管理システム)を用いて極限まで最適化し、実車率と積載効率を劇的に高めることが求められます。また、燃料高騰や労務コストの上昇に対しては、事前承認制による残業削減(月平均2時間以内)の取り組みを徹底して現場の業務改善を推進し、オペレーティングコストを抑制することが重要です。働きやすい職場環境の創出をブランディングとして前面に出し、四半期ごとの有休取得状況の部署別管理を徹底することで、優秀な若手ドライバーの採用を確実に成功させ、稼働能力の強固な維持を図っていくことが有効と考えます。
✔中長期的戦略
中長期的には、単なる運送・倉庫の枠組みを超えた「アセット型テクノロジー・ロジスティクス企業」としての地位をより確固たるものにすることが成長の鍵になると推測されます。具体的には、内製化されているシステム開発部門への投資をさらに拡大し、AIを活用した需要予測や自動配車ロジックをWMSやTMSへ新たに組み込むことで、顧客ごとにカスタマイズされるスクラッチ開発のスピードと品質をさらに高める戦略が有効です。これにより、荷主企業の基幹システムとのEDI連携をシームレス化し、一度導入したら他社へ乗り換えが困難になるほどの強固なロックイン効果を構築することが期待されます。また、1995年から進出している中国などのグローバルネットワークや通関業許可をフルに活かし、国際通関から国内の3PL・共同配送までを一元化した一貫物流サービスをパッケージ化し、荷主の海外展開を完全サポートする体制を大型化させていくことが持続可能な飛躍に寄与すると推測されます。
【まとめ】
今回の決算数値から、第56期決算において当期純利益644百万円という卓越した収益性を達成し、自己資本比率も約73%と群を抜いて強固で盤石な財務基盤をしっかりと維持している事実が明確に言えます。そのため、創業から59年間にわたって継続している黒字経営の信用力と、1,000台を超える自社車両・広大な倉庫群を自ら統合したアセット型3PLの展開力、そして独自の物流システムをスクラッチ開発できる内製化されたシステム開発部門が同社の最大の強みとなっており、2024年問題などの激動する外部環境において圧倒的な競争優位性を発揮しています。一方で、資産保有型特有の固定費負担やマクロ経済の動向、燃料高騰といった構造的な課題への注視も不可欠です。今後は、強みである人間力とデジタル開発力をベースに、共同配送網のさらなる広域化と高効率化を推進し、シームレスなグローバルロジスティクスを一本化提供することで、より強靭な企業体質への進化と持続的な飛躍を実現していくものと考えています。
【企業情報】
企業名: 丸協運輸株式会社
所在地: 大阪府東大阪市長田3-6-10(本社住所)
代表者: 代表取締役社長 渡部 智
設立: 1968年4月(創業: 1967年6月)
資本金: 1,600万円
事業内容: 一般貨物自動車運送事業、通関業、倉庫業、不動産賃貸業、産業廃棄物収集運搬業、普通・小型・自動車分解整備事業
