地域社会に根ざした金融インフラの安定と、個人の豊かな暮らしの実現において、ローン借入時の信用を補完する「信用保証業務」の役割は極めて大きくなっています。特に市場環境が目まぐるしく変化する現代において、高度な審査ノウハウと母体金融機関との強固な連携を両立させた優良な保証会社の存在は、地域経済を循環させるための重要な基盤となります。今回は、中国地方の第二地方銀行による共同事業として産声を上げ、グループでの保証債務残高が2兆円を超える規模へと成長を遂げた中国総合信用株式会社の第53期決算について見ていきます。非常に堅調な利益を弾き出した財務構造の背景と、変革期を迎えるリテール金融市場を見据えた次なる経営戦略について深掘りしていきましょう。
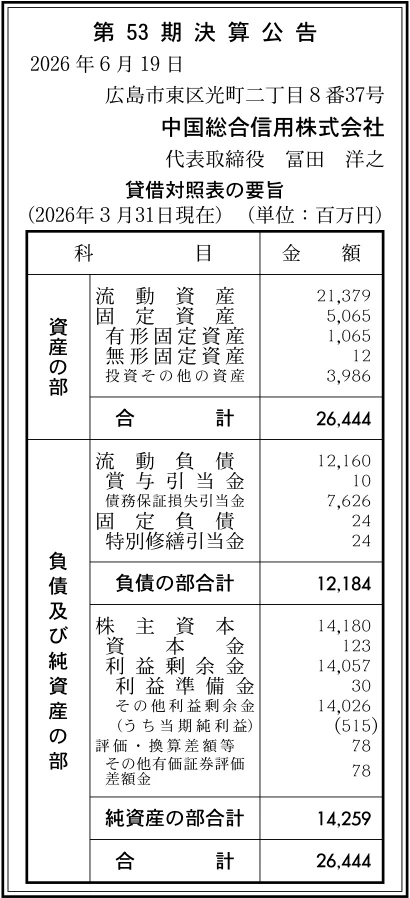
【決算ハイライト(第53期)】
| 資産合計 | 26,444百万円 (約264.4億円) |
|---|---|
| 負債合計 | 12,184百万円 (約121.8億円) |
| 純資産合計 | 14,259百万円 (約142.6億円) |
| 当期純利益 | 515百万円 (約5.2億円) |
| 自己資本比率 | 約53.9% |
【ひとこと】
中国総合信用株式会社の第53期決算は、当期純利益が515百万円と大変堅調な黒字を計上しています。資産合計26,444百万円に対し、純資産合計は14,259百万円に達しており、自己資本比率は約53.9%と非常に良好な財務健全性を維持しています。中国地方の第二地方銀行による共同事業として、50年以上にわたり培われた信用保証業務の審査ノウハウと強固な経営基盤が、安定した利益成長となって数値に表れている傾向が見て取れます。
【企業概要】
企業名: 中国総合信用株式会社
設立: 1973年(昭和48年)5月1日
事業内容: 中国地方の主要第二地方銀行が取扱う住宅ローン等の有担保ローンや、各種無担保ローンの信用保証業務を主軸とし、金銭債権買取、債権管理回収、不動産賃貸、金融コンサルティングを展開する総合信用保証企業。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔信用保証業務(有担保ローンセグメント)
個人顧客が金融機関から借り入れる巨額の資金に対して、その信用を補完する基幹サービスを展開しています。主軸となる住宅ローンでは、マイホームの土地・建物の購入や新築、増改築の資金を対象とし、最大2億円以内、最長50年以内という長期にわたる大規模な保証枠を提供しています。これに加えて、住宅資金に加えて健全な個人消費資金を最大500万円まで上乗せして利用できる「住宅ローンプラス」や、賃貸アパート・賃貸マンションの新築・増改築資金を対象とした「賃貸住宅ローン」(保証金額3億円以内、期間35年以内)、さらに生活設計や財産形成の資金として活用できる「フリー担保ローン」などを幅広く網羅しています。取引金融機関の個人向け貸出資産の健全性を支えつつ、地域の住宅取得ニーズに寄り添う高い価値を提供しています。
✔信用保証業務(無担保ローンセグメント)
手軽かつ迅速な資金ニーズに応えるため、担保を必要としない消費者ローンの保証メニューを体系的にラインナップしています。自家用車やオートバイの購入、車検・修理資金に対応する「マイカーローン」(保証金額1,000万円以内)をはじめ、入学金や授業料、下宿代といった教育資金をカバーする「教育ローン(証貸型・カード型)」では、条件を満たす場合に最大3,000万円までの高額保証枠を設けています。さらに、自宅や親族が所有する住宅のリフォームや設備機器購入を対象とした「住宅関連ローン」や、使途が自由な「フリーローン」、電化製品等の購入に幅広く活用でき、自動更新機能を備えた「カードローン」(保証金額500万円以内)などを揃えており、母体銀行のリテール収益機会の最大化を支援しています。
✔金銭債権買取業務及び債権管理回収業務
信用保証の枠組みにとどまらず、金融機関が保有する金銭債権の直接的な買取業務や、長年培った確かなノウハウに基づく債権管理回収業務を展開しています。債権管理回収業に関する特別措置法(サービサー法)第12条第1号に定める特定金銭債権の適切な管理および回収実務を適正に遂行できる体制が整備されており、金融インフラの健全化に大きく寄与しています。万が一、ローンの借り入れ顧客が何らかの理由で返済できなくなった際には、銀行からの請求に基づいて同社が速やかに残金を一括して代位弁済し、求償権を取得します。その後は、顧客や連帯保証人の生活実態に寄り添いながら、無理のない返済計画を個別に相談して策定していく丁寧な再生支援アプローチを実践しています。
✔ビッグデータ活用によるスコアリング審査事業
創業から50年以上の長きにわたり蓄積されてきた膨大な信用保証の実績データを最大限に利用し、独自の高度な審査ノウハウである「スコアリングモデル」を構築・運用しています。これにより、過去の取引履歴や属性情報を多角的に解析し、リスクを科学的にコントロールしながらも、業界トップクラスの高い承諾率を実現しています。過去には業界に先駆けて無担保・無保証人の個人向けローンを取り扱うなど、常に先進的な審査手法への挑戦を続けてきた歴史があり、このビッグデータ活用によって幅広い顧客層を融資取引の対象として取り込むことに成功しています。母体銀行に対して、優良なリテール貸出資産の増強と安定した収益拡大の機会を同時に提供する仕組みを機能させています。
✔不動産賃貸業及び全国展開を担うグループアライアンス事業
安定した財務基盤のもと、広島本社のある「MerryGate光町」などの自社保有プロパティを活用した堅実な不動産賃貸業を展開し、本業以外のストック型キャッシュフローを強固に内製化しています。また、2018年にはグループのさらなる事業領域拡大を目指して子会社のMG保証株式会社を設立しており、これが同社グループの広域戦略を担う強力なエンジンとなっています。中国総合信用が長年培ってきた保証ノウハウをパッケージ化し、子会社を通じて全国の地域金融機関との緊密なアライアンスを拡大させた結果、グループ全体の保証債務残高は2兆円を突破する驚異的なスケールへと発展しており、地方発の保証会社として全国にそのプレゼンスを広げています。
【財務状況等から見る経営環境】
✔外部環境
現在の信用保証および地方リテール金融業界を取り巻く外部環境は、日本国内、特に中国地方における少子高齢化の加速や人口減少の進行により、住宅取得層の絶対数が減少傾向をたどる厳しい経営環境にあります。そのため、地方銀行や第二地方銀行の間では、個人向け貸出の獲得競争が激化しており、保証会社に対しても承諾率の向上や、多様化するライフスタイルに適合した斬新な商品・サービスの開発要請が強まる側面があります。一方で、デジタル技術の急速な進展やモバイル端末を通じたローン申込の普及にともない、審査のスピード改革や非対面での手続き簡素化など、利便性の追求が必須の潮流となっています。さらに、地政学リスクの高まりやインフレにともなう実質賃金の動向など、個人の生活設計に不確実性をもたらす要因が多いため、マクロ経済の動向に応じた緻密な与信管理が強く求められる状況です。
✔内部環境
内部環境の観点からは、島根銀行、トマト銀行、もみじ銀行、西京銀行という中国地方に確固たる本店を置く主要な第二地方銀行が主要株主であり、これら金融機関との間で極めて強固な連携関係と、安定した既存の受注パイプラインを確立していることが最大の強みとなっています。社内には広島本社のほか、岡山分室、松江営業所を戦略的に配置し、各母体銀行の営業現場へスピーディーに質の高い保証商品や金融コンサルティングを提供する密着型のサポート体制が敷かれています。また、子会社のMG保証を通じて全国の金融機関へと営業基盤を拡大させている点も、ローカル市場の限界を打破する強力な内部リソースであると考えます。しかし業務の性質上、景気の変動にともなう代位弁済リスクを常に引き受ける必要があるため、貸借対照表の流動負債において「債務保証損失引当金」を7,626百万円という多額の規模で計上しており、この引当金原資の最適管理が持続的な組織運営における継続的なテーマとなっています。
✔安全性分析
第53期決算における貸借対照表から財務の安全性を詳細に分析すると、資産合計26,444百万円に対し、負債合計は12,184百万円にとどまっており、純資産合計として14,259百万円という潤沢な自己資本を蓄積していることが確認できます。これにより、長期的な経営の安定性を担保する自己資本比率は、保証業界の中でも極めて健全かつ高水準な数値である約53.9%を弾き出しています。過度な有利子負債による外部レバレッジに頼ることなく、自社の強固な株主資本と利益剰余金によって資産が構成されているため、経営リスクは非常に低水準に抑えられていると言える状況です。また、流動資産21,379百万円に対して流動負債は12,160百万円を計上しており、短期的な支払い能力を示す流動比率の観点からも、十分な手元流動性と支払余力が確保されています。この強固な財務体質があるからこそ、万が一の代位弁済急増局面においても動じることなく金融インフラとしての盾の役割を全うでき、中長期的な信頼性を揺るぎないものにしています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、中国地方を代表する第二地方銀行4行を主要株主に持つ圧倒的な社会的信用力と、自己資本比率約53.9%に裏付けられた卓越した財務健全性にあります。この極めて強固な基盤があるため、金融市場が激しく動揺する局面においても、安心して業務を委託できる優良保証会社としての地位を維持することが可能です。さらに、1973年の創業以来50年以上にわたり蓄積された信用保証の膨大なデータ資産と、それを具現化した独自のスコアリングモデルにより、高い承諾率と適切なリスク管理を両立させる与信技術を有しています。また、子会社MG保証との二頭体制により、グループの保証債務残高を2兆円超にまで増強させたスケールメリットも、強固な収益力を形成するための強力なエンジンになっていると言える状況です。
✔弱み (Weaknesses)
圧倒的な安定感を誇る一方で、信用保証というビジネスモデルの特性上、業績の大部分が中国地方の母体銀行の貸出動向や地域的な経済成長率、融資需要の波に強く左右されやすい構造が内部的な弱みとして挙げられます。また、個人の生活設計資金や住宅ローンの保証を引き受けることは、雇用情勢の悪化や突発的な景気後退が発生した際に、一転して巨額の代位弁済請求を被るリスクと表裏一体の関係にあります。そのため、第53期のバランスシートにおいても、流動負債の大部分を占める7,626百万円の債務保証損失引当金を恒常的に積み増しておく必要があり、この多額の引当金維持に伴う資金の固定化や、回収困難な債権管理業務にかかる法的な専門スタッフの人件費負担が、収益のさらなる高効率化を制限する側面があると考えます。
✔機会 (Opportunities)
中長期的には、デジタル技術の飛躍的な進展により、金融機関と連携したWeb完結型のスピーディーな無担保ローン市場が急速に拡大している点が大きな機会となっています。同社が有する高度なスコアリング技術をAPI等を通じて親和性の高い外部のデジタル金融サービスと接続すれば、さらなる承諾プロセスの高速化と効率化を達成することが可能です。また、子会社のMG保証株式会社を通じた全国の地域金融機関とのアライアンス展開は、人口減少が著しい中国地方の地盤から脱却し、日本全国の旺盛なリテール資金需要をダイレクトに取り込むための巨大な成長フロンティアを提供しています。50年ローンに代表される超長期の住宅取得支援ニーズの広がりも、新たな商品提案を行うための好機です。
✔脅威 (Threats)
外部的な脅威としては、地盤とする中国地方における深刻な少子高齢化・人口減少の加速により、基幹商品である住宅ローンやマイカーローンの潜在的な市場パイそのものが中長期的に縮小していくリスクが挙げられます。また、物価高騰に伴う実質賃金の伸び悩みや、地政学リスクの緊迫化、金利の先行き不透明感は、個人消費者の借り入れ意欲を減退させ、保証残高の伸び悩みを招く危険性を孕んでいます。さらに、近年、ネット銀行や大手メガバンク、非銀行系の大手フィンテック企業が、圧倒的な低価格金利や独自のAI審査を武器に地方の個人ローン市場への直接的な攻勢を一段と強めており、母体銀行を通じた既存のシェアを奪いかねない激しい獲得競争が常に推測されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、今回の決算で示された515百万円という堅調な当期純利益と、自己資本比率約53.9%の豊富な財務余力を最大限に活用し、激化するリテール金融市場での競争を勝ち抜くための「審査プロセスのDX(デジタルトランスフォーメーション)化と承諾率の即時最適化」へ投資を集中させることが極めて有効であると考えます。具体的には、母体4行との間でオンライン接続されている保証依頼・承諾のシステムをさらに高度化し、ビッグデータを駆使した自動審査スコアリングモデルをリアルタイムでアップデートする体制を敷くことが重要です。これにより、これまで審査に時間を要していた複雑な職歴や多重ニーズを持つ顧客層に対しても、正確なリスク試算に基づいた迅速な回答が可能となり、ネット銀行等へ流出しがちであった若年層のローン需要を母体銀行の窓口で確実にせき止める効果が期待されます。同時に、住宅ローンプラスや、最大3,000万円まで保証可能な教育ローンの高付加価値性を前面に出した共同キャンペーンの実施を提案し、短期的な保証料収入の確実な増強を図っていくと推測されます。
✔中長期的戦略
中長期的には、少子高齢化が進む地域市場の限界を見据え、単なる特定の地方銀行の「専属保証会社」という枠組みを超えた「全国対応型の高度与信ソリューション・プラットフォーム企業」への完全な転換を遂げることが重要であると考えます。具体的には、子会社のMG保証株式会社の営業インフラを全面的に拡張し、中国地方以外の全国の第一地方銀行や地方銀行、さらには信用金庫にいたるまで、同社が50年間蓄積してきた高品質な保証審査アルゴリズムをクラウドサービス(BaaS:Banking as a Service)の形態で提供し、保証残高のさらなる積み増しを牽引することが有効です。また、金融コンサルティング業や金銭債権買取業務の機能を深化させ、母体銀行が抱える老朽化債権のオフバランス化や流動化をトータルで支援するストック型のビジネスを構築し、現在の約53.9%という財務体質を中長期的に大きく向上させていくことが求められます。これらを通じて、強固な母体銀行との絆をデジタルアセットと融合させ、2兆円を超えたグループの保証債務残高を次なる次元へと成長させる、強靭な多角化ビジネスポートフォリオを確立していくと考えます。
【まとめ】
中国総合信用株式会社の第53期決算は、当期純利益515百万円を計上するとともに、自己資本比率は約53.9%という、極めて強靭な財務健全性と抜群の安定経営を維持している事実が浮き彫りになりました。そのため、地域金融の構造改革や金利変動といったボラティリティの高い外部環境下にあっても、過度な有利子負債に依存することなく、自社の豊富な資金力を背景に、次世代へのデジタル投資やアライアンス強化といった成長投資をすべて自己資本の範囲内で柔軟に完遂できる点が最大の強みと言えます。一方で、個人向けローンのオンライン化の加速や、子会社MG保証を通じた全国規模での営業基盤の拡大は、独自の審査スコアリング技術を持つ同社にとって、さらなる飛躍を遂げるための最大の事業機会となっています。今後は、母体銀行4行との強固な信頼の絆を大切にしながらも、サービスのDX化と広域展開を徹底して推し進めていくことで、地域の安心・安全な金融インフラを足元から力強く支え、持続可能なリテール金融の未来を切り拓くトップランナーとして、揺るぎない成長を遂げていくものと考えています。
【企業情報】
企業名: 中国総合信用株式会社(略称:ちゅうそうしん)
所在地: 〒732-0052 広島市東区光町二丁目8番37号(MerryGate光町)
代表者: 取締役社長 冨田 洋之
設立: 1973年(昭和48年)5月1日
資本金: 123百万円
事業内容: 信用保証業務、金銭債権買取業務、債権管理回収業務、不動産賃貸業、金融コンサルティング業
株主: 株式会社島根銀行、株式会社トマト銀行、株式会社もみじ銀行、株式会社西京銀行
