日本全国で医療DX(デジタルトランスフォーメーション)の波が急速に加速するなか、医療機関における情報システムの刷新は、経営効率化と患者サービス向上の双方を達成するための極めて重要な経営課題となっています。特に2030年に向けた電子カルテ導入目標や電子処方箋の普及など、国の制度的後押しも加わり、医療ITベンダーの役割はかつてないほど高まっています。今回は、関西を拠点に独自の電子カルテシステムを展開し、医療機関のベストパートナーとして躍進を続ける株式会社医療情報システムの第30期決算について見ていきます。堅調な黒字を維持する同社の財務構造の背景と、変革期を迎える医療IT業界を見据えた戦略的アプローチを深掘りしていきましょう。
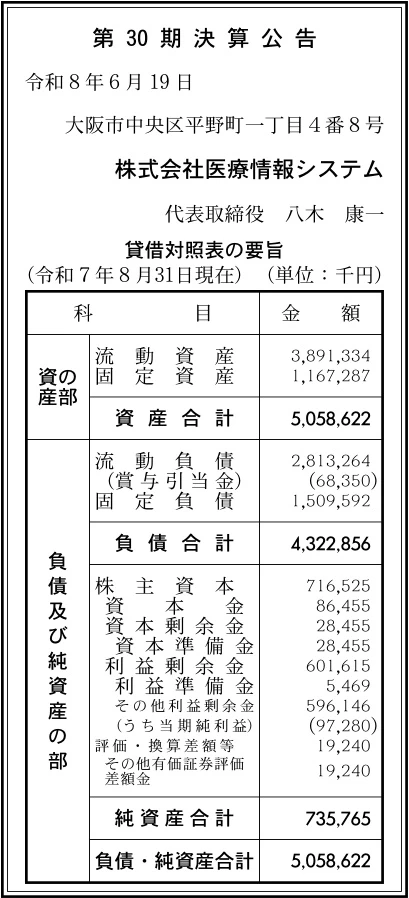
【決算ハイライト(第30期)】
| 資産合計 | 5,059百万円 (約50.6億円) |
|---|---|
| 負債合計 | 4,323百万円 (約43.2億円) |
| 純資産合計 | 736百万円 (約7.4億円) |
| 当期純利益 | 97百万円 (約1.0億円) |
| 自己資本比率 | 約14.5% |
【ひとこと】
株式会社医療情報システムの第30期決算は、当期純利益が97百万円と黒字を維持しています。資産合計5,059百万円に対し、純資産合計は736百万円となっており、自己資本比率は約14.5%です。中小規模病院向けの自社製電子カルテ『ウェブカルテⅡ』の開発・販売や富士通製品のサポートを通じ、医療DXの推進力として安定的な収益基盤を確立している第一印象を受けます。
【企業概要】
企業名: 株式会社医療情報システム
設立: 1996年4月11日(コスミック販売株式会社として設立、1999年に現社名へ変更)
事業内容: 電子カルテシステムや医事会計システムをはじめとする医療機関向け情報システムの開発、販売、導入支援、および保守サポートを一元的に提供するITソリューション企業。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自社パッケージ開発・販売事業(ウェブカルテⅡ®)
〜200床程度の中小規模病院を主な対象層として、使いやすさと運用しやすさを追求した自社製電子カルテシステム『ウェブカルテⅡ』の開発および販売を行っています。この製品はライセンスフリー形式を採用しており、初めて電子カルテを触るスタッフでもインターネット感覚で直感的に操作できる視認性の高い画面構成が特徴です。また、システム導入後の機能追加や改善にともなうパッケージ追加費用が不要な成長型システムモデルを敷いており、病院側の買い換え負担を大幅に軽減する高付加価値を提供しています。さらに、同一法人内における介護システムとの連携やリハビリ支援システムとのシームレスなデータ同期を実現しており、医療と介護の多職種間でのスムーズな情報共有化を強力に支援しています。
✔医療情報システム総合販売事業
自社パッケージのみならず、業界最大手の富士通製ヘルスケアソリューションの有力なディーラーとして、中規模病院向けの『HOPE LifeMark-MX』やクラウド型の『HOPE Cloud Chart II』、有床診療所向けの『HOPE LifeMark-TX』といった多彩な電子カルテシステムを幅広く販売しています。これに加えて、累計5万件以上の豊富な導入実績を誇る医療事務システム(医事会計システム)『HOPE SX-T』や、介護現場の快適な運用を支える『HOPE LifeMark-WINCARE』シリーズも取り扱っています。グループ会社である株式会社アイアコスが開発したインフルエンザ予防接種予約システム『フルショットアイ』や診療予約システム『テルミーアイ』などもラインナップに含めており、医療機関の規模や業務要件に応じた全体最適なITインフラの提案・構築を実行しています。
✔導入支援およびカスタマイズ業務
医療機関へ情報システムを導入するにあたり、個々の病院の実状や現行の運用フローを綿密にヒアリングし、最適なシステム構成の設計から本稼働にいたるまでの全プロセスを網羅的にサポートしています。具体的には、契約から本稼働までのおよそ6か月間の期間において、現行の運用フローの見直し、マスタ構築、操作の院内周知、リハーサル準備などを顧客と一体となって進めていきます。調剤、検体検査、外注検査、栄養管理、PACS、RIS、透析、ナースコールといった多様な部門システムとの標準インターフェイスを用いた柔軟な接続(マルチベンダー連携)を可能にしており、医師指示簿の一括Do機能やバイタル一括実施入力など、各部門の作業負荷を劇的に軽減する業務カイゼンを実現しています。
✔保守サポートおよびサプライ用品販売事業
システム稼働後において、ハードウェアとソフトウェアの双方に関わるトラブルや障害に対して迅速に対応できるよう、窓口を一本化させた高度なテクニカルサポート体制を敷いています。緊急のトラブル対応や日常的なシステム確認をスピーディーに行うため、セキュアなインターネットVPNを活用したオンライン遠隔保守を標準構成としており、システムダウンのリスクを最小限に抑える可用性を追求しています。万が一のサーバ障害に備えてサーバ二重化や外部ディスク(NAS・クラウド)への自動データ保存といったバックアップ体制を標準で組み込んでおり、往診先や訪問診療先からモバイルPCを用いてカルテを安全に参照・更新できるリモートメンテナンス環境も提供しています。また、システム運用に伴う各種サプライ用品の継続販売も手がけており、ストック型の安定した顧客関係性を維持しています。
✔全国営業・開発ネットワーク体制
大阪市中央区の本社および大阪サテライトオフィスを中核拠点としながら、日本の主要都市へ戦略的に営業・開発拠点を網羅しています。具体的には、首都圏をカバーする東京営業所や千葉営業所、九州エリアを統括する福岡営業所や鹿児島営業所、さらに沖縄営業所を配置し、地域に密着した迅速な営業・導入支援活動を展開しています。また、製品開発の心臓部として広島開発センターを擁しており、現場の医師や看護師の声を素早く自社パッケージの機能追加やレベルアップへ反映できる体制を構築しています。これにより、単なるシステム販売会社にとどまらず、全国規模で高品質な医療ITソリューションを安定的かつ継続的に供給できる強固な組織構造を確立しています。
【財務状況等から見る経営環境】
✔外部環境
現在の医療IT業界を取り巻く外部環境は、政府が強力に主導する「医療DX」の推進や電子カルテ導入の原則義務化目標、さらにはオンライン資格確認や電子処方箋の導入に対する補助金制度など、かつてない規模の強力な制度的追い風が吹き荒れる経営環境にあります。そのため、これまでIT化が遅れていた中小規模の病院や有床診療所において、システムの新規導入やクラウド化への移行ニーズが爆発的に高まる傾向が見て取れます。一方で、医療情報は極めて機密性の高い個人情報であるため、厚生労働省のガイドラインに準拠した強固なサイバーセキュリティ対策やシステム標準化(HL7 FHIR等の規格対応)がベンダー側に厳格に求められる側面があります。さらに、地域包括ケアシステムの深化に伴い、病院内にとどまらず近隣の介護施設や他医療機関とセキュアにデータを共有できる「地域医療連携」の構築が強く要請されている状況です。
✔内部環境
内部環境に目を向けると、単体での売上高が63億円を超え、グループ全体では68億円を超える強固な事業実績を確立しており、197名におよぶ優秀な従業員を擁する中堅医療ITベンダーとしての確固たる地位を築いています。自社パッケージである『ウェブカルテⅡ』という強力な独自IP(知的財産)を保有しているため、開発から販売、オンラインVPNによる保守サポートまでを一気通貫で内製化でき、他社製品との差別化を容易にしています。また、「健康経営優良法人2025」の認定を受けるなど、従業員のエンゲージメント向上と健全な労働環境の整備に成功しており、これが高品質なシステム開発と丁寧な顧客サポートの源泉となっています。しかし一方で、全国に営業・開発拠点を多数配置し、個別の病院ごとに数か月におよぶ導入ワーキングやマスタ構築を行うビジネスモデルであるため、人件費や拠点維持費といった固定費の比率が高くなりやすく、人材の稼働率最適化が組織運営上の重要なテーマとなっています。
✔安全性分析
第30期決算の貸借対照表から財務の安全性を詳細に分析すると、資産合計5,059百万円に対し、純資産合計は736百万円となっており、長期的な財務の健全性を示す自己資本比率は約14.5%の数値を示しています。これは一般的なソフトウェア企業やITベンダーの平均値と比較するとやや低めの水準であり、負債合計が4,323百万円にのぼることから、財務レバレッジを高く効かせた積極的な事業拡大フェーズにある経営状態であると言えます。しかし、資産の内訳を見ると、流動資産が3,891百万円と総資産の約77%を占めており、手元流動性が非常に高い筋肉質なバランスシートが形成されている側面が見て取れます。短期的な支払い義務を示す流動負債2,813百万円に対し、流動資産はそれを大きく上回っており、短期の支払能力を示す流動比率は約138%を確保しているため、当面の資金繰りに関するリスクは低く、当期純利益97百万円という確実な利益の蓄積が進んでいることから、総合的な財務の安全性は一定の安定圏内にコントロールされていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、〜200床程度の中小規模病院に特化した自社製電子カルテ『ウェブカルテⅡ』の圧倒的な製品競争力とコスト優位性にあります。ライセンスフリーやソフト買い換え不要といった病院経営者に寄り添ったパッケージモデルは、長期的なランニングコストを低減したい顧客にとって極めて強力な訴求力を持っています。さらに、富士通ブランドのヘルスケアソリューションを組み合わせたマルチベンダー提案が可能である点や、自社で開発からオンラインVPNによる遠隔保守までを一元的に提供できるサポート体制の強固さ、そして全国に網羅された営業・開発センターによる地域密着の機動力と信頼の高さが、競合に対する決定的な優位性になっていると言える状況です。
✔弱み (Weaknesses)
安定した黒字を確保している一方で、自己資本比率が約14.5%と低水準にとどまっており、流動負債および固定負債の総額が4,323百万円にのぼるなど、財務の安全性においてやや負債依存度が高い構造が内部的な弱みとして挙げられます。また、個々の医療機関のニーズに合わせた柔軟な部門システム連携(マルチベンダー接続)や複雑なマスタ構築、長期間におよぶ導入支援ワーキングは、相応の熟練したシステムエンジニアやインストラクターの手作業に強く依存する労働集約的な側面を持っています。そのため、全国の多角的な拠点を維持するための固定費や、法改正時のシステム改修にかかる開発リソースの逼迫が、短期的な収益性を圧迫しやすい組織構造の側面があると考えます。
✔機会 (Opportunities)
中長期的には、国の政策として推進される「医療DX令和ビジョン2030」に伴う電子カルテの普及義務化目標や、オンライン資格確認・電子処方箋の標準化に向けた各種補助金制度の拡充が、同社にとってこれまでにない巨大な市場拡大の機会をもたらしています。特に、地域医療連携の緊密化や医療・介護データの統合ニーズの高まりは、同一法人内での介護システムやリハビリシステムとの連携を標準機能として備える『ウェブカルテⅡ』の独自の特徴を最大限に活かせる絶好の機会です。クラウド型電子カルテの需要が中小病院や有床診療所の間でも急速に浸透している現在の市況は、新規の顧客層を一気に開拓するための戦略的転換期であると推測されます。
✔脅威 (Threats)
外部的な脅威としては、医療DXの特需を狙って大手のメガITベンダーや新興のクラウド専業電子カルテベンダーが、中小規模の医療市場に対して破格の低価格戦略やサブスクリプションモデルを引っ提げて攻勢を強めており、市場獲得競争が一段と激化している点が挙げられます。また、医療機関を標的としたランサムウェアなどのサイバー攻撃が世界的に深刻化するなかで、オンライン保守やクラウドデータを守るためのセキュリティ対策コストが年々跳ね上がっており、ベンダー側の利益を圧迫する要因となっています。さらに、IT業界全体で深刻化している高度なエンジニアや医療情報技師の争奪戦において、採用コストの上昇や人材流出のリスクが常に推測されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、今回の決算で実証された97百万円の当期純利益と、約138%の流動比率による手元資金の流動性を最大限に活用し、国が推進する電子処方箋や電子カルテ情報共有サービス(HL7 FHIR規格対応)への「医療DX完全適合化投資」を最優先で実行することが極めて有効であると考えます。具体的には、自社製品である『ウェブカルテⅡ』の標準オプションとしてこれらの最新の医療DX機能を迅速に実装し、既存の導入病院に対するバージョンアップ提案を加速させることで、顧客の満足度向上と囲い込みを同時に達成することが重要です。また、メガITベンダーとの差別化を明確にするため、富士通製医事システム『HOPE SX-T』やORCA等との接続性をさらに磨き上げ、レセプト審査支援や請求漏れチェック機能の自動化を強化することで、病院の経営支援に直結する付加価値を前面に出した新規開拓営業を展開することが求められます。あわせて、全国の営業所間で導入ノウハウを共通化し、契約から本稼働にいたる6か月間のリードタイムをさらに短縮させる業務効率化に着手していくと推測されます。
✔中長期的戦略
中長期的には、単なる電子カルテの「ソフトウェア販売・保守ベンダー」という位置づけから、地域の医療と介護をデジタルで包括的につなぐ「地域包括ケアITプラットフォームプロバイダー」への完全な進化を遂げることが重要であると考えます。具体的には、現行の『ウェブカルテⅡ』が持つ介護システム連携や訪問診療先からのセキュアなインターネット接続利用の実績をベースに、クラウドネイティブな次世代型『ウェブカルテCloud(仮称)』の開発へ投資し、サーバ設置型インフラを自社で抱えたがらない小規模な有床診療所やクリニックチェーンへのアプローチを強化することが有効です。これにより、ハードウェアの老朽化更新コストを削減しつつ、定額サブスクリプションによる強固なストック型の収益構造へとシフトし、現在の自己資本比率約14.5%という財務体質を中長期的に大きく向上させていくことが可能となります。そのためには、広島開発センターの機能を拡張し、生成AIを活用したカルテ記載の自動音声入力や看護記録の転記レス化など、圧倒的な現場カイゼンをもたらす先端技術の実装を急ぎ、競合他社が容易に追随できない唯一無二の医療ITエコシステムを確立していくと考えます。
【まとめ】
株式会社医療情報システムの第30期決算は、当期純利益97百万円の黒字を計上し、総資産5,059百万円に対する自己資本比率は約14.5%と財務レバレッジを活かした積極的な事業展開を行っている事実が明らかになりました。そのため、流動資産の豊富さを武器に短期の支払能力をしっかりと担保しつつ、医療DXの特需という絶好の経営環境変化に対して機動的な拠点拡張や製品開発を推進できる点が最大の強みと言えます。一方で、電子カルテ導入の原則義務化や地域医療連携の強化といった社会構造の変革は、コスト優位性と多職種連携機能を備えた『ウェブカルテⅡ』を展開する同社にとって、飛躍的なシェア拡大を遂げるための最大の事業機会となっています。今後は、自社製パッケージの圧倒的な使いやすさと富士通製品の総合力を高度に融合させ、クラウド対応の加速やセキュリティ体制のさらなる高度化を徹底していくことで、日本の医療DXを足元から支えるベストパートナーとして、持続的な成長と企業価値の向上を遂げていくものと考えています。
【企業情報】
企業名: 株式会社医療情報システム
所在地: 〒541-0046 大阪市中央区平野町1丁目4番8号 IJSビル
代表者: 代表取締役社長 池下 卓男(代表取締役会長 八木 康一)
設立: 1996年4月11日(コスミック販売株式会社として設立)
資本金: 86百万円
事業内容: 電子カルテシステム(ウェブカルテⅡ等)や医事会計システム、介護事業者支援システム等の医療機関向け情報システムの開発、販売、導入支援、およびオンラインVPN等を用いた保守業務
