企業の持続可能性が厳しく問われる現代において、廃棄物の適正処理や資源循環を担う環境関連企業の役割は、かつてないほど重要性を増しています。今回は、長野県を拠点に産業廃棄物の廃液処理から独自の資源循環事業までを幅広く展開し、東証プライム市場上場のTREホールディングスグループの一員でもあるイコールゼロ株式会社の第56期決算を紐解きます。堅調な利益水準を維持する同社の財務状況から、循環型社会のインフラを支えるビジネスモデルの強みと、未来に向けた戦略的展望について深掘りしていきましょう。
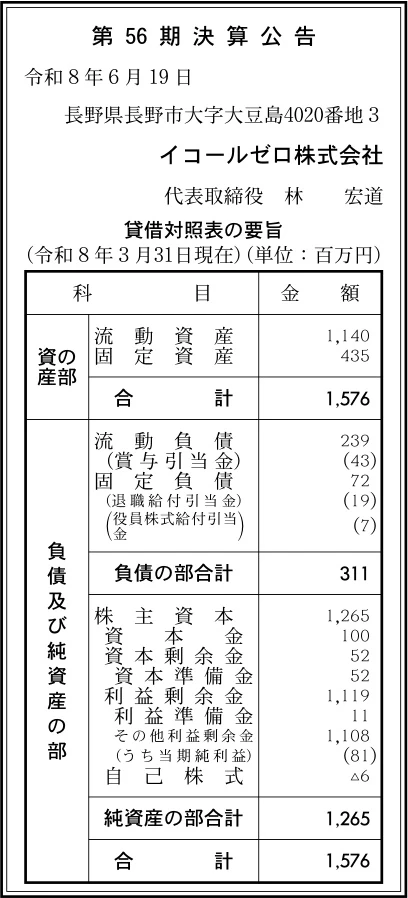
【決算ハイライト(第56期)】
| 資産合計 | 1,576百万円 (約15.8億円) |
|---|---|
| 負債合計 | 311百万円 (約3.1億円) |
| 純資産合計 | 1,265百万円 (約12.7億円) |
| 当期純利益 | 81百万円 (約0.8億円) |
| 自己資本比率 | 約80.3% |
【ひとこと】
イコールゼロ株式会社の第56期決算は、当期純利益が81百万円と堅調な業績を示していることが見て取れます。ここで特に注目すべきポイントは、純資産が1,265百万円に達し、自己資本比率が約80.3%という極めて高い水準を維持している点にあります。この強固な財務基盤を背景に、設備産業として不可欠な各種処理施設の拡充や、独自の資源循環事業への積極的な投資が継続可能であると言える状況です。循環型社会の構築に向けた、同社の安定した経営基盤の強さがはっきりと表れた決算内容となっています。
【企業概要】
企業名: イコールゼロ株式会社
設立: 1968年1月
事業内容: 産業廃棄物の収集運搬・中間処理、一般廃棄物回収事業、並びにSSプロセス等を用いた重金属回収・有価物買取などの資源循環事業を展開する総合環境サービス企業。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔産業廃棄物事業(中間処理・廃液処理)
製造業の表面処理工程などから排出される廃酸や廃アルカリ等の廃液を主軸とし、中和・凝集沈殿処理や脱水処理、生物処理などを1日あたり最大160立方メートルの規模で実施しています。特定有害物を含む特別管理産業廃棄物の安全かつ迅速な処理技術を提供しています。
✔産業廃棄物事業(収集運搬業)
耐酸性ローリー車やパワープロベスター車など、廃棄物の性状に応じた多様な特殊車両を保有し、関東・中部・関西など広範囲にわたる18都府県の収集運搬許可を取得しています。デジタルタコグラフやアルコールチェッカーを用いた厳格な安全管理体制のもと、専門資格を持つスタッフが運搬を担っています。
✔一般廃棄物事業
長野市をはじめとする地元自治体からの許可を受け、事業所や飲食店から排出される営業ごみの定期回収や、引越し等の粗大ごみ回収を実施しています。また、医療機関からの医療ごみ回収や、遺品整理士による遺品整理・生前整理など、地域住民の生活に密着したきめ細やかなサービスを提供しています。
✔資源循環事業(SSプロセス・有価物買取)
単なる処理にとどまらず、硫化物法を応用した独自の「SSプロセス」を活用し、メッキ廃液などの重金属含有廃液からニッケルや銅などの有用金属を高品位なスラッジとして回収しています。さらに、廃棄プリント基板やメッキ治具からの貴金属回収など、徹底した有価物買取の提案を通じて循環型社会の構築に寄与しています。
✔ゼロストップサービスと環境計量証明事業
廃棄物の排出事業者に対し、行政報告の事務処理から最適な処理スキームの提案までを一括して請け負う「ゼロストップサービス」を展開しています。これに加え、自社で環境計量証明事業の登録を有しており、廃液や土壌の高度な分析機能によって科学的根拠に基づいた適切なリサイクル提案を行うことができる点が独自の強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
近年、世界的な脱炭素化の流れやSDGsの浸透により、あらゆる企業に対して環境負荷の低減を求める社会的な要請が急速に高まっています。そのため、製造業を中心とする多くの顧客企業において、単に廃棄物を処分するだけでなく、リサイクルや資源の再利用を前提とした処理スキームの構築が急務となっています。一方で、廃棄物処理に関する法規制は年々厳格化しており、適正な処理体制やコンプライアンスを維持できない業者は市場から淘汰される傾向が見て取れます。さらに、地政学的リスクに伴うレアメタルなどの資源価格の高騰も環境ビジネスに大きな影響を与えており、高度な有用金属の回収技術を持つ企業にとっては強い追い風となっていると言える状況です。
✔内部環境
同社においては、長年にわたる廃棄物処理の実績に基づくノウハウに加え、2015年にタケエイグループ(現TREホールディングス)に参画したことで、業界トップクラスの強固な経営基盤と高い信用力を獲得しています。そのため、高度な安全管理基準や法令遵守の体制を組織全体で共有・実践できる強力な内部体制が構築されていると考えます。さらに、SSプロセスに代表される独自の重金属回収プラントを有しており、他社との明確な差別化を図ることに成功しています。一方で、多数の特殊車両や大規模な処理プラントを安定的に稼働させるための維持管理費用の負担や、特定化学物質作業主任者などの有資格者の継続的な育成が、組織運営上の重要なテーマとなっていることが推測されます。
✔安全性分析
第56期決算の貸借対照表から安全性を分析すると、純資産合計が1,265百万円に対して総資産が1,576百万円となっており、自己資本比率は約80.3%という極めて高い水準を誇っています。そのため、中長期的なプラント改修や新規のリサイクル技術開発に向けた巨額の資金投下を、外部からの有利子負債に過度に依存することなく自己資金で賄うことができる健全な財務体質であると言えます。また、流動資産1,140百万円に対して流動負債は239百万円にとどまっており、短期的な支払い能力を示す指標においても十分な余裕が確認できます。このことから、資金繰りの懸念は極めて低く、突発的な経済環境の変化にも柔軟に対応しうる強固な経営基盤が整備されていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、約80.3%という高い自己資本比率に裏打ちされた強固な財務体質と、東証プライム市場上場のTREホールディングスグループという強力なバックボーンを有している点にあります。そのため、多額の初期投資が必要となる高度な廃液処理施設の維持管理や、新たな金属回収技術への研究開発を安定的に推進することが可能です。さらに、独自のSSプロセスを用いた廃液からの有用資源の回収技術は、単なる廃棄物の減容化を超えた高い付加価値を生み出しています。また、複雑な廃棄物管理業務を一元化する「ゼロストップサービス」の提供能力も、排出事業者の事務負担を劇的に軽減し、強固な信頼関係に基づく長期的な契約を構築するための極めて有効な武器になっていると言える状況です。
✔弱み (Weaknesses)
安定した事業基盤を持つ一方で、廃棄物の中間処理や高度なリサイクル事業は多大な設備投資と維持費を伴う典型的な装置産業であり、継続的な固定費負担が収益性を圧迫するリスクを常に抱えています。さらに、多数の特殊車両の運行管理や劇物・有害物の取り扱いにおいて、重大な事故を未然に防ぐための厳重な安全管理コストや、法令遵守を維持するための教育コストが恒常的に発生します。また、高度な環境分析業務やプラントの運転管理は、特定の有資格者への依存度が高くなりやすいため、将来的な日本の労働人口減少を見据えた際に、専門人材の持続的な確保と育成が中長期的な組織運営における大きな負担としてのしかかる側面があると考えます。
✔機会 (Opportunities)
世界的な資源価格の高騰とサプライチェーンのリスク増大により、国内で発生する産業廃棄物からレアメタルなどの有用金属を効率的に抽出・回収する「都市鉱山」への注目がかつてなく高まっています。そのため、同社が独自に推進する資源循環事業や有価物買取サービスには、今後さらに多くの引き合いが寄せられることが予測されます。また、ESG投資の市場拡大に伴い、サプライチェーンの全段階での環境負荷低減を外部へ証明したいと考える大手製造業者からの高度なリサイクル需要は拡大の一途を辿っています。これらの社会的な要請の変化は、同社の持つ技術力と環境ソリューションの提案力を市場に深く浸透させるための、絶好の事業機会であると推測されます。
✔脅威 (Threats)
廃棄物処理業界は、環境基準の厳格化や廃棄物処理法の改正など、行政による法規制の変更による影響を極めて強く受ける事業構造となっています。そのため、将来的に水質汚濁防止法などの各種規制が強化された場合、既存の処理設備の大規模な改修工事や追加の環境対策費用が発生し、予期せぬコスト増を強いられるリスクが存在します。一方で、顧客である製造業の海外移転による国内工場の統廃合が進めば、優良な廃液などの排出量そのものが減少し、同業他社との間での廃棄物獲得競争が激化する恐れがあります。また、物流業界全体の慢性的な課題である「2024年問題」によるドライバー不足の深刻化も、広域ネットワークを維持する上で重大な脅威になると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な視点では、圧倒的な安定感を持つ自己資本と強固な財務基盤を最大限に活用し、既存の顧客層に対する「ゼロストップサービス」のさらなる深耕を図ることが重要であると考えます。具体的には、廃液処理のみを委託している製造業の顧客に対し、環境計量証明事業による水質・土壌の精密分析や、工場現場から排出される一般廃棄物、さらにはオフィス什器の不用品回収までを一括して提案することで、顧客あたりの取引単価を総合的に引き上げることが有効です。また、物流の2024年問題による影響を最小限に抑えるため、デジタルタコグラフのデータを活用した最適な収集運搬ルートの再構築を進めることで、ドライバーの負担軽減と輸送コストの削減を同時に実現する業務効率化に着手することが求められるでしょう。あわせて、LINE公式アカウント等を活用した一般消費者向けの粗大ごみ回収や遺品整理サービスのマーケティングを強化し、地域密着型の収益基盤をさらに盤石なものにしていくと推測されます。
✔中長期的戦略
中長期的な企業の成長を見据えた場合、同社の最大のコアコンピタンスである「SSプロセス」等の金属回収技術をさらに進化させ、より高品位な有価物を多様な廃棄物から効率的に抽出できる次世代型リサイクルプラントの開発へ投資することが有効であると考えます。そのためには、東証プライム上場のTREホールディングスグループ内の各企業とのシナジーを徹底的に追求し、グループ全体のリソースを活用した共同研究や、広域からの有用廃棄物の効率的な集約ネットワークを構築することが重要です。一方で、サーキュラーエコノミー(循環型社会)の実現に不可欠な企業としての社会的ブランド価値を高めるため、ISO14001の運用実績や環境教育といった社会貢献活動を積極的に外部へ発信し、環境感度の高い大手企業からの大型案件を安定して受注できる体制を整えていくことが求められます。これにより、単なる廃棄物の処理業者という立場から、資源の再生産を総合的に担う「環境ソリューション企業」への完全な転換を図っていくと考えます。
【まとめ】
イコールゼロ株式会社の第56期決算は、当期純利益81百万円を計上するとともに、約80.3%という極めて高い自己資本比率を維持しており、盤石な財務体質を確立している事実が確認できました。そのため、多額の設備投資が継続的に求められる環境事業においても、外部環境の変化に動じることなく安定した経営を継続できることが最大の強みと言えます。一方で、持続可能な社会への移行要請や世界的な資源価格の高騰といった社会構造の変化は、独自の資源循環技術を持つ同社にとって強力な追い風となっています。今後は、この強固な財務基盤とグループの総合力を最大限に活かし、金属回収プロセスのさらなる高度化やゼロストップサービスの拡充を図ることで、単なる処理業を超えた「循環型社会のインフラ企業」として、より一層の企業価値向上を遂げていくものと考えています。
【企業情報】
企業名: イコールゼロ株式会社
所在地: 〒381-0022 長野県長野市大字大豆島4020-3
代表者: 代表取締役 林 宏道
設立: 1968年1月
資本金: 100百万円
事業内容: 産業廃棄物の収集運搬及び中間処理、一般廃棄物の収集運搬、環境計量証明事業、資源循環事業
株主: TREホールディングス株式会社グループ
