地球環境の保全とエネルギーの持続可能性が叫ばれる現代において、再生可能エネルギーの主軸として再び大きな注目を集める水力発電。今回は、その水力発電機器の分野で戦後まもない時期から日本の復興と電化を支え、独自の技術力を磨き上げてきたイームル工業株式会社の第84期決算公告を分析します。公表された決算書からは、中堅メーカーの枠を超えた驚異的な財務健全性と、グリーンエネルギー特需を的確に捉えたプロフェッショナルな収益力が明らかになりました。持続可能な社会を文字通り足元から支える同社の財務状況と中長期的な戦略的展望について、経営戦略コンサルタントの視点から深く見ていきましょう。
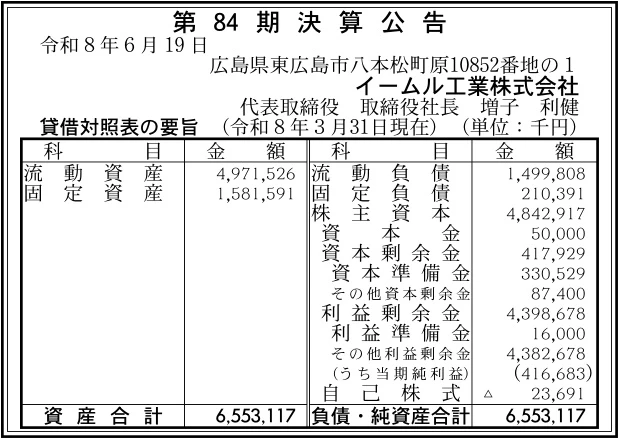
【決算ハイライト(第84期)】
| 資産合計 | 6,553百万円 (約65.5億円) |
|---|---|
| 負債合計 | 1,710百万円 (約17.1億円) |
| 純資産合計 | 4,843百万円 (約48.4億円) |
| 当期純利益 | 417百万円 (約4.2億円) |
| 自己資本比率 | 約73.9% |
【ひとこと】
イームル工業株式会社の第84期決算を拝見した第一印象は、自己資本比率が約73.9%に達する極めて強固な財務体質と、417百万円という高い当期純利益を両立させている圧倒的な優良経営ぶりです。水力発電機器に特化した独自のニッチトップ戦略が機能しており、潤沢な利益剰余金が積み上がっている実態がうかがえます。クリーンエネルギー需要を背景に、極めて安定した事業基盤を確立している好例と言えます。
【企業概要】
企業名: イームル工業株式会社
設立: 1947年8月21日(創立)
事業内容: 水力用発電機器および周辺機器の設計・製作・販売・修理など、小水力発電領域をリードする総合エンジニアリング事業の展開
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔水車・入口弁・調速機事業
創業以来80年近くにわたり進化させてきた、同社の卓越したものづくり力を象徴するコア事業です。主要製品である「横軸フランシス水車」をはじめ、島根県企業局の八戸川第二発電所で稼働する出力2,500kWの「横軸二輪単流横口双子フランシス水車」や、庄原農業協同組合向けの大規模な水車など、多様な条件に適合する高性能な水車を自社で設計・製造しています。また、水流を安全かつ確実に制御する「入口弁」や、水車の回転数を一定に保つための「調速機」、さらにはライセンスを取得して製造・販売を行っている「水中タービン発電機」にいたるまで、小水力発電システムの稼働に必要な中核機器を網羅的に網羅しています。これら精密な流体機械は、自社工場内に設置された専用の「水力試験室」で模型水車を用いたシミュレーションを重ねて設計されており、ミクロン単位の形状調整によって世界最高水準の発電効率と耐久性を顧客に提供しています。
✔発電機・制御機器事業
水車が作り出した強力な回転エネルギーを、ロスなく安定した電気エネルギーへと変換・管理するための電気工学領域を担う事業です。小水力発電に最適化された高品質な「発電機」の提供に加え、発電所全体の自動運転や遠隔監視、グリッド(電力網)への安全な系統連系を緻密にコントロールするための「制御機器」「制御盤」の設計・製作を一貫して行っています。これらの制御システムは、同社の第一工場などで厳格な検査・試験を経て出荷されており、山間部や農村部といった過酷な自然環境下に設置される無人発電所であっても、24時間35時間、トラブルなく安全に運用できる高い信頼性を誇っています。機械と電気、そしてデジタル制御をシームレスに統合できるこの高度なエンジニアリング体制こそが、重電機メーカーや電力会社から長年にわたり選ばれ続ける大きな要因となっています。
✔修繕・メンテナンス事業
貴重なクリーンエネルギーインフラを、未来永劫にわたって安全かつ安定的に運転し続けるためのライフサイクルサポート事業です。長年の過酷な運転によって摩耗・損傷が生じやすい水車ランナやガイドベーンの高度な肉盛修理、水車カバーライナの交換、長寿命化に寄与するオイルレスブッシュへの換装など、熟練の職人技と最新の工作機械を組み合わせた高精度な「水車修繕」を現地および自社工場で実施しています。特筆すべき強みとして、自社で製造したオリジナル製品のみならず、過去に他社が製作・納品したあらゆるメーカー製の水車機器についても修繕や仮組立を行うことができる圧倒的な互換技術を有しています。これにより、既存の発電資産を廃棄することなく、低コストで初期の発電性能を蘇らせるという、サステナブルな顧客価値をもたらしています。
✔調速機電動化(環境改良)事業
時代の要請である地球環境の保全と、運用メンテナンスの省力化を同時に達成する、極めて付加価値の高い環境改良ソリューション事業です。従来の水力発電所で一般的であった「油圧操作式」の調速機を、最新の「電動操作式」へと改良・アップグレードする工事を展開しています。この電動化を施すことにより、長年の課題であった動作油の漏洩リスクを完全に排除する「油レス(オイルレス)化」が達成され、河川のクリーンな水環境を確実に守ることが可能となります。さらに、電動化の改良によって、これまで定期的な保守点検やスペースを必要としていた圧油装置一式を完全に撤退・撤去することができるため、発電所内の省スペース化と保守工数の劇的な削減を同時に実現しています。この技術も他社製水車への適用が可能であり、カーボンニュートラルを目指す自治体や民間企業から強い支持を集めています。
✔その他の事業や特徴
同社の最大の特徴は、小水力発電の「計画・調査・設計・製造・検査・工事・保守」にいたる全てのプロセスを、自社リソースで完結できる「オールインワン企業」である点にあります。107名のプロフェッショナル集団が、広島県東広島市にある26,344m2の広大な敷地に立つ第一工場、第三工場を拠点に機能的に連携しています。第三工場には、超精密加工を可能にする五面加工機や複合旋盤、立型旋盤、マシニングセンターといった最新鋭の大型加工機械と、二階建て方式の大型天井クレーンが充実しており、大型水車の強靭な製造を可能にしています。また、主たる株主として重電大手の株式会社明電舎や、地域インフラの盟主である中国電力株式会社が名を連ねており、中堅企業でありながら、日本のエネルギー政策と直結した壮大なプロジェクトを遂行できる強固なアライアンス体制を有している点も独自の強みです。自社工場の屋根にも計120kWの太陽光発電装置を設置するなど、自らも環境保全活動を実践しています。
【財務状況等から見る経営環境】
✔外部環境
世界的なカーボンニュートラルの潮流や、日本政府が進める再生可能エネルギーの導入拡大方針は、同社にとってこれ以上ない強力な追い風となっています。特に小水力発電は、天候による出力変動が激しい太陽光や風力と比較して、年間を通じて安定したベースロード電源として稼働できるため、固定価格買取制度(FIT)の活用も含め、地方自治体や農業協同組合、土地改良区、民間企業による新規導入や再開発の機運が非常に高まっています。しかし一方で、ものづくり業界全体を揺るがす銅や鋼材、特殊金属といった主要原材料価格の長期的な高騰、およびエネルギーコストの上昇は、製造原価を直接的に押し上げる要因となっています。さらに、少子高齢化に伴う理系人材や熟練の機械加工技術者の不足は構造的な制約となっており、いかにして高度な技術承継と採用の最適化を進められるかが、今後の持続可能性を決定づける環境と言えます。
✔内部環境
公表された第84期の決算公告を分析すると、同社の内部環境は、長年のニッチトップ戦略が結実した極めて理想的な「超・筋肉質」の財務体質を構築していることが分かります。資産合計6,553百万円に対して、株主資本を中心とする純資産合計が4,843百万円を占めており、内部留保である利益剰余金は4,399百万円という巨額の水準にまで積み上がっています。また、当期純利益として417百万円という、規模に対して極めて高い利益額を創出できていることから、同社の展開するオールインワンの総合エンジニアリングや他社製品の修繕・電動化ビジネスが、価格競争に巻き込まれない高いマージン(付加価値)を確保していることが証明されています。明電舎や中国電力との強固な資本関係を背景に、安定した営業チャネルと技術シナジーを社内に内製化できている点も、盤石な内部強みとなっています。2027年の創業80周年に向けた中長期経営計画「VISION80」のもと、全社が一丸となってモノづくり力の強化とリスキリングを推進している点もポジティブな要素です。
✔安全性分析
財務の安全性という評価軸においては、同社は日本国内のあらゆる中堅製造業の中でも、トップクラスの卓越した健全性を誇っていると言える状況です。支払期限が1年以内に到来する流動負債1,500百万円に対し、手元の流動資産は4,972百万円に上り、短期的な支払能力の余裕を示す流動比率は実に約331.5%という驚異的な安全水準をマークしています。さらに、1年を超えて返済・精算される固定負債はわずか210百万円にとどまっており、その大半が退職給付引当金などの非有利子項目であると推測されます。自己資本比率は約73.9%に達しており、外部からの借入金に依存しない「実質的な無借金経営」に近い財務構造を確立しています。この圧倒的な自己資本の厚みとキャッシュ創出力があるからこそ、五面加工機などの高額な最新鋭工作機械の導入や、本館をウェルカムセンター「源」へリニューアルするなどの積極的な未来投資を、金利上昇局面であっても他社の影響を受けることなく自律的に決断できる強固な土台となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の第一の強みは、創立から80年近くにわたり小水力発電領域で蓄積してきた独自の流体解析・設計技術と、計画から製造、施工、保守までをワンストップで手掛ける「オールインワン」の総合エンジニアリング力にあります。第三工場に五面加工機や複合旋盤などの超大型工作機械を自社保有し、模型水車で検証する水力試験室を完備した圧倒的な製造インフラは、競合に対する巨大な参入障壁です。また、自己資本比率約73.9%という抜群の財務安全性、および明電舎や中国電力という強力な大手株主との確固たるアライアンス関係も、信用面と営業面における他社には真似できない無類の強みとなっています。
✔弱み (Weaknesses)
一方で考慮すべき弱みは、従業員107名というコンパクトな組織規模ゆえに、高度な流体設計や熟練の肉盛修理、大型機械のオペレーション技能が特定のベテラン技術者の個人技に依存しやすく、属人化のリスクを内包している点にあります。これらの熟練技能の承継には長い年月と教育コストを要するため、技術者の世代交代がスムーズに進まない場合、将来的な案件の受託キャパシティに制約が生じる懸念があります。また、水力発電という大規模なインフラ投資プロジェクトの性質上、売上の発生タイミングが大型案件の納期に大きく左右され、四半期ごとの業績に一時的な波が生じやすい収益構造も課題です。
✔機会 (Opportunities)
今後の事業拡大に向けた多大な機会は、地球環境の保全とエネルギーの自給率向上を目指す、小水力発電への世界的な再評価の波にあります。特に地方自治体や土地改良区による、農業用水路や中小河川を活用した未利用水エネルギーの開拓案件は豊富に存在します。さらに、全国で数多く稼働している他社製の老朽化した水車に対するメンテナンス需要、および河川環境の汚染を完全に防止する「調速機の電動化(油レス化)改良」ビジネスは、新設投資の波に左右されない安定した高利益ストックビジネスとして、同社に長期的な成長機会をもたらし続ける確実性の高いフィールドです。
✔脅威 (Threats)
事業環境を取り巻く脅威としては、主要原材料である銅やステンレス、特殊鋼などの国際的な価格高騰、および電力料金をはじめとする工場維持のためのエネルギーコスト上昇による原価の圧迫リスクが挙げられます。これらのインフレ要因は下請け的な製造マージンを直撃するため、確実な価格転嫁交渉が欠かせません。また、国内における大規模な水力適地開発が徐々に頭打ちを迎えるリスクや、環境ビジネスの拡大を狙って大手総合エンジニアリング企業や海外の格安プラントメーカーが小水力領域に攻勢をかけてくることによる、競争の激化も常に警戒すべき状況です。
【今後の戦略として想像すること】
✔短期的戦略
同社が直ちに推進すべき短期的なアプローチは、新設案件の獲得に加えて、限界利益率が極めて高く他社製機器の取り込みも可能な「修繕・メンテナンス事業」および「調速機の電動化改良事業」の営業強化です。具体的には、全国の自治体や土地改良区が保有する老朽化インフラの一覧を精査し、環境汚染リスクを排除する「圧油装置撤去の電動化ソリューション」をパッケージ提案することで、他社製水車の保守リプレース案件をハイスピードで受注開拓することが有効であると考えます。これと並行し、世界的なマテリアル価格の高騰に対抗するため、親会社である明電舎の調達網を一部活用した主要部材の共同購買を推進するとともに、自社のリスキリング宣言に基づき、製造現場での多能工化を徹底して進め、107名のリソースを最大化させて当期純利益(現状417百万円)のさらなる上振れを確実に達成する戦術が重要であると考えます。
✔中長期的戦略
中長期的な展望としては、2027年の創業80周年に向けた計画「VISION80」をさらに進化させ、「小水力発電の総合デジタルプラットフォーマーへの脱皮」を推進することが重要であると考えます。単なる機械の製造販売にとどまらず、自社で構築したAIやIoTを活用した遠隔監視・不具合予兆検知システムをすべての納入発電所にアドオンし、保守運用のサブスクリプション(ストック型)ビジネスを確立することが有効であると考えます。また、豊富な自己資本(純資産4,843百万円)を原動力として、自社がSPC(特別目的会社)の主導的立場となり、地域の未利用水力を活用した「自社保有型の小水力発電事業」へ出資・参入することを想定します。自ら電力を生み出し売電収入を得るアセット保有型モデルへとポートフォリオの一部をシフトさせることで、ものづくりのDNAを守りつつ、マクロ経済の波に左右されない強靭な永久永続企業へと変革していくことが有効な道筋になると考えています。
【まとめ】
今回の第84期決算において、当期純利益417百万円を計上し、自己資本比率約73.9%という非の打ちどころのない超健全な財務構造を堅持できたことは、イームル工業株式会社が小水力発電というクリーンエネルギーのニッチ市場において、独自の確固たる地位と圧倒的な収益モデルを確立している事実を客観的に証明しています。熟練技術者の承継問題やマテリアルコストの上昇という製造業共通の課題はあるものの、脱炭素社会の推進という巨大な世界的メガトレンドは同社のビジネスを長期にわたり力強く牽引します。そのため、今後は強みである設計から工事までの一貫した「オールインワン対応力」と最新の大型加工設備を原動力に、新設案件のみならず、他社製水車をも対象とした「修繕・調速機電動化」の環境リプレース事業を全国展開していくことが極めて有効です。今後は、明電舎や中国電力との強力なアライアンスを最大限にレバレッジしながら、中長期計画「VISION80」の達成に向けてデジタル技術と融合した次世代のクリーンテクノロジー企業へと進化を遂げ、水の無限のエネルギーとともに社会の持続可能な発展をリードし続けていくものと考えています。
【企業情報】
企業名: イームル工業株式会社
所在地: 広島県東広島市八本松町原 10852-1
代表者: 代表取締役 取締役社長 増子 利健
設立: 1947年8月21日(創立)
資本金: 50百万円
事業内容: 水力用発電機器および周辺機器の設計・製作・販売・修理
株主: 株式会社明電舎、中国電力株式会社
