世界の先端技術を牽引する半導体産業において、製造装置の安定稼働とプロセスの最適化を支えるフィールドサービスの重要性は高まり続けています。今回公開された株式会社国際電気セミコンダクターサービスの第38期決算は、圧倒的な収益力と極めて強固な財務健全性を維持していることを如実に物語っています。変化の激しい半導体市場において、持続的な高利益体質を可能にする同社の事業構造と財務戦略の秘訣はどこにあるのでしょうか。経営コンサルタントの視点から、その革新的な事業構造と次世代の戦略動向について、深掘りしていきましょう。
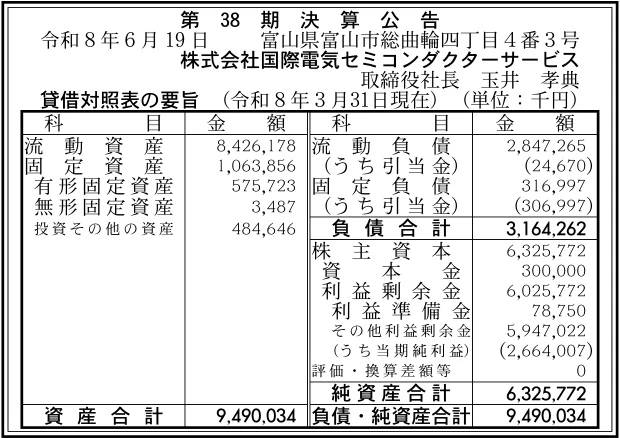
【決算ハイライト(第38期)】
| 資産合計 | 9,490百万円 (約94.9億円) |
|---|---|
| 負債合計 | 3,164百万円 (約31.6億円) |
| 純資産合計 | 6,326百万円 (約63.3億円) |
| 当期純利益 | 2,664百万円 (約26.6億円) |
| 自己資本比率 | 約67% |
【ひとこと】
株式会社国際電気セミコンダクターサービスの第38期決算は、当期純利益2,664百万円という極めて高い収益性を達成し、自己資本比率も約67%という優れた財務健全性を誇っている点が非常に印象的です。親会社である株式会社KOKUSAI ELECTRICの強固な基盤のもと、半導体製造装置のアフターサービスや超音波洗浄機などの電子応用機器事業が効率的に機能し、盤石なキャッシュフローを生み出している好決算と言える状況です。
【企業概要】
企業名: 株式会社国際電気セミコンダクターサービス
設立: 1989年
事業内容: 半導体製造装置および関連システムの開発、製作、販売、搬入・セットアップ、保守業務のほか、超音波応用機器などの電子応用機器の設計・製造・販売を展開。
https://service.kokusai-electric.com/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔半導体製造装置フィールドサービス事業
同社の創業以来のコアを成す主要事業であり、株式会社KOKUSAI ELECTRICが世界中に供給している最先端の半導体製造装置に関わるアフターサービスを一手に担っています。具体的には、世界トップレベルのデバイスメーカーの工場における装置の搬入・セットアップから、日々の保守点検、部品修理・再生、トラブル発生時の緊急対応にいたるまで、高度な技術サービスを提供しています。単なる修理にとどまらず、長期間使用されている装置の延命化に繋がるBCP提案や、プロセスの稼働効率を高める機能アップ提案などを包括的に行うことで、顧客の生産現場に不可欠なパートナーとしての地位を確固たるものにしています。
✔電子応用機器(超音波洗浄機・測定システム)事業
2012年に旧日立国際電気エンジニアリングから電子応用ビジネスを統合したことで本格化した、同社の技術力を象徴する高付加価値な製品開発・製造事業です。精密な半導体ウェーハの製造プロセスにおいて不可欠とされる、低周波および高周波(ミクロソニック®)の超音波洗浄機や、各種超音波振動子、洗浄槽の設計・製造・販売を手がけています。さらに、ウェーハの電気的特性を正確に評価するための300mm自動搬送モデルやデスクトップモデルにいたる「抵抗率測定システム」といったニッチトップな電子応用装置を展開しており、保守サービスにとどまらない独自の「ものづくり」の基盤を確立しています。
✔移設・改造およびオーバーホール事業
半導体メーカーの生産ラインの再編や増産計画に連動し、既存の半導体製造装置の大規模な移設、改造、およびオーバーホール(分解精密点検)を行う専門性の高いエンジニアリング事業です。半導体工場では、デバイスの世代交代やプロセスの変更に合わせて装置を最適化させる必要があり、同社の熟練したエンジニアチームがその詳細な設計変更や現地での改造工事を担当しています。これに加えて、近年高まっている地震対策として、半導体製造装置への免震対策装置の導入支援なども手がけており、顧客の資産を保護しつつ生産ラインの安全性向上に大きく貢献しています。
✔古物品売買・リユース事業
変化の激しい半導体業界において、持続可能な資源循環やコスト効率化への要求に応えるために展開している事業分野です。IoT(モノのインターネット)の爆発的な普及に伴い、必ずしも最先端ではないものの、堅牢で安定した稼働が求められるレガシー半導体向けの製造装置(中古装置)の売買や、それに付随するリペア、再セットアップのサービスを提供しています。この事業は、ESG経営の観点から同社が推進している“循環型”活動の重要な柱として機能しており、レガシー装置を保有する顧客に対して初期投資を抑えた最適なソリューションを提示しています。
✔KOKUSAI ELECTRICグループのシナジーと総合力
同社を最大に特徴づける強みは、世界的な半導体熱処理装置メーカーである株式会社KOKUSAI ELECTRICの100%グループ企業として、開発・製造からカスタマーサービスまでが完全に一体化された強力なバリューチェーンを有している点にあります。グループの経営方針や製品開発計画と密接に連携しつつ、全国の主要な半導体生産拠点に張り巡らされたサービスネットワーク(富山、立川、四日市、八王子、広島、久留米、北上、熊本など)を通じて、24時間365日体制に近い迅速なオンサイトサポートを可能にしている事業構造が絶大な信用を生み出しています。
【財務状況等から見る経営環境】
✔外部環境
同社が身を置く半導体製造装置および関連サービス市場を俯瞰すると、外部環境は生成AI(人工知能)の急速な台頭、5G・6G通信の進展、IoT機器の爆発的な普及、および自動車のEV(電気自動車)化といった、世界規模のデジタル革新によって極めて強力な拡大基盤が形成されています。これらの技術トレンドは、最先端からレガシーにいたるあらゆる半導体デバイスの需要を中長期的に押し上げる直接的な要因として機能しています。これに伴い、半導体メーカー各社の工場では、製造装置の稼働率を極限まで高めるための保守メンテナンスや、既存設備の生産効率を向上させるためのアップグレード投資、装置の延命化ニーズが世界的に激増しています。一方で、半導体業界特有の激しい景気循環、いわゆるシリコンサイクルや、米中を中心とする国際的なサプライチェーンの再編、地政学的リスクに伴う部品調達の遅延といった不安定要因も依然として存在します。さらに、環境課題への取り組みとして、工場全体の省エネ化や資源の“循環型”活用を求める社会的・ESG的な要請が一段と強まっており、これらのマクロ環境の変化への機敏な対応が、プラントを支えるサービス企業に強く求められる経営環境であると推測されます。
✔内部環境
内部環境の観点からは、1989年の分離・独立以来、35年以上にわたって積み上げてきた半導体熱処理装置の保守・アフターサービスに関する膨大なノウハウと、それを実行する熟練エンジニアの集団が最大の組織能力として機能しています。新横浜の本社や富山センタ、上市事業所、さらには岩手から熊本にいたる国内の主要な半導体集積地にサービス拠点をくまなく配置していることで、顧客のトラブルに対して「Kindness(親切)」「Speed(迅速)」「Solution(解決)」をスローガンにしたオンサイト対応体制が完全に定着しています。また、電子応用ビジネスの統合によって獲得した独自の超音波洗浄技術や抵抗率測定器の製造販売力は、単なるサービス請負企業から「メーカー機能を有するエンジニアリング集団」への進化をもたらしました。課題としては、サービスの品質がエンジニア個人の高度な専門知識や技術力に直接的に依存している労働集約的な側面を色濃く残している点が挙げられます。そのため、半導体業界全体で進行している深刻な人材不足の中で、いかに優秀な技術人材を継続的に採用・育成し、暗黙知を形式知化していくかが内部的な最優先経営課題であると言える状況です。
✔安全性分析
今回の第38期決算公告の貸借対照表の数値をもとに財務の安全性を詳細に分析すると、総資産約94.9億円規模の企業として、極めて理想的かつ強固な財務体質が構築されていることが明白になります。資産合計9,490百万円に対して純資産合計は6,326百万円に達しており、自己資本比率は驚異の「約67%」を記録しています。一般的な製造業やサービス業において自己資本比率が50%を超えれば超優良企業と評価される中で、約67%という数値は同社が外部からの負債や有利子負債に過度に変に頼ることなく、きわめて潤沢な自己資本を中心とした無借金経営に近い体制を実現していることを雄弁に証明しています。負債の総額は3,164百万円に低く抑えられており、その内訳を見ても、短期的な支払義務である流動負債(2,847百万円)を手元の豊富な流動資産(8,426百万円)が約3倍の規模で圧倒的に上回っているため、短期的な資金繰りの懸念は完全に皆無と言えます。過去の営業活動による利益の蓄積である利益剰余金が6,026百万円と厚く積み上がっていることも、長期的な事業継続性と安全性を裏付ける強力な証拠であり、シリコンサイクルによる急激な市場の落ち込みに直面したとしてもビクともしない、極めて高水準な経営の防波堤として機能していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の際立った強みは、世界トップレベルのエレクトロニクスメーカーである株式会社KOKUSAI ELECTRICの100%グループ企業という絶大なブランド力と、そのグローバルな顧客基盤に対する独占的なサービスアクセス権にあります。長年培われた熱処理装置の保守・改造に関する高度な専門知識と、全国に広がる8カ所の主要な拠点網は、競合他社の追随を許さない強固な参入障壁を形成しています。また、独自の超音波洗浄技術や抵抗率測定システムを保有し、ニッチトップの製品を自社で設計・製造できるメーカー機能を内蔵している点も強力な差別化要因です。財務面においても、自己資本比率約67%を誇る強固な財務体質と、約60億円に達する潤沢な利益剰余金の蓄積が、長期的な信頼性と安全性を最重視する半導体大手メーカーとの間で絶対的な信用力を生み出しています。
✔弱み (Weaknesses)
一方で、事業構造の本質が半導体製造装置の保守や特定の電子応用装置に強く特化しているため、半導体市場全体の急激な設備投資の波や、シリコンサイクルに伴う業績の変動リスクをダイレクトに受けやすいという構造的な弱みを持っています。また、フィールドサービスやカスタマイズ設計の特性上、売上やサービスの提供キャパシティが、生身の「熟練エンジニアの稼働工数」に直接的に規定されてしまうため、短期間での急激な事業スケールアウトが難しいという労働集約的な限界を内包しています。独自技術を保有しているものの、グループ外の一般市場に対する認知度や営業リソースの配分が相対的に発展途上である側面も見受けられます。
✔機会 (Opportunities)
外部環境における豊かな機会としては、社会全体のデジタルトランスフォーメーション(DX)の加速に伴う、世界的な半導体需要の持続的な拡大トレンドが挙げられます。特に、最先端プロセスのみならず、自動車やIoT機器向けで需要が底堅いレガシー半導体工場において、既存の「長期間使用装置へのソリューション(延命化)提案」や、CoO(コスト・オブ・オーナーシップ)向上に寄与する機能アップ、移設・改造の技術サービスニーズが急速に高まっている点は大きなチャンスです。また、生産現場における独自の「生産DX」による高品質なものづくり体制の構築や、中古装置のリユース市場の拡大、環境課題に対応する“循環型”活動の推進は、同社にとって新たな市場価値とストック型の収益源を創出する豊かな機会と言えます。
✔脅威 (Threats)
直面している不確実な脅威は、国内外の半導体業界全体で極限まで激化している「優秀なエンジニア・技術人材の獲得競争」と、それに伴う採用コストや労務コストの継続的な上昇です。どれほど豊富な案件引き合いや装置の改造ニーズが存在しても、現場にアサインする技術者が不足すれば機会損失に直結します。また、半導体製造装置の部材や部品価格、エネルギーコストの世界的な高騰は、同社の製造マージンやサービス原価を圧迫する直接的な要因となります。さらに、技術革新のスピードが極めて速い業界であるため、次世代の洗浄プロセスや新しい測定手法の登場によって、自社の既存の超音波技術や測定システムが急速に陳腐化、あるいはコモディティ化するリスクも警戒すべき側面です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、今回の決算で確保した当期純利益2,664百万円という潤沢な原資と、全国に張り巡らされたサービス拠点のリソースをフル活用し、半導体メーカー各社で需要が急増している「レガシー装置の延命化ソリューション」と「CoO向上機能アップ提案」の受注を徹底して最大化させることが有効であると考えます。具体的には、三重の四日市、岩手の北上、熊本といった主要な半導体クラスターに常駐する拠点スタッフを増強し、顧客の生産ラインにおける装置の稼働データをリアルタイムで分析、故障の兆候を事前に察知して予防保守と部品修理をパッケージで提供する「予防保全型BPOサービス」を強化することが重要です。同時に、人材不足に対応するため、上市事業所における電子応用機器の製造プロセスに「生産DX」を加速導入し、設計・製造の自動化・効率化を進めることで、限られたエンジニア工数であっても、抵抗率測定システムや超音波洗浄機の納期短縮とコスト削減を短期間で達成することが有効であると推測します。
✔中長期的戦略
中長期的には、労働集約的なフィールドサービス依存の収益構造から漸進的に脱却し、保有する独自の知的財産(IP)をベースとした「テクノロジー駆動型のストックビジネスモデルへのシフト」を推し進める戦略が有効であると考えます。その中核となるのが、超音波応用技術と生産DXを掛け合わせた、独自の次世代ニッチトップ製品のプラットフォーム化です。単に機器を製造販売するだけでなく、洗浄や測定のプロセスデータをクラウド経由で収集・解析し、顧客に対してウェーハの品質向上や不良率低減のアドバイスを定期的におこなう「スマートインテリジェンス・サービス」の構築が重要です。また、ESG経営の軸である“循環型”活動を本格的な事業の柱へと昇華させるため、中古装置の買い取り・リペア・再セットアップを行う古物品売買事業のグローバル展開を強化し、レガシー半導体市場における圧倒的なリユースインフラの地位を確立することが求められます。財務の安全性を高水準で維持しながら、KOKUSAI ELECTRICグループのスローガンである「KSS:Kindness + Speed + Solution」を体現する、世界の半導体サプライチェーンに不可欠な「高付加価値型インテリジェント・サービスパートナー」としての不動のポジションを確立することが重要であると考えます。
【まとめ】
今回の第38期決算公告の数値から、同社が当期純利益2,664百万円という総資産規模に対して極めて高い収益性を達成し、自己資本比率も約67%という非常に健全で盤石な財務基盤を維持しているという事実が確認できました。そのため、世界的なサプライチェーンの変動やシリコンサイクルの波に対しても、十分に耐えうる強固な経営体力と安定した事業継続能力を保有している優良な状態であると言えます。一方で、同社の最大の強みは、KOKUSAI ELECTRICグループとしての絶大な信用と、全国の主要拠点を網羅する迅速なフィールドサービス体制、そして独自の超音波洗浄や抵抗率測定に関するニッチトップなものづくり力という良好な環境に支えられています。しかし、慢性的なエンジニア不足や労務コストの上昇という構造的な課題に直面していることも忘れてはなりません。今後は、既存サービスのDX化と効率化を徹底して利益率を高めるとともに、レガシー装置の延命化支援や中古装置のリユース、次世代製品のプラットフォーム化といった多角的な戦略を機動的に推進することで、世界の半導体インフラの進化を最前線でリードするグローバルプロフェッショナル集団として、さらなる持続的成長を確固たるものにしていくものと思います。
【企業情報】
企業名: 株式会社国際電気セミコンダクターサービス
所在地: 富山県富山市総曲輪四丁目4番3号 総曲輪レガートスクエア 2F
代表者: 玉井 孝典
設立: 1989年2月1日
資本金: 300百万円
事業内容: 半導体製造装置及び関連システムの開発、製作、販売、搬入・セットアップ及び保守/超音波応用機器などの電子応用機器及び関連部品の開発、製作並びに販売/古物品売買事業/不動産賃貸事業
株主: 株式会社KOKUSAI ELECTRIC
