人々の移動が完全に正常化し、旅行の本質的な価値である「非日常の体験」や「自己成長」への関心が世界的に高まっています。特に富裕層向けのラグジュアリーツーリズムや法人向けのMICE市場は活況を呈していますが、専門性の高いサービスを提供する小規模エージェンシーにとって、激しい外部環境の変化に耐えうる経営基盤の構築は大きな課題です。今回は、独自のグループネットワークを強みにオーダーメイド旅行を展開する「株式会社エピックジャパン」の第51期決算公告を分析します。公開された貸借対照表の数値から読み解くことができる財務上の課題と、これからの時代を生き抜くための戦略的展望に深く迫っていきましょう。
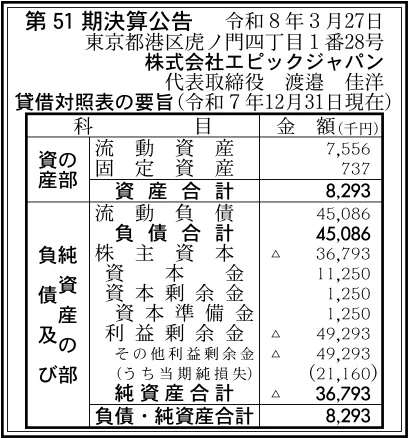
【決算ハイライト(第51期)】
| 資産合計 | 8百万円 (約0.1億円) |
|---|---|
| 負債合計 | 454百万円 (約0.5億円) |
| 純資産合計 | ▲37百万円 (約▲0.4億円) |
| 当期純損失 | 21百万円 (約0.2億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
今回は、リゾートミーティングやMICE、アドベンチャーツアーなどのオーダーメイド旅行を提案する株式会社エピックジャパンの第51期決算に注目します。当期純損失は21百万円を計上し、貸借対照表上は流動負債が流動資産を大きく上回る債務超過の状態にあります。ニセコモイワスキーリゾートやアマン京都の特別プランなど、強力なグループ会社や施設とのネットワークを持つ同社が、今後この非財務面の強みを活かしていかに財務基盤を改善していくか、今後の戦略に期待がかかります。
【企業概要】
企業名: 株式会社エピックジャパン
設立: 1975年
事業内容: 国内・海外受注型企画旅行・手配旅行の販売、航空券・列車・バス等の予約発券、損害保険代理業務
https://www.epicjapan.co.jp/home
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔法人・団体向け受注型企画旅行事業(BtoBサービス)
企業の組織活性化やチームビルディングを目的とした、極めて専門性の高いオーダーメイド旅行を提供する事業です。リゾートミーティングやMICE、研修旅行、報奨旅行(インセンティブツアー)など、企業の目的や予算に応じた最適なプログラムを個別に設計しています。大運動会やオリエンテーリングといった体験型コンテンツを積極的に提案し、事前説明会の実施やリスクヘッジの提案にいたるまで、幹事の負担を軽減する包括的なオペレーション体制を構築しています。
✔プレミアム・ラグジュアリー旅行事業(富裕層向けサービス)
「日常の中で体感できる非日常」をテーマに、知的好奇心旺盛なエグゼクティブ層をターゲットとした高付加価値な旅を提供する事業です。具体例として、関西国際空港や近隣ヘリポートから京都の洛北に位置する「アマン京都」の専用ヘリポートまでをプライベートヘリコプターで移動し、ハイヤーが完全サポートする2泊3日の特別な滞在プランなどを手掛けています。移動自体をエンターテインメント化し、圧倒的な時間短縮と贅沢な移動空間を提供する独自の企画力が特徴です。
✔ニッチテーマ・アドベンチャーツーリズム事業
一般的な大手旅行会社では取り扱いが難しい、高い専門性と学習要素を兼ね備えたテーマ性の強い旅行の企画・手配業務です。「Travel, enriches your life(旅は人生を豊かにする)」の理念に基づき、「イスラエルスタディツアー」に代表されるような、歴史・文化・社会貢献を深く学ぶことができるオリジナルツアーを展開しています。また、国内外のサーフ&スノートリップ、スポーツ遠征など、個人の趣味やライフスタイルに深くコミットする受注型企画旅行にも強みを持っています。
✔グループアセット連携・優待事業
関連会社や提携するラグジュアリー施設との強力なエコシステムを活用した事業構造です。親会社にあたるウェルスプリング インベストメンツ ホールディングスや、世界的なスキー聖地であるニセコモイワスキーリゾートを運営する合同会社モリア・マウンテン・ホールディングス、ロッジ・モイワ834、京都リゾーツマネジメント、弘前の伝統ある株式会社松緑酒造、タイ・サムイ島の高級リゾート「AKATSUKI」などと連携し、登録企業専用の優待割引や特典付きの滞在プランを融通し合うことで、独自の参入障壁を築いています。
【財務状況等から見る経営環境】
✔外部環境
現在の旅行・観光業界を取り巻く外部環境は、コロナ禍からの完全なリバウンド需要と歴史的な円安がもたらす巨大なインバウンド市場の恩恵を受け、ラグジュアリー領域を中心に非常に活気に満ちています。しかしその一方で、原材料費や原油高を背景とした国際線航空運賃の高騰、ハイヤーやヘリコプターといった移動手段の手配コストの上昇、さらには宿泊施設の人手不足に伴う宿泊単価の急騰が続いています。このようなコスト増は、富裕層向けやオーダーメイド型を主軸とするエージェンシーにとって、見積価格の上昇を招き、成約率や粗利益率のコントロールを難しくさせる深刻な外部要因となっています。また、中東をはじめとする世界の地政学的リスクの緊迫化は、特定の国際テーマツアーの催行に直接的な影を落としており、安全情報の迅速な把握と機動的なリスク管理が常に要求される厳しい経営環境と言えます。
✔内部環境
このような複雑な経営環境に対し、同社は1975年の設立以来、約半世紀にわたって培ってきた手配・企画の知見と、上質な顧客基盤を内部的な強みとして内包しています。港区虎ノ門というビジネスの中心地に本社を構え、代表取締役の渡邉佳洋を中心とした機動的な組織運営を行っています。最大の内部資源は、アマン京都やニセコモイワ、松緑酒造、タイの高級リゾートといった、国内外の超一級のアセットを保有するグループ企業との緊密な資本・業務提携関係です。これにより、大手の旅行代理店では真似のできない、宿泊から交通、アクティビティ、さらには地元の伝統文化を織り交ぜたオーダーメイドプログラムを自己完結型でデザインすることが可能です。しかし一方で、自社単独でのマーケティング発信力やシステム開発力には限定的な部分もあり、Webサイトのプロモーションやジャーナルが準備段階にとどまっている点など、デジタルを活かした新規開拓に課題を残している側面もあります。
✔安全性分析
今回公表された第51期決算公告の貸借対照表を分析すると、財務の安全性には非常に大きな懸念と構造的な課題が露呈しています。資産合計がわずか8百万円(流動資産7百万円、固定資産0百万円)という極めてコンパクトな規模であるのに対し、流動負債を中心とした負債合計は45百万円に達しています。その結果、株主資本および純資産合計は▲37百万円とマイナスになっており、完全な「債務超過」の状態にあります。当期純損失も21百万円を計上しており、赤字による資本の毀損が経営を圧迫している状況です。流動負債が流動資産を大幅に上回っているため、単体での短期的な支払能力を示す流動比率は著しく低く、通常のスタンドアローン企業であれば極めて危険な財務状態と言えます。ただし、同社は持株会社であるウェルスプリンググループの決済・資金循環システムに組み込まれている可能性が高く、グループ間での融通や親会社からの金融支援、債務の劣後化措置が講じられていることが推測されるため、この数値が直ちに営業停止などの致命的な引き金になるリスクは低いとも考えられますが、抜本的な資本増強が急務である事実に変わりはありません。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、グループ企業が保有する国内外の超ラグジュアリー・リゾートや伝統産業との強固なネットワークと、それを活かした独自の旅行企画力にあります。「アマン京都」へプライベートヘリで乗り入れるプランや、「ニセコモイワスキーリゾート」との連携など、他の旅行会社が容易に模倣できない唯一無二のエクスペリエンスを提供できる点が大きな強みです。また、1975年創業という長い歴史に裏付けられた受注型企画旅行の確かな手配ノウハウと、法人顧客に対するきめ細かなリスクヘッジ提案力は、MICEや研修旅行を検討するBtoB市場において顧客からの高い信頼を維持する重要な内部資源となっています。
✔弱み (Weaknesses)
一方で、負債合計が45百万円に上り、純資産がマイナス37百万円の深刻な債務超過に陥っている財務体質の脆弱性が決定的な弱みです。自社単独での有形資産や現預金のクッションが極めて薄いため、独立した形での大規模なシステム投資や積極的な新規事業展開のための資金調達力が著しく制限されています。また、旅行業登録が「東京都第3種(第8079号)」にとどまっていることも制約要因です。法律上、第3種登録の旅行会社は、営業所の存する市町村および隣接する市町村以外での自社主催の募集型企画旅行(パッケージツアー)の実施範囲などに制限があるため、広く一般向けに大規模な集客を行うビジネスモデルを展開しにくい構造的弱みを持っています。
✔機会 (Opportunities)
外部環境の変動は、同社が得意とする高付加価値アプローチにとって絶好の機会を提供しています。歴史的な円安の継続により、富裕層インバウンド客の日本に対する注目度は最高潮に達しており、ヘリコプター手配や高級リゾートの長期滞在といった「高単価・高利益率」のプライベートツアーを海外市場へ売り込む絶好のチャンスです。また、国内企業においてリアルなコミュニケーションを通じた組織活性化(チームビルディング)やリゾートミーティングの価値が再評価されており、オーダーメイド型のBtoB旅行需要が回復基盤に乗っています。サステナブルツーリズムやアドベンチャートラベルへの関心の高まりも、イスラエルツアーなどの知的好奇心を刺激するニッチな商品を展開する同社にとって追い風と言えます。
✔脅威 (Threats)
外部における最大の脅威は、中東をはじめとする国際情勢の急激な緊迫化や地政学的リスクの台頭です。これにより、同社の看板商品の一つである「イスラエルスタディツアー」などの特定のテーマ旅行が突発的な催行中止や渡航制限に追い込まれるリスクを常時抱えています。また、原油高や円安の進行による航空運賃・現地の移動コストの上昇は、ただでさえ高額なオーダーメイド旅行の見積価格をさらに押し上げ、顧客の購買意欲を減退させる要因となります。旅行業界全体で大手エージェンシーやグローバルなオンライン予約プラットフォーム(OTA)による市場の寡占化が進む中、知名度の低い独立系エージェンシーとしての顧客獲得競争が激化していることも注視すべき脅威と言えます状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、グループの優良アセットをフル活用したBtoB向けの「企業優待プログラム」を早期に本格稼働させ、確実な現金創出と黒字化を図ることが最優先課題であると考えます。Webサイト上で「Now Coming」となっている各リゾート施設(モイワ、アカツキ、アマン等)の優待内容を迅速にパッケージ化し、登録企業に対するアプローチを活発化させることで、受注型団体旅行の成約件数を即時的に引き上げることが求められます。また、財務的な債務超過を早急に縮小させるため、広告費などの固定費を極限まで抑制し、ヘリコプターやハイヤーの手配における前受金・手付金の管理を徹底して手元流動性を確保することが有効です。少数精鋭の利活用の強みを活かし、利益率の高いBtoBのインセンティブ旅行や役員研修に特化することで、速やかに21百万円規模の当期純損失を解消する取り組みが重要であると考えます。
✔中長期的戦略
中長期的には、持株会社であるウェルスプリンググループとの連携による抜本的な資本増強(デット・エクイティ・スワップや親会社による増資)を断行し、単体での債務超過を完全に解消して財務の安全性を確立することが重要であると考えます。その上で、現行の「東京都第3種」の旅行業登録から、自社での募集型企画旅行を全国規模で自由に主催できる「第2種」または「第1種」への登録格上げを目指すロードマップを描くことが期待されます。これにより、グループが保有するニセコや京都、タイの高級施設を組み合わせた独自の「ハイエンド・アドベンチャーツアー」を一般向けにシリーズ化して販売することが可能となります。また、現在は準備中となっているジャーナルやプロモーションページを高度な多言語対応DXプラットフォームへと進化させ、海外の海外富裕層(ラグジュアリー層)から直接オーダーメイド手配を受け付ける仕組みを構築し、特定のニッチ市場における圧倒的なGOODカンパニーとしての地位を不動のものにしていくことが有効であると考えます。
【まとめ】
今回の第51期決算公告を分析すると、株式会社エピックジャパンは総資産8百万円に対して負債が45百万円と上回り、純資産合計が▲37百万円と債務超過に陥っており、21百万円の当期純損失を計上している厳しい事実が確認できます。同社の最大の強みは、ニセコモイワスキーリゾートやアマン京都といった国内外の超一級のラグジュアリーアセットを保有するグループ企業との強固なエコシステムと、半世紀に及ぶオーダーメイド旅行の高度な企画・手配力にあります。そのため、富裕層インバウンドの拡大や法人のMICE需要の回復という強力な外部環境の追い風を、高単価なビジネスチャンスへと昇華できる卓越したポテンシャルを保持している状況です。一方で、スタンドアローン企業としての財務基盤の傷みや旅行業第3種による事業範囲の制限は、中長期的な成長における構造的な課題と言わざるを得ません。今後は、グループ企業からの資本増強による財務健全性の速やかな回復を大前提としつつ、Web上で準備中となっている優待プログラムやデジタル発信(ジャーナル)を早期に本格稼働させることで、高利益率なBtoBおよび富裕層インバウンドのシェアを獲得し、独自の付加価値を持つプレミアムエージェンシーとしての持続可能な収益基盤を確立していくことが重要であると考えています。
【企業情報】
企業名: 株式会社エピックジャパン
所在地: 東京都港区虎ノ門4丁目1番28号 虎ノ門タワーズオフィス6F
代表者: 代表取締役 渡邉 佳洋
設立: 1975年(昭和50年)5月
資本金: 10百万円
事業内容: 国内・海外受注型企画旅行・手配旅行の販売業務、航空券・列車・バス等の予約発券業務、損害保険代理業務
株主: 株式会社ウェルスプリング インベストメンツ ホールディングス
