私たちが毎日を過ごし、家族との思い出を紡いでいく住まいの空間。その快適性と持続可能性を支える住宅設備・建材の領域において、日本のモノづくりを代表する巨大企業が新たな変革の舵を切っています。今回は、パナソニックグループのDNAを受け継ぎながら、2026年春にYKKグループの一員として新たなスタートを切ったパナソニック ハウジングソリューションズ株式会社の第6期決算を詳細に読み解きます。売上高2,700億円を超える圧倒的な事業規模と、公開された財務数値の裏側にある中長期的な成長戦略について、経営コンサルタントの視点から深掘りしていきましょう。
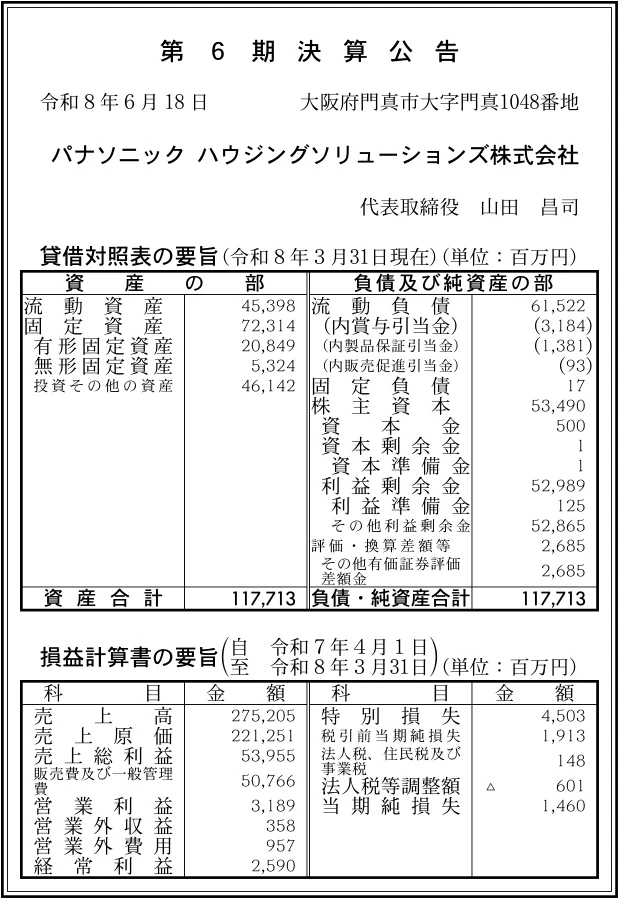
【決算ハイライト(第6期)】
| 資産合計 | 117,713百万円 (約1,177.1億円) |
|---|---|
| 負債合計 | 61,539百万円 (約615.4億円) |
| 純資産合計 | 56,175百万円 (約561.8億円) |
| 当期純損失 | 1,460百万円 (約14.6億円) |
| 自己資本比率 | 約47.7% |
【ひとこと】
パナソニック ハウジングソリューションズ株式会社の第6期決算は、売上高2,752億円を誇る巨大な事業規模の一方で、特別損失の計上などにより1,460百万円の当期純損失となりました。しかし、自己資本比率は約47.7%と極めて健全な水準を維持しています。2026年3月にYKKグループ入りしたことで、今後は商流や技術面での大きなシナジー創出と、次なる反転攻勢への投資展開が注目される状況と言えます。
【企業概要】
企業名: パナソニック ハウジングソリューションズ株式会社
設立: 2022年(※持株会社体制移行にともなう発足。住宅設備・建材事業の源流は1958年)
事業内容: くらしに関わる住宅設備・建材の製造・販売・エンジニアリングおよび空間ソリューションの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔水廻りシステム事業
日々の家事負担を大幅に軽減し、洗練された快適なくらしを提案する先進的な水廻り製品の開発、製造、販売を手掛けています。具体的には、家族で料理を楽しむための多彩な工夫を凝らしたシステムキッチンや、お手入れのしやすさと心地よさを両立したくつろぎのバスルームを展開しています。さらに、はっ水・はつ油成分を配合した独自の有機ガラス系素材を採用し、高い耐久性と防汚性を実現した「全自動おそうじトイレ・アラウーノ」や、使い心地を追求した洗面ドレッシングなどを幅広くラインアップし、リフォームおよび新築市場の双方で強い支持を集めています。
✔建築システム事業
住まいのインテリア空間をトータルでコーディネートし、多様化するライフスタイルに柔軟に対応する建材製品を展開しています。豊富な色柄バリエーションを取り揃えたクラフト感のある内装ドアや床材、ドキュメントや小物を美しく収めるシステムファニチャーに加え、在宅ワークに最適なリモートワークスペースの間仕切りなどを提供しています。特殊な水熱処理によって木の味わいを際立たせる独自の「木質エイジング技術」を駆使し、フローリングから階段にいたるまで、部屋ごとに最適な性能と統一感のある洗練された空間演出を具現化しています。
✔外廻りシステム事業
住まいの顔となる外観のデザイン性を高めるとともに、日々の利便性と革新的な安心を提供する外廻り製品を供給しています。長年の歴史と市場からの高い信頼性を誇る雨といをはじめ、使いやすさと防犯性に配慮したポスト、社会課題となっている荷物の再配達削減や自宅からの発送を可能にした先進的な宅配ボックスなどを製造しています。腐食しないプラスチックの特性とスチールの強度を一体化させた複合成形技術や、優れた断熱・遮音性を持つ高付加価値な樹脂サッシなどの提供を通じて、快適な住環境の構築に貢献しています。
✔エンジニアリング・パブリック事業
連結会社やビジネスパートナーとの強力な共創体制のもと、建築現場の人手不足という深刻な課題に対して、省人化や短工期化が図れる耐震住宅工法「テクノストラクチャー」を全国の工務店ネットワークを通じて提供しています。また、設計から保守・メンテナンスまでを一貫して行うエレベーター事業や、増加する単身世帯向けに最適な空間を届けるワンルーム賃貸向けコンセプト提案「Solo Studio」を展開しています。さらに、住まいで培った技術を応用し、医療・福祉施設や教育施設、商業施設などのパブリック建築物に対しても、ユニバーサルデザインの建材や不燃軽量天井材を供給し、お役立ちの領域を多角的に広げています。
✔その他の事業や特徴
世界に先駆けて開発した、アブラヤシの廃材を家具や建材向けの素材として有効活用する再生木質ボード化技術「PALM LOOP(パームループ)」の展開に象徴される、持続可能な未来を見据えたグリーン製品の開発が特徴です。最大の組織的変革として、2026年3月よりYKKグループの傘下となり、YKK株式会社およびYKK AP株式会社との戦略的な資本・業務提携体制へと移行した点が挙げられます。これにより、従来のパナソニックグループが持つ家電・電気設備のネットワークに加え、YKKグループが誇る世界水準の開口部技術やグローバルな流通網を融合させた、世界でも唯一無二のワンストップな空間提案力を備えている点が独自の強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
国内の住宅建材・設備業界を取り巻く外部環境は、新設住宅着工戸数の長期的な減少トレンドや、建築現場における慢性的な職人不足、さらには原材料費やエネルギーコストの高止まりといった厳しい逆風に直面しています。しかしながら、持続可能な地球環境の実現に向けた省エネ住宅へのリフォーム需要や、ZEH(ネット・ゼロ・エネルギー・ハウス)基準の義務化にともなう高断熱な樹脂サッシなどのグリーン建材に対する要請は急速に高まりを見せています。さらに、単身世帯の増加や高齢化の進展にともない、公共施設やワンルーム賃貸における空間の効率的活用へのニーズが顕著になっており、市場のルールや競争軸が従来の新築中心から大きくシフトしている傾向が見て取れます。
✔内部環境
組織の内部環境に目を向けると、最大の変革期として、長年属してきたパナソニックグループの枠組みを超え、開口部資材のトップランナーであるYKKグループとの本格的な合流を果たした体制が整備されています。全国60カ所のショウルーム網や、40年の実績を持つ「Panasonic リフォームClub」、地域の工務店と結ぶ「Panasonic Builders Group」といった強固な顧客接点を維持しつつ、YKK APが保有する強靭な窓・サッシ技術や調達力を内製化できる経営基盤が整いつつあります。売上高275,205百万円という圧倒的な事業規模を誇る一方で、販売費及び一般管理費が50,766百万円と重く、本業の営業利益率が約1.2%に留まっている収益構造の抜本的な改善が、新体制における最大のテーマとなっています。
✔安全性分析
公開された第6期の貸借対照表の要旨を精査すると、資産合計117,713百万円に対し、純資産合計は56,175百万円を確保しており、自己資本比率は約47.7%という非常に健全で盤石な財務水準を維持している状況が確認できます。流動負債は61,522百万円と固定資産(72,314百万円)の規模に対して適切な範囲にコントロールされており、固定負債はわずか17百万円に抑えられていることから、外部からの有利子負債に過度に依存しない極めて健全な資本構成であると判断できます。当期は特別損失4,503百万円の計上により最終赤字を余儀なくされたものの、利益剰余金には52,989百万円もの潤沢な内部留保が蓄積されており、一時的な業績の波や新体制への移行に伴う先行投資を十分に吸収できる卓越した財務的安全性を備えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
パナソニックの伝統的なブランド力と、家電・電気設備を含めた先進的な住宅設備技術をワンストップで提供できる総合力が最大の強みです。汚れに強い有機ガラス系素材や木質エイジング技術、薄型高性能断熱ガラス「Glavenir」など、他社の追随を許さない独自の研究開発力を保有しています。また、全国60カ所のショウルームや強力なリフォームClubのネットワークという強固な顧客接点を持ち、さらにYKKグループとの合流によって外廻りおよび開口部分野での圧倒的な調達・開発シナジーを融合できる独自の事業基盤を確立しています。
✔弱み (Weaknesses)
巨大な生産拠点やショウルーム網、および多数の連結子会社を維持するための販売費及び一般管理費が50,766百万円に達しており、売上高に対する営業利益率が約1.2%と極めて低位に留まっている収益性の低さが弱みと言えます。原材料やエネルギーコストの価格転嫁が追いつきにくい構造にあり、今回の決算においても4,503百万円の特別損失の計上によって1,460百万円の当期純損失に転落するなど、外部のコストプッシュ要因に対して利益を削られやすい脆弱性を内包しています。
✔機会 (Opportunities)
脱炭素社会の実現に向けた国策とも連動し、住宅の省エネ化や高断熱化を目的としたZEH対応リフォームの市場が急速に拡大していることは大きな機会です。特に、新しく親会社となったYKK APの窓システムと、自社の内装建材やテクノストラクチャー工法を組み合わせた次世代の「グリーン・ハウジング」ソリューションを、国内のみならず中国・台湾・インドなどの成長著しい海外市場の内装付き住宅やリフォーム市場へ一気に横展開できるチャンスが広がっています。また、パーム油廃材を活用した「PALM LOOP」のようなサステナブル素材への社会の関心の高まりも、新たな付加価値ビジネスをスケールさせる好機となります。
✔脅威 (Threats)
国内における急激な少子高齢化と人口減少の進行により、主要な収益基盤であった新築住宅着工戸数が中長期的に確実に縮小していくという構造的な脅威が厳然として存在します。また、建築業界全体の深刻なドライバー不足や職人の高齢化、人手不足の深刻化にともなう施工コストの上昇は、エンジニアリング事業の採算性を直撃するリスクをはらんでいます。さらに、新築市場のパイが縮小するなかで、既存の競合建材メーカーや住宅設備ベンダーとの間で、価格競争を含めたシェアの奪い合いが一層激化する傾向が見て取れます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、YKKグループとの統合にともなう組織・拠点の再編を迅速に進め、重複する管理コストやSCM(サプライチェーンマネジメント)の無駄を徹底的に排除することで、圧迫されている営業利益率の早期回復に集中することが重要であると考えます。具体的には、SCM革新センターを中心とした物流の共同化や、原材料の共同調達を進め、製造原価の低減を図ることが急務です。同時に、需要の底堅い省エネ・高断熱改修市場に向けて、自社の樹脂サッシや薄型断熱ガラス、アラウーノなどの高機能水廻り製品をパッケージ化した「即効型リフォームソリューション」を全国の住まいパートナーズやリフォームClubを通じて集中的に販促することが有効です。WEB相談やオンラインショウルームの活用をさらに一段と精緻化し、営業効率を高めることで、先行した特別損失の影響から早期に脱却し、黒字化への足場を固めることが重要であると考えます。
✔中長期的戦略
中長期的には、パナソニックの空間設計思想とYKKグループの工業化・外廻り技術を完全に融合させた「次世代サステナブル空間プラットフォーマー」への転換をグローバルに具現化していくことが不可欠になると推測します。国内の新築市場縮小を補うため、高齢者施設や商業施設などのパブリック市場向けにユニバーサルデザイン建材やエレベーターを組み合わせた一括提案体制を強化するとともに、単身世帯向けのコンパクト空間提案「Solo Studio」を都市部の賃貸マンション市場へ本格的に浸透させることが有効なアプローチです。さらに、アブラヤシ廃材を活用した「PALM LOOP」技術をグローバルな家具・建材の標準素材へとスケールさせ、持続可能な未来に貢献する環境ブランドとしての地位を確立することが求められます。ダイナミックに成長するインドやASEAN諸国において、現地のライフスタイルに密着した工業化住宅設備の供給を加速させ、持続的なトップラインの拡大と利益率の大幅な向上を両立させていくことが重要であると考えます。
【まとめ】
今回の決算数値からは、特別損失の影響により1,460百万円の当期純損失を計上しているものの、売上高275,205百万円という巨大な市場存在感と、約47.7%の優れた自己資本比率を維持する盤石な財務基盤が確認できます。同社は、長年培った先進的な住宅設備技術と強固な顧客ネットワークを最大の強みとしており、YKKグループとの新たな共創や、環境配慮型リフォーム市場の拡大という力強い機会を迎えています。一方で、本業の収益性改善や国内の新築着工減少への対応といった構造的な課題に直面している側面もあります。そのため今後は、強固な資本力を背景に、省エネ・環境技術を軸とした高付加価値な空間ソリューション戦略を国内外で加速させていくと考えます。
【企業情報】
企業名: パナソニック ハウジングソリューションズ株式会社
所在地: 〒571-8686 大阪府門真市大字門真1048番地
代表者: 代表取締役 社長執行役員 山田昌司
設立: 2022年(※持株会社体制移行にともなう発足。住宅設備・建材事業の源流は1958年)
資本金: 500百万円
事業内容: くらしに関わる住宅設備・建材の製造・販売・エンジニアリング
株主: YKK株式会社、パナソニック ホールディングス株式会社
