日本の産業を根底から支える工場プラントや鉄道インフラ、そして次世代のモビリティに欠かせない原動力、それが「回転機(モータ)」です。福島県川俣町に拠点を置き、創立から80年以上の歴史を刻む川俣精機株式会社は、国内屈指の中・大形直流電動機メーカーとして極めて高いプレゼンスを誇っています。今回公表された第114期の決算公告をもとに、激変するモビリティ社会における同社の財務構造と経営環境を読み解きます。高い技術力と新たな資本提携がもたらす未来の可能性について、経営コンサルタントの視点から深掘りしていきましょう。
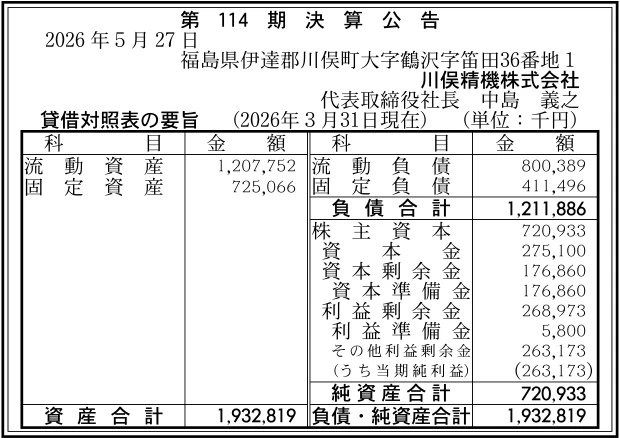
【決算ハイライト(第114期)】
| 資産合計 | 1,933百万円 (約19.3億円) |
|---|---|
| 負債合計 | 1,212百万円 (約12.1億円) |
| 純資産合計 | 721百万円 (約7.2億円) |
| 当期純利益 | 263百万円 (約2.6億円) |
| 自己資本比率 | 約37.3% |
【ひとこと】
今回の決算では263百万円の当期純利益を計上しており、総資産規模に対して極めて高い収益力を発揮している状況が伺えます。資産合計1,933百万円に対して純資産は721百万円となっており、自己資本比率は約37.3%と製造業として標準的かつ健全な財務体質を維持しています。長年培ってきた重電・回転機製造技術の強みが、安定した利益創出力としてしっかりと結実している点が注目されます。
【企業概要】
企業名: 川俣精機株式会社
設立: 1943年(昭和18年10月15日創立)
事業内容: 各種回転電気機械(直流電動機、交流電動機、発電機、リニアモータ等)の開発・設計・製造・販売・メンテナンス、および精密機械加工・製缶・板金加工事業
https://www.kawamataseiki.co.jp/index_j.htm
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔中・大形直流電動機の一貫体制事業
産業用直流電動機の開発から設計、製造、販売、サービス、そしてリニューアルにいたるまで、すべての工程を自社で完結できる国内屈指のワンストップ体制を敷いています。1946年に印刷電信用直流電動機を完成させて以来、鉄鋼プラント、製紙工場、発電所などの基幹産業向けに豊富な納入実績を誇ります。自社内に高精度な設計技術者が常駐しているため、仕様が特殊なカスタムオーダーや、他社製品が設置されている既設プラントからのリプレイス案件に対しても柔軟に対応できる点が最大の価値提供となっています。
✔先端交流電動機および特殊モータ製造事業
伝統的な直流電動機にとどまらず、時代の要請に応じた多様な交流電動機や、永久磁石同期電動機(PMモータ)、誘導電動機、リニアモータの製造を行っています。一般産業用にとどまらず、医療機器用、船舶用、コンプレッサー用、さらには防爆環境に対応した特殊電動機まで網羅しています。近年では、EV(電気自動車)バスやトラック用のIPMモータ、さらには新幹線向けの空調換気装置用電動機といった、モビリティ変革や先端インフラに直結する次世代型回転機の供給を加速させています。
✔回転機のリニューアル・メンテナンス事業
電動機のトラブルにおいて最も原因となりやすい「巻線関係の絶縁劣化」に対処するため、各種コイルの巻き替えや絶縁更新、予防保全の絶縁診断サービスを現地および自社工房で実施しています。他社メーカーの製品であっても、図面が存在しない場合すら補修対応が可能な高度な技能を有しています。設備の老朽化に際して、直流から交流へとシステム全体を無理に置き換えるのではなく、既存の直流電動機を補修・更新することで、顧客の付帯設備投資の負担を劇的に軽減するソリューションを確立しています。
✔高度技能に裏打ちされた機械加工・製缶事業
回転機事業の製造過程で蓄積されたノウハウを応用し、大型加工機を駆使した精密機械加工品、製缶・板金加工品の試作から量産までを幅広く請け負っています。特級技能者や一級技能者、職業訓練指導員をはじめとする、合計65名に及ぶ国家検定有資格者が現場に在籍しており、シャフト切削や高度な溶接加工において「顧客に応える確かな技術」をリアルに体現しています。小ロットや短納期といった製造委託ニーズにも柔軟に応える柔軟性を有しています。
✔グローバルサプライチェーンとのアライアンス体制
歴史的に東芝の専属工場として発足し、資本参加を受けてきた背景から、東芝グループとの強固な技術・営業的なネットワークを有しています。これに加え、近年では自動車部品大手のエクセディが資本参加し、2025年12月には同社が筆頭株主となりました。これにより、自動車業界で培われた高度な量産ノウハウやグローバルな調達網が融合し、電動化(EVシフト)が進む次世代モビリティ市場への参入足場がさらに強固なものへと変革されています。
【財務状況等から見る経営環境】
✔外部環境
マクロな外部環境を俯瞰すると、製造業やインフラ産業における「脱炭素化(カーボンニュートラル)」と「EVシフト」の加速が、同社のビジネス領域へ劇的な変化をもたらしています。産業用プラントにおいては、既存の直流モータの長寿命化ニーズが根強く残る一方で、新幹線の空調換気用やEVバス、トラック用といった高効率モータへの需要が爆発的に高まっており、交通・輸送インフラのグリーン化という強力な追い風が吹いている状況です。一方で、製造業の宿命として、銅やレアアース、電磁鋼板といった主要原材料の世界的な価格高騰や、エネルギーコストの上昇は、製品マージンを圧迫するリスクとして顕在化しています。さらに、国内の少子高齢化に伴う製造現場の労働力不足や、熟練技能者の引退問題は、地方に拠点を置く専門メーカー共通の構造的課題として重くのしかかっています。
✔内部環境
内部環境に目を向けると、第114期において263百万円という極めて堅実な当期純利益を創出している点が際立っており、同社の商品力と生産効率の高さが証明されています。総資産1,933百万円の内部構成を見ると、流動資産が1,208百万円と全体の6割以上を占めており、受注生産型のビジネスでありながら手元流動性や運転資金の確保が適切に行われている形跡が見て取れます。また、固定資産は725百万円に抑えられており、これまでに大型クレーンや超大型横型真空含浸装置、機械加工工場の建て替えといった重要設備へのピンポイントな近代化投資を完了させているため、過度な減価償却費の負担に苦しむことなく、効率的な操業が維持されている好循環が伺えます。190名の従業員に対して65名もの国家資格保持者を揃えるなど、組織の人的クオリティが非常に高いことも特筆すべき経営資源です。
✔安全性分析
財務の安全性という観点においては、自己資本比率が約37.3%となっており、中小〜中堅の精密機械・電気機器製造業として標準的かつ極めてバランスの取れた資本構成を構築していると評価できます。短期的な債務履行能力を示す流動比率は、流動資産1,208百万円に対して流動負債800百万円であることから約151.0%をマークしており、健全性の目安とされる100%を大きくクリアしているため、資金繰り上のリスクは極めて低いと言える状況です。固定負債が411百万円と長期の借入等もコントロールされた範囲内にあり、金利上昇局面への耐性も十分に備わっています。利益剰余金が269百万円積み上がっていることも、過去からの堅実な利益積立の成果であり、新領域への挑戦や突発的な景気変動に対するバッファーとして機能しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の圧倒的な強みは、産業用直流電動機の設計技術者が自社に常駐し、開発からメンテナンスまでを国内で一貫提供できる唯一無二のニッチトップ体制にあります。他社製品の絶縁診断や図面のない補修までこなす現場の圧倒的なクラフトマンシップ、そして全従業員の3割以上が国家資格を持つという技術的厚みが顧客の絶大な信頼を形成しています。これに加え、伝統的な東芝グループとの関係性に、新筆頭株主であるエクセディの量産技術とグローバルアライアンスが融合したことで、大手重電メーカー並みの技術バックボーンと、独立系サプライヤーとしての機動性を両立させている点は、競合に対する最大の差別化要素と言えます。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、受注生産型の重電・回転機ビジネスに依存しているため、鉄鋼や発電プラントといった特定顧客の設備投資計画の動向によって、工場の稼働率や業績がボラティリティを帯びやすい構造です。また、流動負債の規模が800百万円と総資産に対して相応の割合を占めているため、大型案件の受注時における原材料仕入れの先行資金負担が重くなりやすく、商取引におけるキャッシュコンバージョンサイクルの徹底した管理が欠かせない運営体制となっています。さらに、地方都市である川俣町に拠点を置くことから、最先端のデジタル人材や若い技術者の採用力において、都市部の大手企業と比較して不利な戦いを強いられやすい側面があります。
✔機会 (Opportunities)
外部環境における最大の機会は、世界的な環境規制を背景とした、商用モビリティ(バス・トラック)の電動化(EVシフト)と、高速鉄道インフラの更新需要の波が本格化している点です。同社がすでに着手しているEVバス・トラック用IPMモータや、新幹線向け空調換気装置用電動機の製造は、まさにこの巨大な国策市場のコアに位置しています。筆頭株主となったエクセディの自動車業界でのネットワークを活用することで、これまでアプローチが難しかった国内外の商用車OEM(完成車メーカー)への直接的なサプライヤー参入チャネルが開拓されるチャンスを迎えており、量産型モータ事業という新しいスケールメリットの獲得機会が広がっています。
✔脅威 (Threats)
今後の戦略的脅威として最も警戒すべきは、モータのコア部材である銅線や電磁鋼板、ネオジウム磁石といった重要マテリアルの国際的な相場高騰と、それに伴う調達リードタイムの長期化リスクです。これらのコスト上昇を、公共性の高い鉄道インフラや価格競争の激しいモビリティ市場の顧客へ迅速に価格転嫁できない場合、せっかくの増産案件が利益を削る結果になりかねません。また、中国をはじめとする海外のモータメーカーが、圧倒的な価格破壊力を武器に産業用・カスタムモータ領域へ侵入してくるリスクや、国内の急速な過疎化に伴う熟練技術者の引退による「技術の途絶」も、同社の中長期的な製造基盤を揺るがしかねない潜在的脅威として存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、新筆頭株主であるエクセディとのポスト・マージ・インテグレーション(PMI:M&A後の統合プロセス)を加速させ、自動車業界基準の徹底した生産効率化と購買シナジーを発揮することが有効であると考えます。具体的には、エクセディが持つグローバルな部材調達網を相互活用することで、懸念される原材料の高騰リスクを抑え込み、製造原価の低減を図ることが重要です。また、足元で好調な新幹線向け電動機やEV用IPMモータの生産ラインにおいて、ボトルネックとなっている工程をデジタル技術や自動化治具の導入によって解消し、短納期対応力をさらに磨き上げることで、他社からのリプレイス受注を確実にかっさらう戦略が有効であると考えます。既存の本業で生み出される263百万円の潤沢なキャッシュをもとに、現場の多能工化と若手への技術承継プログラムを前倒しで実行し、製造基盤の足腰を固める時期であると推測されます。
✔中長期的戦略
中長期的には、伝統的な「産業用直流モータの個別受注補修」という安定収益の防壁を守りつつ、エクセディグループのインフラをフルレバレッジした「商用EV用駆動セクションのグローバル量産メーカー」へと事業ポートフォリオを大胆にシフトさせていく戦略が極めて重要になると推測されます。具体的には、EVバスやトラック向けのモータ単体の供給にとどまらず、エクセディが得意とする駆動系コンポーネントと組み合わせた「電動駆動アクスルユニット」としての共同開発・共同提案を行い、付加価値を倍増させてグローバル市場へ打って出ることが有効な戦略と考えます。蓄積された健全な純資産721百万円と高い信用力を背景に、福島県内の機械加工工場や富田工場の生産キャパシティを段階的に次世代モータ専用のスマート工場へとアップデートし、少子高齢化下でも高い生産性を維持できる体制を構築していくことが、100年企業へと向かう持続的成長のコアになると確信しています。
【まとめ】
今回の第114期決算数値から、同社は当期純利益263百万円を計上し、自己資本比率約37.3%という健全な財務体質のもとで、極めて付加価値の高い重電・電気機器製造ビジネスを実証している事実が確認できました。同社の最大の強みは、中・大形直流電動機における一貫体制と他社製品をも網羅する圧倒的なリニューアル技術であり、エクセディが筆頭株主となったことで、次世代モビリティや商用EVモータ市場への本格参入という巨大な機会を手に入れています。一方で、原材料価格の変動や受注型産業特有の稼働ボラティリティ、熟練技能者の承継問題といった課題に正面から向き合う必要があります。今後は、東芝・エクセディという2大巨頭とのアライアンスシナジーを最大限に活かし、伝統技術の防壁を死守しながら、モビリティ変革を技術と技能で牽引する次世代型のグローバル電気機器メーカーへと進化を遂げていくものと考えています。
【企業情報】
企業名: 川俣精機株式会社
所在地: 福島県伊達郡川俣町大字鶴沢字笛田36番地1
代表者: 中島 義之
設立: 1943年10月15日(創立)
資本金: 275百万円
事業内容: 各種回転電気機械(直流・交流電動機、PMモータ、発電機等)の開発・設計・製造・メンテナンス、および精密機械加工事業
株主: 株式会社エクセディ、株式会社東芝
