私たちの社会や経済活動の根幹を24時間365日休むことなく支え続けている、電気という社会インフラ。この巨大なエネルギーインフラのIT領域をシステム開発と監視運用の両面から支え、デジタルトランスフォーメーション(DX)の最前線を走るシステムインテグレーターの経営実態は、戦略的にも非常に興味深い研究テーマと言えます。今回は、日立グループと東京電力グループの強力な遺伝子を受け継ぎ、180社以上の有力企業へ高品質なICTサービスを展開している株式会社日立システムズパワーサービスの第13期決算公告を深く読み解いていきましょう。公表されたバランスシートの数値から、同社が誇る驚異的な財務健全性と、アセットライトな構造をレバレッジとした独自の成長戦略の本質について、専門的な経営戦略コンサルタントの視点から詳細に迫ります。
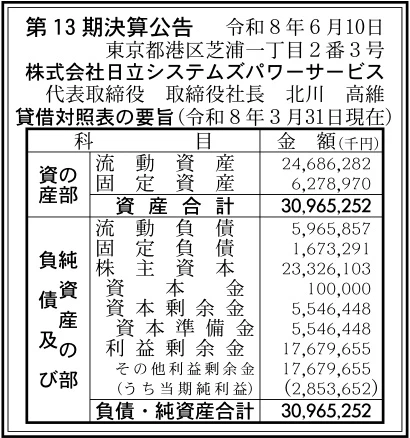
【決算ハイライト(第13期)】
| 資産合計 | 30,965百万円 (約309.7億円) |
|---|---|
| 負債合計 | 7,639百万円 (約76.4億円) |
| 純資産合計 | 23,326百万円 (約233.3億円) |
| 当期純利益 | 2,854百万円 (約28.5億円) |
| 自己資本比率 | 約75.3% |
【ひとこと】
株式会社日立システムズパワーサービスの第13期決算は、当期純利益2,854百万円と極めて強力な収益力を発揮しています。日立グループと東京電力の出資背景を持つ同社ですが、総資産約309.7億円に対して自己資本比率は約75.3%に達しており、大手IT企業の中でも際立って盤石な財務基盤を構築している点に目を見張ります。豊富な資本剰余金と利益剰余金の裏付けにより、大規模なDX投資を機動的に推進できる体制が証明されています。
【企業概要】
企業名: 株式会社日立システムズパワーサービス
設立: 2014年3月3日(創立)
事業内容: 東京電力グループを中心としたシステム開発・保守、運用、カスタマーサービス業務、ソフトウェア販売など
https://www.hitachi-systems-ps.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔社会インフラを底流で支えるシステム開発・保守事業
東京電力および東電グループ会社のプライムベンダーとして、電力事業に特化した各種業務システムの設計や受託開発、導入後のきめ細やかな保守・メンテナンスを展開しています。事前に綿密なヒアリングを実施する現状分析・アセスメントを徹底しており、一般的な汎用パッケージソフトでは決して対応しきれない、社会インフラ特有の極めて複雑な要件や業務フローに適合した頑健なスクラッチシステムを構築することで、安定稼働と長期的なコスト削減を高い次元で実現しています。
✔ITIL®に準拠した高度なシステム運用・監視事業
24時間365日の強固な稼働サポート体制を擁し、基幹システムのダウンタイムを最小限に抑えるシステム監視・運用標準化サービスを提供しています。日立の先進的なデジタルソリューション「Lumada」を基盤とし、高性能RPAツールである「パトロールロボコン」や、ITIL®に準拠したサービスマネジメントプラットフォーム「LMIS」といった多種多様なデジタルツールを縦横無尽に駆使しています。これにより、従来は手動で行われていた非定型業務や複雑な監視運用の自動化を推進し、属人化の排除と作業品質の維持・向上をトータルで実現しています。
✔ユーザー負担を最適化するカスタマーサービスおよびBPO事業
長年にわたり大規模なシステム運用を支援してきた経験と豊富なノウハウを最大限に活用し、コンタクトセンターの早期開設からスムーズな運営までをトータルサポートするBPO(ビジネス・プロセス・アウトソーシング)サービスを展開しています。代表的な自社ソリューションである人事労務システム「JCollectサービス」などを用い、給与精算や勤怠管理といったクライアント企業のバックオフィス業務にかかる手動登録の負荷を手厚く代行することで、ユーザーの日常的な負担を軽減し、企業のコア業務へのリソース集中と活性化を強力に後押ししています。
✔電力経済圏の基盤となる東電グループネットワーク業務
東京電力グループを中心とした180社以上の強固な顧客基盤に対し、通信インフラの管理や高度なネットワークセキュリティ、共通業務システムの集約化といったシェアードサービスを網羅的に提供しています。グループ各社のシステム環境を「奉行クラウド」などの共通プラットフォームによって統合・標準化することにより、グループ全体の圧倒的な生産性向上とシステム運用負担の劇的な軽減を実現する、エネルギー経済圏に無くてはならないデジタルインフラの役割を担っています。
✔アジャイル型開発を推進するローコード・ノーコードツール開発事業
ビジネス環境の凄まじい変化に迅速かつ柔軟に追従するため、簡単な画面操作からプログラムやデータ連携を自動生成する最先端の高速開発ソリューションに注力しています。具体的には、OutSystems、kintone、Salesforce、ASTERIA Warp、WebPerformerといった市場で高く評価されている多様なプラットフォームを駆使しています。これにより、従来の製造工程を大幅に削減して開発期間を劇的に短縮し、現場ニーズの変化に即座に適応できるアジャイル型の現場主導DXを強力にサポートしています。
【財務状況等から見る経営環境】
✔外部環境
エネルギー業界およびITソリューション市場を取り巻く環境は、電力システム改革の進展やスマートメーターから得られる膨大なデータの利活用、さらには攻めと守りのDXの加速にともない、これまでにない大規模なシステム刷新の特需を迎えています。そのため、社会インフラとしての電気事業を長年支えてきた高度な実績と、日立グループが保有する最先端のデジタル技術を併せ持つ企業に対する客観的需要は、中長期的に見ても極めて強固に推移している状況です。一方で、デジタルシフトの波が加速するにつれて、サイバーセキュリティの脅威は巧妙化・深刻化の一途をたどっており、企業の最重要資産である情報資産を保護するための厳格なネットワーク管理やインシデント対応の迅速化が、すべてのプライムベンダーにとって共通の重要課題として重くのしかかっています。
✔内部環境
同社においては、株式会社日立システムズが65.05%、株式会社日立製作所が19.90%、東京電力ホールディングス株式会社が15.05%を出資するという、日本の産業界を代表するトッププレイヤーたちの「協創」によって生まれた極めて強固な資本 backgrounds が、経営の揺るぎない支えとなっています。この盤石なアライアンスにより、東京電力グループを中心とした180社以上の優良な顧客基盤を独占的に確保しつつ、807名にのぼる豊富な人財が「カスタマーファースト」のマインドを持って手厚い伴走型支援を実行できる強靭な組織体制が整備されています。資産の構成に目を向けると、流動資産が24,686百万円と総資産の8割近くを占めているのに対し、固定資産は6,278百万円にとどまっており、大規模な自社データセンターなどの固定インフラを必要最小限に抑え、システム開発と高品質なサービス提供に特化する、極めてスマートなアセットライト経営を徹底している側面がバランスシートから明確に見て取れます。
✔安全性分析
財務の安全性を貸借対照表の数値から詳細に検証すると、総資産30,965百万円に対し、株主資本である純資産合計は23,326百万円に達しており、自己資本比率は約75.3%という、IT大手のベンチマークと比較しても突出して優れた健全性を維持しています。流動負債5,965百万円に対して流動資産が24,686百万円あるため、短期的な支払能力を示す流動比率は約413%という驚異的な数値を叩き出しており、資金繰りの安全性は極めて潤沢な状態にあります。固定負債の1,673百万円についても、当期純利益2,853百万円という爆発的な利益創出力と、利益剰余金が17,679百万円まで積み上がっている公表事実を勘案すれば、有利子負債による破綻リスクは完全にゼロであり、財務面における死角は見当たらないと言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
日立グループの圧倒的な技術・品質力と、東京電力グループが30年以上にわたり蓄積してきたシステム開発や24時間365日の監視運用ノウハウが完全に融合した、「HITACHI×TEPCO」の協創基盤が最大の強みです。また、180社以上のグループ企業を支えるプライムベンダーとしての絶対的な受注環境を有し、自己資本比率約75.3%という、巨額の余力を内包したアセットライトな財務構造によって、どのような外的ショックをも吸収できる鉄壁の組織的耐久性が確立されています。
✔弱み (Weaknesses)
事業の収益ポートフォリオやシステム開発の受託ソースが、東京電力グループにおけるIT予算の増減や設備投資の方針、グループ内共通システムの再編計画に強く同期しているため、インフラ規制やグループ内方針の予期せぬ変更による影響を直接的に受けやすい一本足打法の構造が弱みです。そのため、親会社の経済圏を完全に脱却した、一般の完全民間市場に対する自社単独での広範な新規荷主開拓や、独自の独立した外販営業プロモーションを展開していくための独立したマーケティング機能の開拓余地が比較的少ないという側面が存在します。
✔機会 (Opportunities)
電力業界のスマート化やスマートメーターデータの利活用といった攻めのDX推進の流れは、日立の先進テクノロジー「Lumada」を活用した高付加価値なAIデータ分析ソリューションの需要をさらに爆発的に拡大させる絶好の機会となります。また、OutSystemsやSalesforceを駆使したローコード・ノーコードの高速開発手法の普及は、従来の製造工程を大幅に削減して開発期間を劇的に短縮できるため、クライアント企業の現場主導型DXのスピードを高めつつ、自社の営業利益率を飛躍的に高めるチャンスが広がっています。
✔脅威 (Threats)
国内のIT業界全体で慢性化している、高度なシステムアーキテクチャやローコード開発のスキルを持つ優秀なエンジニアの深刻な人材不足、およびそれに伴う獲得競争激化に起因する中長期的な労務コストの上昇が最大の脅威です。加えて、インフラ企業としての極めて厳格な情報セキュリティ方針の遵守や、複雑な非定型業務におけるコンプライアンス維持のための対応コストの増加が、将来的に同社の手堅いマージンを圧迫する内的・外的リスクを内包しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、強みである「カスタマーファースト」のマインドを持つ807名の豊富な人財をフルにレバレッジし、東京電力エナジーパートナー株式会社様等で成功を収めている「現場主導のローコード・ノーコード開発」の横展開をグループ内で一気に加速させることが有効であると考えます。簡単な画面操作からプログラムを自動生成して製造工程を劇的に削減することにより、開発期間の大幅な短縮と高粗利化を短期間で両立させ、親会社が計画するアジャイル型のDX案件をすべて取りこぼすことなくスピード受託する体制を強化することが有効です。また、資材高騰に直面するグループ企業に対し、業務整理から運用保守までをトータルで引き受けるアウトソーシング(BPO)を機動的に提案し、クライアントの人事労務やバックオフィス業務の負担を軽減しながら、自社のストック型収益のベースを迅速に引き上げていくことが重要であると考えます。
✔中長期的戦略
中長期的戦略としては、単なるグループ専用の受託開発システムインテグレーターという枠組みから脱却し、日本のエネルギーITインフラを統括する「次世代型社会インフラマネジメントの高度なソリューションプロバイダー」としての地位を確立していくことが有効であると考えます。約75.3%という抜群の自己資本比率と176億円を超える莫大な利益剰余金がもたらす高い投資余力を活かし、システム監視・運用標準化サービスにAIの画像チェックやログの一括管理プラットフォーム「Splunk」をさらにディープに融合させ、障害検知からインシデント対応までを完全自動化する「超省人化運用ソリューション」を自社主導で確立していく戦略が想定されます。これにより、親会社の予算変動に左右されない長期安定的な高付加価値マネージドサービスを確立し、将来的には他地域の電力・インフラ事業者やグローバルなスマートシティプロジェクトへの水平展開を推進していくことが、持続的な企業価値向上のために重要であると考えます。
【まとめ】
今回の第13期決算数値から、株式会社日立システムズパワーサービスは当期純利益2,854百万円という極めて強力な黒字を計上し、自己資本比率約75.3%という、システムインテグレーション業界の平均水準を大きく引き離す圧倒的な財務の健全性と事実を維持していることが明確になりました。同社は日立グループの最先端の品質・技術力と、東京電力グループが培ってきた高度なシステム開発・監視運用のノウハウが融合した唯一無二の協創環境を享受しており、180社以上のグループ企業に対するトータルな伴走型支援や、最新のローコード・ノーコード高速開発を通じて、極めて強靭な収益基盤を確立しています。一方で、特定のインフラ経済圏への高い依存構造やエンジニア人材の不足という避けては通れない構造的課題に直面している側面もありますが、過大な固定資産を背負わない筋肉質なアセットライトバランスシートが経営の柔軟性を高める最強の盾となっています。今後はこの卓越した財務の安全性を最大の武器にしながら、ソリューション「Lumada」を活用したデータドリブンなDXや業務の高度な自動化を推し進めることで、真に豊かで安心・安全な社会の実現に寄与し、ニッチなエネルギーIT市場におけるリーディングカンパニーとしての地位をより盤石なものにしていくと考えています。
【企業情報】
企業名: 株式会社 日立システムズパワーサービス
所在地: 東京都港区芝浦一丁目2番3号 シーバンスS館 15階
代表者: 代表取締役 取締役社長 北川 高維
設立: 2014年3月3日(創立)
資本金: 100百万円
事業内容: システム開発・保守、システム運用、カスタマーサービス業務、東電グループネットワーク業務、コンピュータソフトウェアの販売など
株主: 株式会社日立システムズ 65.05%、株式会社日立製作所 19.90%、東京電力ホールディングス株式会社 15.05%
