決算数値の裏側にある企業のストーリーを紐解いていきましょう。今回は、空調機大手のダイキン工業株式会社を親会社に持ち、グループの福利厚生やビジネスソリューションを一手に担うダイキン福祉サービス株式会社の第51期決算を取り上げます。インハウス企業(グループ内企業)として多角的な事業を展開する同社ですが、公開された最新決算では赤字を計上しています。この数字が意味する経営の現状と、今後の成長に向けた戦略的展望について、財務データと事業構造の両面から深く見ていきます。
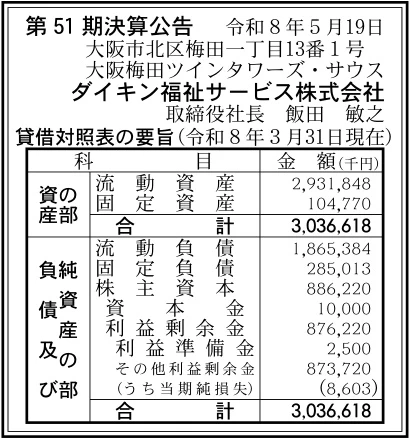
【決算ハイライト(第51期)】
| 資産合計 | 3,037百万円 (約30.4億円) |
|---|---|
| 負債合計 | 2,150百万円 (約21.5億円) |
| 純資産合計 | 886百万円 (約8.9億円) |
| 当期純損失 | 9百万円 (約0.1億円) |
| 自己資本比率 | 約29.2% |
【ひとこと】
第51期の決算公告を拝見し、まず注目すべきは3,037百万円の資産規模に対して、自己資本比率が約29.2%という安定した財務水準を維持している点です。当期は9百万円の純損失(赤字)を計上していますが、資本金10百万円に対して利益剰余金が876百万円も蓄積されており、これまでの堅実な経営の歴史が伺えます。一時的な赤字である可能性が高く、グループのインハウス会社としての経営基盤は極めて揺るぎないものであると言えます。
【企業概要】
企業名: ダイキン福祉サービス株式会社
設立: 1976年
事業内容: ダイキングループ従業員および法人、特約店等を対象とした保険、旅行、商品斡旋、印刷、ビジネスサポート、自動車メンテナンス、造園、配送・保管などの総合ソリューション・サービス事業の運営。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔保険事業および旅行事業
保険部では、生命保険や損害保険の広範な代理店として、ダイキングループの従業員やその家族向けに大口団体割引を適用した自動車保険やグループ保険などを提供しています。さらに、旅行部では業務渡航センターによる出張手配に加え、社内の表彰旅行や個人のプライベート旅行のプランニングまでを網羅し、グループ内の移動と安心を支えています。
✔商品斡旋および印刷事業
商品部では、グループ社員向けにお中元・お歳暮のギフト商品や特産品の斡旋、さらには「ぴちょんくんグッズ」などの公式ノベルティの販売や、工場の売店・コンビニ運営、不動産の仲介サポートまでを手掛けています。また、印刷部では主力空調製品の取扱説明書やカタログの制作から始まり、現在ではWebコンテンツや動画、AR/VRといったデジタル媒体の制作まで一括生産体制を構築しています。
✔ビジネスサポートおよび配送・保管事業
ビジネスサポート部では、グループ各社が本業のコア業務に専念できるよう、各種の事務代行や業務支援、インハウスならではの密着した役務サービスを提供しています。さらに、全国8拠点のネットワークを活用した社内配送システムを完備しており、部署間における重要書類の運搬や郵便物の仕分け、倉庫での機密書類のデータ管理までを一体的に運用しています。
✔自動車メンテナンスおよび造園事業
自動車メンテナンス部では、工場や倉庫の稼働に欠かせないフォークリフトの月例・年次点検、特定自主検査の実施や修理、リース販売を行っているほか、従業員向けに出勤時から退勤時までに完了させるマイカーの一日車検サービスも展開しています。また、造園部ではグループ各拠点の広大な敷地内の緑地管理、剪定、除草から、オフィス内のグリーンレンタル、個人の住宅のお庭の管理まで幅広くカバーしています。
✔その他の事業や特徴
同社の最大の特徴は、一般的な福利厚生代行の枠組みを大幅に超え、ダイキン工業の「特工店」や「特約店」「サービス協力店」といった外部のパートナー企業に対しても、採用支援やホームページ作成、働き方改革対応アドバイス、事業承継支援といった「経営総合支援サービス」を提供している点です。グループのバリューチェーン全体を強力に支える多角的なビジネスインフラとして機能している点が、独自の存在感を放っています。
【財務状況等から見る経営環境】
✔外部環境
昨今のマクロ環境においては、少子高齢化に伴う深刻な労働力不足が進展しており、あらゆる業界で従業員のエンゲージメント向上や福利厚生の充実が経営の最重要課題となっています。また、ビジネスプロセスのデジタル化やペーパーレス化の加速により、従来の紙媒体を中心とした印刷需要は縮小傾向にあります。一方で、業務の効率化を目的としたBPO(ビジネス・プロセス・アウトソーシング)の市場規模は堅調に拡大を続けており、インハウスのサポート企業に対する期待値や要求水準は時代とともに高度化している局面にあると考えます。
✔内部環境
創業から50年近くにわたり培ってきたダイキングループ内での絶対的な信頼関係と、399名におよぶ多様な専門スキルを持った従業員組織が最大の内部資源です。グループのインサイダーとして業務プロセスを深く理解しているため、外部のベンダーよりも迅速かつ的確なソリューションを提供できる優位性を持っています。しかし、保険、旅行、印刷、造園といった極めてドメインの異なる複数の事業部を同時に抱えているため、各事業部における個別のシステム投資や専門人材の維持管理において、リソースの分散や固定費が膨らみやすい構造的な課題も存在していると推測されます。
✔安全性分析
貸借対照表を深掘りしていくと、総資産3,037百万円のうち、流動資産が2,932百万円を占めており、固定資産はわずか105百万円にとどまっています。これは、大規模な製造設備を持たないサービス主体の企業として、極めて身軽で流動性の高い資産構成である側面を示しています。負債合計2,150百万円に対して、純資産合計は886百万円となっており、自己資本比率は約29.2%と健全な水準を確保しています。当期は9百万円の純損失となっておりますが、これは総資産に対してわずか0.3%程度であり、876百万円という分厚い利益剰余金のプールが存在しているため、財務的な安全性や支払能力には全く問題がない強固な状態であると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
親会社であるダイキン工業は空調分野の世界的なリーディングカンパニーであり、その100%出資子会社として、グループ企業および約400名の自社従業員を含む分厚いインハウス市場を独占的に確保していることが最大の強みです。また、保険や旅行といった一般的な福利厚生メニューから、製品説明書の印刷、フォークリフトのメンテナンス、拠点の造園にいたるまで、グループの日常運営に必要なほぼすべてのノンコア業務を一手に引き受けるワンストップの多角的インフラを確立している点は、外部の競合が参入できない圧倒的な防壁となっています。
✔弱み (Weaknesses)
事業のターゲットや収益源の大部分がダイキングループ内、およびその特約店・協力店のネットワークに大きく依存しているため、親会社の方針変更やグループ全体の業績動向、予算削減の波が自社の業績に直接的な影響を及ぼしやすいという内向的な構造が弱みです。さらに、これだけ広範で専門性の異なる事業を単一の会社で並行して運営しているため、各事業部間でのシナジー効果が発揮されにくく、それぞれのドメインで必要とされる独自のインフラや専門資格の維持に多大なコストがかかり、全体の営業利益率を押し下げる要因になりやすい側面があります。
✔機会 (Opportunities)
ダイキングループ自体がグローバル規模で持続的な拡大を続けており、国内外の拠点新設や従業員数の増加に伴って、同社がアプローチできる潜在的な社内市場が自動的に拡大していることは大きな機会です。また、親会社の取引先である全国の特約店や特約販売店においては、中小企業特有の「採用難」や「事業承継」という深刻な課題を抱えているケースが多く、同社が長年培ったノウハウを「特約店向け経営総合支援サービス」として外販・深耕していくことで、新たなB2B領域の収益ピラーを確立できるチャンスが広がっています。
✔脅威 (Threats)
旅行業、印刷業、損害保険代理店業といった同社を構成する主要な事業セクターは、それぞれ外部の専業大手ベンダーによる激しい価格競争やデジタル化の波に直面しています。特に、Web完結型の出張管理システムやオンライン型の保険比較サービスの台頭、さらにはペーパーレス化によるマニュアルの完全デジタル化などは、同社の既存のビジネスモデルを陳腐化させる脅威となります。加えて、国内の生産年齢人口の急減に伴い、ビジネスサポートや軽貨物運送、造園といった労働集約的な現場における専門スタッフの採用コスト上昇と人員不足は、今後の運営において深刻なリスクを内包しています。
【今後の戦略として想像すること】
✔短期的戦略
足元で計上された9百万円の当期純損失を早期に解消し黒字化を果たすためには、各事業部における徹底したコスト構造の最適化と、インハウスならではの需要の掘り起こしが有効であると考えます。具体的には、印刷事業において紙媒体からマニュアルの動画化やAR/VRコンテンツの制作といった高単価・高利益率のデジタルシフトを加速させることが重要です。同時に、グループ従業員のマイカー車検の利用率向上や、団体自動車保険の加入キャンペーンを強化し、営業キャッシュフローの確実な拡大を図ることが求められます。また、多角化された各部門における重複する管理業務を集約し、ビジネスサポート部のノウハウを自社内にも適用して生産性を引き上げることが重要であると考えます。
✔中長期的戦略
中長期的には、単なる「グループの御用聞き・福利厚生会社」という位置づけから、ダイキンのグローバルバリューチェーンを最適化する「戦略的シェアードサービスセンター」へと進化を遂げることが持続的な成長に寄与すると推測されます。具体的には、親会社の特約店や販売会社に対するB2Bのコンサルティング機能(DX導入支援、働き方改革のアドバイス、M&Aを含めた事業承継サポート)をパッケージ化し、持続的なストック型のコンサルティング収益へと育て上げることが不可欠です。また、デジタルイノベーションを推進し、グループ全体の出張手配や書類保管、配送を統合管理する共通のデジタルプラットフォームを構築することで、インフラとしての付加価値を劇的に高め、外部専業ベンダーを圧倒する独自のポジションを確立していくことが有効なシナリオになると思います。
【まとめ】
今回の決算数値から、同社は当期純損失9百万円を計上したものの、純資産886百万円、自己資本比率約29.2%という極めて健全かつ盤石な財務基盤を維持しており、経営の安定性は依然として高い水準にあると評価できます。同社の最大の強みは、ダイキングループという巨大な独占的市場を背景に、保険から印刷、自動車メンテナンス、造園にいたるまで多様なビジネスインフラをワンストップで支える多角的な事業構造にあり、親会社の持続的な成長は今後のさらなる機会となります。一方で、外部専業ベンダーとの競争や労働集約的部門における人員確保、デジタル化に伴う既存需要の変容といった課題にも直面しています。そのため、今後は特約店向け支援サービスなどの外販領域の拡大や、社内業務のさらなる効率化とデジタルシフトを戦略的に推進することで、一時的な赤字を脱却し、グループ全体の価値を最大化する次世代のソリューション企業へと飛躍していくと考えています。
【企業情報】
企業名: ダイキン福祉サービス株式会社
所在地: 大阪府大阪市北区梅田1-13-1 大阪梅田ツインタワーズ・サウス
代表者: 取締役社長 飯田 敏之
設立: 1976年8月3日
資本金: 10百万円
事業内容: 保険全般の代理店業、旅行業、各種商品およびサービスの斡旋・販売、印刷・加工・デジタルコンテンツ制作、ビジネスサポート(事務代行等)、自動車メンテナンス(フォークリフト点検・車検)、造園業、社内配送および書類保管サービス
株主: ダイキン工業株式会社 100%
