今回も決算数値の裏側にある企業のストーリーを紐解いていきましょう。本記事では、ウェルネスプラットフォームの企画開発運営を中心に、医療・福祉関連施設や医業M&Aなど多角的なアプローチで日本の健康インフラを再構築する、株式会社ヴィタの第16期決算を取り上げます。「SWITCH FOR WELLNESS」を掲げ、不動産と医療、そしてテクノロジーを融合させる同社の強さの源泉はどこにあるのでしょうか。公開された財務データと事業環境の両面から、その経営戦略の全貌を探求していきます。
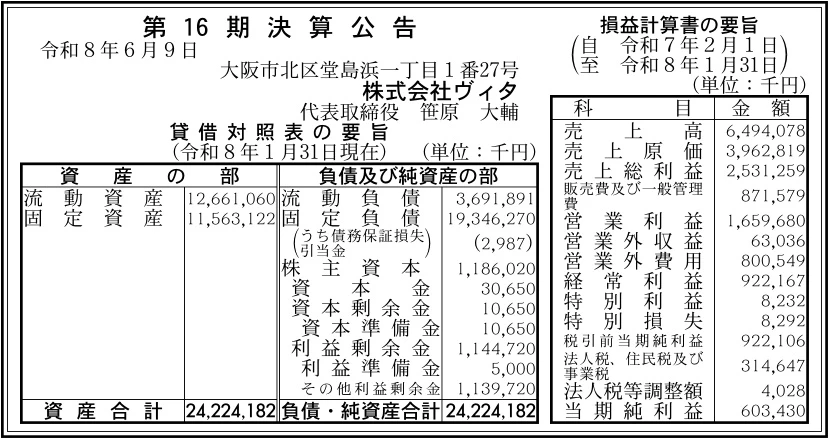
【決算ハイライト(第16期)】
| 資産合計 | 24,224百万円 (約242.2億円) |
|---|---|
| 負債合計 | 23,038百万円 (約230.4億円) |
| 純資産合計 | 1,186百万円 (約11.9億円) |
| 当期純利益 | 603百万円 (約6.0億円) |
| 自己資本比率 | 約4.9% |
【ひとこと】
第16期の決算公告を拝見し、まず注目すべきは24,224百万円という大きな資産規模に対して、603百万円の当期純利益をしっかりと確保している点です。純資産合計は1,186百万円、自己資本比率は約4.9%とレバレッジを効かせた財務構造となっていますが、これは医療・福祉関連施設という実物資産の開発やマスターリース事業への積極的な先行投資が主な要因であると推測されます。確かな事業基盤の構築と、次なるフェーズへの力強い成長意欲が表れた決算と言える状況です。
【企業概要】
企業名: 株式会社ヴィタ(VYTA Inc.)
設立: 2010年
事業内容: 医療・食・美容・健康支援を統合したウェルネスプラットフォームの運営、医療・福祉関連施設の企画開発、医業M&Aなど、地域包括的なヘルスケアインフラ事業を展開。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ウェルネスブリッジ事業
調剤薬局の開局権を売却するアセット流動化スキームや、クリニックの開業を内装・機器手配から集患・経営までハンズオンで一気通貫支援する「クリニックエンパワメントサービス」を展開し、医療機関の持続的な経営安定化をサポートしています。
✔ウェルネスサーキュレーション事業
建物一棟や商業施設のフロアを一括借り上げ(マスターリース)し、最適な診療科目を誘致して医療機関へ転貸するアセットマネジメントを実施しています。また、空間設計から全体プロデュースを行うアーキテクトサービスや、稼働安定後にファンド等へ売却するバイアウトサービスも担っています。
✔メディカルDX事業
Web問診、オンライン診療、処方薬の宅配などをシームレスに繋ぐ医療イノベーションモデル「OMO(Online Merged with Offline)」を推進し、患者一人ひとりにパーソナライズされた受診体験と持続可能な医療インフラの構築を進めています。
✔その他の事業(食・介護など)
未病対策や疾患別栄養設計に基づくD2C型のフローズン宅食デリカ「ME+(みたす)」の販売や、健康志向型レストランの運営を手掛けています。さらに、リハビリ特化型のデイサービスやサービス付き高齢者向け住宅を通じ、医療・介護の連携を実現しています。
【財務状況等から見る経営環境】
✔外部環境
超高齢社会の本格化に伴い、地域に根ざした医療・介護サービスの需要は今後も持続的に拡大していくと考えます。また、デジタル技術の進化による医療DX(オンライン診療や電子処方箋など)の普及が急速に進んでおり、これまでのオフライン中心の医療体験から、オンラインと融合した新しいヘルスケアサービスへの転換期を迎えている状況です。
✔内部環境
独自に構築したウェルネスプラットフォームを核として、医師、土地オーナー、デベロッパーからの厚い信頼を獲得しており、優良な開発案件(パイプライン)を継続的に確保できる体制が整っています。また、調剤薬局運営や飲食、DX関連のグループ会社を内包することで、開発から運営、ソフト面での付加価値提供までを自社内で完結できる強固なエコシステムを形成していると推測されます。
✔安全性分析
資産合計24,224百万円に対して負債合計が23,038百万円と大きく、自己資本比率も約4.9%と低水準にあります。これは、不動産開発や一括借り上げ(マスターリース)という事業特性上、初期の設備投資や運転資金を有利子負債等で調達しているためと考えます。ただし、603百万円の当期純利益を創出していることから、事業から生み出されるキャッシュフローによって負債をコントロールしつつ、積極的な事業拡大を図るレバレッジ戦略を意図的に選択していると推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
医療、食、DXを統合した「ウェルネスプラットフォーム」を独自に企画・開発し、クリニックや調剤薬局などを集積させるビジネスモデルを有している点が最大の強みです。施設のマスターリースによる安定的なサブリース収益という確固たるキャッシュポイントを持ち、医師の開業支援から運営までを一気通貫で担うサポート力が、他社にはない競争優位性を生み出していると考えます。
✔弱み (Weaknesses)
不動産開発や一括借り上げ(マスターリース)を伴う事業の性質上、初期投資が極めて大きく、結果として負債比率が高くなりやすい財務体質が挙げられます。また、医療モールの稼働率低下や、テナントである医療機関の退去リスクが顕在化した場合、ダイレクトに収益の圧迫要因となるという不動産事業特有の脆弱性を内包している側面があります。
✔機会 (Opportunities)
超高齢社会の進展に伴う医療・介護ニーズの持続的な増加は、同社のビジネスモデルにとって強力な追い風となります。また、オンライン診療や服薬指導など医療DXの普及により、OMO(オンラインとオフラインの融合)を推進しやすい環境が整いつつあります。さらに、生活者の健康志向の高まりによる健康志向型レストランや冷凍宅食サービスの需要拡大も、新たな収益源を育てる絶好の機会と言えます。
✔脅威 (Threats)
不動産市況の変動や建築資材価格・人件費の高騰による開発コストの増加懸念は、収益性を押し下げる大きな脅威となります。加えて、金利上昇局面においては巨額の負債に対する資金調達コスト(支払利息)の増大が避けられません。また、医療制度や介護保険制度の改定が、テナントである医療機関の経営状況を悪化させ、間接的に自社のビジネスモデルへ影響を与えるリスクも内在しています。
【今後の戦略として想像すること】
✔短期的戦略
現在のレバレッジを効かせた財務状況を踏まえると、まずは稼働中のウェルネスプラットフォームの安定運営と収益性の向上が最重要課題になると考えます。具体的には、クリニックエンパワメントサービスを通じてテナントである医療機関の集患・経営支援を徹底し、退去リスクを未然に防ぎながら満室稼働を維持することが有効です。また、バイアウトサービスや調剤薬局の流動化スキームを機動的に活用して投下資本の回収を早め、適正な財務バランスの確保に努めることも求められるでしょう。
✔中長期的戦略
「ウェルネスOMO」のさらなる強化と、大手企業との提携を活用した全国展開によるスケールメリットの追求が鍵になると推測されます。独自のアプリやオンライン診療、フローズン宅食「ME+」といったサービスをプラットフォームと深く融合させ、15万人規模のユーザー基盤に対するパーソナライズされたアプローチを確立していくことが不可欠です。これにより、単なる不動産・医療コンサルティングの枠を超え、デジタルと食領域を統合した「次世代のライフサポート企業」としての地位を確固たるものにしていくと思います。
【まとめ】
今回の決算数値から、同社は24,224百万円という大きな資産規模を背景に、603百万円の当期純利益を確保し、積極的な事業の拡大フェーズにあることが確認でき、高い成長ポテンシャルを示していると評価できます。同社の最大の強みは、医療モールの開発からマスターリース、DX、食の提供までを一気通貫で行う独自のウェルネスプラットフォームと、それを後押しする高齢化社会という明確な市場の追い風にあります。一方で、不動産投資を伴うための財務レバレッジの高さや、金利上昇・建築費高騰などのマクロ環境の脅威にも直面しています。そのため、今後は既存施設の稼働安定化による確実なキャッシュフローの創出と、OMO戦略の推進による事業の多角化・高付加価値化を通じて、持続的な飛躍を遂げていくと考えています。
【企業情報】
企業名: 株式会社ヴィタ(VYTA Inc.)
所在地: 大阪市北区堂島浜一丁目1番27号 大阪堂島浜タワー 13階
代表者: 笹原 大輔
設立: 2010年2月18日
資本金: 31百万円
事業内容: ウェルネスプラットフォームの運営、医療・福祉関連施設の企画開発、医業M&A
