私たちが日常的に目にする高層ビルや高速道路、そして美しい住宅の建設現場。その全ての土台を陰で支えているのが、建設用の仮設機材や足場と呼ばれるインフラです。近年、建設業界では人手不足や安全基準の厳格化が進み、足場に求められる役割も劇的な進化を遂げています。今回は、和歌山と大阪を拠点に、上場企業グループの強みを活かして独自の存在感を示す株式会社イワタの第37期決算を紐解き、強固な財務構造と次世代モビリティ・仮設インフラ戦略の未来像について、コンサルタントの視点から深く見ていきます。
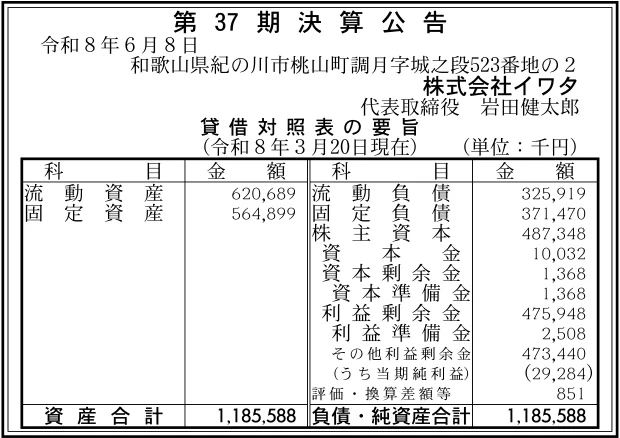
【決算ハイライト(第37期)】
| 資産合計 | 1,186百万円 (約11.9億円) |
|---|---|
| 負債合計 | 697百万円 (約7.0億円) |
| 純資産合計 | 488百万円 (約4.9億円) |
| 当期純利益 | 29百万円 (約0.3億円) |
| 自己資本比率 | 約41.2% |
【ひとこと】
株式会社イワタの第37期決算は、当期純利益29百万円の黒字を達成しました。総資産1,186百万円に対し、純資産488百万円を確保しており、自己資本比率は約41.2%と健全な財務水準を維持しています。建設用仮設機材のリース・レンタルを展開する同社ですが、東証プライム上場のタカミヤグループとして強固な基盤を有しており、安定した経営体制が数値にも反映されていることが見て取れます。
【企業概要】
企業名: 株式会社イワタ
設立: 1990年3月
事業内容: 建設用仮設機材のリース・レンタル、および仮設工事の計画、設計、施工をトータルで提供する建設インフラ企業。東証プライム上場企業の株式会社タカミヤのグループ会社として、関西圏を中心に展開。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔建設用仮設機材リース・レンタル事業
同社のビジネスの根幹を成すのが、建設用仮設機材のリース・レンタル事業です。中低層の住宅建築からビル、マンション、公共構造物まで、あらゆる建設現場に不可欠な足場機材を豊富に保有し、現場の需要に応じて機動的に提供しています。取り扱う製品ラインナップには、低層から中層建築物まで幅広く対応可能なクサビ式足場「サスコム」や、次世代足場として業界を牽引する「Iqシステム」など、高い安全基準をクリアした最新機材が揃っています。これにより、現場の施工会社は高額な機材資産を自社で抱え込むリスク(アセットヘビー)を回避し、必要な時に必要な分だけを利用する効率的な現場運営(アセットライト)を実現しています。同社は本社を置く和歌山に加え、大阪営業所・貝塚センター、海南センターといった広大な機材ヤードを戦略的に配置しており、関西圏の旺盛な建設需要に対してスムーズかつ迅速に機材を供給できる物流インフラを構築している点が、大きな強みとなっています。
✔仮設工事の計画・設計・施工事業
単に仮設機材を貸し出すだけでなく、工事の初期段階である計画立案から、CADを用いた精緻な足場図面の設計、そして現場での実際の組み立て・解体施工にいたるまで、一連のプロセスを垂直統合型で提供しています。社団法人仮設工業会から認定工場として指定されているほか、一般建設業許可(とび・土工工事業)を保有しており、法的な基準を完全に満たした安全性の極めて高い現場空間を作り出すプロフェッショナル集団として機能しています。特に、傾斜地や法面(のりめん)での作業構台設置において絶大な威力を発揮する「システム足場 YTロックシステム」などを導入し、従来の単管クランプ工法に比べて締め付け作業の手間を劇的に削減すると同時に、作業員の転落リスクを大幅に低減する高品質な施工体制を確立しています。この「機材+設計+施工」のワンストップサービスが顧客の利便性を最大化し、他社との強力な差別化要因となっています。
✔移動昇降式足場(リフトクライマー)事業
同社の技術的な独自性を象徴する高付加価値セグメントとして、移動昇降式足場「リフトクライマー」の展開が挙げられます。これはマスト(支柱)に沿って作業床が機械装置により昇降する革新的な足場システムであり、従来の固定式足場のように建物全体を網の目のように囲う必要がありません。『ラック&ピニオン』の昇降機能を装着することで、高い安全性と優れた汎用性を確保し、外壁補修やメンテナンス工事において劇的なスピードアップを可能にしています。足場の組立・解体に係る工程や人件費を大幅に圧縮できるだけでなく、建物周囲の視界や日当たりを遮らないため、マンション改修の際に入居者のストレスを軽減するという画期的な提供価値を持っています。新築投資が落ち着きを見せる成熟社会において、今後確実に増加する大都市圏のビル・マンション改修需要を的確に捉える戦略的ソリューションとして位置付けられます。
✔水嚢型簡易膨張ダム(タイガーダム)をはじめとする防災製品事業
建設現場向けの足場事業で培ったインフラ提供のノウハウを応用し、近年では気候変動に伴う自然災害から資産を守る革新的な防災システムの取り扱いにも注力しています。その代表例である「タイガーダム」は、従来の土嚢や砂袋に代わる水嚢型の簡易膨張ダムシステムであり、チューブ内に水を注入するだけで短時間のうちに強固な浸水防止壁を形成することができます。15メートルから数キロメートルまで設置箇所に合わせて多様なサイズ設定が可能であり、組み立てや接続が非常にシンプルなため、水害時の緊急対策時間を劇的に短縮することができます。企業の工場や倉庫、オフィスビル、公共施設などの大切な財産を浸水被害から守るBCP(事業継続計画)対策製品として注目を集めており、従来の建設仮設の枠を超えた「安心・安全を提供するインフラ企業」としての新たな収益の柱として期待されています。
✔タカミヤグループとしてのシナジーと多角化の歴史
同社を語る上で欠かせないのが、東証プライム上場企業である株式会社タカミヤ(旧SRGタカミヤ)を中心とするタカミヤグループの一員であるという事実です。1990年に有限会社として設立されて以来、住宅足場施工、関空営業所の設立、さらには一時期は介護事業への参入と撤退など、時代の変化を捉えたドラスティックな新陳代謝を繰り返しながら成長してきました。現在ではグループ各社との緊密な連携により、最先端の足場機材を優先的に調達できるサプライチェーン上の優位性を確保しているほか、大手ゼネコンや広域展開するハウスメーカーからの大型案件に対する信用力を獲得しています。海外製造拠点(韓国・ベトナム)や国内の広大なネットワークを持つグループのスケールメリットを最大限に享受しつつ、和歌山・大阪という地域に密着したキメの細かいサービスを提供するという、大手と地場のハイブリッド経営を実現している点が最大の強みと言えます。
【財務状況等から見る経営環境】
✔外部環境
現在の建設・仮設機材リース業界を取り巻く外部環境は、大きなパラダイムシフトの渦中にあると言える状況です。一方で、都市再開発案件や老朽化したインフラ(橋梁・高速道路等)の維持・補修工事の重要性がこれまで以上に増しており、底堅い建設需要が継続していることはプラスの要因です。しかしその反面、建設業界全体における「2024年問題」に端を発する時間外労働の上限規制の適用や、深刻な職人不足、就業者層の高齢化が現場の施工能力を制約する大きなボトルネックとなっています。さらに、鋼材やアルミなどの原材料価格の高騰、エネルギーコストや物流費の上昇は、機材の新規調達コストや配送費に直結するため、業界全体の採算性を圧迫する脅威です。そのため、現場の省人化・省力化に貢献する次世代足場やシステム化された施工ソリューションへのシフトが、不可逆的な流れとして加速している環境にあります。
✔内部環境
内部環境を分析すると、タカミヤグループの強力なバックボーンに裏打ちされた潤沢な最新機材の保有量と、蓄積された設計・施工のノウハウが経営の確固たるコアコンピタンスとなっています。特に和歌山本社の新社屋完成(2021年)や、大阪営業所・貝塚センター、海南センターといった重要拠点の整備により、エリア内でのドミナント体制が盤石のものとなっています。また、少人数で組み立てが可能な「サスコム」や、工具不要の「YTロックシステム」、可動式の「リフトクライマー」といった、現場の職人不足を解決する高能率・安全製品をいち早くポートフォリオに組み込んでいる点は、顧客である建設会社から選ばれ続ける強力な内部要因です。一方で、機材の稼働率の波が業績を大きく左右するため、閑散期における在庫管理の適正化や、資材ヤードの維持管理費、メンテナンスに係る労務費といった固定費コントロールの仕組みを常に磨き上げる必要があります。
✔安全性分析
第37期の貸借対照表の要旨から同社の財務の安全性を検証すると、非常にバランスの取れた、リスク耐性の高い構造が構築されていることが判明しました。資産合計1,186百万円に対し、純資産合計は488百万円となっており、自己資本比率は約41.2%という極めて健全な財務水準に達しています。一般的に、建設・リース業のように多額の設備・機材投資を必要とする業界では、負債比率が高くなりやすい傾向がありますが、同社は40%を超える自己資本比率を維持しており、長期的な不況や予期せぬ市場の冷え込みに対しても強固な耐久力を有していることが窺えます。流動資産621百万円に対し、流動負債は325百万円に抑えられているため、短期的な支払能力を示す流動比率は約190%と非常に高く、資金繰りの観点からも特段の懸念事項は全く見当たりません。利益剰余金が475百万円と資本金10百万円を大きく上回って蓄積されている事実も、長年の安定した収益獲得能力の証左であると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東証プライム上場企業のタカミヤグループという圧倒的なブランド力・信用力と、地場での緻密なネットワークの融合にあります。最新の次世代足場やリフトクライマー、タイガーダムといった先進的な高付加価値機材をグループの安定したサプライチェーンから優先的に確保できることは、独立系の競合他社に対する劇的な優位性です。また、一般建設業許可を取得し、社団法人仮設工業会の認定工場を持つことで、図面の計画・設計から実際の足場施工、解体にいたるまで全プロセスを自社で保証できる体制が整っています。このワンストップのソリューション提供力が、現場の安全性を担保しつつ顧客の調達手間を削減し、強固な顧客ロイヤルティを生み出していると考えます。
✔弱み (Weaknesses)
一方で、構造的な弱みとして、売上および利益の創出が関西圏(特に和歌山・大阪エリア)の民間建築投資や特定の土木工事の動向に大きく依存している地理的集中リスクが挙げられます。また、足場リース業の本質として、需要の急増に対応するために大量の機材在庫を恒常的に抱えるアセットヘビーなビジネスモデルであるため、市場の冷え込みによって機材の稼働率が低下した際、資材センターの維持費や機材の減価償却費、メンテナンスの人件費などの固定費負担が利益を圧迫しやすい硬直的なコスト構造を内包しています。さらに、機材の輸送を外部の運送業者やグループ会社に依存している場合、燃料費や物流費の変動が直接的に営業利益率を左右しやすい側面もあります。
✔機会 (Opportunities)
今後の事業環境における大きな機会は、建設業界全体の「深刻な労働力不足」そのものがもたらす、足場のイノベーション需要の拡大です。従来の単管足場から、ハンマー一本で素早く組み立てられる「サスコム」や、工具不要で軽量な「YTロックシステム」、クレーンや足場組立自体を不要にする「リフトクライマー」への移行は、現場の省人化を迫られる建設会社にとって必然の選択肢となっています。さらに、大都市圏におけるマンションやビルの大規模修繕工事のサイクルがピークを迎えていることや、多発する異常気象に伴い、企業や自治体におけるBCP対策としての水嚢型「タイガーダム」のような防災・減災資材への注目度の上昇は、新たな市場を開拓する絶好の機会であると考えます。
✔脅威 (Threats)
直面する脅威としては、少子高齢化に伴う建設職人(とび職など)のなり手不足がさらに深刻化し、自社の施工案件を受注したくとも施工班が確保できずに機会損失が発生するリスクが挙げられます。また、鋼材やアルミニウムといった足場素材の世界的な価格高騰やインフレの進行は、機材投資効率を低下させる要因となります。金利上昇局面においては、機材調達やセンター拡充に係る金利負担の増加も懸念材料です。中長期的には、3Dプリンタ建築の普及やプレハブ化・ユニット化の進展、ドローンやロボットを活用した壁面補修技術の確立など、建設テクノロジーの進化によって「従来の足場を必要としない工法」が台頭する可能性も、意識すべき長期的な脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
足元の不確実性に対応するための短期的な戦略として、まずは既存の保有資産である仮設機材の「稼働率の最大化」と「固定費の徹底的な最適化」の同時並行が有効であると考えます。具体的には、タカミヤグループ内の精緻な機材管理システムと連携し、エリアを越えた機材の融通や、需要予測に基づく貝塚センター、海南センター間の最適な在庫配置を進めることで、眠る機材をなくしアセットの回転率を高めることが重要です。営業面では、人手不足に悩む中堅・中小の工務店やゼネコンに対し、省力化・安全性向上を定量的にパッケージ化したシステム足場「サスコム」や「YTロックシステム」の提案を強化し、現場単位でのシェア拡大を図ることが重要です。また、出入りの激しいインバウンド需要やリフォーム需要に呼応し、認知度が高まりつつある防災製品「タイガーダム」の営業チャネルを民間工場や自治体へ向けて機動的に拡充し、季節変動に左右されない副次的な収益源を早期に確立することが重要であると考えます。
✔中長期的戦略
中長期的な持続可能性を確固たるものにするためには、単なる機材の貸出業から脱却し、建設現場の生産性を劇的に向上させる「建設プロセス革新パートナー」への転換が有効であると考えます。具体的には、BIM/CIM(3次元モデル)やDX技術を駆使したデジタル設計を自社内に深く浸透させ、施工現場に機材が到着する前に、3D上で最適な足場配置と安全シミュレーションを顧客に提示できる高度なインテリジェントサービスの提供が期待されます。また、環境負荷の低減が企業の至上命令となる中で、リサイクル性の極めて高いタカミヤ製機材の優位性を全面に押し出し、サステナブルな建設仮設の仕組みを地域全体に普及させることが重要です。移動昇降式足場「リフトクライマー」の適用範囲を土木・インフラ補修分野へと拡大するとともに、グループがグローバルに展開する開発製造機能をフィードバックし、地域特性に合致した次世代の仮設ソリューションを共同開発していくことが、次の30年を見据えた成長戦略になるものと考えます。
【まとめ】
今回の決算公告から読み解くと、株式会社イワタの第37期決算は当期純利益29百万円の黒字を確保し、自己資本比率も約41.2%と非常に健全な財務体質を維持していることが確認できます。同社の最大の強みは、和歌山・大阪エリアにおける地域密着の営業・物流体制に、東証プライム上場のタカミヤグループという圧倒的な信用力と機材調達力が融合している点にあります。そのため、深刻化する人手不足や安全基準の厳格化という激しい市場環境の変化を、高能率なシステム足場や移動昇降式足場「リフトクライマー」の普及を加速させる大きな機会に変えることができる優位なポジションを確立しています。今後は人件費や機材コストの上昇といった課題に対応すべく、親会社をはじめとするグループ各社とのシナジーをさらに深化させ、ワンストップの設計・施工力と先進的な防災製品「タイガーダム」などの多角的なソリューションを掛け合わせることで、次世代の安心・安全な社会インフラを支えるリーディングカンパニーへと進化を続けていくものと考えています。
【企業情報】
企業名: 株式会社イワタ
所在地: 〒649-6112 和歌山県紀の川市桃山町調月字城之段523-2(本社)
代表者: 代表取締役 岩田 健太郎
設立: 1990年3月(有限会社イワタとして設立、2002年2月に株式会社に改組)
資本金: 10百万円
事業内容: 建設用仮設機材のリース・レンタル、仮設工事の計画・設計・施工
株主: 株式会社タカミヤ
