日本を代表する山岳観光地である飛騨高山・奥飛騨エリアにおいて、半世紀以上にわたり地域観光の核を担ってきた奥飛観光開発株式会社の第64期決算公告が公表されました。インバウンド需要の復活と多様化するアウトドアレジャー市場の中で、同社はどのような財務成果を収め、次なる成長を描いているのでしょうか。本記事では、最新の決算数値と公開されている事業情報から、同社の現状と今後の経営戦略を深掘りしていきましょう。
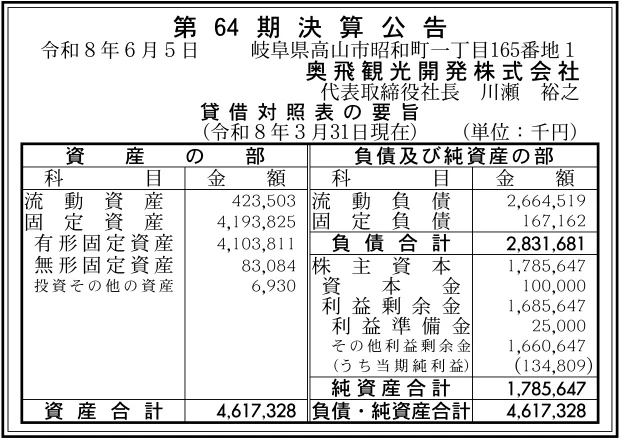
【決算ハイライト(第64期)】
| 資産合計 | 4,617百万円 (約46.2億円) |
|---|---|
| 負債合計 | 2,832百万円 (約28.3億円) |
| 純資産合計 | 1,786百万円 (約17.9億円) |
| 当期純利益 | 135百万円 (約1.3億円) |
| 自己資本比率 | 約38.7% |
【ひとこと】
総資産約46.2億円に対して純資産約17.9億円を確保し、自己資本比率は約38.7%と健全かつ安定した財務基盤を維持しています。当期純利益は135百万円を計上しており、インバウンド需要の本格回復や日本唯一の2階建てゴンドラを有する新穂高ロープウェイの強固な集客力が高い収益性に寄与していると推測されます。一方で流動負債が約26.6億円と大きく、設備更新やリニューアル投資に伴う短期的な資金繰りの管理が今後の注目ポイントと言える状況です。
【企業概要】
企業名: 奥飛観光開発株式会社
設立: 1962年5月
事業内容: 岐阜県高山市における新穂高ロープウェイおよび日和田高原ロッジ・キャンプ場の運営、不動産事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔新穂高ロープウェイ事業
同社の最大の収益の柱であり、中部山岳国立公園の北アルプスを貫く一大索道事業です。第1および第2の2つのロープウェイによって訪れる顧客を標高2,156メートルの世界へと誘い、特に第2ロープウェイは日本で唯一の2階建てゴンドラとして高い認知度を誇ります。山頂駅の展望台からは360度広がる北アルプスの大パノラマが望め、「ミシュラン・グリーンガイド・ジャポン」において二つ星の評価を獲得しています。国内の個人・団体客はもちろんのこと、近年ではアジアを中心としたインバウンド顧客層から絶大な人気を集め、絶景鑑賞のみならず、山頂エリアでの飲食や地域特産品を販売する物販事業も含めた複合的な価値を提供しています。
✔日和田高原ロッジ[楽天トラベルで確認]・キャンプ場事業
北に日本百名山の乗鞍岳、南に御岳山を望む標高約1,300から1,400メートルの広大な大自然の中に位置する宿泊およびアウトドアレジャー施設事業です。多種多様なロッジやコテージ、車を横付けできるオートキャンプ場などを完備し、ファミリー層やアウトドア愛好家に向けた滞在環境を提供しています。さらに、本格的な全天候型陸上競技場や多目的体育館、グラウンドなどのスポーツインフラを保有していることが大きな特徴です。真夏でも気温25度前後という冷涼な気候を活かし、トップアスリートや学生の合宿、高地トレーニング拠点として独自の地位を確立しており、観光レジャーとスポーツ合宿の二本柱で安定的な集客を実現しています。
✔不動産事業
岐阜県高山市内を中心とした不動産賃貸・管理などの事業活動を行っています。観光レジャー事業は季節変動や天候要因による収益ボラティリティが高い特性を持っていますが、不動産事業による継続的なストック収入が全社的な財務基盤の安定化に寄与しています。地域密着型の企業として、高山市内の都市機能維持や地域資産の有効活用という面でも重要な役割を果たしている事業領域です。
✔名鉄グループネットワークを活用した営業推進事業
同社は名古屋鉄道グループに属しており、名鉄グループにおける飛騨高山・奥飛騨エリアの中核観光拠点としての役割を担っています。本社・高山の拠点に加え、名古屋営業所(愛知県名古屋市)および東京営業所(東京都中央区日本橋)を戦略的に配置し、三大都市圏の旅行代理店や教育機関、法人団体に対する積極的な営業活動を展開しています。グループ各社との企画乗車券や旅行パッケージの共同開発を通じて、広域からの送客ルートを確保するネットワーク力が同社の事業展開を強力に支えています。
✔その他の事業や特徴
同社の独自性は、「安全・安心の徹底」というインフラ事業としての重い責任を果たしつつ、常に社会の新しい流れに沿った挑戦を続ける企業風土にあります。近年では、鍋平高原の屋外空間のリニューアルや、標高を活かした夏期の「ひんやり大作戦」、さらには時代ニーズに即した「愛犬同伴乗車サービス」やテントサウナの導入など、時代に合わせてサービスの拡張を積極的に推進しています。また、次世代育成支援対策推進法に基づく一般事業主行動計画を策定し、従業員の働きやすい環境づくりと地域における社会的責任の完遂(CSR活動)を高い次元で両立させている点も注目すべき特徴です。
【財務状況等から見る経営環境】
✔外部環境
わが国の観光レジャー市場においては、コロナ禍を経た国内外の観光需要の急激な復調が見られ、特に歴史や自然景観を求める訪日外国人旅行者の動向が極めて活発化しています。飛騨高山エリアは日本の伝統文化とアルプスの山岳景観が共存する優良なデスティネーションとして、欧米やアジアの旅行者から高い評価を受けています。そのため、インバウンドの受け入れ態勢強化が直接的に売上増へ結びつく絶好の環境と言えます。一方で、国内の生産労働人口の減少に伴う観光サービス人材の獲得競争の激化や、電気・エネルギー料金の高止まりなど、コスト面における経営課題も浮上しています。さらに、地球温暖化等の気候変動による天候パターンの変化は、山岳観光地における安定営業への不確定要素となっており、柔軟かつ適応力の高い事業運営が求められる状況です。
✔内部環境
第64期決算の数値を分析すると、総資産4,617百万円のうち固定資産が4,193百万円を占めており、特に有形固定資産が4,103百万円と全体の約88.9パーセントに達しています。これは大型索道設備や駅舎、ロッジ施設等を自社で保有・維持する装置産業特有のバランスシート構造です。多額の維持補修費や減価償却費といった固定費が発生するインフラ構造でありながら、当期純利益135百万円という堅調な黒字を確保できていることは、損益分岐点を大幅に上回る客数および客単価を実現している証左と言えます。さらに、利益剰余金が1,685百万円と資本金(100百万円)の約16.8倍にまで積み上がっており、長年にわたる着実な利益蓄積と堅実な内部留保の維持によって、厳しい外部環境の変化にも耐えうる経営体力と投資体力を兼ね備えています。
✔安全性分析
財務の安全性について確認すると、自己資本比率は約38.7パーセントとなっており、インフラ関連のレジャー・索道事業者としては十分に健全な水準を維持しています。総資本4,617百万円に対して株主資本1,786百万円を確保しており、中長期的な事業継続における財務不安は低いと評価できます。ただし、流動負債が2,664百万円に対し、現預金等を主とする流動資産が423百万円にとどまっており、流動比率は約15.9パーセントと一見低い水準にあります。この構成は、設備更新等に関連した借入金や未払金などの短期返済債務、あるいは関係会社間決済等の影響によるものと推測されます。そのため、日々の豊富な営業キャッシュフローの確保および親会社を含めた名鉄グループとの強固な金融・資金ネットワークによって手元流動性を適切に補完し、万全な資金管理体制を維持している状況と読み取ることが可能です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、中部山岳国立公園という圧倒的な自然ロケーションに位置し、他社が容易に模倣できない参入障壁の高い観光インフラを保有している点にあります。特に「日本唯一の2階建てゴンドラ」という独創的な設備は、単なる移動手段を超えたエンターテインメント性を生み出し、高いブランド訴求力を発揮しています。加えて、日和田高原において高地トレーニングとキャンプ場という「スポーツ合宿」と「個人アウトドア」の両軸で稼働力を高める柔軟な施設構造を有していることも競争優位性です。さらに、利益剰余金1,685百万円に裏打ちされた強固な内部体力と、名鉄グループの信用力を活かした営業・マーケティング力も、同社の持続的発展を支える確固たる基盤となっています。
✔弱み (Weaknesses)
事業の構造上、有形固定資産の割合が極めて高く、索道ワイヤーの交換やゴンドラの定期オーバーホール、山岳環境下での建物維持など、多額の安全対策費用および資本的支出(CAPEX)が継続的に発生するという装置産業特有の弱みがあります。天候悪化や季節要因による客数の変動にかかわらず、安全運行を維持するための人件費や保守整備費が固定費として重くのしかかります。また、流動資産が流動負債を下回っているため、今後の大規模改修やリニューアル工事を行う際には、適切な資金計画に基づいたキャッシュフローの精緻な統制が常に求められる財務構造となっています。
✔機会 (Opportunities)
国を挙げた観光立国戦略の推進により、今後も飛騨高山エリアを訪れる訪日外国人旅行者の長期的な増加が見込まれることは大きな好機です。特に旅の目的が「モノ消費」から、大自然の中で特別な体験を得る「コト消費」へとシフトしている現在、標高2,100メートル超の世界で楽しむ絶景鑑賞や星空体験、さらにはテントサウナといった付加価値の高い体験コンテンツは顧客の単価向上に直結します。また、ペットを家族の一員として旅行を楽しむ「愛犬同伴ニーズ」の拡大に対して迅速に専用サービスを展開したように、多様化する現代のライフスタイルに合わせた新サービスを投入することで、新たな顧客層を継続的に獲得できる余地が残されています。
✔脅威 (Threats)
最大の脅威は、山岳エリア特有の予測困難な異常気象や自然災害(台風、ゲリラ豪雨、豪雪、火山噴火警戒レベルの変動など)によるロープウェイの運休や施設の臨時休業リスクです。気候変動による悪天候日数の増加は、直接的に集客機会の損失につながります。加えて、インフレを背景とした電力料金や索道部品等の調達コストの高騰、そして全国的な観光従事者の人手不足に伴う採用費・人件費の上昇が利益率を圧迫する懸念があります。さらに、国内の生産年齢人口減少に伴う将来的な国内スキーや登山人口の縮小も、長期的な視点では注視すべき課題と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的に最優先で取り組むべき戦略は、現在急回復している国内外の需要を取りこぼすことなく、高付加価値化による客単価(ARPU)の最大化を図ることだと考えます。新穂高ロープウェイにおいて開始された鍋平高原の屋外空間リニューアルや「愛犬同伴乗車サービス」、季節限定のイベントなどを戦略的にプロモーションし、閑散期や平日における集客の平準化を進めることが有効です。また、多言語対応の強化やWEB乗車券システム等のDX(デジタルトランスフォーメーション)を進めることで、インバウンド顧客の利便性向上と現地の窓口混雑の緩和を両立させ、運営効率を高めることが重要です。エネルギー価格が高騰する中にあっては、適切な価格改定やプランの多様化を実行し、135百万円の当期純利益水準をさらに拡大させる筋肉質な収益基盤の構築が望まれます。
✔中長期的戦略
中長期的な戦略としては、名鉄グループとしてのシナジーを最大限に発揮し、飛騨高山・奥飛騨エリア全体の滞在価値を向上させる「エリア・プラットフォーム化」の推進が非常に有効であると考えます。単独施設での集客にとどまらず、名古屋・東京営業所のネットワークを活かしてインバウンド旅行代理店や教育・スポーツ団体との長期的なアライアンスを強化し、日和田高原における高地トレーニング合宿事業のさらなるブランド化と通年稼働化を進めることが重要です。さらに、設備投資においては、環境負荷の少ない再生可能エネルギーの活用や省エネ設備の導入によって山岳環境の保全を図りつつ、将来のゴンドラや索道設備の大規模更新に備えた最適な財務戦略(キャッシュフロー重視の投資計画)を実行していく姿勢が、100年企業へと向かうための鍵となるでしょう。
【まとめ】
今回の第64期決算数値から、奥飛観光開発株式会社は総資産4,617百万円、自己資本比率約38.7パーセントという健全な財務基盤を維持しつつ、当期純利益135百万円という高い収益性を実現していることが確認できました。その最大の要因は、ミシュラン二つ星を獲得した北アルプスの絶景と日本唯一の2階建てゴンドラという唯一無二の観光インフラを保有しており、急速に回復するインバウンド需要や多様なアウトドアニーズを的確に捉えている点にあります。一方で、流動負債が大きく設備維持にかかる固定費負担が重いことや、山岳地帯特有の自然環境リスク、エネルギー価格の上昇といった経営課題と常に向き合う必要があります。そのため今後は、名鉄グループの総合力を活かした営業力の強化とDXによる業務効率化を推進しつつ、顧客体験の高付加価値化を通じた収益基盤のさらなる安定化を図ることで、地域経済のリーダーとして持続的な発展を遂げていくと評価できます。
【企業情報】
企業名: 奥飛観光開発株式会社
所在地: 岐阜県高山市昭和町1丁目165番地1
代表者: 代表取締役社長 川瀬 裕之
設立: 1962年5月
資本金: 100百万円
事業内容: 新穂高ロープウェイ(索道業/飲食・物品販売)、日和田高原ロッジ・キャンプ場(キャンプ場/宿泊業)、不動産事業(高山市内)
株主: 名古屋鉄道株式会社
