高度情報化社会のインフラを支える電子機器や自動車、産業用機械。これらに組み込まれるシステムの複雑化に伴い、ハードウェアの検証コスト削減と品質向上は、日本の製造業における死活問題となっています。特に2027年に全面施行を控える欧州サイバー・レジリエンス法(CRA)への対応など、マイコン・セキュリティの担保が世界基準で義務化される中、最先端の組込み開発ツールと自動テストソリューションで圧倒的な存在感を放っているのがアンドールシステムサポート株式会社です。今回は、令和8年5月14日に開示された同社の第57期決算公告をベースに、プロの経営戦略コンサルタントの視点から詳細な財務分析と事業環境の深掘りを行っていきましょう。自己資本比率50%を超える強固な財務体質の背景と、次世代エレクトロニクス市場における同社の戦略的展望について、詳しく見ていきます。
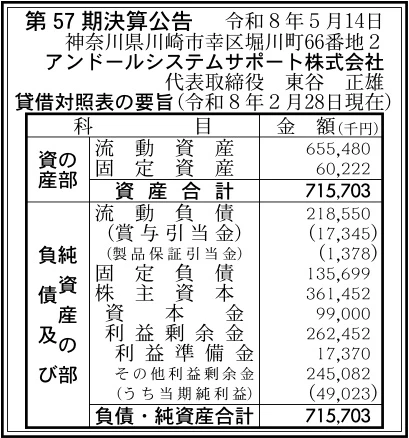
【決算ハイライト(第57期)】
| 資産合計 | 716百万円 (約7.2億円) |
|---|---|
| 負債合計 | 354百万円 (約3.5億円) |
| 純資産合計 | 361百万円 (約3.6億円) |
| 当期純利益 | 49百万円 (約0.5億円) |
| 自己資本比率 | 約51% |
【ひとこと】
今回の第57期決算数値を見ると、総資産約7.2億円に対して純資産が約3.6億円を確保しており、自己資本比率は約51%と極めて健全な財務健全性を誇っています。さらに、当期純利益として49百万円の確固たる黒字を計上しており、半世紀を超える歴史を持つ組込み・テストソリューションの専門集団として、上場グループのバックボーンを活かした高い技術力と安定した収益基盤が数値に裏付けられています。
【企業概要】
企業名: アンドールシステムサポート株式会社
設立: 1969年11月20日
事業内容: JTAGテストソリューションおよび英国ピカリング社製PXI/LXI自動テストシステムの販売・受託開発、Arm社純正開発ツールの販売・技術サポート、および高度なエンジニアリングセミナーの企画運営
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔国内唯一のアドバンテージを誇る「JTAGテストソリューション」事業
同社をエレクトロニクス業界において唯一無二の存在たらしめている、極めて参入障壁の高い中核事業です。1993年から展開しているバウンダリスキャンテスト(JTAGテスト)の国内唯一の総代理店として、高密度実装基盤や複雑な半導体チップの「真の不良原因」を非破壊で追求する高度な検査ソフトウェアおよびハードウェアを提供しています。JTAG社製品の販売から、ハンダ不良検出装置を組み合わせた故障診断パッケージの構築、さらには顧客に代わってテストプログラムを開発する受託開発(Flash/cPLD ISP開発パッケージ等)まで包括的に手掛けており、技術難度の高さからくる極めて高い付加価値と独占的な収益性を誇るビジネスモデルとなっています。
✔世界標準を日本へ橋渡しする「Arm社純正開発ツール」販売・サポート事業
日本のエレクトロニクス産業の根幹を支える、高度な組込み開発環境の提供ソリューションです。世界的な半導体設計大手であるArm社の正規認定代理店として、最新のArmコアを最速でサポートする統合開発環境「Arm Development Studio(Arm DS)」や、市販マイコン向けの定番ツール「KEIL MDK-Arm」のライセンス販売および手厚いテクニカルサポートを行っています。コンパイラが生成するコードの性能や信頼性が製品価値を大きく左右する組込み世界において、高性能デバッグ&トレースユニット「DSTREAMファミリ」や「ULINKファミリ」といった純正JTAG ICEハードウェアをパッケージ提案できる強みを持ち、商用製品を開発する大手製造業のR&D部門に不可欠なパートナーとしての事業構造を確立しています。
✔テスト検証のコストを激減させる「PXI/LXI自動テストシステム」事業
計測・検証作業の圧倒的な効率化とテレワーク対応を実現する、英国ピカリングインターフェース(Pickering Interfaces)社の日本総代理店としての自動計測ソリューション事業です。特注のテスト装置の代わりに、1,800種類を超える自動テスト用PXI/LXIモジュールやマトリックススイッチ、センサーシミュレーションなどの商用既製品(COTS)を活用したテスト環境の構築コンサルティングを展開しています。日産自動車、マツダ、BMW、テスラといった世界のメジャーなオートモーティブ(自動車)企業に採用されている高品質なリレー部品システムを提供し、手作業によるケーブル繋ぎ変えの手間を省く「自動化スターターパック」などにより、開発現場の品質向上とコスト削減にダイレクトに貢献しています。
✔技術の社会循環を主導する「Arm社認定エンジニアリングセミナー」事業
単なる製品ディーラーの枠を完全に超越した、国内最高峰の組込み技術者育成・教育ドメインです。同社は英国Arm社より日本初の「Approved Training Centre(現在のApproved Training Partner: ATP)」として2002年に正式認定されて以来、世界一の実績を誇るトレーニングセミナーを企画・運営しています。インストラクターは全員がArm組込みシステムの開発経験者であり、Cortex-Mシリーズの基礎からAMBAバスデザイン、NEONプログラミングと最適化にいたるまで、高度な実務実習を提供しています。開発ツールの購入と同時にセミナーを受講できる特別パッケージを揃えることで、顧客のエンジニアリングスキルアップを強力に支援し、競合他社に対する強力な参入障壁として機能しています。
✔「人を大切にする文化」と上場グループのシナジー体制
代表取締役社長の東谷正雄氏が掲げる「社員が心から仕事を楽しめる環境こそが、最高の技術を生む」というビジョンのもと、エンジニアの挑戦と幸福の循環を追求する人間中心の組織構造です。ISO9001、ISO14001に加え、直近の2024年10月にはISO/IEC 27001(情報セキュリティ)の認証資格を迅速に取得するなど、極めて信頼性の高い内部ガバナンスを敷いています。また、東証スタンダード市場に上場する親会社「ソーバル株式会社」のグループ一員として、ソフトウェア・ハードウェア・ファームウェアの全レイヤーをカバーする広範なグループ技術リソースと緊密な連携体制を構築しており、安定した経営基盤を背景にワンストップの大規模システム課題を解決できるシナジーを有しています。
【財務状況等から見る経営環境】
✔外部環境
現在の組込みシステムおよび自動テスト市場を取り巻く外部環境は、自動車の電動化(EVシフト)や自動運転技術の高度化、さらにはあらゆるスマートデバイスのIoT化を背景に、極めて旺盛な検証・セキュリティ需要が押し寄せています。特に、2027年から全面施行される「欧州サイバー・レジリエンス法(CRA)」や日本のセキュリティ適合基準に適合するため、エッジAIやマイコンレベルでの高度なセキュリティ対策(Arm TrustZone等の実装)がすべての製造業において義務化される流れは、同社にとってこれ以上ない強力なマクロ的追い風を形成している状況です。一方で、世界的な半導体供給網のボラティリティや、OS・開発環境のドラスティックな進化スピードの速さは、提供するテストスクリプトやシミュレータコンテンツを常に最速でアップデートし続けなければならないという、技術的な投資プレッシャーを高める環境要因となっています。また、IT人材の慢性的な不足に伴い、高度な組込みエンジニアの獲得競争が激化している点も注視すべき要素です。
✔内部環境
同社の内部環境を分析すると、1969年の設立以来、半世紀以上にわたって蓄積してきた「海外の最先端技術を日本の産業界へローカライズして橋渡しする」という独自の専門商社かつ技術集団としてのナレッジアセットが最大。の資産となっています。JTAGテストの国内唯一の代理店ステータスや、ピカリング社、Arm社との長年にわたる排他的な信頼関係は、競合が容易にリプレイス(奪還)できない強力な参入障壁として内部に確立されています。また、東証スタンダード上場のソーバルグループに参画したことで、財務的な信用基盤がさらに格上げされており、大手製造業のR&D部門を相手にした中長期的なシステム商談を有利に進められる体制が整っています。しかしながら、販売戦略の大きな過渡期として、長年親しまれてきたArmツールのFlex Floatingライセンス等の販売が2025年6月をもって終了となり、新方式であるユーザー・ベース・ライセンス(UBL版)への全面移行が進められている点、および従業員の技術トレーニングや派遣法改正に伴うマージン率の適切な公開など、コンプライアンスと販売方法のリプレイスに伴う内部オペレーションの変革期にあるという側面を持っています。
✔安全性分析
第57期の貸借対照表の数値を基に財務の安全性について専門的な考察を加えると、総資産716百万円に対し、株主資本(純資産合計)として361百万円をしっかりと確保しており、自己資本比率は約51%という極めて高水準で健全な財務体質をマークしています。これは、アセットライトな技術商社・受託開発企業としては非の打ち所がない健全な資本構成であり、中長期的な経営の永続性と財務の絶対的な安定性は極めて高い水準にあると評価できます。流動資産655百万円に対し、短期的な支払い義務を示す流動負債は218百万円にとどまっており、短期の資金繰りの安全性を示す流動比率は300%に迫る驚異的な現預金・流動性の高さを証明しています。固定負債が135百万円計上されていますが、流動負債の中に「賞与引当金(17百万円)」や「製品保証引当金(1百万円)」を適切に計上しており、将来の支出に対する厳格な引当処理を行っている堅実なガバナンス体制が見て取れます。資本金99百万円に対し、これまでの安定した利益の蓄積である利益剰余金が262百万円も積み上がり、当期純利益として49百万円の大型黒字を確実に達成している事実も、同社の無借金経営に近い鉄壁の安全性と高い収益性の裏付けとなっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、JTAGテストソリューションの国内唯一の代理店、英国ピカリング社の日本総代理店、そしてArm社純正開発ツールの正規認定代理店という、エレクトロニクス検証領域のトップブランドのライセンスを独占的に保有している点にあります。また、日本初のArm認定トレーニングパートナー(ATP)としての確固たる教育インフラを自社内に完備しており、ツール販売と実践セミナーをワンストップでパッケージ提供できる体制を整えています。さらに、上場企業であるソーバルグループの強固な信用力と、自己資本比率約51%に裏付けられた無借金経営の抜群の財務健全性が、大手自動車メーカーや電機メーカーの研究所から長期的な開発パートナーとして指名され続ける強力な強みとなっています。
✔弱み (Weaknesses)
一方で、ビジネスモデルの構造が海外の主要なハイエンドベンダー(JTAG社、ピカリング社、Arm社等)のプロダクトやアセットに完全に依存しているライセンスディーラーとしての側面が強いため、ベンダー側のグローバルな販売方針やライセンス体系のドラスティックな改定によって、自社の原価率や販売管理費が外部要因によってダイレクトに左右されやすいという脆弱性を持っています。また、自社単独での独自なマスプロダクト(量産型ソフトウェア等)を直接製造・保有しているわけではないため、売上規模がエンジニアの稼働工数や個別のライセンス仕入数に一定程度制約されやすく、労働集約的な受託開発の側面が全体のスケールスピードに対して一定の硬直性をもたらしている側面があります。
✔機会 (Opportunities)
今後のさらなる飛躍を約束する巨大な外部機会は、2027年から全面施行される「欧州サイバー・レジリエンス法(CRA)」に伴う、全世界のマイコン・セキュリティ市場の爆発的な黎明期の到来です。すべての組込み機器にSBOM(ソフトウェア部品表)の作成や脆弱性管理が実質的に義務化される中、同社が提供するArm TrustZone対応開発環境や仮想プラットフォーム(FVP)、およびセキュリティ対策実務セミナーに対する需要は全産業で劇的に急増しています。また、自動車業界におけるEV化に伴うHIL(Hardware-in-the-Loop)テストの自動化ニーズに対し、ピカリング社のPXI/LXI自動テストシステムを用いた遠隔自動計測ソリューションをテレワークやリモートデバッグの文脈で横展開できるチャンスが、広大なブルーオーシャンとして目の前に広がっています。
✔脅威 (Threats)
直面している重大なマクロ的脅威は、グローバルな半導体・組込みツール市場において、海外の競合ベンダーや安価なオープンソースの検証ツールが日本国内のR&D市場へ直接参入してくることによる、顧客獲得競争の激化です。また、2025年6月をもって従来のFlex Floatingライセンス等の販売が終了し、新しいユーザー・ベース・ライセンス(UBL版)への移行が強制される過渡期において、システムのリプレイスに困惑した既存顧客の一部が他社製品へ離脱するリスクを孕んでいます。さらに、近年の急激な為替の乱高下が仕入原価を恒常的に押し上げるリスクに加え、組込みソフトウェアの全レイヤーをカバーできる高度な熟練エンジニアの獲得競争激化に伴う人件費の高騰が、中長期的な利益率を圧迫する脅威として常に存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、今回の第57期決算で実証された49百万円という強固な当期純利益の原資と、3.6億円に達する潤沢な手元流動性を活かし、直近の最重要課題である「2025年6月のライセンス販売終了に伴う、新UBL版(ユーザー・ベース・ライセンス)への既存顧客の100%完全移行とクロスセル戦略」をハイスピードで推進することが極めて有効であると考えます。具体的には、ライセンス移行の過渡期における顧客の不安を一掃するため、新設されたオンライン・グラフィカル設計ツール「テストシステムアーキテクト」や、無料の「Arm KEIL MDK スタートアップ・セミナー」のオンデマンド視聴枠を既存の全顧客に対してダイレクトに供給し、リプレイスに伴う技術サポートの厚みを前面に押し出して顧客の離脱を完全にブロックすることが重要になります。同時に、2027年全面施行の「欧州サイバー・レジリエンス法(CRA)」に焦点を当てた「CRA適合マイコン・セキュリティ対策セミナー」をウェブ上で集中的に仕掛け、受講企業に対してArm TrustZone対応の「MDK-Professional版」やDSTREAMハードウェアの追加購入(アップセル)を電撃的にクロージングしていく営業戦略の強化が求められると推測されます。
✔中長期的戦略
中長期的には、単なる「海外ソフトウェア・ハードウェアの輸入代理店」という既存のポジションを完全に超越した、日本の製造業のDXと安全性を根本からデザインする「次世代型組込みセキュリティ&自動検証の統合システムインテグレーター」への進化を遂げる戦略が重要性を帯びてきます。同社が50年以上にわたり培ってきたJTAGバウンダリスキャンの深い検査知見と、ピカリング社のPXI/LXI自動テストソリューション、および親会社ソーバル株式会社が有する広範な上場グループのソフトウェア開発リソースを高次元で融合させ、実際の「実機を使用しない自動化・バーチャルデバッグ環境(FVPを活用したCI/CDパイプライン)」を自社独自のクラウドパッケージソリューション(ソフトウェアテスト2.0)として構築し、大手自動車・産業機械メーカーへサブスクリプション(ストック収益形式)で提供するビジネスを展開することが有効であると考えます。これにより、ライセンスの転売マージンや労働集約的な受託開発の利幅に依存しない、高利益率かつ持続可能な独自のストック型収益構造を盤石なものにし、上場グループの尖兵として次世代の組込み・IoTセキュリティ市場における圧倒的ナンバーワンの地位を不動のものにしていく道筋が描かれていると推測されます。
【まとめ】
今回の第57期決算数値から、アンドールシステムサポート株式会社は資産合計約7.2億円、自己資本比率約51%という、技術商社および受託開発インテグレーション業界において極めて理想的かつ世界最高峰の財務健全性を維持しながら、49百万円の当期純利益を安定的に創出しているという、非常に卓越した模範的な経営事実が確認できました。これは、同社最大の強みであるJTAGテスト、ピカリング社、Arm社との長年の緊密な独占的アライアンス体制と、ソーバルグループの上場基盤が、企業のEV化に伴う自動テスト需要や2027年の欧州サイバー・レジリエンス法(CRA)施行に伴うセキュリティ対策ニーズという絶好の外部機会を的確に捉え続けてきた結果であると言えます。今後は、ライセンス体系の移行期という構造的課題に対して手厚いオンデマンドセミナーやグラフィカル設計ツールによるリテンションで対応しつつ、FVPを活用した仮想検証自動化(ソフトウェアテスト2.0)のパッケージ展開や、CRA適合リアルタイムOSのクロスセルを強力に推進することで、日本の製造業におけるデジタルワークプレイスの安全性と開発効率を最大化させる無くてはならない唯一無二の技術パートナーとしての絶対的地位をさらに強固なものにしていくと考えています。
【企業情報】
企業名: アンドールシステムサポート株式会社
所在地: 〒212-0013 神奈川県川崎市幸区堀川町66-2 興和川崎西口ビル8階
代表者: 代表取締役社長 東谷 正雄
設立: 1969年11月20日
資本金: 99百万円(99,000,000円)
事業内容: JTAGテストソリューションの販売・受託開発、Arm社純正開発ツールの販売・技術サポート、PXI/LXI自動テストシステムの構築コンサルティング、ハードウェア・ソフトウェアの受託開発、エンジニアリングセミナーの運営
株主: ソーバル株式会社(100%)
