日本の基幹産業である製造業が、デジタル技術の急速な進展や構造的な人手不足という未曾有の変革期に直面しています。ものづくりの現場においてITを駆使した業務効率化や設計プロセスの高度化は、企業の死活問題とも言える重要なテーマとなっています。今回は、半世紀近くにわたり日本のものづくりを支え続けてきたITソリューションの先駆者、株式会社NTTデータエンジニアリングシステムズの第49期決算を徹底的に分析します。強固なグループ基盤と専門性を併せ持つ同社の財務数値から、これからの製造業DXの未来をコンサルタントの視点で深掘りしていきましょう。
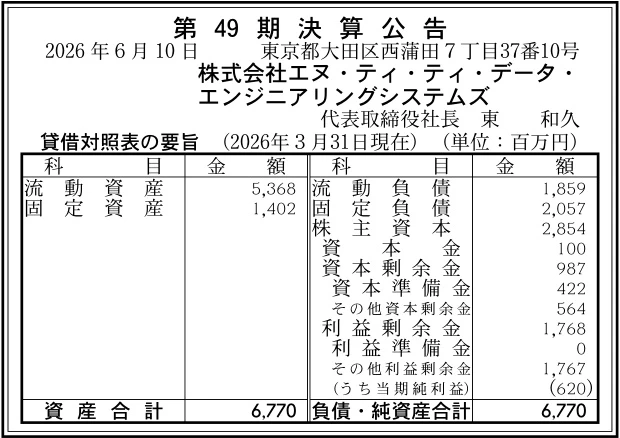
【決算ハイライト(第49期)】
| 資産合計 | 6,770百万円 (約67.7億円) |
|---|---|
| 負債合計 | 3,916百万円 (約39.2億円) |
| 純資産合計 | 2,854百万円 (約28.5億円) |
| 当期純利益 | 620百万円 (約6.2億円) |
| 自己資本比率 | 約42% |
【ひとこと】
株式会社NTTデータエンジニアリングシステムズの第49期決算は、当期純利益620百万円を計上し、自己資本比率も約42%と極めて健全な水準にあります。製造業向けのPLMやERPソリューションで半世紀にわたる実績を持つ同社が、事業の一部を分社化するなどの構造改革を進めつつも、高い収益性と安定した財務基盤を維持している点が非常に魅力的です。
【企業概要】
企業名: 株式会社NTTデータエンジニアリングシステムズ
設立: 1977年(昭和52年)12月1日
事業内容: PLMソリューション、ビジネスソリューション、造船・橋梁ソリューション、解析ソリューションなど、製造業を中心としたITトータルソリューションの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔PLMソリューション事業
製品の企画から設計、開発、生産、保守に至るまでのすべての製品ライフサイクル情報を統合管理するシステムを提供しています。グローバルスタンダードであるダッソー・システムズ社の「3DEXPERIENCE」や「CATIA V5」などの強力なアプリケーションの取り扱いにおいて戦略的パートナーシップを確立しています。自動車や航空宇宙、電気機器などの高度なものづくりを行う主要企業を顧客とし、3次元データを核とした一貫したデジタルスレッドの構築による開発期間の短縮やコスト削減という圧倒的な価値を提供しています。
✔ビジネスソリューション事業
設備工事、エンジニアリング業、および個別受注型の製造業に特化した自社独自のERPテンプレート「Project-Space®」を軸に据えています。これは、NTTデータグループの主要ERPパッケージである「Biz∫」や、長年培われた独自の業務ノウハウをベースにカスタマイズされたものであり、複雑な原価管理や工程管理を最適化する仕組みを実現しています。また、intra-martの構築支援やRPAツール「WinActor」を活用した業務自動化をワンストップで支援し、間接部門の生産性向上に貢献しています。
✔造船・橋梁ソリューション事業
同社の歴史的なルーツである造船業界の設計・生産現場をサポートする高度な専門SI事業です。3次元艤装設計システム「管ナビ(kan navi®)」や、船殻の機能設計から生産設計までをカバーする「GRADE/HULL」、生産計画の可視化と効率化を実現する3Dデータ活用ソリューション「Beagle」などを展開しています。「最初で最後の船」と呼ばれる個別一品生産の建造工程における生産設計や原寸処理サービスを自社で受託する体制を整えており、日本の海運やインフラを支える熟練の造船会社へ独自のコア価値を提供しています。
✔解析ソリューション事業
製品開発における試作回数の削減や品質向上を目的とした、高度なCAE(Computer Aided Engineering)受託解析サービスや各種ソフトウェアの販売を行っています。構造、流体、熱、成形プロセスに及ぶ多様なシミュレーションの知見を保有しており、クラウド型解析ソリューション「Simulation-Space®」の展開も推進しています。高度な専門知識を持った経験豊富な解析エンジニア集団が、顧客の設計上の技術的なボトルネックを迅速に解決するための精緻なレポートや改善提案を提供する役割を果たしています。
✔戦略的分社化とものづくりDXの変革(株式会社NDES)
2025年後半の大きな構造変革として、長年主力であった製造ソリューション事業(CAD/CAMシステム「Space-E」等)とクラウド事業を「株式会社NDES」として独立分社化させました。さらに、その株式の51%をフランス系の生産ソフトウェア大手であるCGS社(Hexagonグループ)へ譲渡するという大胆なアライアンスを遂行しています。これにより、自社のリソースを次世代のPLM、ERP、およびエンタープライズ領域へシフトさせ、グローバルレベルでの高度なものづくりDXに対応する新しいトータルソリューション体制を再構築している点が特徴です。
【財務状況等から見る経営環境】
✔外部環境
現在の国内の製造業を取り巻く外部環境は、これまでにないスピードでドラスティックな変化を遂げていると言えます。少子高齢化に伴う熟練技術者の引退や深刻な労働力不足は、工場や設計現場の維持を揺るがす深刻な問題となっており、業務のデジタル化やシステム化への投資が急務となっています。また、人工知能技術の劇的な進化や、カーボンニュートラル、サステナビリティへの対応が企業に強く求められる中、開発プロセスにおける3Dデータの活用や、試作を伴わないバーチャルシミュレーションの重要性が一層高まっています。そのため、基幹業務全体の効率化を推進するERPの更改ニーズも含め、製造業に特化した高度なITトerunnerとしてのソリューション需要は今後も持続的に拡大していく傾向が見て取れます。
✔内部環境
内部環境の観点からは、日立造船の情報システム部門を起源とする半世紀近くの歴史の中で培われた、ものづくり現場に対する深いドメイン知識と高い技術力が最大の資産です。2006年にNTTデータグループの完全子会社となったことで、従来の製造業向けノウハウに加えて、巨大グループが持つ強力なシステムインテグレーション能力や品質管理基準、そして抜群のブランド信頼性が融合された強力な組織体制が維持されています。2025年には一部事業を分社化(株式会社NDES)して海外大手CGS社とアライアンスを組むなど、組織をスリム化しながらも、より付加価値の高いエンタープライズPLMや個別受注型ERPの領域へと経営資源を集中させる俊敏な内部構造へのシフトを完了している側面があります。
✔安全性分析
財務の安全性を今回の貸借対照表から詳細に読み解くと、総資産6,770百万円に対して株主資本(純資産合計)は2,854百万円となっており、自己資本比率は約42%と日本のITサービス企業として非常に健全でバランスの取れた水準を保持していると言える状況です。資産の構成において、流動資産が5,368百万円と全体の約8割を占めており、現金や売掛金といった手元流動性が極めて高い柔軟な構造が構築されています。これに対して短期的な債務である流動負債は1,859百万円にとどまっており、短期的な支払い能力を示す流動比率は約288%という卓越した安全性を維持しています。過大な借入金や固定負債による逼迫のリスクが少なく、事業構造の変革期における投資余力を十分に確保した強固な財務体質が確立されていると推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、半世紀におよぶ歴史に裏付けられた製造業(特に自動車、金型、造船、エンジニアリング業)への圧倒的な業務理解力と、NTTデータグループ100%子会社としての絶大な社会的信頼性にあります。ダッソー・システムズ社との長年の戦略的パートナーシップによる世界最先端のPLMソリューション供給能力に加え、自社独自の個別受注型ERPパッケージ「Project-Space®」を保有している点は、フロントの設計領域からバックオフィスの基幹業務までをワンストップで繋ぐことができる同社ならではの競合優位性の源泉となっています。
✔弱み (Weaknesses)
一方で、ビジネスのターゲットが国内の製造業やエンジニアリング産業という特定の分野に深く特化しているため、国内製造業全体の景気サイクルや大企業の設備投資動向の冷え込みに全体の業績が左右されやすいという構造的な弱みを内包しています。また、長年にわたり提供してきた自社プロダクトの個別カスタマイズ案件が多く存在する性質上、システム運用の属人化が発生しやすく、保守サポートのリソース維持に一定の稼働が割かれやすい点や、製造業向けの高度なITスキルと設計知識を併せ持つ専門人材の採用・育成に時間とコストがかかる点が内包された経営課題と言えます。
✔機会 (Opportunities)
今後の成長をもたらす機会としては、国内ものづくり企業における「2025年の崖」に伴う老朽化システムの刷新動きや、深刻な人手不足を背景としたDX・ロボットシミュレーション投資の爆発的な拡大が挙げられます。特に、環境規制や設計プロセスの高度化を目的としたクラウド型のCAE受託解析やシミュレーションの需要は、中堅・中小企業へも波及しています。また、分社化したNDESを通じてグローバルな生産ソフトウェア大手であるCGS社とアライアンスを組んだことにより、欧米やアジアを含めたグローバルな知見を取り入れた次世代のPLM変革の提案機会が広がっています。
✔脅威 (Threats)
しかしながら、エンタープライズIT市場における国内外の競合コンサルティングファームや、クラウド専業の先進的なSaaSベンダーとの競争激化は避けられない脅威です。単なるシステムの導入だけでは価格競争に巻き込まれやすくなっており、より高度な業務変革提案が常に求められます。さらに、業界全体で激化しているIT人材の獲得競争に伴う採用コストの高騰や、優秀なエンジニアの流出リスクは、属人的な専門知識を強みとする同社にとって、中長期的なサービス品質維持における大きな不確実性要素になり得ると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2025年秋に実施した製造ソリューション事業の分社化とCGS社との合弁化に伴う組織の再編を完全に軌道に乗せ、新生「データエンジ」としての営業生産性を最大化させることが重要であると考えます。具体的には、自社で集中強化することとなったPLM領域および「Project-Space®」を中心としたビジネスソリューション領域において、既存のNTTデータグループの膨大な顧客基盤に対する積極的なクロスセルを仕掛けることが極めて有効です。また、近年数々の賞を受賞している「Biz∫」関連のERPテンプレートを活用し、設備工事や受注生産型製造業の更改案件を確実に取り込むことで、分社化による売上変動を補って余りある高利益率なエンタープライズ案件の受注残高を早期に積み上げていく動きが見て取れます。
✔中長期的戦略
中長期的戦略としては、単なるITベンダーの枠組みを超え、製造業のビジネスモデルそのものを変革する「バリューチェーン・インテグレーター」としての絶対的な地位を確立することが持続的成長の鍵を握ると推測されます。自動車や造船などの個別の垂直統合型ソリューションで培った強みを横展開し、様々な業種や企業、データが相互に繋がる「スマートマニュファクチャリング」の世界観を体現する統合クラウドプラットフォームの提供を加速させることが有効です。さらに、ダッソー・システムズ社との連携をより強固にし、MBSE(モデルベース開発)やデジタルツイン技術の導入コンサルティング領域への進出を深めることで、顧客の開発の上流工程から保守に至るまでの製品ライフサイクル全体に深くコミットし、高付加価値なストック型インカムモデルへの変革を推進していくことが期待されます。
【まとめ】
今回の決算数値から、同社が売上や事業構造の大胆なスクラップ&ビルド(分社化など)を遂行している変革期にありながらも、当期純利益620百万円という極めて高い収益力を発揮し、自己資本比率約42%という優れた安全性を維持している事実が確認できます。同社の最大の強みは、半世紀近くの歴史で磨かれたものづくり現場への深い専門技術力と、NTTデータグループという確固たる信頼性にあり、製造業におけるDX投資の加速という大きな機会を正面から捉えている状況です。今後は、組織のスリム化によって生まれた機動力を活かし、最先端のPLMや個別受注型ERPの領域へリソースを傾斜させ、国内外のパートナーシップを深化させることで、持続可能なものづくりの未来をテクノロジーで牽引する絶対的なパートナーへ進化を遂げていくと考えています。
【企業情報】
企業名: 株式会社NTTデータエンジニアリングシステムズ
所在地: 東京都大田区西蒲田7丁目37番10号
代表者: 代表取締役社長 東 和久
設立: 1977年12月1日
資本金: 100百万円
事業内容: 製造業向けPLMソリューション、ビジネスソリューション(Project-Space®等)、造船・橋梁ソリューション、解析ソリューションなどの開発・販売・受託サービス
株主: 株式会社NTTデータ(100%)
