日本の基幹産業である自動車業界が、100年に1度と言われる大変革期を突き進む中で、完成車の品質と魅力を最終的に決定づける内装・シートコンポーネントの重要性はますます高まっています。特に世界的な高級SUVやプレミアムミニバンの需要拡大において、最前線の供給を担うサプライヤーにはどのような経営基盤が求められているのでしょうか。今回は、トヨタグループの最上位車種を支え、圧倒的なものづくり品質と強固なアライアンスを誇るアラコ株式会社の第53期決算について、コンサルタントの視点から深く見ていきます。
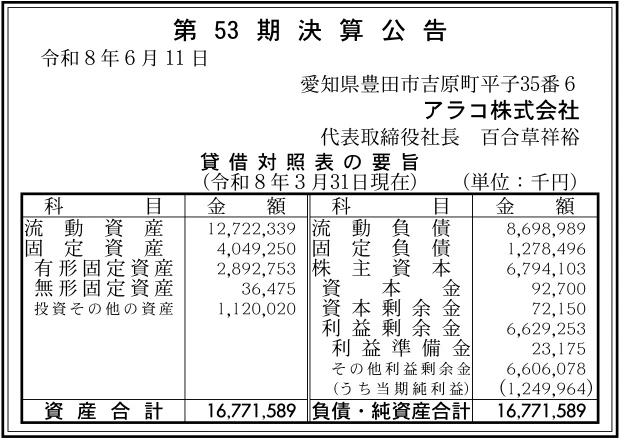
【決算ハイライト(第53期)】
| 資産合計 | 16,772百万円 (約167.7億円) |
|---|---|
| 負債合計 | 9,977百万円 (約99.8億円) |
| 純資産合計 | 6,794百万円 (約67.9億円) |
| 当期純利益 | 1,250百万円 (約12.5億円) |
| 自己資本比率 | 約40.5% |
【ひとこと】
今回の決算数値を拝見すると、当期純利益として1,250百万円という非常に高い利益を計上しており、自己資本比率も約40.5%と極めて健全な財務基盤を維持していることが分かります。2023年の堤工場、2024年の本町工場の開設に象徴される積極的な生産拠点拡充を進めながらも、トヨタグループの主要車種を支える強固な事業基盤が、高い収益性と安全性を高いレベルで両立させている好決算であると受け止めました。
【企業概要】
企業名: アラコ株式会社
設立: 1974年9月25日(創立)
事業内容: 自動車用内装部品の専門メーカーであり、2019年よりトヨタ紡織株式会社の完全子会社となっています。レクサス各車種やランドクルーザーシリーズ、アルファードなど、トヨタグループを代表する最高級車・主力車種のシート組立およびシートカバー縫製を担う、ものづくりの中枢を形成する企業です。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自動車用シート組立事業
同社の中核をなす最重要事業であり、頑強なフレームの構築からクッション、最先端の機能部品、そして精緻に仕上げられたシートカバーにいたるまでのすべての部品を高い精度で組み付けて完成品シートを生産しています。最高級SUVであるレクサスLX600をはじめ、世界的な圧倒的人気を誇るランドクルーザー300やランドクルーザー70といった、極めて高い堅牢性と乗り心地が要求される戦略車種のシート組立を独占的に手がけており、長年蓄積された熟練のアセンブリ技術が惜しみなく投入されています。
✔自動車用シートカバー縫製事業
自動車のインテリアの高級感や触感を決定づけるシートカバーの縫製加工を展開しています。主にトヨタグループの高級車セクターであるレクサスブランドのフラッグシップセダン「LS」や、プレミアムクロスオーバー「NX」、スポーツセダンの「IS」や「RC」、さらには最高級ミニバンであるレクサス「LM」や本格オフローダー「GX」、世界的なベストセラーのランドクルーザープラドやハイラックスにいたるまで、多種多様な内装仕様に合わせた精緻な縫製オペレーションを実現しています。
✔高付加価値キルティング・特殊加工事業
顧客であるトヨタ紡織株式会社の生産拠点と密接に隣接した豊橋市の「明海工場」や、2024年5月に新たに稼働を開始した豊田市の「本町工場」を中心として、高級シートに不可欠な「キルティング加工」や、優れた通気性と意匠性を両立させる「パーフォレーション(穴あけ)加工」を専門に行っています。レクサスやアルファード、ヴェルファイア、ハリアーといった最上位クラスの車種向けに、デザイン性と機能性を極限まで高めたシートカバーを生産する高付加価値事業です。
✔ジャストインタイム(JIT)供給およびSQCD推進体制
豊田市内の4拠点(東栄工場、平子工場、本町工場、堤工場)と豊橋市の1拠点を合わせた合計5つの先進的な国内生産工場を有機的に連携させ、完成車メーカーの組み立てラインのタイムスケジュールに完全に同期した「ジャストインタイム」での納入体制を構築しています。製造現場では常に「SQCD(安全、品質、コスト、納期)」の向上を絶対の行動指針として掲げており、不良品を絶対に後工程に流さない厳しい品質管理のもと、他社が真似できない確実な供給構造を確立しています。
【財務状況等から見る経営環境】
✔外部環境
世界的な自動車産業のマクロ環境においては、新興国を中心とした富裕層の増大や都市部でのプレミアムモビリティ需要の高まりを背景に、大型の最高級SUVやラグジュアリーな多人数乗用ミニバンに対する引き合いが極めて旺盛な状況が続いています。それと同時に、車内で過ごす時間の快適性を劇的に向上させるため、本革シートの質感や洗練されたキルティングデザインといった「車内インテリアの高付加価値化」がメーカーの差別化戦略において最重要視される傾向が見て取れます。さらに、カーボンニュートラルの達成に向けた環境配慮型の新素材採用や、サプライチェーン全体における徹底した効率化が強く求められる環境となっています。
✔内部環境
同社においては、1974年の創立以来、半世紀以上にわたってトヨタ車の内装部品製造の歴史を支え続けてきた圧倒的な現場力が最大の内部的な強みとなっています。2019年にトヨタ紡織株式会社の完全子会社となったことで、グループ内の開発・生産戦略との完全な一体化が遂げられており、非常に強固な受注チャネルと経営の安定性を獲得しています。1,116名もの卓越した技能を持つ従業員を擁し、2023年の堤工場、2024年の本町工場の連続的な開設に象徴されるように、最新の自動化設備と職人の技が融合した最適生産拠点の拡充を機動的に進めるなど、変化に即応できるタフな社内体制が仕上がっている状況です。
✔安全性分析
第53期の決算公告から財務状態の要旨を読み解くと、資産合計は16,772百万円、純資産合計は6,794百万円を記録しており、これらに基づく自己資本比率は約40.5%に達していることが確認できます。設備投資の負担が大きくなりやすく、かつ部品仕入などの多額の営業負債を抱えやすい自動車部品サプライヤーセクターの中にあって、40%を超える自己資本比率は客観的に見ても極めて健全であり、強固な財務の安全性を実証していると言えます。流動資産が12,722百万円と総資産の約75%を占める一方で、短期的な支払義務である流動負債は8,699百万円に留まっており、短期の支払能力の目安となる流動比率も優良な水準を維持しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
トヨタグループの内装事業の中核を担うトヨタ紡織の100%子会社という絶対的なグループアライアンスを背景に、レクサスやランドクルーザーといった世界最上位クラスのプレミアム車種のシート組立・カバー縫製を独占的に任されている点が最大の強みです。また、愛知県内の豊田市と豊橋市に最適に分散配置された5つの自社工場が完全に同期したジャストインタイム納入を実現しており、現場の「3K(決められた事を・決められた通り・キチンと守る)」という品質方針のもと、卓越したSQCD体制と高度な縫製・アセンブリ技術を自社内で内製化している点が他社の追随を許さないコアコンピタンスを形成しています。
✔弱み (Weaknesses)
一方で、収益構造のほぼすべてがトヨタ紡織やトヨタ車体といったグループ内の特定のクライアントおよび特定の車種の生産計画に深く集中しているため、自動車業界全体の突発的な減産リスクや担当車種のモデルサイクル、あるいは仕様変更にともなう生産調整の影響を直接的かつダイレクトに受けやすいという構造的な弱みを持っています。さらに、膨大な部品供給や組み立てラインを常時維持していくために、流動負債の規模が8,699百万円と相応のボリュームを抱えており、マクロな景気変動や仕入単価の急激な変化が発生した際の運転資金や短期的なキャッシュフロー管理において、極めて緻密な操業コントロールが必要となる側面があります。
✔機会 (Opportunities)
外部環境における大きな機会としては、欧米や中東、アジアの富裕層の間でランドクルーザーシリーズやレクサスLX、新型GXといった本格高級SUVに対する需要が中長期的に右肩上がりで拡大している点が挙げられます。また、日本発のプレミアムミニバンであるアルファードやヴェルファイア、レクサスLMのグローバル展開にともない、高付加価値なキルティングやパーフォレーション加工を施したシートカバーへの引き合いが爆発的に高まっています。2024年に本町工場を開設して最先端の加工生産キャパシティを拡充した同社にとって、このインテリアの高級化シフトの波は、自社の利益率を引き上げる絶好のチャンスです。
✔脅威 (Threats)
しかしながら、国内のものづくり産業全体で極めて深刻化している、優秀な現場作業員や熟練の縫製技術者の不足と人手不足にともなう採用コストの上昇は、将来的な生産キャパシティを安定維持する上での重大な脅威となっています。これに加え、原材料費やエネルギ―コストの不透明な価格高騰、為替の乱高下にともなうグループ全体の仕入コストの変動リスクが常につきまとっています。さらに、完成車メーカー間での激しい価格競争にともなうコスト削減要求の強化や、自動車産業全体で急速に加速する電動化(EVシフト)に対応するための、生産ラインや設備更新への継続的な投資プレッシャーが不確実性要素と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、直近の2023年および2024年5月に多額の投資を投じて開設した堤工場と本町工場の稼働効率を極限まで引き上げ、足元で非常に旺盛となっている新型アルファードやレクサスLM、新型GXといった最上位プレミアム車種のキルティングおよびパーフォレーション加工の受注数を確実に消化し、投資の早期回収を図ることが有効であると考えます。具体的には、社内で深く根付いている独自の「アラコ健康経営」やパートナーシップ構築宣言をレガシーとしてフルに活かし、従業員の定着率向上と現場のエンゲージメント強化を進め、熟練縫製オペレーションのタクトタイムを徹底的に最適化することが重要です。これと同時に、主要納入先であるトヨタ紡織との間での完全同期生産(カンバン方式)の精度をさらに研ぎ澄まし、流動資産内の棚卸資産(在庫)を徹底的に削減して運転資金の効率化を図ることで、第53期に達成した1,250百万円という優れた当期純利益の水準を維持し、確実な営業キャッシュフローを短期間で迅速に底上げしていくアプローチが有効な戦略になると推測されます。
✔中長期的戦略
中長期的には、自動車産業全体の電動化(EVシフト)や自動運転技術の進展を見据え、単に指定されたカバーを縫製するだけの受託企業の立ち位置から完全に脱却し、次世代モビリティの車内空間を最上流から提案できる「次世代インドア空間ソリューションプロバイダー」としての技術的優位性を確立していくことが重要であると考えます。具体的には、2019年にトヨタ紡織の完全子会社となった強みを最大限にレバレッジし、親会社のR&D(研究開発)部門と超初期の企画段階から密接に連携し、EV特有の静粛性や軽量化ニーズ、あるいはサステナビリティに対応した環境配慮型のヴィーガンレザーや再生繊維を用いた新しいキルティング・縫製技術の共同開発を自社主導で推進することが有効です。社内においては、労働組合との良好な協調関係のもと、2026健康経営優良法人(中小規模法人部門)の認定実績を前面に押し出した積極的なリクルート戦略を展開し、高校生向けリクルートサイトの活用や、加子母森林組合との「未来の森」づくりに代表される独自の社会貢献活動(CSR)を通じて若いZ世代の技能人材を安定的かつ継続的に確保・育成していくことが、世界に誇るシートブランドとしての市場地位を中長期的に揺るぎないものにするための有効な戦略になると推測されます。
【まとめ】
今回の第53期決算数値から言える全体的な評価として、当期純利益1,250百万円という極めて高い利益創出力を実証しつつ、自己資本比率を約40.5%という極めて安全性の高い水準に維持しており、抜群の財務の健全性と力強い市場成長性を高次元で両立させている非常に優れた好決算であると言えます。同社の最大の強みは、トヨタ紡織グループの完全子会社という強固なアライアンスをバックボーンに持ちながら、レクサスやランドクルーザーといった世界最高峰の戦略車種のシート組立およびカバー縫製を一手に担う圧倒的な現場技術力、そして5つの国内自社工場による完璧なジャストインタイム供給体制を保有している点にあります。現在は、グローバルな高級車インテリアの高級化・多角化という非常に大きな追い風となる市場の機会を迎えている環境です。一方で、主要取引先への高い依存度や、ものづくり現場共通の深刻な技術者不足、人件費の上昇という構造的な脅威にも直面しています。今後は、直近で開設した本町工場などの新鋭設備をフルに活かした原価改善と高付加価値化を大前提としながら、次世代モビリティの車内空間を見据えたサステナブルな新技術の開発や、独自の健康経営による優秀な人財の確保・育成を進めることにより、時代を超えて世界中のお客様に選ばれ、満足を超えた感動を提供するシートコンポーネントのリーディングカンパニーとして、さらなる成長を遂げていくものと思います。
【企業情報】
企業名: アラコ株式会社
所在地: 愛知県豊田市吉原町東栄34-1(本社・東栄工場)
代表者: 代表取締役社長 百合草祥裕
設立: 1974年9月25日(創立)
資本金: 93百万円
事業内容: 高級自動車用シートの組み立て作業、各種レクサス車およびプレミアムミニバン、SUVのシートカバー縫製、キルティング、パーフォレーション加工などの製造・販売
株主: トヨタ紡織株式会社(100%)
