サステナビリティ経営やDEI(ダイバーシティ・エクイティ&インクルージョン)の重要性が叫ばれる現代、障害者雇用の先進モデルである「特例子会社」の果たす役割は急速に大きくなっています。しかし、社会的な貢献を果たしながら、独立した一企業として財務の健全性と収益性をいかに維持していくかは、多くの経営陣が頭を悩ませる難解なテーマです。今回は、世界的な精密機器メーカーであるセイコーエプソンの特例子会社として長年の歴史を誇る、エプソンミズベ株式会社の第31期決算が官報に公開されました。多角的な職域開拓と「障害者活躍企業」としての意地が映し出された最新の財務数値について、専門的な経営コンサルタントの視点から深掘りしていきましょう。
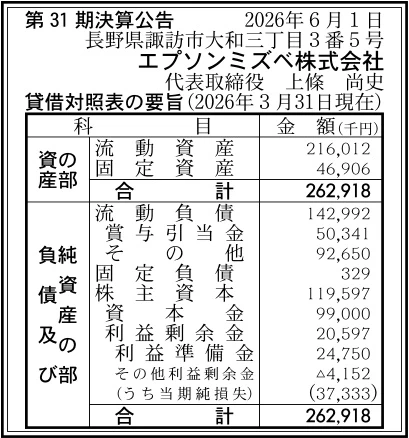
【決算ハイライト(第31期)】
| 資産合計 | 263百万円 (約2.6億円) |
|---|---|
| 負債合計 | 143百万円 (約1.4億円) |
| 純資産合計 | 120百万円 (約1.2億円) |
| 当期純損失 | 37百万円 (約0.4億円) |
| 自己資本比率 | 約45% |
【ひとこと】
エプソンミズベ株式会社の第31期決算は、当期純損失37百万円を計上したものの、自己資本比率は約45%と健全な財務水準を維持しています。親会社であるセイコーエプソンのもとで、多様な障がい者雇用の場を広げながら多角的な後方支援事業を行っている姿が印象的です。単年度の損益以上に、近年注力しているRPA受託事業やランドリー事業など、新たな職域開拓とグループ内効率化への貢献度に注目が集まる決算と言えるでしょう。
【企業概要】
企業名: エプソンミズベ株式会社
設立: 1983年9月
事業内容: セイコーエプソングループ内の印刷・製本、クリーンルーム用防塵衣クリーニング、時計部品加工、PaperLab関連業務、RPA開発受託およびオフィスサポート事業
https://corporate.epson/ja/about/network/domestic/epsonmizube/company/
【事業構造の徹底解剖】
同社の事業は「セイコーエプソングループの多機能型後方支援および精密製造付帯事業」に集約されます。具体的には、以下の部門等で構成されています。
✔オフィスサポートおよびデジタル受託事業
グループ本社内におけるメール・コピーの請負業務や、印刷・製本業務を展開しています。近年ではさらに進化を遂げ、時代のニーズに対応したオフィスサポート事業の拡大や、業務効率化を推進するRPA(ロボットによる業務自動化)の開発受託事業など、高度なデジタルスキルを活かした職域を開拓しています。
✔精密部品加工および環境ソリューション事業
エプソンの基幹製品を支える時計部品の加工作業や、ICチップトレーの洗浄・検査作業を受託しています。また、サステナビリティに直結するインクカートリッジの仕分け、トナー回収仕分けのほか、乾式オフィス製紙機「PaperLab」の関連業務や折りたたみコンテナ再生業務など、グループの環境経営の最前線を担っています。
✔ランドリーおよびビルクリーニング事業
松本工場を発祥とする半導体製造クリーンルーム用の防塵衣クリーニング業務を行っています。このノウハウを応用し、近年では広丘工場や諏訪、豊科の各拠点へとランドリー事業を順次拡大しているほか、グループ各事業所の快適な就労環境を維持するビルクリーニング業務を組織的に提供しています。
【財務状況等から見る経営環境】
✔外部環境
企業の社会的責任(CSR)の枠組みを超え、持続可能な開発目標(SDGs)への積極的関与が投資家や市場から厳しく評価される時代となっています。これに伴い、障害者法定雇用率の引き上げが段階的に継続しており、すべての企業が実効性のある雇用定着スキームを模索している状況です。一方で、製造業やIT業界全体においてペーパーレス化やDXが急速に進展しており、従来の伝統的な事務請負業務の市場規模そのものが緩やかに縮小していく傾向にあります。そのため、特例子会社であっても時代の変化を先取りし、デジタル技術や新たなサービス分野への柔軟な職域転換を迫られる厳しい外部環境が存在します。
✔内部環境
東証プライム市場上場企業であるセイコーエプソン株式会社の100%子会社として、極めて盤石なグループ内市場と高い社会的信用を有しています。設立から40年を超える歴史のなかで、障がいのある従業員の比率を全体の約75%まで引き上げ、「障害者活躍企業」の認証をいち早く取得するなど、社内の定着支援体制や合理的配慮のノウハウは業界トップクラスです。しかし、今回の決算では37百万円の当期純損失を計上しており、その他利益剰余金がマイナスに転じている点には留意が必要です。ランドリー事業の大規模な展開やRPA開発といった先進プロジェクトへの先行投資、多拠点を維持するための管理コストが一時的に利益を圧迫している内部環境にあります。
✔安全性分析
財務の安全性を貸借対照表の要旨から検証すると、資産合計263百万円に対し、純資産合計にあたる株主資本は120百万円をしっかりと確保しています。この結果、自己資本比率は約45%という健全な水準をキープしており、一般的な地場の中小企業や同業他社と比較しても、非常に倒産リスクが低く安定した財務体質を誇っていると言える状況です。流動負債142百万円の枠内には賞与引当金50百万円などが含まれており、固定負債はわずか32百万円に抑えられているため、短期的な資金繰りの懸念は一切ありません。単年度の赤字によって一時的に剰余金が減少したものの、親会社からの資本金99百万円のバックアップがあるため、経営の継続性は完全に担保されています。そのため、過度に萎縮することなく、中長期的な視点から構造改革や新事業の安定化をじっくりと推し進めることができる優れた安全性を有していると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
セイコーエプソングループという巨大なインハウス市場を背景とした、安定的かつ長期的な委託業務の受託基盤が最大の強みです。221名の従業員のうち166名の障がいのあるスタッフが、時計部品加工から最先端のRPA開発にいたるまで、多種多様な高難度業務をやり遂げる適材適所のオペレーションが完成しています。長年培われた就労定着ノウハウと、天皇皇后両陛下のオンラインご来訪という輝かしい歴史に裏付けされたブランド価値、そして自己資本比率約45%という健全な財務体質が、新しいチャレンジを裏支えする強力なアドバンテージとなっています。
✔弱み (Weaknesses)
直近の決算において37百万円の当期純損失を記録し、その他利益剰余金がマイナス4百万円の赤字に沈んでいる通り、収益性の確保が喫緊の課題となっています。同社は長野県内の諏訪、松塩エリアに複数の工場や事業部を分散配置しており、個々の障がい特性に合わせた手厚いサポート人員の配置や、合理的配慮を施した設備維持に必要な固定費負担が重くなりやすいです。情報集約や拠点の稼働効率を機動的にコントロールし、投資コストを早期に回収する営業プロセスの標準化に遅れが見られる側面が数値から見て取れます。
✔機会 (Opportunities)
国による障害者雇用促進の法制度強化が続いており、企業におけるインクルージョン教育や特例子会社の先進事例に対する社会的な注目度はこれまでになく高まっています。親会社がサステナビリティの核として推進する「PaperLab」の普及やコンテナ再生、インクカートリッジ里帰りプロジェクトと連動した環境ソリューション業務は、グループのESG評価を高める重要なピースとして拡大の機会にあふれています。また、広丘工場を起点とするオフィスサポートやRPA開発といったIT系受託領域を深化させることで、従業員のキャリアアップと高単価なインハウス売上を同時に創出する好機が到来しています。
✔脅威 (Threats)
国内の労働人口減少が進むなか、障害者雇用に注力する大手企業による人材の獲得競争や、指導員・専門スタッフの採用難が激化しています。さらに、親会社の事業インフラにおけるDX化が劇的に進展した場合、従来の請負業務の主流であった印刷・製本やメール、コピーといったアナログな手作業の委託ボリュームそのものが急激に消失していく構造的な脅威をはらんでいます。これに伴い、新たな職域の立ち上げが追いつかなかった場合、拠点の稼働率低下や収益性の悪化が一段と長期化する危険性を常にはらんでいます。
【今後の戦略として想像すること】
✔短期的戦略
まずは、第31期で顕在化した当期純損失の解消に向けて、近年相次いで立ち上げた「ランドリー事業」および「オフィスサポート事業」の稼働率を早期に引き上げ、黒字化への軌道を確実なものにすることが有効であると考えます。具体的には、諏訪や豊科の各工場におけるクリーンルーム防塵衣クリーニングの処理枚数を効率化し、親会社からの委託単価との損益分岐点を精緻にコントロールすることが急務です。また、広丘工場で開始されたRPA開発受託事業において、親会社内の定型業務自動化ニーズを迅速に刈り取り、開発のスピードと品質を組織的に向上させることで、高利益率なデジタル受託案件の比率を短期間で積み上げることが重要であると考えます。
✔中長期的戦略
長期的な視点では、単なる親会社の後方支援請負という立場を越えて、セイコーエプソングループ全体のDXとESG経営を牽引する「デジタル&グリーンソリューションのコア拠点」へと社内の位置づけを再定義していくことが有効であると考えます。RPA開発で培ったプログラミング技術やオフィスサポートのノウハウを標準化し、障害者活躍企業としての独自の定着支援スキームとセットにして、外部の一般企業や地域社会向けに「障害者雇用コンサルティング事業」として外販展開していくアプローチが重要であると考えます。PaperLabやコンテナ再生といった最先端のエコ業務を通じて、高品質なサステナビリティサービスを提供し、親会社に依存しすぎない複合的な収益基盤を確立できると期待されます。
【まとめ】
今回の決算数値から、エプソンミズベ株式会社は単年度において当期純損失を計上したものの、自己資本比率約45%という強固な安全性を誇り、中長期的な構造改革に挑むための十分な財務体力を有していることが実証されました。同社の最大の強みは、40年を超える歴史に裏打ちされた障がい者の職域開拓能力と、セイコーエプソングループからの絶対的な信用および受注基盤にあります。一方で、アナログ業務の縮小に伴う新たなデジタル・サービス事業への移行期における固定費のマネジメントが目下の重要課題です。今後は、RPA開発やランドリー事業の早期安定化を進め、社会的価値と経済的価値を高次元で両立させるリーディングカンパニーとして、さらなる飛躍を遂げていくものと思います。
【企業情報】
企業名: エプソンミズベ株式会社
所在地: 長野県諏訪市大和三丁目3番5号
代表者: 代表取締役 上條 尚史
設立: 1983年9月6日(1995年に株式会社へ組織変更)
資本金: 9,900万円
事業内容: 印刷・製本、クリーンルーム用防塵衣クリーニング、時計部品加工、PaperLab関連業務、RPA開発受託、ランドリー事業、オフィスサポート事業、ビルクリーニング業務等
株主: セイコーエプソン株式会社(100%)
https://corporate.epson/ja/about/network/domestic/epsonmizube/company/
