近年のライフスタイルの多様化に伴い、住空間における「収納」の重要性はかつてないほどに高まっています。単に物を収めるだけでなく、インテリアとしての美しさや空間の有効活用が求められる中、日本の住宅建材大手であるDAIKENグループの中核としてその製造を担っているのが富山住機株式会社です。今回は、同社の最新の決算公告データをもとに、強固なグループ基盤に支えられた財務状況と、激変する建材市場における今後の経営戦略について、コンサルタントの視点から深掘りしていきましょう。
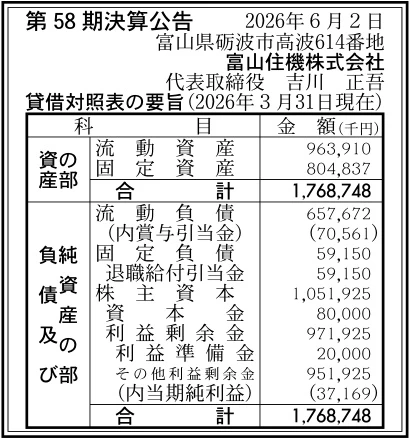
【決算ハイライト(第58期)】
| 資産合計 | 1,769百万円 (約17.7億円) |
|---|---|
| 負債合計 | 717百万円 (約7.2億円) |
| 純資産合計 | 1,052百万円 (約10.5億円) |
| 当期純利益 | 37百万円 (約0.4億円) |
| 自己資本比率 | 約59% |
【ひとこと】
富山住機株式会社の第58期決算は、当期純利益が37百万円の黒字となりました。同社はDAIKENグループおよび伊藤忠商事グループの一員として安定した事業基盤を有しており、自己資本比率も約59%と健全な財務水準を維持しています。総資産17.7億円に対して純資産が10.5億円に上る強固な財務体質は、今後の住宅建材市場のトレンド変化に応じた新製品開発や設備投資を支える重要な土台になると考えます。
【企業概要】
企業名: 富山住機株式会社
設立: 1969年4月
事業内容: 玄関収納、システム収納、造作部材、収納開き戸、ドア用部材、および樹脂成形品の製造開発事業
https://www.daiken.jp/toyamaj/
【事業構造の徹底解剖】
同社の事業は「住宅向け建材・収納家具製造事業」に集約されます。具体的には、以下の部門等で構成されています。
✔玄関収納およびシステム収納の製造部門
住まいの顔となる玄関空間を彩る玄関収納から、多様な間取りに柔軟に組み合わせが可能なシステム収納「MiSEL(ミセル)」などのフラッグシップ製品を製造しています。さらに、近年人気を集めている見せる収納と猫の遊び場を融合させた「ねこシェルフ」など、高い意匠性と機能性を兼ね備えたアイデア溢れる製品ラインナップを展開しています。これらの製品は、長年にわたり培ってきた木材の加工技術をベースにしており、使い勝手の心地よさと高い耐久性を両立させている点が大きな特徴です。顧客の細かなニーズを形にする完全受注生産体制(N+2)を確立しており、無駄な在庫を抱えることなく高効率なモノづくりを実現しています。
✔収納開き戸およびドア用部材の製造部門
階段下のデッドスペースなどを有効活用するための収納開き戸や、住宅の気密性・遮音性を守るドア枠などの造作部材を製造しています。家族の生活動線を邪魔しない両開きや観音開き、プッシュ型や取手型など、多種多様なバリエーションの開き戸を製造できる技術力を保有しています。木材に関する専門知識とノウハウをフルに活かし、反りや歪みの出にくい高品質な建材を安定的に供給することで、住宅全体の品質向上に寄与しています。
✔樹脂成形品の製造部門(第2工場)
DAIKENグループの中で唯一「樹脂押出成形部門」を保有しているのが同社の大きなアドバンテージです。第2工場で製造される精密な樹脂成形品は、「DAIKEN」ブランドのドアを支える重要な機能部品として全国に出荷されています。木材に優しくフィットする樹脂製の戸当りなどを一手に担うことで、建材に高い遮音性や気密性を付与することに成功しています。熟練のオペレーターによる日々のアジャストメントと改善活動により、高い耐久性を持った精密な部品製造が行われています。
✔シートラッピング加工部門(第3工場)
大建工業(現DAIKEN)の井波工場内において、高度なシートラッピング設備を用いた造作部材の生産を展開しています。木材や基材の表面に美しい意匠シートを精密に貼り付けるラッピング技術は、高級感のあるドア枠や部材の製造に不可欠なプロセスです。このように、木質建材の加工から樹脂成形、表面化粧加工に至るまでをグループ内で垂直統合的に担える構造が、同社の独自の強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
近年の住宅建材業界を取り巻く外部環境は、新設住宅着工戸数の長期的な減少トレンドという構造的な課題に直面しています。そのため、新築一辺倒のビジネスモデルからの脱却が進んでおり、既存ストックの有効活用を目的としたリフォームやリノベーション市場へのシフトが加速する傾向が見て取れます。さらに、持続可能な社会への移行に伴い、環境に配慮した素材の選定や、長期優良住宅に対応する高耐久な建材へのニーズが高まっています。一方で、2023年に親会社が伊藤忠商事グループに併合されたことは、流通網の再編やグローバルな原材料調達において新たな展開をもたらす変化と言えます。原材料価格の変動や物流コストの上昇が断続的に発生する中、いかにサプライチェーンの最適化を図るかが重要な局面にあります。
✔内部環境
同社においては、創業から50年以上にわたり蓄積してきた木材加工のノウハウと、グループ唯一の樹脂押出技術という強力なハードウェア製造能力が内部の強みとなっています。具体的には、完全受注生産(N+2)に対応できる柔軟な生産管理システムを運用しており、工場の生産効率と在庫ミニマム化を高次元で両立させています。さらに、砺波市や南砺市に計3つの工場拠点を分散・連携配置することで、製品特性に応じた専門ラインの構築と効率的な物流を実現しています。また、従業員数が約100名という適正な規模を維持しながら、地域を代表する企業として若手人材の採用にも積極的です。しかしその反面、固定資産の比率が高いため、稼働率の低下が製造原価に直結しやすいという内包するリスク管理への留意が必要です。
✔安全性分析
貸借対照表の数値から財務の安全性を分析すると、自己資本比率が約59%という極めて健全な水準にあることが分かります。総資産1,769百万円のうち、株主資本(純資産)が1,052百万円を占めており、外部資本への依存度が低く、倒産リスクが極めて低い強固なバランスシートが構築されています。また、流動資産が964百万円であるのに対し、流動負債が658百万円となっており、短期的な支払い能力を示す流動比率は約146%と十分な余裕を保っている状況と言えます。固定負債は59百万円と少額に抑えられており、その内訳も退職給付引当金がメインであるため、金利変動リスクを伴う有利子負債の負担はほとんどないと推測されます。そのため、今後市場のニーズ変化に応じた新たな設備投資が必要となった際にも、自己資金をベースに迅速かつ柔軟な戦略を実行できる財務体質を保持しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、DAIKENおよび伊藤忠商事グループの100%子会社という強固な後ろ盾を有し、全国規模の安定した販売チャネルと確実な受注基盤が保証されている点にあります。これに加えて、長年の歴史に裏付けられた高い木工技術と、グループ内で唯一保有する樹脂押出成形というニッチかつ不可欠な製造技術を融合させている点が独自の強みです。また、完全受注生産体制(N+2)の確立により、多品種小ロットの注文に対してスピーディーかつ在庫ロスを発生させずに供給できる高い現場力が備わっています。さらに、今回の決算で実証された自己資本比率約59%という高い財務健全性も、長期的な操業の安定性を担保する大きな強みであると考えます。
✔弱み (Weaknesses)
一方で、事業構造における弱みとして、売上高の大部分を親会社であるDAIKENの注文に依存している単一顧客依存の構造が挙げられます。これは安定性の裏返しであるものの、グループ全体の経営方針や販売戦略の転換、あるいは親会社製品の市場競争力の変動が、そのままダイレクトに自社の業績へ波及するリスクを孕んでいます。さらに、バランスシートにおいて固定資産(804百万円)の割合が約45%と高く、複数の工場とラッピング設備、樹脂押出機などの大型の機械装置を維持・更新していくための恒常的な減価償却費や修繕コストが、収益に対して一定の固定費負担となっている側面があります。
✔機会 (Opportunities)
今後の市場機会としては、個人の価値観の多様化や在宅時間の変化に伴う、高級システム収納やオーダーメイド建材への需要拡大が追い風となります。特に、ペット共生住宅向けの「ねこシェルフ」のように、特定のターゲットに絞った高付加価値製品は、粗利益率が高く、同社の持つ多品種生産の強みを最大限に活かせる領域です。また、新築市場が縮小する一方で、中古住宅の買い替えに伴う全面リフォームや、マンションのフルリノベーション市場は拡大傾向にあります。ここにDAIKENブランドを通じて、デザイン性と施工性に優れたシステム収納「MiSEL」などの製品を戦略的に投入していくことで、新たな市場シェアを獲得するチャンスが広がっています。
✔脅威 (Threats)
逆に直面する脅威としては、国内の人口減少と少子高齢化に伴う、新設住宅着工戸数の構造的な減少が挙げられます。市場のパイ自体が長期的に縮小していく中、国内の同業者間での生き残りをかけた激しいシェア争いが想定されます。また、世界的な木材資源の需給逼迫や円安に伴う原材料価格の上昇、さらには物流の「2024年問題」に端を発する配送費用の高騰は、製造マージンを圧迫する現実的な脅威です。これらのコスト上昇分を製品価格へ機敏に転嫁できなければ、利益率が低下するリスクがあります。さらに、地方都市における少子化に伴い、現場を支える熟練技能職の採用と技術承継の難易度が年々高まっている点も中長期的なリスクとなります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、原材料やエネルギーコストの高騰に対応するため、現在の完全受注生産体制(N+2)をさらにブラッシュアップし、徹底的な製造原価の低減と歩留まりの向上を進めることが有効であると考えます。具体的には、第1から第3工場の間での物流フローを再点検し、部材の移動や段取り替えに伴うタイムロスを極限まで排除するアプローチが重要です。また、親会社であるDAIKENと緊密に連携し、リフォーム市場で特に需要の高い短納期製品のラインナップを強化することで、既存の生産キャパシティを無駄なく稼働させ、売上高の安定維持を図ることが重要であると考えます。これと同時に、引当金として計上されている賞与引当金を原資とした適切なインセンティブ管理を行い、現場のオペレーターの改善意欲を高め、日々の生産性向上に繋げていくアプローチが有効です。
✔中長期的戦略
中長期的な展望においては、新築市場の縮小を見据え、リノベーションやパーソナライズ化された住空間の提案に特化した次世代型収納システムの開発・製造能力を拡充していくことが重要であると考えます。具体的には、強みである樹脂押出技術と木工技術をさらに高度に融合させ、施工が容易で、かつライフステージの変化に応じて自由に組み替えができるモジュール型家具の製造ラインを確立することが有効です。また、伊藤忠商事グループのグローバルなサプライチェーンネットワークを活用し、海外からの安定的な代替素材の調達ルートを開拓することで、外部の資源リスクに強い強靭な調達構造へ転換していくと推測されます。自己資本比率約59%という強固な財務余力を背景に、自動化ロボットなどの最新設備への投資を計画的に実行し、労働力不足を克服しながら次世代のスマートファクトリー化を推進していくと想像します。
【まとめ】
今回の決算数値から言える全体的な評価として、同社は自己資本比率約59%という優れた財務健全性を誇り、当期純利益37百万円の黒字を計上するなど、非常に安定した強固な経営環境を維持している状況にあります。同社の最大の強みは、DAIKENおよび伊藤忠商事グループの盤石なインフラを背景に、独自の木工・樹脂一貫製造技術と完全受注生産体制を確立している点にあり、リノベーション市場の拡大という環境変化を捉える十分なポテンシャルを有しています。一方で、長期的には国内の住宅着工数の減少や、原材料・物流コストの高騰、特定のグループ内取引への依存といった構造的な課題への備えが不可欠となります。そのため今後は、持ち前の潤沢な自己資本を背景に、省力化・自動化への設備投資と高付加価値なライフスタイル提案型製品の製造強化を推し進め、激変する市場環境に対応しながら、持続可能なモノづくり企業としてさらなる進化を遂げていくものと考えています。
【企業情報】
企業名: 富山住機株式会社
所在地: 富山県砺波市高波614番地
代表者: 代表取締役社長 吉川 正吾
設立: 1969年4月
資本金: 8,000万円
事業内容: 玄関収納、システム収納、造作部材、開き戸、ドア用部材、樹脂成形品の製造・開発
株主: DAIKEN株式会社 100%
