日本を代表する老舗百貨店として名高い高島屋。その店頭で提供される上質な品揃えの中に、「金融」という目に見えない資産が含まれていることをご存じでしょうか。お買い物での利便性を高めるクレジットカードから、一生の安心を支える資産運用、さらには最先端のスマホバンキングまでを一手に担うのが高島屋ファイナンシャル・パートナーズ株式会社です。今回は、百貨店と金融の融合を高度に体現する同社の第40期決算公告を精緻に読み解き、その卓越した収益構造と未来への成長戦略について深く見ていきましょう。
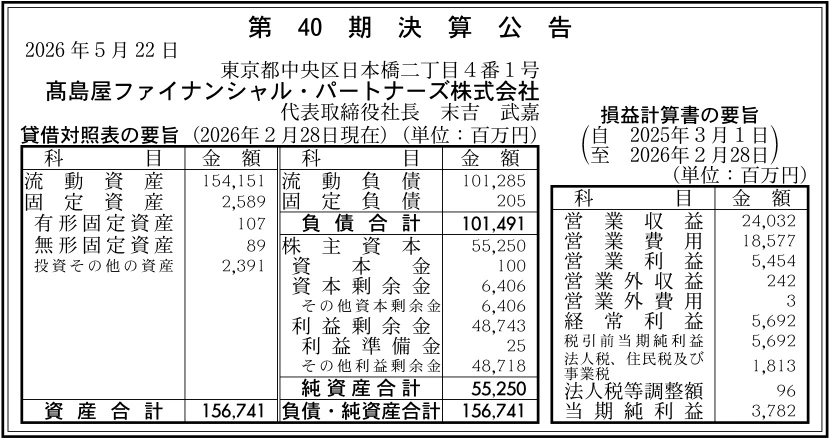
【決算ハイライト(第40期)】
| 資産合計 | 156,741百万円 (約1,567.4億円) |
|---|---|
| 負債合計 | 101,491百万円 (約1,014.9億円) |
| 純資産合計 | 55,250百万円 (約552.5億円) |
| 当期純利益 | 3,782百万円 (約37.8億円) |
| 自己資本比率 | 約35.2% |
【ひとこと】
高島屋ファイナンシャル・パートナーズ株式会社の第40期決算は、当期純利益3,782百万円の大幅な黒字を計上しました。百貨店グループの顧客基盤を背景に、クレジットカードや資産運用、ネオバンクなど多角的なアプローチが結実し、確固たる営業収益の伸びを示しています。自己資本比率も約35.2%と健全であり、強固な親会社の信用力と提携戦略を梃子に、次世代金融サービスへの変革が順調に推移している状況です。
【企業概要】
企業名: 高島屋ファイナンシャル・パートナーズ株式会社
設立: 1986年
事業内容: クレジットカード業務、貸金業務、金融商品仲介業務、信託契約代理業務、保険代理業務、銀行代理業務、その他
https://www.takashimaya-fp.co.jp/
【事業構造の徹底解剖】
同社の事業は「総合リテール金融事業」に集約されます。具体的には、以下の部門等で構成されています。
✔カード・決済事業
同社の歴史的な中核であり、高島屋での買物において高いポイント還元率を誇る「タカシマヤカード」や「タカシマヤカード《ゴールド》」の発行・運営を行っています。株式会社クレディセゾンとの強力な業務提携スキームのもと、効率的なプロセシング業務と安定した決済ネットワークを構築している点が強みです。また、最先端のスマホバンキングである「高島屋ネオバンク」に係る銀行代理業を展開しており、アプリ一つで買い高の管理から銀行取引、さらには住宅ローンの相談までカバーする次世代の決済プラットフォームを提供しています。
✔ファイナンシャルサービス事業
各店舗に設置された「タカシマヤ ファイナンシャル カウンター」において、個人のライフステージに合わせた総合的な資産設計サービス「Future Money Planning Service」を展開しています。具体的には、新NISA制度に対応した投資信託の提案や、毎日の暮らしに安心を添える生命保険・損害保険の代理店業務を行っています。さらに、生前の相続対策から発生時の手続き支援にいたる信託契約代理業務、事業オーナー向けの事業承継相談までを網羅しており、顧客のいまから未来までのライフプランを伴走する体制が敷かれています。
✔法人へのご融資および投資サービス事業
社会的課題の解決や地域の発展に寄与する上場企業グループ等の優良な法人を対象として、安定的な事業資金を提供する融資サービスを行っています。また、個人のお客様の新しい資産運用の選択肢として、貸付型クラウドファンディング(ソーシャルレンディング)である「高島屋ファンディング」を運営しています。これは株式会社バンカーズとの提携のもとで厳選された企業へ融資を行い、出資金と配当を分配する仕組みであり、投資後は運用終了を待つだけという手軽さから、多忙な現役世代からも高い支持を集めている側面があります。
【財務状況等から見る経営環境】
✔外部環境
リテール金融および決済業界における外部環境は、政府が推進するキャッシュレス決済の普及や新NISA制度の浸透により、個人の資産運用への関心がかつてないほど高まる追い風が吹いています。しかし、一方でフィンテック企業の台頭や異業種からの決済市場への参入が相次いでおり、顧客獲得競争は一段と激しさを増している環境です。また、クレジットカード業界全体における不正利用対策の強化や、明細書のペーパーレス化といったデジタルシフトへの迅速な適応が求められると同時に、金利動向の変化や国内の個人消費マインドの推移を注視しなければならない繊細な局面にあります。
✔内部環境
親会社である株式会社高島屋が69.5%、株式会社クレディセゾンが30.5%の株式を保有する強固な株主構成により、百貨店ブランドの持つ圧倒的な社会的信用力と、大手カード会社の持つ高度なオペレーションノウハウが社内に美しく融合しています。全国の主要店舗にカードカウンターやファイナンシャルカウンターを直営展開しており、富裕層を中心とするグループのロイヤルカスタマーに対してフェイストゥフェイスの親切な接客を行える点が強みです。今期の決算において営業収益24,032百万円、当期純利益3,782百万円という非常に高い収益性を叩き出せているのは、これらリアルの接点とアプリを通じたデジタル施策が有機的に機能している結果と言えます。
✔安全性分析
財務の安全性を検証しますと、同社の貸借対照表は非常に強固でスケールの大きな形を形成している傾向が見て取れます。総資産156,741百万円という巨額のアセットに対し、純資産合計は55,250百万円を誇っており、自己資本比率は約35.2%と金融サービス業としてきわめて健全な水準をキープしています。資産の大部分を流動資産(154,151百万円)が占めており、これはクレジットカードのショッピング割賦債権や営業上の流動資金が潤沢であることを示しています。対応する流動負債は101,285百万円にコントロールされており、短期的な資金流動性のリスクは低く、利益剰余金48,743百万円という圧倒的な内部留保が、変化の激しい金融市場における強大なクッションとなっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
高島屋という百貨店の最高峰ブランドが持つ絶大な信用力と、それに紐づく富裕層・アクティブシニア層を中心とした優良な顧客基盤をダイレクトに活用できる点が最大の強みです。また、クレジットカードから投資信託、保険、信託契約代理、そして高島屋ネオバンクによるスマホバンキングにいたるまで、個人のマネープランをワンストップで設計できる比類なきリテール金融フルラインナップ体制が整っています。クレディセゾンとの緊密なアライアンスや、550億円を超える純資産がもたらす抜群の経営安定性も、他社の追随を許さない競争優位性と言えます。
✔弱み (Weaknesses)
事業構造の特性上、営業収益やカードの決済ボリュームが、高島屋の各店舗における購買行動や百貨店市場全体の景気動向に一定の割合で連動しやすいという間接的な依存構造を内包しています。そのため、百貨店の来店客数の変動やリアル店舗の再編といったグループの戦略展開が、同社のリテール金融収益に影響を及ぼしやすい側面があります。また、独立系のフィンテックベンチャーと比較した場合、グループの厳格なコンプライアンスや審査基準を適用するため、尖った金融商品の単独リリースにおいて機動性に一定の制約が生じる傾向があります。
✔機会 (Opportunities)
新NISAの恒久化に伴う個人の資産運用ニーズの爆発的な拡大は、同社の投資信託やつみたて投資サービスにとって歴史的な機会となります。さらに、銀行代理業の本格化によって誕生した「高島屋ネオバンク」のアプリ展開は、これまでの百貨店顧客層よりも若い20代から40代のファミリー層・現役世代を新しく金融口座経由でグループへ引き込む絶好のチャンスです。少額から始められる「高島屋ファンディング」のような貸付型クラウドファンディングを通じて、社会的課題に取り組む優良法人への融資に個人投資家が手軽に参加できる仕組みも、新しい資産運用の波に乗る機会を創出しています。
✔脅威 (Threats)
外部環境における直接的な脅威は、キャッシュレス決済市場における手数料の引き下げ圧力や、他社の大型ポイント還元キャンペーンによる顧客のスイッチング(乗り換え)リスクです。また、国内の急激な少子高齢化は中長期的に百貨店のコアな優良顧客層の交代を意味しており、次世代の若年層に対して高島屋ブランドの金融価値をいかに早く植え付けられるかが命題となります。さらに、膨大な顧客の個人情報や決済データを扱うビジネスであるため、巧妙化するサイバー攻撃によるフィッシング詐欺やシステム障害に伴うブランドイメージの失墜リスクには常に最高度の警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、2025年より取り扱いを開始して一気に軌道に乗せている「高島屋ネオバンク」と、既存のタカシマヤカードNetアンサーおよびアプリ機能との「デジタルクロスユースの徹底的な最大化」を推進することが想定されます。具体的には、タカシマヤのカード積立投資において毎月最大500ポイントが貯まるインセンティブ設計をフックに、既存のカード会員へネオバンクの口座開設を強力に促すアプローチが効果的です。これにより、決済と預金、運用のデータをアプリ上で一元化し、ペーパーレス明細への移行を加速させることで、郵送コストや回収事務手数料に伴う営業費用を大幅に削減できます。同時に、WEB限定の新規ご入会キャンペーンなどを機敏に展開し、オンライン経由での若年アクティブ層のカード会員獲得を短期的なボリュームの柱として積み上げていく動きに注力すると考えます。
✔中長期的戦略
中長期的には、少子高齢化に伴う優良顧客の世代交代を見据え、各店舗のファイナンシャルカウンターを核とした「ウェルスマネジメントおよび次世代型事業承継ソリューションの深掘り」へと舵を切るべきだと思われます。40代から60代の各世代が直面する教育資金、マイホームの住宅ローン、セカンドライフの資産設計、そして相続や信託の手続き支援までを、専門家や信託会社と密に連携してシームレスに受託する体制を洗練させる必要があります。特に、事業をされている個人事業主や法人オーナーに対して、事業承継や資産の後継者への引き継ぎをエキスパートと併走してサポートするサービスは、高島屋の品揃えとしての金融が持つ「究極の顧客第一主義」を体現するものです。また、高島屋ファンディングの対象を社会的課題やヘルスケア私募ファンド等へさらに拡張し、社会や地域の発展に寄与するサステナブル金融のリーディングカンパニーとしてのポジションを中長期的に確立していくものと推測します。
【まとめ】
今回の第40期決算において、同社は3,782百万円という極めて高い当期純利益を達成し、百貨店グループとのシナジーを発揮した独自の金融ビジネスモデルが、揺るぎない高収益を生み出し続けている事実を証明しました。高島屋の持つ圧倒的な社会的暖簾と富裕層を中心とする優良な顧客基盤に加え、新NISAを捉えた投資信託や保険、そして「高島屋ネオバンク」による最先端の銀行代理業にいたる総合リテール金融フルラインナップは、同社の最大の強みであり、市場の変化を先導する強力なエンジンです。一方で、決済手数料の引き下げ圧力や国内消費の動向、顧客層の世代交代といった課題に直面する側面もありますが、自己資本比率約35.2%という盤石の財務基盤と、クレディセゾンとの強固なアライアンス体制が、これらの外部リスクを吸収する確固たる防壁となっています。今後は、手元にある豊富な流動性と強大なデジタルアセットを原資として、オンラインと店舗カウンターを高度に融合させた次世代のウェルスマネジメント戦略をさらに加速させ、お客様のいまから未来までの健やかな暮らしと持続可能な社会の実現に大きく貢献していくものと考えています。
【企業情報】
企業名: 高島屋ファイナンシャル・パートナーズ株式会社
所在地: 東京都中央区日本橋2-4-1
代表者: 代表取締役社長 末吉 武嘉
設立: 1986年8月28日
資本金: 1億円
事業内容: クレジットカード業務、貸金業務、金融商品仲介業務、信託契約代理業務、保険代理業務、銀行代理業務、その他
株主: 株式会社高島屋 69.5%、株式会社クレディセゾン 30.5%
