激変する経済環境や複雑化する事業リスクに直面する現代の企業経営において、高度なリスクマネジメントの重要性はかつてないほどに高まっています。単に既製の保険商品を販売するだけでなく、各企業の業務フローに深く踏み込んだ補償設計や保証制度をゼロから構築できる専門家集団の存在が、企業の持続的な成長を陰で支えているのです。今回は、東京・北青山を拠点に多角的なBtoBインシュアランスソリューションを展開する、ビーエスエル・インシュアランス株式会社の第24期決算書を読み解き、その手堅い財務基盤と戦略的価値の深層を見ていきます。
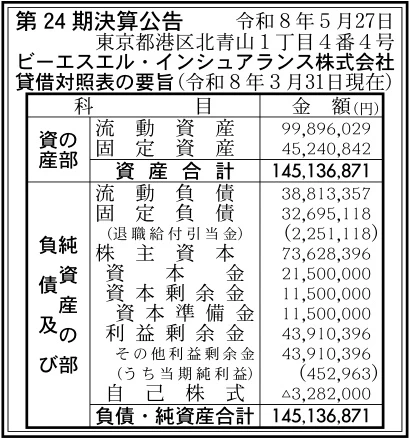
【決算ハイライト(第24期)】
| 資産合計 | 145百万円 (約1.5億円) |
|---|---|
| 負債合計 | 72百万円 (約0.7億円) |
| 純資産合計 | 70百万円 (約0.7億円) |
| 当期純利益 | 0百万円 (約0.0億円) |
| 自己資本比率 | 約48% |
【ひとこと】
損害保険9社、生命保険12社の乗合体制に加え、独自の保証スキーム設計やBPO型アライアンス事業を軸に展開するビーエスエル・インシュアランス株式会社の第24期決算です。資産合計約1.5億円に対し、当期純利益0百万円(約45万円)の黒字を確保しています。自己資本比率は約48%と手堅い財務基盤を維持しており、単なる保険代理店の枠を超えた高付加価値なBtoBリスクマネジメント事業が安定的に推移している印象を受けます。
【企業概要】
企業名: ビーエスエル・インシュアランス株式会社
設立: 2002年
事業内容: 損害保険代理業および生命保険募集業を基盤とし、法人のリスクマネジメント事業、製品・サービスの付加価値を高める独自の保証制度設計事業、福利厚生制度設計(LTD制度等)、保険業務の効率化・収益化を支援するアライアンス事業、後継者不足や規制に対応する保険代理店事業承継コンサルティングの展開。
【事業構造の徹底解剖】
同社の事業は「総合法人リスクマネジメントおよび保険アライアンス事業」に集約されます。具体的には、以下の部門等で構成されています。
✔保証制度設計およびリスクマネジメント事業
クライアント企業の製品やサービスの競争力を高めるための、独自の「保証制度」をオーダーメイドで構築しています。具体的には、建設資材製造事業者向けの施工後長期保証スキームや、太陽光・バイオマス発電事業者向けの出力抑制リスクを包含した売電収益補完スキーム、さらには飲食フランチャイズ(FC)本部向けの『チェーン総合補償制度』など、多岐にわたる分野で確かな実績を残しています。確かな情報収集能力と蓄積されたノウハウを活かし、異物混入リスクに直面する食品製造業から知財戦略が問われる精密機械器具製造業にいたるまで、個々の業務フローに即した最適な補償設計を提案しています。
✔アライアンスおよびバックオフィスアウトソーシング事業
不動産開発・販売事業者や会計事務所、士業事務所などを対象に、保険業務の効率化と収益化を両立させるアライアンス型の業務提携を展開しています。契約管理や見積作成、更新対応、事故対応といった煩雑な損害保険のバックオフィス機能を同社が全面的に代行することで、提携先の業務負担を劇的に軽減しています。これにより、提携先企業は非幹事代理店としての安定した手数料収益を確保しながら、本業や生命保険分野などのコア業務へ経営資源を集中させることが可能となり、パートナー全体の経営効率向上に寄与しています。
✔保険代理店事業承継および福利厚生制度設計事業
後継者不足や手数料率の改定、複雑化する規制への対応に悩む保険代理店や、企業内代理店を抱える親会社からの事業承継(営業権譲渡・吸収合併)を円滑にサポートしています。これまでに、ゴルフ場・不動産管理会社や水産事業会社、プラスチック製造会社などの企業内代理店を数多く引き受けてきた実績を持っています。承継後は、同社が「リスクオフィサー機能」として関与し、グループ全体の保険料コストを最適化するプログラムを再構築しています。また、人事労務の観点からは、「働き方改革」や「健康経営」に連動した新しいLTD(長期障害所得補償)制度などの福利厚生設計を柔軟に提案しています。
【財務状況等から見る経営環境】
✔外部環境
昨今の国内ビジネス市場においては、コンプライアンスの厳格化やサイバー攻撃の急増、気候変動に伴う自然災害のリスクなど、企業を取り巻く脅威が高度に複雑化しています。そのため、従来の単発的な保険加入だけでは対応しきれない、包括的かつ戦略的なリスクファイナンスへの需要がBtoB市場において急速に拡大している状況です。さらに、労働市場での人材獲得競争が激化する中で、優秀な人材の定着や企業の魅力向上を目的とした「健康経営」や「福利厚生の再設計」を重視する経営者が増えています。保険業界全体としても、金融庁による顧客本位の業務運営(フィデューシャリー・デューティー)の要請強化や、代理店手数料体系の厳格な改定、自己特定比率への規制などが進んでおり、専属の個人代理店や企業内代理店の運営が難しくなり、専門性の高い独立系乗合代理店への集約化が進むという大きな転換期を迎えていると言える状況です。
✔内部環境
損害保険会社9社、生命保険会社12社という豊富なラインナップを網羅する乗合代理店であり、顧客に対して中立かつ極めて合理的な比較説明・推奨販売ができる強固なサービス体制を整えています。また、東京商工会議所や日本損害保険代理業協会、さらには日本リスクマネジャー&コンサルタント協会などの主要な専門団体に深く所属しており、常に最新の法規制やマーケットトレンドに関する高度な情報収集能力を内製化している点が大きな強みです。組織としては、代表取締役の中島氏をはじめとする高い専門性を備えた陣容により、契約管理から複雑な事故発生時のクレーム対応にいたるまで、バックオフィス業務を完全に組織化して運用しています。自らが「事業継続力強化計画」や「働き方改革・女性活躍推進」を実践することで、コンサルティングの説得力を自社内で体現している側面が見て取れます。
✔安全性分析
第24期の貸借対照表の要旨を詳細に紐解くと、資産合計145百万円に対し、自己資本(株主資本から自己株式を控除した金額)である純資産合計は70百万円を確保しており、自己資本比率は約48%という極めて健全で安心感のある水準を維持しています。流動資産が99百万円であるのに対し、短期的な支払い義務を示す流動負債は38百万円にとどまっており、流動比率は250%を超えています。手元流動性は非常に潤沢であり、短期の支払能力において全く不安のない良好な財務体質を構築していると言える状況です。当期の純利益は0百万円(452,963円)という地道な着地となったものの、これまでに蓄積された利益剰余金が43百万円残っています。そのため、過大な固定資産を抱えない知識集約型コンサルティング会社ならではのスリムで筋肉質なバランスシートが実現されており、経営の安全性は極めて高いレベルで担保されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、単なる保険商品の仲介にとどまらず、多業種のビジネススキームに適合した「独自の保証制度設計」や、他社代理店の事務処理を巻き取る「アライアンス(BPO)機能」を確立している独自のビジネスモデルにあります。生損保合わせて21社におよぶ強力な引受体制と、これまでに多くのゴルフ場や製造業から企業内代理店を営業権譲渡によって引き継いできた、確固たる「事業承継の実績と信頼ノウハウ」を保有している点です。これにより、顧客の本業の拡大や総務部門の負担軽減に直接寄与する高付加価値なリスクマネジメントサービスをワンストップで提供できる強力な差別化優位性を築いています。
✔弱み (Weaknesses)
一方で、資産合計が約1.5億円というコンパクトなアセットライト経営を徹底している反面、コンサルティングや手数料ビジネスに特化しているため、売上や利益の絶対額を短期間で爆発的にスケールアップさせることが難しいという構造的な弱みがあります。当期純利益が0百万円(約45万円)という着地からも見て取れるように、日々の高度な体制維持やコンプライアンス管理にともなう運営コストを差し引いた後の「純利益の厚み」が相対的に薄く、ダイナミックな自社投資や新規のシステム開発、大規模なプロモーションに単独で巨額の原資を投入しにくいという財務的な投資体力の面では一定の制約が存在します。
✔機会 (Opportunities)
経営環境の変化に目を向けると、保険業界全体の規制強化や手数料ポイント体系の改定、さらには自己特定比率への対応の難化により、企業内代理店を運営する親会社や後継者不在に悩む専属の個人募集人からの「代理店事業の承継・統合相談」が急増している点は大きなチャンスです。また、企業の「健康経営」や「働き方改革」の推進トレンドにともない、従業員の就業不能リスクに備えるLTD(長期障害所得補償)制度の導入や、アレルギー・異物混入に備える食品リコール保険などの法人のリスク保全ニーズは右肩上がりで拡大を続けており、同社の強みを活かせる潜在市場は非常に大きく広がっています。
✔脅威 (Threats)
外部の脅威としては、主要な損害保険会社や生命保険会社における代理店に対する評価基準や、支払手数料率の度重なる一方的な改定リスクが挙げられます。これにより、自社の営業努力とは無関係に手数料収益が影響を受ける懸念があります。また、大手コンサルティングファームやアイル型の大手BPOベンダーが、中小企業のリスクマネジメントや福利厚生アウトソーシングの領域へ本格的に参入してくることによる、顧客獲得競争の激化です。さらに、デジタル技術(インシュアテック)の進展により、簡易的な法人保険の比較や手続きがオンライン上で完結するプラットフォームが台頭することによる、既存の対面提案型エージェントへの代替リスクも無視できません。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在の約48%という健全な自己資本比率とスリムな財務構造を活かし、保険業界の再編動向に合わせた「企業内代理店の事業承継(営業権譲渡)案件の獲得」をさらに強化していくことが極めて有効と考えます。具体的には、総務担当者の退職や特定比率の改善要請に直面している中堅の製造業や水産・流通会社、ゴルフ場運営会社などをターゲットとし、同社が培ってきた承継スキームと「リスクオフィサー機能」としての導入効果を記した具体的な成功事例を、委託先の保険会社や士業ネットワークを通じて積極的に発信していく戦略です。これにより、自社の初期コストを抑えつつ、まとまった優良な法人顧客基盤(管財物件および社員向け団体募集契約)を効率的に自社へ移転させ、ストック型の手数料収益を一気に積み上げることができます。同時に、アライアンス提携を展開する不動産デベロッパーや会計事務所との契約数を拡大し、事務処理のアウトソーシングを確実に実行することで、当期純利益の絶対額を底上げし、低空飛行からの早期脱却を図る動きが最優先されると推測します。
✔中長期的戦略
中長期的戦略においては、蓄積された保証制度設計のノウハウをパッケージ化し、特定のニッチ産業や業界団体に向けた「専用の包括補償プログラムのプラットフォーム展開」を推進していくことが望まれると思います。例えば、急速に普及が進む太陽光・バイオマス等の再生可能エネルギー事業者向けに、設計・工事からO&M(運営管理)、出力制御リスクまでを統合した『再エネ総合保証システム』を開発し、販売事業者や投資ファンドに対してデファクトスタンダードとして定着させる戦略です。また、これまでに引き受けてきた多様な産業の企業内代理店ネットワークをベースに、横断的なBtoBマッチングのハブ(結節点)として同社が機能し、リスク管理と本業支援を融合させた新しい会員制の「ビジネスソリューションアライアンス」を構築していく方針が有効です。これにより、単なる保険代理店という枠組みを完全に超越した、「企業の持続可能性をデザインする高度なリスクマネジメントファーム」としての不動の地位を確立し、持続的な成長と企業価値の高付加価値化を確固たるものにしていくと見ています。
【まとめ】
今回の第24期決算数値を詳細に分析すると、総資産約145百万円という無駄のない極めてスリムな経営アセットを維持しながら、当期純利益0百万円(約45万円)の黒字を着実に計上し、自己資本比率約48%という手堅く安定した财务健全性をしっかりとキープしている事実が明確に示されました。同社は、多業種の業務フローに寄り添った「独自の保証制度設計」や「アライアンス型BPO機能」、そして企業内代理店の「円滑な事業承継」において他社にない圧倒的な専門ノウハウと実績を最大の強みとしており、企業の健康経営の潮流や保険業界における集約化の進展は、事業を次のステージへと飛躍させる絶好の機会となっています。一方で、コンサルティング特有の爆発的な規模拡大の難しさや、利益額の絶対的な厚みの確保といった構造的な課題にも直面している状況です。今後は、この盤石な安全性を足がかりに、企業内代理店の承継獲得をさらに加速させて優良なストック収益基盤を拡大させるとともに、再エネやFC本部向けのパッケージ型保証制度の横展開をダイナミックに進めることで、クライアントの本業の拡大とグループ全体のリスクマネジメント体制強化を支える「なくてはならない経営のパートナー」として、持続的な成長と飛躍を確実に遂げていくものと考えています。
【企業情報】
企業名: ビーエスエル・インシュアランス株式会社
所在地: 東京都港区北青山1-4-4 北青山ビル6階
代表者: 代表取締役 中島賢三
設立: 2002年(平成14年)8月2日
資本金: 2,150万円
事業内容: 法人向けリスクマネジメント事業、保証制度設計事業、福利厚生制度設計(LTD制度等)、アライアンス事業(保険業務支援・アウトソーシング)、保険代理店事業承継コンサルティング、損害保険代理業・生命保険募集業(生損保21社を扱う乗合代理店)
