オフィスのあり方や働き方が急速に変貌を遂げる現代において、事務機器や情報インフラを支える企業の役割は一段と重要性を増しています。特にペーパーレス化やデジタルトランスフォーメーションの波が押し寄せる中、従来のOA機器販売ビジネスは大きな転換期を迎えている状況です。今回は、滋賀県を中心に70年以上の歴史を誇る老舗、進々堂商光株式会社の第54期決算を読み解きます。同社が強固な顧客基盤を背景にどのような財務舵取りを行い、次の進化へ向けてどのような戦略を描いているのか深掘りしていきましょう。
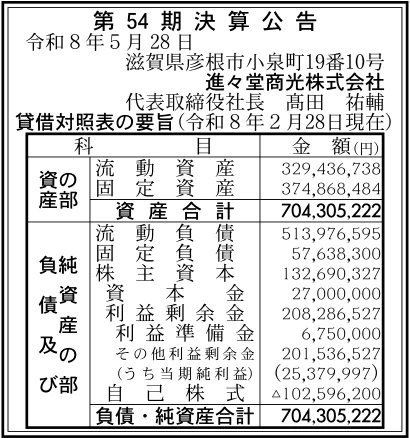
【決算ハイライト(第54期)】
| 資産合計 | 704百万円 (約7.0億円) |
|---|---|
| 負債合計 | 572百万円 (約5.7億円) |
| 純資産合計 | 133百万円 (約1.3億円) |
| 当期純利益 | 25百万円 (約0.3億円) |
| 自己資本比率 | 約19% |
【ひとこと】
今回の決算数値を見ると、進々堂商光は資産合計が約7億円の規模を誇り、当期純利益として25百万円の黒字をしっかりと確保している点が手堅い印象です。自己資本比率は約19%とやや低めの水準にとどまるものの、地域に根ざした3,000社以上の強固な顧客基盤が安定した収益力を支えています。独自のレンタルシステムといった高付加価値な提案が今後の財務体質の強化を牽引することが期待されます。
【企業概要】
企業名: 進々堂商光株式会社
設立: 1972年(創業: 1949年)
事業内容: デジタル複合機の販売・レンタル、ネットワーク構築、データ管理、セキュリティ対策、それらの保守・サポートサービスの提供
【事業構造の徹底解剖】
同社の事業は「オフィスソリューションおよびインフラサポート事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ドキュメントソリューション部門
シャープ、キヤノン、京セラといった国内主要メーカーのデジタル複合機やFAXの販売およびレンタルを主軸に展開しています。単なる機器の「売りっぱなし」を徹底して排除し、独自のレンタルシステムを構築している点が最大の特徴と言えます。本体リース料を0円に抑えて保守料金のみで運用できるプランを提示するなど、オフィスのランニングコストを大幅に削減するプランニング力で、3,000社を超える顧客の心を掴んでいます。
✔IT・ネットワークソリューション部門
仕事の場がパソコンのみならずタブレットやスマートフォンなどへ多角化する流れを受け、最適な情報環境のプロデュースを行っています。オフィスの業務効率化や働き方改革に即したネットワークの構築、PCのセットアップ、サーバー等を用いた安全なデータ管理システムの導入を一括して請け負います。さらに、巧妙化するサイバー攻撃から中小企業の機密情報を守るため、個々のオフィス環境に応じた最適なセキュリティ対策のプランニングとシミュレーションを実施しています。
✔その他の事業や特徴
地域に密着した迅速な保守体制「フルサポート力」が、同社のビジネスモデルを支える強固なバックボーンとして機能しています。複合機の突発的なトラブルによる業務ストップを最小限に抑えるため、専属のメンテナンススタッフを自社体制で配置し、メーカーと緊密に連携した窓口一本化サービスを実現しています。さらに、通信環境を利用した遠隔監視システムを導入しており、トラブルの予兆を捉えた効率的なメンテナンスが顧客からの絶大な安心と信頼に繋がっています。
【財務状況等から見る経営環境】
✔外部環境
事務機器およびオフィスのITインフラ市場を取り巻く外部環境は、大いなる変革と淘汰の波が押し寄せています。総務省主導の働き方改革やリモートワークの定着により、企業におけるオフィスの縮小やペーパーレス化が予想を超えるスピードで進行してきました。そのため、単に紙を出力するための複合機を販売するだけのビジネスモデルでは、市場の縮小に伴いジリ貧にならざるを得ない厳しい現状があります。しかしその一方で、中小企業における情報セキュリティ対策の強化や、クラウドを活用した業務の効率化といった、新たなIT投資のニーズは年々高まりを見せています。このように、ハードウェア依存からの脱却と、高付加価値なITソリューションプロバイダーへの転換を迫られる経営環境にあると言えます。
✔内部環境
同社における最大の強みは、1949年の創業以来、滋賀県彦根市を中心として培ってきた70年以上の歴史と、3,000社以上にのぼる圧倒的な取引先基盤にあります。この強固な顧客ネットワークは、地元の民間企業から官公庁、教育機関まで多岐にわたり、地域におけるブランドの信頼性は他社の追随を許しません。また、自社で専属のメンテナンススタッフを抱える直販・直保守の体制は、顧客の声や不満をダイレクトに吸い上げて次のソリューション提案へと繋げる強力な仕組みです。しかし、半導体関連やアグリ事業といった新領域への業務提携を進める一方で、従業員数24名という少数精鋭の組織であるため、一人あたりの業務負荷のマネジメントや、高度化するITスキルへの対応力維持が内部的な課題となっています。
✔安全性分析
第54期の貸借対照表の要旨を見ると、資産合計704百万円に対し、負債合計が572百万円、純資産合計が133百万円となっており、自己資本比率は約19%という計算になります。この数値は、一般的な事業会社が財務の健全性の目安とする30%以上の水準と比較すると、やや低めで負債への依存度が高い財務構造であると言わざるを得ません。流動負債が514百万円と負債の多くを占めているため、短期的な支払い能力のコントロールには常に細心の注意を払う必要があります。ただし、利益剰余金は208百万円と資本金を大きく上回る蓄積を達成しており、過去の営業活動による果実が着実に内部に留保されている点は評価できます。今後は自己株式の保有バランスなどを見直し、資本の効率性を高めつつ自己資本の拡充を急ぐべきステージにあります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、地域密着で築き上げた3,000社以上の強固な顧客接点と、それを支える自社体制の「フルサポート力」にあります。複合機のトラブルに24時間体制の遠隔監視や迅速な自社メンテナンスで応える誠実な姿勢は、顧客との間に極めて高いロイヤルティを形成しています。また、本体リース料0円の独自レンタルシステムに代表される、他社に負けないコストプランニング力は強力な武器です。シャープやキヤノン、京セラといった大手メーカーとの間に長年培ってきた深い絆も含め、これらの有形無形の資産が強固な参入障壁となっています。
✔弱み (Weaknesses)
財務構造において自己資本比率が約19%に留まっており、流動負債への依存度が比較的高い点が明確な弱みとして挙げられます。これにより、急激な金融環境の変化や取引先の貸倒リスクに対して、財務的なバッファがやや薄いという側面を否定できません。また、ビジネスの本質がOA機器や複合機のトナー・カウンター料金といった、紙の印刷量に比例する従量課金型の収益に依存している部分が依然として大きいです。そのため、オフィスにおけるペーパーレス化の進展が、そのまま基本収益の減少に直結しやすいという構造的な脆さを内包しています。
✔機会 (Opportunities)
地元の民間企業や各官公庁施設、学校現場において、DX(デジタルトランスフォーメーション)やクラウド移行への投資が本格化している現状は、同社にとって極めて大きな機会です。複合機の買い替え提案だけでなく、ネットワーク構築やサーバーデータ管理、リモートワーク環境の整備といった高単価なITソリューションをワンストップで提案できるチャンスが広がっています。さらに、巧妙化するサイバーリスクへの防衛策として、時代に即したセキュリティ対策の導入相談が急増しており、コンサルティング起点の新規顧客獲得が期待できます。
✔脅威 (Threats)
オフィスインフラ市場においては、大手の事務機器ディーラーや全国展開を行う広域ベンダー、さらには低価格を武器にするネット通販系サプライヤーとの間で、激しい価格競争が繰り広げられています。特に、製品の機能的な差別化が難しくなる中で、カウンター料金や本体価格の引き下げ圧力が強まっており、利益率を押し下げる要因となっています。また、中長期的に滋賀県内の中小企業数が減少していくリスクや、企業のオフィス縮小トレンドが定着した場合、市場全体のパイそのものが緩やかに縮小していくという構造的な脅威が存在します。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存の3,000社におよぶ強固な顧客基盤に対し、ドキュメント領域からITインフラ領域へのアップセル・クロスセルを徹底的に仕掛けることが肝要と考えます。複合機の保守点検やレンタル契約の更新タイミングに合わせ、企業の最大の悩みであるサイバーセキュリティ対策やデータ管理の現状を徹底的にヒアリングする動きを加速させるはずです。これにより、ハードウェアの利益減少を相殺する高利益率なソフトウェアやコンサルティングサービスの契約を獲得し、客単価の大幅な向上を狙います。また、遠隔監視システムをさらに活用して専門スタッフの移動効率を高め、現場のメンテナンスコストを抑制して単年の営業利益率を底上げしていく戦略が有効です。
✔中長期的戦略
中長期的には、現在の自己資本比率約19%という財務体質を改善するため、稼ぎ出した利益を手堅く内部留保として積み上げ、自己資本の拡充を最優先で進めていくと推測されます。それと並行して、2024年に実施したイーマックス・サプライとの業務提携を具現化し、半導体関連やアグリ事業(農業)という全く新しいノンOA領域での第二、第三の収益の柱を早期に確立することが重要になります。滋賀県という枠を超えて富山や仙台といった既存の広域拠点の営業力を再編成し、地域ごとの産業特性に合わせた特色あるソリューションビジネスを展開することで、オフィス市場の縮小に左右されない、持続可能で強固な複合型企業への進化を遂げるものと思います。
【まとめ】
今回の決算数値から、進々堂商光株式会社は第54期において資産合計704百万円に対し、25百万円の当期純利益の黒字を手堅く確保しており、安定した営業力を維持している事実が浮き彫りとなりました。自己資本比率が約19%に留まるという財務上の課題はあるものの、昭和24年の創業以来培ってきた3,000社以上の圧倒的な顧客基盤と、自社体制による万全のフルサポート保守網という強固な内部環境が同社の経営を力強く支えています。今後は、オフィス市場の縮小やペーパーレス化という脅威に向き合いながらも、中小企業のDX推進やセキュリティ対策の強化という市場の好機を確実に捉え、ソリューションプロバイダーとしての価値を高めていく必要があります。そのため、短期的には既存顧客へのITクロスセルによって高収益を維持しつつ、中長期的には新領域への業務提携を加速させ、財務基盤の更なる健全化と持続可能な成長モデルを構築していくものと考えています。
【企業情報】
企業名: 進々堂商光株式会社
所在地: 滋賀県彦根市小泉町19番地10
代表者: 代表取締役社長 髙田 祐輔
設立: 昭和47年10月19日(創業: 昭和24年7月1日)
資本金: 2,700万円
事業内容: デジタル複合機を中心に、データ管理、ネットワーク構築、セキュリティ対策の提案、およびその保守・メンテナンスサービスの提供
