アルミダイカスト技術のパイオニアとして、日本の自動車産業の発展を支え続けてきた美濃工業株式会社。創業から75年以上の歴史を刻む同社は、鋳造から加工、組立までを自社で完結する一貫生産体制を武器に、数々の主要メーカーから揺るぎない信頼を勝ち取ってきました。しかし、激変するモビリティ市場とコストインフレの波は、老舗企業といえども例外ではありません。今回は第76期決算データから、同社の現状と展望を分析します。
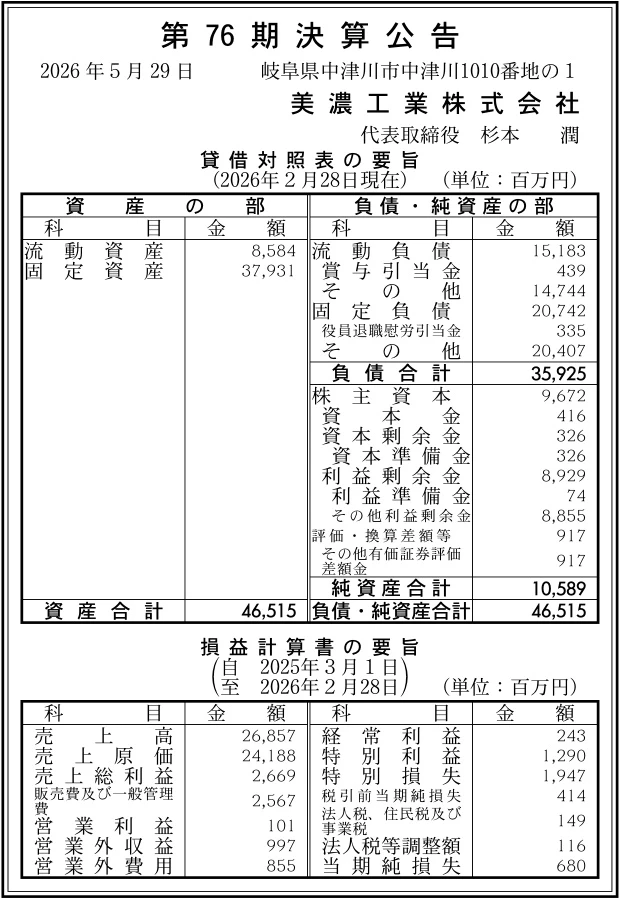
【決算ハイライト(第76期)】
| 資産合計 | 46,515百万円 (約465.2億円) |
|---|---|
| 負債合計 | 35,925百万円 (約359.3億円) |
| 純資産合計 | 10,589百万円 (約105.9億円) |
| 当期純損失 | 680百万円 (約6.8億円) |
| 自己資本比率 | 約23% |
【ひとこと】
第76期決算は、売上高26,857百万円を計上したものの、当期純損失680百万円となりました。自動車産業の構造変化や原材料費高騰の影響が響いたものと推察されます。自己資本比率は約23%を維持しており、創業70年を超えるアルミダイカストの老舗として、足元の苦境を乗り越える盤石な経営基盤は健在です。今後は高付加価値製品への転換が収益改善の鍵となるでしょう。
【企業概要】
企業名: 美濃工業株式会社
設立: 昭和26年3月(創業昭和25年1月)
事業内容: 自動車部品を中心としたアルミダイカスト製品の鋳造・加工・組立、特殊鋳造技術の提供
【事業構造の徹底解剖】
同社の事業は「自動車産業の高度化を支えるアルミダイカスト鋳造および精密加工事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自動車部品向けアルミダイカスト鋳造および加工事業
同社の売上の大半を占める中核事業は、自動車メーカーや部品メーカー向けのアルミダイカスト部品の製造です。エンジン周りやトランスミッション、ステアリング関連といった車両の根幹を成す重要部品に対して、鋳造から精密加工、組立までを一貫して提供しています。アルミダイカスト技術は、軽量化が求められる自動車産業において不可欠な技術であり、同社はその高い技術力によってトヨタグループをはじめとする国内外の主要企業から厚い信頼を得ています。単に鋳造するだけでなく、高精度な加工ラインを社内に持ち、完成品に近い状態で納入できる一貫生産体制が、顧客であるOEM側のサプライチェーン最適化に貢献しています。
✔特殊鋳造技術および先進技術の取り組み
量産部品にとどまらず、特殊鋳造技術を活かした高付加価値製品の開発も重要な柱です。例えば、ダイカストの品質を左右する金型技術を自社内で研鑽し、鋳造解析や社内製作を行うことで、納期短縮と品質安定化を実現しています。また、ダウンサイジングが加速する市場環境に対し、マシンサイズを最適化しつつ効率を高める設備投資や、IoT・AIを活用した最先端の生産技術開発にも果敢に取り組んでいます。特に自動車のEV化に伴い、車体の軽量化ニーズはより一層高まっており、これに応えるための新工法や、新しい合金素材の可能性についても技術研究所が中心となって検証を進めています。
✔試作開発から量産までを支える一貫生産体制
同社の強みは、製品設計の初期段階である「試作」から、実際の大量生産である「量産」までをトータルでサポートできる点にあります。新しい部品の設計が行われる段階から試作に深く関与することで、ダイカスト化に適した製品形状の提案や、最適な金型設計のフィードバックを行うことができます。この開発パートナーとしての役割を担える体制が、顧客企業との強固な関係性を築いています。また、国内外に拠点を展開し、顧客の生産拠点に近い場所でのタイムリーな供給や対応が可能なネットワークを構築しており、単なる部品メーカーを超えた、戦略的な開発パートナーとしての存在感を確立しています。
【財務状況等から見る経営環境】
✔外部環境
自動車産業は現在、100年に一度の変革期と呼ばれる電動化(EV化)の波に直面しており、これまで同社が強みとしてきたエンジン部品の需要が将来的に減少するという構造的な課題を抱えています。加えて、原材料であるアルミ地金価格の高騰や、世界的な物流コストの上昇、さらにはエネルギー価格の高止まりが、製造コストを直接的に押し上げる要因となっています。しかしながら、どの時代の自動車においても「車体の軽量化」という命題は不変であり、燃費効率や走行性能を最大化させるためのアルミダイカストの重要性はむしろ高まっている側面があります。競合する他社との競争も激化していますが、高品質・高精度な製品を安定して供給できる能力は、引き続き世界の主要な自動車メーカーから強く求められる価値であると言えます。
✔内部環境
同社の内部環境に目を向けると、創業から70年を超える長い歴史の中で蓄積された技術力と、多くの大手メーカーを取引先に持つ強固な営業地盤が強みです。連結で2,800人を超える従業員を擁し、国内外に生産拠点を広げる企業体へと成長しました。しかし、第76期決算において当期純損失を計上している事実が示す通り、急速に変動する市場環境に対して、既存の収益構造の適応が遅れている側面があります。これは、原材料コストの転嫁が追い付いていないのか、あるいはEV対応などの将来的な投資コストが先行しているのかを冷静に判断する必要があります。組織全体として、より一層の生産性向上や、高付加価値な特殊製品へのシフトを加速させるための内部的な変革が今、まさに求められているタイミングであると認識すべきです。
✔安全性分析
財務の安全性について分析を行うと、自己資本比率は約23%となっており、同業の製造企業と比較しても一般的な水準を維持しています。当期に純損失を計上したものの、これまで蓄積された純資産合計(10,589百万円)が厚く、企業の存続を揺るがすような事態にはなりません。資産合計46,515百万円に対し、負債合計は35,925百万円となっていますが、これは設備投資が先行する製造業特有の構造です。また、これまでの沿革を振り返れば、大規模な工場新設や国内外の拠点設立といった積極的な投資を行ってきた歴史があります。今後は、既存の生産設備をいかに効率的に稼働させ、負債に対する利益率を回復させていくかが財務的観点での鍵となります。現状の純資産をベースにした盤石な財務基盤を盾に、構造転換のための投資を継続できるポテンシャルは十分にあります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業から75年以上の歴史の中で、技術の限界に挑戦し続けてきた「アルミダイカスト」分野における卓越した専門性と、デンソーやアイシンといった自動車産業の主要メーカーと長年にわたり築いてきた信頼実績にあります。鋳造から加工、組立までを自社内で完結させる一貫生産体制は、他社には模倣が難しい品質安定性とリードタイムの短縮を実現しており、これが顧客にとっての大きな付加価値となっています。また、岐阜県中津川市を拠点に国内外へ展開する生産拠点のネットワークと、長年の経営で蓄積された豊富な知見は、製造業としての揺るぎない競争力の源泉です。
✔弱み (Weaknesses)
一方で内部環境におけるマイナス要因としては、売上構成比において自動車部品(エンジン関連など)の割合が依然として高く、自動車の電動化(EVシフト)に伴う需要構造の変化に対して、即座に売上を代替できる高収益製品へのシフトが完了していない点が挙げられます。また、当期決算で見られる通り、純損失を計上している状況は、原材料費やエネルギー価格といった外部環境要因に対する収益の脆弱性を露呈しています。固定負債を含む重いコスト構造を改善し、効率的な運営を徹底するための組織的な改革と、収益性を最優先する経営への転換を、いかに早急に実現できるかが大きな課題です。
✔機会 (Opportunities)
外部環境におけるプラス要因は、世界的な気候変動対策に伴う自動車の軽量化要請です。エンジン車の有無にかかわらず、車体軽量化にはアルミダイカストが不可欠であり、この領域での需要拡大は大きな追い風です。加えて、電動化によって新たに発生するバッテリー周りの部品や、モーター関連の精密な鋳造部品など、EV特有のニーズに応える技術転換の機会が広がっています。一貫生産体制を活かして、試作段階から顧客の開発パートナーとして深く入り込み、技術革新を一緒に推進することで、高い利益率を確保できる特別な地位を築くチャンスが十分にあります。
✔脅威 (Threats)
他方で外部環境のマイナス要因として留意すべきは、自動車産業全体における構造的な変革スピードの速さと、それに伴う開発競争の激化です。大手競合他社も同様の技術転換を模索しており、技術的に優位に立ち続けなければシェアを急速に失うリスクがあります。また、アルミ地金やエネルギーといった原材料価格が高止まりすることで製造原価が圧迫され続ける懸念は、中小〜中堅規模の部品サプライヤーにとっては死活問題です。さらに、自動車業界全体での内製化回帰の流れや、新興勢力の台頭による価格破壊が起こる可能性も否定できず、常に経営環境は厳しい警戒を要する状態が続くと想定されます。
【今後の戦略として想像すること】
✔短期的戦略
まずは目先の当期純損失という結果を深刻に受け止め、収益性の回復を最優先課題とすべきです。そのために、既存の生産ラインにおける徹底したコスト削減を推し進めるとともに、利益率の低い製品群を見直し、高付加価値な製品への経営資源の再配分を加速させる必要があります。自動車各社の生産計画は日々変化するため、納期順守を徹底しながらも、物流の効率化や不良率の削減によって、製造原価を数パーセント単位で積み上げていく地道な改善活動(カイゼン)が短期的には利益改善の特効薬となります。また、原材料価格の上昇分を適正に価格転嫁できるよう、顧客である完成車メーカーとの間で、市場情勢に基づいた対等な価格改定交渉を粘り強く進め、経営を支えるキャッシュの再確保に努めるべきです。
✔中長期的戦略
中長期的には、現在のエンジン部品メインの製造構造からの脱却を、まさに今、加速させるべきです。アルミダイカストの技術をEV関連部品へと応用するための研究開発を一層強化し、単なる部品メーカーを超えた「サーマルマネジメント(熱管理)に強いダイカスト技術パートナー」としてのポジションを確立する道を探る必要があります。一貫生産体制の強みを活かし、試作段階からのスピード提案を強化することで、開発の最前線で顧客の課題を共有するパートナーとしての地位を不動のものにしてください。グローバル拠点での生産最適化も引き続き重要です。ASEANや北米といった需要成長が見込まれる地域での、より高付加価値製品への生産シフトを進め、日本国内を「高精度・高付加価値」の開発中枢とする体制を完成させるでしょう。
【まとめ】
今回の決算数値からは、売上高26,857百万円を計上しつつも当期純損失680百万円という厳しい結果となっており、近年の原材料価格の高騰や自動車産業の構造変化という外部環境の厳しさが財務へ直接的に反映された事実が明確に見て取れます。同社の最大の強みは、創業75年以上の歴史に裏打ちされた高品質なアルミダイカストの一貫生産体制と、トヨタグループをはじめとする主要メーカーから長年厚い信頼を獲得してきた確かな技術開発力にあり、モビリティ産業のEV化に伴う車体軽量化需要の拡大や、次世代部品への転換需要が今後の再成長に向けた最高の市場機会となっています。一方で、エンジン関連部品への依存度という構造的弱みや、高止まりする製造コストという避けて通れない経営課題に対しても、高付加価値な特殊鋳造技術への注力やグローバル生産拠点での業態最適化によって、着実に次なる一歩を踏み出している最中です。今後は、強みであるダイカストの知見を、電気自動車時代の新たな熱管理部品や高精度な機能性部品へと大胆にシフトさせ、試作からの開発パートナーとしての地位をさらに高めていくことで、次世代モビリティ社会においても欠かせない存在として、再び力強い成長軌道へと力強く飛躍していくものと考えています。
【企業情報】
企業名: 美濃工業株式会社
所在地: 岐阜県中津川市中津川1010-1
代表者: 代表取締役社長 杉本 崇
設立: 昭和26年3月
資本金: 416,200,000円
事業内容: アルミダイカスト製品の鋳造・加工・組立(主に自動車部品)、亜鉛・マグネシウムダイカスト製品の製造、試作品の制作、関連する技術開発
