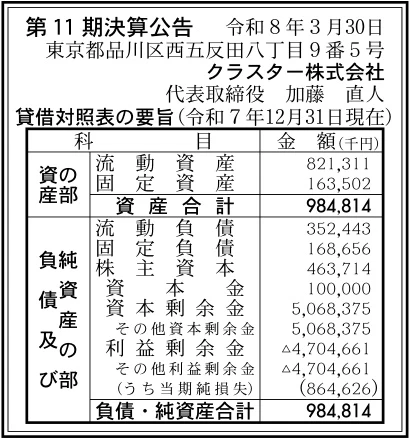
「バーチャルで、もっと自由に生きる」──そんな未来を実現しようとするクラスター株式会社の第11期決算が公告されました。累計資本調達額67.3億円を誇る国内メタバースの雄ですが、当期純損失は865百万円と、先行投資が続く厳しい現実も浮かび上がります。200万ダウンロードを達成したプラットフォームの実力と、財務的な課題の両面から深掘りしていきましょう。
【決算ハイライト(第11期)】
| 資産合計 | 985百万円 (約9.8億円) |
|---|---|
| 負債合計 | 521百万円 (約5.2億円) |
| 純資産合計 | 464百万円 (約4.6億円) |
| 当期純損失 | 865百万円 (約8.6億円) |
| 自己資本比率 | 約47.1% |
【ひとこと】
当期純損失865百万円という数字は重く、累積損失は▲4,705百万円に達しています。しかし、自己資本比率は約47.1%と比較的高い水準を維持しており、累計67.3億円の資本調達によって先行投資を続けられる体制が整っているという点は見逃せません。メタバース市場の本格的な成長を見据えた「戦略的赤字」の局面にある同社が、いつ収益化の転換点を迎えるのかに注目が集まります。
【企業概要】
企業名: クラスター株式会社
設立: 2015年7月
事業内容: メタバースプラットフォーム「cluster」の開発・運営。バーチャル空間上でのイベント開催、ワールド制作、アバター販売などのコンテンツ流通基盤を提供するとともに、法人・自治体向けのメタバース活用ソリューションも展開している。
【事業構造の徹底解剖】
同社の事業は「メタバースプラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔メタバースプラットフォーム「cluster」の運営
「cluster」は、クリエイターが自由にバーチャル空間(ワールド)を制作・公開し、他のユーザーがアバターで集まって体験できるプラットフォームです。音楽ライブ、ゲームイベント、企業イベントなど多様なコンテンツが展開されており、2024年7月には200万ダウンロードを達成しています。アバター販売やグッズ販売、チケット機能など複数の収益化手段を内包しており、コンテンツエコノミーとしての側面も持ちます。
✔法人・自治体向けメタバースソリューション
防衛省の「自衛隊メタバース基地」、大阪労働局の「バーチャルわかものハローワーク」、近鉄不動産との「バーチャル天王寺動物園」など、公共・民間を問わず多様な法人案件を手がけています。また、教育機関向けには「cluster」の無償提供プログラムも展開しており、社会インフラとしてのメタバース活用を推進しています。これらの法人向け事業は、コンシューマー向けとは異なる安定的な収益源として育ちつつある領域です。
✔メタバース研究所による技術研究開発
独自のメタバース研究所を設置し、AI・VR・HCI・CGなどの最先端研究に取り組んでいます。AIエージェント「AI Agent Flex」は、メタバース内でのユーザーの探索行動を最大500%、滞在時間を最大170%向上させるという成果を国際会議CEDEC2025で発表するなど、技術力の高さを示しています。さらに、東京大学大学院との産学連携や、国際会議「IEEE AIxVR 2026」への採択など、アカデミックな文脈での実績も蓄積されています。
【財務状況等から見る経営環境】
✔外部環境
メタバース市場は、生成AI技術の急速な進化とXRデバイスの普及が重なり、改めて注目度が高まっている局面にあります。特に、AIエージェントとメタバース空間の融合は、従来のバーチャルイベント体験を大きく超えた新たな価値を生み出す可能性を秘めており、同社が先行投資を続ける根拠のひとつとなっています。さらに、自治体・教育・防衛といった公共セクターのデジタル化需要は引き続き拡大傾向にあり、メタバース技術の社会実装という文脈でのビジネス機会は着実に広がっています。一方で、2026年の大阪・関西万博への出展など、国際的な露出機会を通じたブランディング強化も外部環境において追い風として機能しています。
✔内部環境
資産合計985百万円のうち流動資産が821百万円を占めており、手元流動性の確保という観点では比較的良好な状態にあります。しかし、累積損失は▲4,705百万円に達しており、当期は865百万円の純損失を計上しています。資本剰余金5,068百万円が累積損失をかろうじて上回る形で純資産464百万円を維持している構造であり、資本の消耗が続いている状況です。そのため、追加の資金調達や収益化の加速が中期的には不可避の課題と言える状況にあります。一方で、代表取締役CEO加藤直人氏をはじめ、公認会計士・M&Aアドバイザー・ベンチャーキャピタリストなど多様なバックグラウンドを持つ経営陣が揃っている点は、経営の質という観点で大きなアドバンテージです。
✔安全性分析
自己資本比率は約47.1%と、スタートアップ企業としては高い水準を維持しています。負債合計は521百万円(流動負債352百万円・固定負債169百万円)であり、流動資産821百万円が流動負債352百万円を大きく上回る流動比率(約233%)を確保していることから、短期的な支払い能力には余裕がある状態です。ただし、当期純損失が865百万円規模で継続する場合、現在の純資産464百万円は約半期程度で消失するペースとなるため、財務の持続可能性という観点では決して楽観できない状況と言えます。累計調達額67.3億円を支えた投資家からの継続的な支援を確保できるかどうかが、財務安全性の維持において鍵を握ります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
国内最大級のメタバースプラットフォームとして2024年7月に200万ダウンロードを達成した「cluster」のユーザーベースは、同社の最大の資産です。プラットフォームに蓄積されたユーザーデータと行動ログは、AIエージェント技術の開発・改善に直接活用できる点でも競合との差別化要因となっています。さらに、防衛省・自治体・大学との取引実績は、公共セクターにおける信頼と実績という他社が簡単には模倣できない参入障壁を形成しています。また、資本調達額累計67.3億円というトラックレコードは、国内外の投資家から事業の将来性が一定程度評価されてきた証左でもあります。独自研究所による国際論文の発表など、技術ブランドの確立においても着実な歩みが続いています。
✔弱み (Weaknesses)
累積損失▲4,705百万円・当期純損失865百万円という財務数字は、事業モデルの収益化が依然として大きな課題であることを如実に示しています。メタバースプラットフォームはユーザー獲得・コンテンツ投資・技術開発の三方向に恒常的なコストが発生する構造であり、黒字転換のタイミングを見通すことが難しい事業特性を持っています。また、資本剰余金と累積損失がほぼ拮抗する現在の財務構造は、追加の資金調達なしには長期的な先行投資の継続が困難になるリスクをはらんでいます。さらに、コンシューマー向けプラットフォームとしての収益モデルが、アバター販売・チケット・グッズといったマイクロトランザクションに依存している部分が大きく、大規模かつ安定的な収益源の確立が課題として残っています。
✔機会 (Opportunities)
生成AIとメタバースの融合は、同社が独自開発を進めるAIエージェント技術の商用化に向けた最大の追い風と言えます。「AI Agent Flex」によってメタバース内のユーザー行動が大幅に活性化されるというデータは、法人顧客へのセールスにおいても強力な訴求材料となります。また、東京都をはじめとする自治体案件の増加や、2026年の大阪・関西万博への出展は、社会的認知度と公共セクターとの関係深化という観点で重要な機会です。さらに、教育機関への無償提供プログラムは、次世代のプラットフォームユーザーを育成する中長期的な投資としても機能しており、将来的な収益化のファネルを広げる役割を担っています。グローバル展開については、2023年のTwitchconへのSONYとの共同出展を足がかりに、海外市場へのリーチ拡大が期待されます。
✔脅威 (Threats)
Meta、Microsoft、Robloxなどグローバル大手との競争は激化の一途をたどっており、ユーザー獲得・コンテンツ投資・技術開発の各領域において、リソース格差は同社にとって構造的な脅威です。また、メタバームへの一般消費者の関心は波があり、ブームが落ち着いた局面では新規ユーザー獲得コストが上昇し、プラットフォームの成長鈍化につながるリスクがあります。技術トレンドの変化という観点では、XRデバイスの普及速度が想定を下回ったり、AIとの統合が競合先に先を越されたりした場合、先行投資の優位性が揺らぐ可能性も否定できません。さらに、累積損失の拡大が続く中で次の資金調達ラウンドの条件が悪化するシナリオは、事業継続上の最大のリスク要因として常に意識しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
最優先で取り組むべき課題は、法人・公共セクター向けビジネスの収益拡大です。防衛省や自治体との実績は、同種の案件を横展開するための強力な実績証明として機能します。そのため、既存の法人顧客への深耕営業と、新規自治体・企業への提案活動を加速させることが、短期的な収益改善への最短ルートと考えられます。また、AIエージェント技術の研究成果を活用した新しい法人向けサービスパッケージの開発・販売も、早期の収益化に向けた有力な選択肢です。さらに、コンシューマー向けプラットフォームにおいては、既存ユーザーのLTV(顧客生涯価値)を高めるためのサブスクリプションモデルや、クリエイター収益分配の仕組みの強化によって、プラットフォーム全体のエコノミクスを底上げすることも重要な取り組みとなります。
✔中長期的戦略
中長期的には、AIエージェント技術とメタバースプラットフォームの融合を軸とした「次世代インタラクティブ空間」の確立が、同社の競争優位の核となると見られます。「AI Agent Flex」をはじめとする独自技術は、メタバース内での接客・案内・コミュニティ運営を自動化・高度化する可能性を持っており、法人向けサービスの付加価値を大きく引き上げる原動力となりえます。また、東京大学などとの産学連携を深め、研究成果の事業への還元サイクルを確立することで、技術面での先行者優位を維持することが重要です。さらに、海外展開については、日本発のメタバース文化とコンテンツ力(アニメ・ゲームなどとの連携)を武器に、アジア・欧米市場への本格的な進出を図ることが中長期の成長シナリオとして描けます。加えて、累積損失の解消に向けた追加の資金調達ラウンドを視野に入れながら、IPOを含む出口戦略の検討も経営の重要アジェンダとなっていると推測されます。
【まとめ】
クラスター株式会社の第11期決算は、当期純損失865百万円・累積損失▲4,705百万円という厳しい数字が並ぶ結果となりました。そのため、収益化の加速が急務であることは疑いようのない事実です。一方で、自己資本比率は約47.1%と相対的に健全な水準を保っており、累計67.3億円の資本調達によって先行投資を継続できる体制が整っているという側面もあります。国内最大級のメタバースプラットフォームとしての地位と、AIエージェント技術・自治体案件という多様な収益の芽は、今後の成長を支える大きな可能性を秘めています。今後は、AIと空間体験の融合という独自の技術資産を法人・公共セクターへの提案力に転換しながら、累積損失の解消へ向けた収益構造の変革を着実に進められるかどうかが、同社の次のステージを決定づけると言えるでしょう。
【企業情報】
企業名: クラスター株式会社
所在地: 東京都品川区西五反田8-9-5 FORECAST五反田WEST 2F
代表者: 代表取締役CEO 加藤 直人
設立: 2015年7月
資本金: 100百万円(1億円)
事業内容: メタバースプラットフォーム「cluster」の開発・運営。バーチャルイベント、ワールド制作・公開、アバター販売、法人・自治体向けメタバースソリューション、メタバース研究所による先端技術研究開発。
株主: XTech Ventures(株)、スパークス・アセット・マネジメント(株)(未来創生ファンド)ほか
