日本国内のエンターテインメント・レジャー市場において、近年デジタル技術の力で劇的な復活と再成長を遂げているのが「公営競技」の世界です。特に競輪(ケイリン)は、インターネット投票の普及や夜間・ミッドナイト開催の充実により、従来のイメージを一新して若い世代やオンラインユーザーの心を掴んでいます。この巨大なネット投票市場において、独自の電子マネー「デルカ」を引っ提げ、楽天経済圏の強力なブースターとして圧倒的なシェアと驚異的な利益を叩き出しているのが株式会社ケイドリームスです。今回は、同社が開示した最新の第17期決算公告のデータと事業基盤をもとに、その盤石すぎる財務構造と、これからの市場を支配するためのWebマーケティング戦略の行方を深掘りしていきましょう。
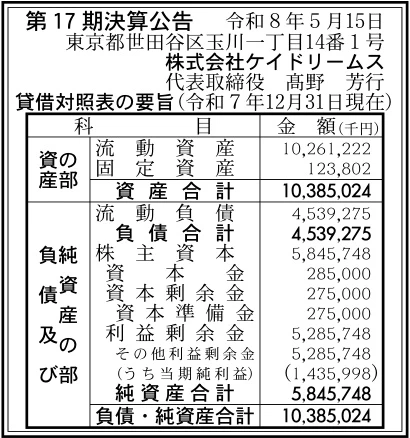
【決算ハイライト(第17期)】
| 資産合計 | 10,385百万円 (約103.9億円) |
|---|---|
| 負債合計 | 4,539百万円 (約45.4億円) |
| 純資産合計 | 5,846百万円 (約58.5億円) |
| 当期純利益 | 1,436百万円 (約14.4億円) |
| 自己資本比率 | 約56.3% |
【ひとこと】
株式会社ケイドリームスの第17期決算を分析して最初に受ける強い印象は、総資産が10,385百万円という大台を突破している規模感もさることながら、当期純利益として1,436百万円という莫大な黒字を確実に計上している、その圧倒的な収益性の高さです。自己資本比率も約56.3%と極めてハイレベルであり、ネット投票や電子マネー決済を手がけるITプラットフォーマーとして、最高峰の財務健全性を保持しています。積み上がった利益剰余金は5,286百万円(半角コンマ区切りで5,285,748千円)に達しており、外部負債に頼る必要が一切ない超キャッシュリッチな経営環境が具現化されています。単なる一過性のエンタメサイトではなく、極めて強固なリピート構造とストック型に近い収益モデルを確立している点が、非常に注目すべき専門的ポイントであると考えます。
【企業概要】
企業名: 株式会社ケイドリームス
設立: 2009年6月29日
事業内容: 競輪オンライン投票サイト「楽天Kドリームス」の運営、公営競技投票用電子マネー「デルカ(DERUCA)」の発行・管理、各種イベントの企画・運営、コンテンツの制作・供給
https://www.kdreams.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は「公営競技インターネット投票及び専用電子マネー決済プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔競輪オンライン投票サービス「楽天Kドリームス」の運営・管理業務
同社の最大の認知度と売上のフロントラインを構成する、国内トップクラスの競輪インターネット投票プラットフォームです。パソコン、スマートフォン、タブレット、従来型の携帯電話などあらゆるデジタルデバイスに完全対応しており、全国の競輪場で開催される全レースの車券を簡単かつスピーディーに購入できる環境を提供しています。単なる投票代行窓口に留まらず、競輪の出走表やリアルタイムのオッズ情報、専門紙「アオケイ」の記者による詳細な予想情報、ライブ映像の無料配信にいたるまで、投票行動を強烈にプッシュするための豊富なコンテンツを一元的に供給しています。最大12億円の払戻金が狙える「Dokanto!7(ドカントセブン)」や「Dokanto!4two」、さらには独自の賭け式である「K3」「K5」といった高付加価値な重勝式車券の販売を手がけ、買い逃しを防ぐ自動購入機能「おまかせドカント」などの利便性を提供することで、ヘビーユーザーのロイヤリティを高めると同時に、初心者でも気軽に参加できる親切なWeb設計という多大な価値をもたらしています。
✔公営競技専用電子マネー「デルカ(DERUCA)」の発行・システム運営業務
同社の事業モデルの裏側で、強力なキャッシュフローとユーザーの囲い込みを統括する、極めて重要な金融・決済インフラ部門です。デルカは、公営競技のネット投票や関連するデジタルコンテンツを安全かつ円滑に利用するために開発された、公営競技専用の電子マネーです。「楽天Kドリームス」での車券購入時の標準決済手段として機能しているだけでなく、競輪専門紙総合販売サイト「ケイリン新聞ネット」や、外部の有力競輪投票サイト「GamboBET(ギャンブーベット)」、「エンジョイネット」などとも深く連携し、共通の決済インフラとして幅広く採用されています。チャージ(入金)手段においては、JCB・Visa・Mastercardといった主要クレジットカードや、楽天銀行・PayPay銀行・ゆうちょ銀行・三菱UFJ銀行等での即時振替、さらにはd払い・au PAY・ソフトバンクまとめて支払いといった携帯キャリア決済、各種コンビニチャージに完全対応しています。最大の特徴として、楽天ポイントや楽天キャッシュからの直接チャージが可能であり、日常の買い物で貯まったポイントをスムーズに公営競技のエンターテインメントへと循環させる、極めて付加価値の高いフィンテック決済ソリューションを構築しています。
✔楽天エコシステム(経済圏)との包括的アライアンス&ロイヤリティ推進事業
親会社である楽天グループ株式会社との間で、数千万人のアクティブ会員を相互に還流させるための戦略的なマーケティング・アライアンス部門です。同社の展開するサービスは、2024年11月1日より楽天の最強の顧客囲い込みエンジンである「SPU(スーパーポイントアッププログラム)」に正式に参加しました。これにより、ユーザーが楽天Kドリームスを通じて一定の条件をクリアすると、楽天市場での買い物時に付与される楽天ポイントの倍率がアップするという強烈なインセンティブが完成し、一般のECユーザーを公営競技市場へとスムーズに誘引する仕組みが確立されています。さらに、楽天キャッシュからのチャージでポイント還元を行う施策や、条件達成で楽天市場で使える大型割引クーポンを進呈するクロスキャンペーン、さらには「チーム楽天Kドリームス」の運営を通じた自転車トラック競技日本代表選手らの応援ツアー企画など、リアルとネット、スポーツ振興と経済活動を高度に掛け合わせた独自のロイヤリティ推進体制を構築しています。
【財務状況等から見る経営環境】
✔外部環境
現在の日本の公営競技およびネット投票市場を取り巻く外部環境は、これまでにない強力な「デジタルシフト」の追い風の中にあります。スマートフォン決済の定着や、深夜帯に自宅から気軽に参加できる「ミッドナイト競輪」、オリンピック競技としても注目を集め華やかな演出でファン層を広げる「ガールズケイリン」などの戦略的コンテンツが完全に定着し、市場のパイ自体が中長期的に拡大を続けています。企業の間接部門がスリム化を迫られる中で、インターネットを介した車券販売は、物理的な競輪場への来場に依存しない「ローコスト・高効率」なビジネスモデルとして、地方自治体(施行者)側からも極めて高い期待が寄せられています。一方で、ギャンブル等依存症問題に対する社会的なコンプライアンス要請は年々厳格化しており、ユーザー自身が購入限度額を設定できる仕組みの導入など、安全性の確保と健全なレジャーとしてのイメージ維持を両立させることが、プラットフォーマーとして市場をリードする上での絶対条件になっていると推察されます。
✔内部環境
同社の内部経営環境を読み解きますと、2025年4月に本社オフィスを世田谷区玉川の「楽天クリムゾンハウス」へと移転・統合したことに象徴されるように、親会社である楽天グループとの物理的・組織的な一体化が高度に進んでいることが分かります。第17期の貸借対照表において、流動資産が10,261百万円(半角コンマ区切りで10,261,222千円)と総資産の約98.8%を占める一方で、固定資産は123百万円(約1.2%)に抑えられており、自社で重厚な物理的施設やサーバー機器を抱え込まない、極めてスマートな「アセットライト(資産軽量型)」のITシステム運営体制が完成しています。損益面では、当期純利益1,436百万円という莫大なキャッシュを単年度で弾き出しており、内部資源として、楽天ポイント、楽天銀行、楽天キャッシュといったグループ内の最強の金融アセットを「デルカ」のチャージインフラとして最初からフル活用できる点が、独立系の競合ベンダーでは絶対に到達し得ない無敵の内部環境を構成していると推測されます。
✔安全性分析
貸借対照表の数値をもとに同社の財務安全性を深掘りしていくと、その盤石さは一般的な企業の追随を許さないレベルに達していることが明確になります。資産合計10,385百万円に対し、短期的な支払い・精算義務である流動負債は4,539百万円に抑えられており、短期の財務流動性を示す流動比率は「約226.1%」と、安全基準とされる200%を余裕でクリアしています。長期の負債である固定負債は「0円(記載なし)」であり、金利の上昇や将来的な有利子負債の利払いリスクとは完全に無縁の経営体質です。自己資本比率は約56.3%と極めて高い水準にあり、資本金285百万円、資本準備金275百万円に対して、過去の利益蓄積である利益剰余金が5,286百万円も積み上がっている点は、同社がいかに長年にわたり高利益率なビジネスを継続してきたかを証明しています。手元の圧倒的な流動資産だけで負債のすべてを2回以上同時に完全一括返済できる計算となり、マクロ経済の混乱や金融引き締めの局面においても、経営の根幹が揺らぐリスクは皆無に近い、驚異的な財務安全性が維持されていると判断されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1億人以上の会員を抱える「楽天エコシステム(経済圏)」と完全にシンクロし、SPU(スーパーポイントアッププログラム)や楽天ポイント、楽天キャッシュという日本最高峰のデジタルアセットを投票インフラに組み込んでいる点にあります。この強力なグループシナジーにより、顧客獲得コスト(CAC)を競合に比べて極めて低く抑えることが可能です。さらに、自己資本比率約56.3%、流動比率約226.1%、固定負債ゼロという究極のキャッシュリッチな財務健全性を盾に持ちながら、自社独自の決済電子マネー「デルカ」を他社サイトへも提供して公営競技界の共通決済プラットフォームを支配している点が、他社の追随を許さない圧倒的なコアコンピタンスであると考えます。
✔弱み (Weaknesses)
一方で明確な弱みとして挙げられるのは、同社のビジネスモデルおよび収益源が、競輪を中心とした公営競技の投票代行手数料および専用電子マネーの決済手数料という特定のニッチなドメインに100%特化している点です。事業ポートフォリオの多角化が進んでいないため、公営競技市場の景気動向やファン層の利用ボラティリティ、あるいは特定の大型キャリーオーバー(Dokanto!など)の発生状況によって短期的な売上や取引ボリュームが受動的に左右されやすい構造を抱えています。また、多額のユーザー資金や払戻金が高速で循環するネットシステムを24時間365日ノーダウンで維持し、巧妙化するサイバー攻撃から保護するためのITインフラ保守・セキュリティ対策費用、および会員維持のための継続的なポイント還元費用が定常的に利益を圧迫しやすい側面があると推測されます。
✔機会 (Opportunities)
今後のさらなる大躍進に向けた最大の市場機会は、ガールズケイリンやミッドナイト競輪の人気爆発により、これまで公営競技に馴染みのなかった若年層、デジタルネイティブ世代、女性ファンといった「ライトユーザー層のパイ」がオンライン市場を中心に激しく拡大しているトレンドです。2024回後半に実装されたSPUへの正式参加は、楽天市場などの日常消費ユーザーをノンストレスで競輪投票へとコンバートする最強の武器となります。さらに、スマートフォンアプリの大幅なアップデート(決め打ち投票機能の追加など)によるUI/UXの進化や、d曜日(dポイント連携)をはじめとするマルチポイント経済圏との柔軟なアライアンス拡大は、ユーザーの投票頻度と1人あたりLTV(生涯価値)を飛躍的に押し上げる絶好の機会を迎えていると考えます。
✔脅威 (Threats)
直面している重大な外部脅威は、サイバーエージェントグループが圧倒的な資金力と派手なタレントマーケティングでシェアを急拡大させている「WINTICKET」や、MIXIが仕掛ける「TIPSTAR」など、強力なメガテック企業系サービスとの間で繰り広げられている、凄まじい会員の奪い合いとポイント還元・キャッシュバックの泥沼の消耗戦です。また、少子高齢化の深刻化による国内の余暇・娯楽市場全体の長期的なシュリンクは構造的なリスクとなるほか、ギャンブル等依存症問題に対する行政や法規制の監視の目が一段と厳格化しており、購入限度額の設定義務化や広告表現の規制強化など、コンプライアンス維持に伴う運営コストの上昇や、ユーザーの利用に急ブレーキがかかりかねない規制リスクについても十分な警戒が必要であると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
同社が短期的に総力を挙げて執行すべき最優先戦略は、SPU(スーパーポイントアッププログラム)への参加メリットをWebマーケティング上で極大化させ、楽天市場や楽天カードの既存優良ユーザーから「未開拓の競輪潜在層」をスピード感を持って自社プラットフォームへと大量にコンバートすることであると考えます。楽天市場のダイレクトメールやWeb上の動線において、「楽天市場1,500円OFFクーポン」や「条件達成で2,000円OFFクーポン進呈」といったグループ内アセットをフルに掛け合わせた強力なクロスキャンペーンを間断なく投下し、競合他社へ流出しているユーザーを引き戻す必要があります。また、2026年5月現在まさに開催されている武雄競輪FII「全プロ記念競輪in武雄」などの大型グレードレースや、Dokanto!の巨額のキャリーオーバー(1億3,990万円超などの実績)が発生したタイミングをSEO・SNS上で的確に捉え、独自のAI予想や「Kレーティング」といったデータコンテンツをドアオープナーとして新規会員登録(無料)の網を広げることが短期的なシェア拡大の確実な防衛策になると推測します。
✔中長期的戦略
中長期的な視点においては、単なる「競輪車券の受託販売サイト」という枠組みを完全に超越した、「AI技術とエンタメ・フィンテックを高度に融合させた、アジア圏をも視野に入れた総合次世代公営スポーツ・エンターテインメントプラットフォームへの完全昇華」を断行すべきだと想像します。具体的には、自社が長年蓄積してきた膨大なレース結果、選手データ、およびユーザーの投票行動ビッグデータを最先端のLLM(大規模言語モデル)や予測AIに学習させ、ユーザー個々の予算や好みの賭け式、狙い目(車単、三連単など)に完全最適化された「オートAIエージェント投票機能(完全自動のパーソナルコンサルティング投票)」を独自開発し、これを強力な無形資産としてシステムに組み込んでいく戦略です。さらに、電子マネー「デルカ」の汎用決済性を応用し、競輪以外の周辺公営競技やeスポーツ、デジタルスポーツベッティングの決済インフラとしての統合をさらに進め、他社プラットフォームでの決済手数料収入(ストック型ビジネス)の比率を劇的に引き上げます。5,846百万円という圧倒的な純資産合計と約56.3%の自己資本比率という盤石な財務レジリエンスを原資として、海外でのトラックレース(KEIRIN)のライブベッティングインフラを持つ海外企業への資本参入やM&Aを推進し、為替のボラティリティに左右されない多層的なグローバル・スポーツフィンテック企業へと進化していくロードマップが極めて合理的であると考えます。
【まとめ】
株式会社ケイドリームスの第17期決算公告、および展開されているネット投票・電子マネー「デルカ」の事業基盤を精緻に俯瞰すると、同社が実践している経営判断と戦略は、レジャーのデジタル化(DX)とグループエコシステム活用の成功モデルとして、驚異的なまでの美しさと圧倒的な強さを誇っていることが分かります。資産合計約103.9億円、当期純利益1,436百万円という、ITプラットフォーマーとして最高峰の利益を安定的に弾き出しているバランスシートは、自己資本比率約56.3%という強固な防衛盾に守られており、無駄な有利子負債や重い固定資産を一切持たないアセットライト経営の見事な完成形を示しています。他社が巨額のマーケティング費用を投じて顧客を争奪する中、同社は「楽天経済圏」という巨大な重力圏を背景に持ち、SPUへの参加やポイントチャージという唯一無二の「矛」を振るうことで、ローコストかつ高効率にマーケットの覇権を握りつつあります。短期的なグレードレースキャンペーンの連打と、中長期的なAI決め打ち投票機能などの技術革新、さらには共通決済マネーとしてのデルカの支配力拡大が完全に噛み合っていくこれからの未来において、同社は公営競技の枠を完全に飛び越えた次世代のスポーツフィンテックリーダーへと昇華していくに違いありません。
【企業情報】
企業名: 株式会社ケイドリームス
所在地: 東京都世田谷区玉川1-14-1 楽天クリムゾンハウス
代表者: 代表取締役 髙野 芳行
設立: 2009年6月29日
資本金: 285百万円
事業内容: 競輪オンライン投票サイト「楽天Kドリームス」の運営、公営競技投票用電子マネー「デルカ(DERUCA)」の発行・管理、各種イベントの企画・運営、コンテンツの制作・供給
株主: 楽天グループ株式会社(100%)
