生産年齢人口の減少に伴う深刻な人材不足や、企業のデジタルトランスフォーメーションが急務とされる現代ビジネスにおいて、直接的に利益を生まないバックオフィス業務や複雑化するITインフラの運用保守をいかに効率化するかは、あらゆる規模の企業にとって生死を分ける最重要課題となっています。こうした背景から、企業の「第2人事」や「情シス部門の強力な外部相棒」としてデジタルBPOを牽引する、BREXA Techグループの株式会社アウトソーシングコミュニケーションズの存在感が急速に高まっています。今回は、同社が開示した最新の第8期決算データと事業基盤をもとに、その優れた財務健全性と先端テクノロジーを融合させた独自の経営戦略の全貌を深く読み解いていきましょう。
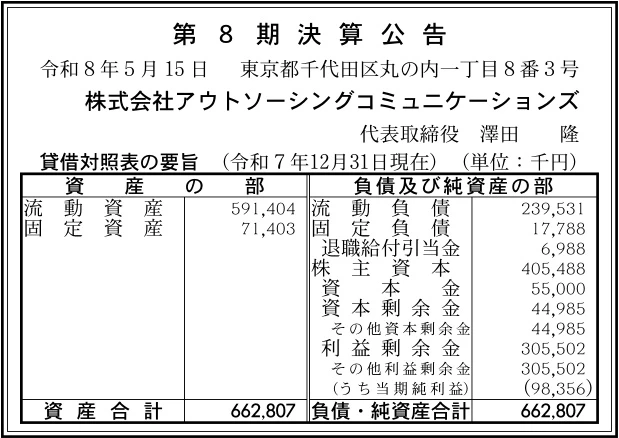
【決算ハイライト(第8期)】
| 資産合計 | 663百万円 (約6.6億円) |
|---|---|
| 負債合計 | 257百万円 (約2.6億円) |
| 純資産合計 | 405百万円 (約4.1億円) |
| 当期純利益 | 98百万円 (約1.0億円) |
| 自己資本比率 | 約61.2% |
【ひとこと】
株式会社アウトソーシングコミュニケーションズの第8期決算において最も強い第一印象を受けたのは、自己資本比率が約61.2%という、BPO・アウトソーシング業界の平均を大きく上回る極めて盤石で健全なバランスシートの美しさです。総資産663百万円に対して純資産が405百万円積み上がっており、流動負債240百万円と固定負債18百万円を合わせても負債合計は257百万円と、過度な外部負債に依存しない実質的な無借金経営が維持されている様子がうかがえます。さらに、当期純利益として98百万円というまとまった黒字を確実に叩き出している点からは、全国的なサービス拠点(東京・札幌)の展開コストを適切にコントロールしつつ、高付加価値なIT・MSP領域での受託案件を効率的にマネタイズできている質の高い経営体制が読み取れます。
【企業概要】
企業名: 株式会社アウトソーシングコミュニケーションズ
事業内容: コールセンター運営及び事務処理代行の受託事業、情報通信、情報処理システムの運用コンサルティング、運営管理、運用、監視業務、設置、調整、検査、保守、修理業務
【事業構造の徹底解剖】
同社の事業は「総合デジタルBPOおよび高度ITインフラ運用保守・コンサルティング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔オムニチャネル対応型コールセンター&次世代バックオフィスサービス事業
同社の強固な収益基盤を支える伝統的かつ最先端の受託オペレーション部門です。インバウンド業務では、ECサイトの運営支援、通販の受注代行、キャンペーン事務局の運営、さらには専門知識が求められる生損保の問い合わせ対応や外国人労働者の就労支援まで、多岐にわたる高品質な応対を柔軟に提供しています。アウトバウンド業務においても、単なる機械的な架電ではなく、科学的な分析を用いた営業支援アポイント獲得や、メーカーの商品市場調査など、クライアントのトップライン拡大に直接寄与する付加価値をもたらしています。また、バックオフィス領域では、手書きの申込書やハガキアンケートのデータ化において「AI OCR」や「RPA」といった自動化テクノロジーと、人間のオペレーターによる二重チェックを高度に絡み合わせることにより、圧倒的なローコストと高い正確性を両立させたデータ加工・事務処理代行サービスを実現しています。
✔24時間365日対応テクニカルサポート&高度セキュリティMSP事業
企業のITインフラやDX環境の裏側をワンストップで支える、極めて知識集約的な高付加価値テクノロジー部門です。ヘルプデスク窓口には専門のエンジニアを配置し、機器やシステムの操作案内といった一次受付から、障害発生時のログ解析・復旧といった高度な二次対応まで、電話・メール・チャットなど多様なチャネルで24時間365日対応可能な体制を構築しています。機器の調達からキッティング、発送、現地でのフィールドエンジニアによる展開設置作業まで一気通貫で提供するほか、クライアントの拠点にエンジニアを常駐させるオンサイトサポートにも対応しています。さらに、企業のIT導入後の最大のボトルネックとなるセキュリティ・システム監視体制を一手に引き受ける「MSPサービス」では、DATADOGを用いたサーバー・ネットワーク監視やログ自動収集、CYBERARKによる特権ID・ユーザー権限管理の運用代行など、マルチベンダーでの高度なIT統治ソリューションを提供し、情報システム部門の工数を劇的に削減する提供価値を生み出しています。
✔AI・自動化によるソリューション開発&コンプライアンスマネジメント(組織の特徴)
同社の競争優位性の源泉となっているのは、テクノロジーと厳格なセキュリティを掛け合わせた組織横断的な機能基盤です。多様なバックオフィスやコールセンター業務で蓄積された豊富な現場ノウハウを元に、コーポレートサイトやショッピングサイトへの「AI Chatbot」の設置・ワンストップ管理、RPAやAI OCRの自社ライセンス提供および導入・運用支援などをトータルで手がけ、課題抽出から実運用までを伴走支援するコンサルティング体制を整えています。情報セキュリティ面においては、Pマーク(プライバシーマーク)の認証取得はもとより、ブース内へのセキュリティロックや24時間監視カメラの完備、私物持ち込みの徹底制限、USB等の光学メディアの読み書き防止措置など、金融機関並みの物理的・デジタル的防衛線を構築しています。これにより、機密性の高い顧客データを安心して任せられる、安全性への圧倒的な信頼をマーケットにおいて確立しています。また、独自のキャリアアップ制度や定期的な情報セキュリティ教育により、専門知識を有した正社員オペレーター(TSR)やスーパーバイザー(SV)を豊富に揃え、人員の入れ替えによる品質低下を防ぐ安定した人材ポートフォリオを形成していることも大きな特徴です。
【財務状況等から見る経営環境】
✔外部環境
現在の日本国内の労働市場は、空前の生産年齢人口減少に伴って、あらゆる業界で「深刻な人員不足」と「従業員の業務負荷増大」が経営のボトルネックとなっています。これに対処すべく、多くの企業が定型的な事務作業や顧客対応などのノンコア業務を外部の専門企業にアウトソーシングし、自社の貴重な人材を売上に直結するコア業務へと集中させる動きを加速させています。また、政府が推進するデジタルガバメントや企業のDX投資の活性化により、IT機器や通信サービスの導入が爆発的に進んだ結果、皮肉にもそれを管理・監視する情報システム部門の工数が逼迫するという「システム導入後の運用難民」が続出しています。さらに、サイバーセキュリティの脅威が巧妙化する中で、ガバナンスや個人情報保護(Pマーク準拠など)への要求水準は年々厳格化しており、単なる安さを売りにしたBPOではなく、高度なセキュリティインフラと24時間365日の保守体制を兼ね備えた「信頼できるパートナー」への選択的集中が進むという、変化とチャンスに満ちた外部環境が広がっていると推察されます。
✔内部環境
同社の内部環境に焦点を当てますと、売上を牽引するフロントラインのサービス拠点として、情報感度が高くクライアントとの密接な連携が可能な「東京オフィス(中央区銀座)」と、豊富で優秀な人材を安定的に確保し、大規模かつローコストなマルチオペレーションが可能な「札幌オフィス・札幌第1センター(札幌市中央区)」という、極めて戦略的でバランスの取れた二拠点体制を確立していることが分かります。第8期の損益計算書においては、当期純利益98百万円という極めて実質的な黒字を計上しており、設立から比較的浅い年月でありながら、すでに利益剰余金が305百万円も積み上がっている点から、同社の提供するBPOサービスが極めて高いリピート率と堅実な利益率を維持できている証左であると考えます。BREXA Techグループという強力な資本・事業基盤に属していることで、最先端のAI OCRやRPA、あるいはDATADOG、CYBERARKといった世界的レベルのデジタルツールのライセンス確保や、高度な技術者(カスタマーエンジニア・フィールドエンジニア)の採用・育成において、単独の中小ベンダーでは到達し得ないスケールメリットと技術蓄積を内部リソースとしてフルに活用できている経営環境が構築されていると推測されます。
✔安全性分析
貸借対照表の要旨をもとに同社の財務安全性を深掘りしていくと、その盤石さはさらに明確になります。資産合計663百万円(コンマ区切りで662,807千円)のうち、流動資産が591百万円と全体の約89.2%を占めている一方、固定資産は71百万円(約10.8%)に抑えられています。これは過大な不動産や自社設備などの固定化された重い資産を持たない、きわめてフットワークの軽い「アセットライト(資産軽量型)」のビジネスモデルを実践していることを示しています。これに対して、短期的な返済義務である流動負債は240百万円であり、短期の財務流動性を示す流動比率は「約246.9%」と、安全基準とされる200%を大きくクリアしています。長期の負債である固定負債も18百万円(そのうち退職給付引当金が7百万円)と驚くほど低く抑えられており、自己資本比率は約61.2%という圧倒的な高水準に達しています。負債合計の257百万円を純資産合計の405百万円で完全に相殺してもなお潤沢な余力が残る、借入金リスクとは無縁のきわめて健全でレジリエンス(危機耐性)の高い財務基盤が維持されていると判断されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、コールセンター、バックオフィス事務、テクニカルサポート、そして高度なMSPシステム監視にいたるまで、企業のビジネスプロセスを川上から川下まで一気通カートで引き受けられる、強力なワンストップのサービスポートフォリオにあります。さらに、自己資本比率約61.2%というきわめて強固な財務体質と、PマークやISMS準拠の厳格な物理セキュリティ、そして離職率が低くスキルの高い専門オペレーター・エンジニア層を東京と札幌の戦略的二拠点で安定確保できている体制が、大手クライアントからの長期にわたる特大案件の継続受注を可能にする絶対的な競争優位性を生み出していると考えます。
✔弱み (Weaknesses)
一方で潜在的な弱みとして挙げられるのは、総資産の大部分(約89%)を現預金や売掛金などの流動資産が占めるアセットライト経営の反面、他社に対する決定的な参入障壁や独占的優位性となる「自社保有の独自大規模ソフトウェアプラットフォーム」や「特許などの独自の知的財産(無形固定資産)」の蓄積が、まだこれからの発展フェーズにあるという点です。また、受託型ビジネスという特性上、特定の大型クライアントの契約変更やアウトソーシング予算の削減といった外部要因によって、短期的な稼働率やトップラインが一定の変動リスクに晒されやすい、受動的な revenue 構造が依然として残っている点も課題であると推測されます。
✔機会 (Opportunities)
今後のさらなる大躍進に向けた最大の機会は、日本国内における労働時間規制の厳格化(2024年問題の深刻化)や未曾有の労働力不足が、企業のバックオフィスBPOやIT運用の外部委託を「選択肢」から「必須の生存戦略」へと押し上げている点です。特に同社が展開する、DATADOGやCYBERARKを用いたMSPサービス、およびRPAやAI OCRを活用したデジタル自動化ソリューションは、DXツールを導入したものの社内に運用エンジニアが不在で困窮している何万もの中堅・大手企業(情シス難民)の需要をダイレクトに吸収し、高単価かつ解約率のきわめて低いストック型の長期契約を爆発的に量産できる巨大なブルーオーシャンを迎えていると考えます。
✔脅威 (Threats)
直面している重大な構造的脅威は、生成AI(人工知能)やLLM(大規模言語モデル)の劇的な進化により、従来の定型的なデータ入力や簡易的な一次受付コールセンター業務そのものが、人手を介さずにシステム上で完全自動化・内製化される未来が目前に迫っている点です。これにより、付加価値の低い労働集約的な受託サービス領域は価格破壊や市場のシュリンクに直面する可能性が高く、同時にIT技術者や高度オペレーターの採用競争激化に伴う労務コストの上昇リスクについても、自社のビジネスモデルを知識集約型へと急速に転換させることで常に警戒していく必要があると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
同社が短期的に総力を挙げて推進すべき戦略は、生成AIの脅威に晒されやすい「低単価な定型事務処理や単純架電・受電窓口」から、顧客が離脱できない「高度ITテクニカルサポートおよびMSPサービス」への受託案件のドラスティックなポートフォリオシフトであると考えます。東京オフィスにおけるコンサルティング営業力をフルに稼働させ、大手・中堅企業の「情報システム部門」をターゲットに、DATADOGを用いた統合的なインフラ監視や、CYBERARKを活用したセキュリティ権限管理の運用代行パッケージを強力に提案していく必要があります。また、札幌の大型センターに所属する既存の優秀なTSR(オペレーター)に対し、テクニカルヘルプデスクやエンジニア領域へのリスキリング教育を集中投下し、組織全体の「受託単価(ARPU)」を短期的に引き上げることで、人件費高騰を上回る利益率の向上を確実に達成する防衛策を構築すべきだと推測します。これに加えて、すでに実績のある「AI OCR×RPA」による手書き書類データ化のパッケージをさらに洗練させ、機械+人間による圧倒的な短納期・低価格を武器に、自治体の給付金事務局や企業の定期キャンペーンなどの大量データ処理案件をスポットで大量に刈り取り、手元の流動性をさらに高めることが重要であると考えます。
✔中長期的戦略
中長期的な視点においては、従来の「受託型のBPO事業者」という枠組みを完全に超越した、「AI×人間のハイブリッド型デジタル・マネージド・サービス・プラットフォーマー」への完全なる自己変革が不可欠なロードマップになると想像します。具体的には、自社で培った膨大な応対履歴や事務処理プロセスデータ(もちろん厳格なプライバシー管理のもとで匿名化されたもの)を学習させた、特定業界特化型の「自社固有の対話型AI Chatbot」や「自動事務処理アルゴリズム」を独自開発し、これを無形固定資産としてバランスシートに組み込んでいく戦略です。これを企業のコーポレートサイトやECサイトへプラグイン形式で提供(SaaSモデルの導入)し、一次対応は自社AIが9割を全自動で完結させ、AIでは対応困難な高度な障害や個別対応(例外処理)のみを、24時間365日待機している同社の札幌オフィスのプロフェッショナルエンジニアやSVへシームレスにエスカレーションする、極めて利益率の高い「ハイブリッド型サブスクリプション収益モデル」を確立することです。これにより、労働集約的なモデルから完全に脱却し、株主資本405百万円と約61.2%の自己資本比率という盤石な財務レジリエンスを原資として、先端テクノロジーベンダーのM&A(合併・買収)や資本提携をも視野に入れ、国内外のデジタルBPO市場において絶対的な地位を不動のものにしていくべきだと推測します。
【まとめ】
株式会社アウトソーシングコミュニケーションズの第8期決算公告を詳細に読み解いていきますと、当期純利益98百万円、自己資本比率約61.2%という、BPO・コールセンター業界の常識を覆すほどの圧倒的な財務健全性と、アセットライトで筋肉質なバランスシートのリアルが明らかとなりました。同社は、東京と札幌の二大拠点を戦略的ハブとして機能させながら、歴史的な人手不足や企業のDX運用難という巨大なマクロの追い風(機会)を、自社の「コールセンター」「バックオフィス」「テクニカルサポート」「MSP」という完璧に連動した4大サービスラインナップによって確実な成長エネルギーへと変換させることに成功しています。生成AIの台頭や大手資本との競争激化という未来の脅威(リスク)に対しても、同社が掲げる「人とテクノロジーの融合」を軸とした、高付加価値なIT運用代行やAI自動化ソリューションへのシフトという短期・中長期的戦略の矢は、きわめて正確に的を射ていると考えます。強固な自己資本という盾と、先端デジタルの矛を併せ持つ同社が、今後どのような革新的なオフィスサービスを展開し、クライアント企業のビジネスゴールに伴走していくのか、その第二創業期とも言える飛躍の軌跡を経営戦略コンサルタントとして非常に深い関心と大きな期待を抱きながら、これからも深掘りしていきましょう。
【企業情報】
企業名: 株式会社アウトソーシングコミュニケーションズ
所在地: 東京都千代田区丸の内一丁目8番3号 丸の内トラストタワー本館
代表者: 代表取締役 澤田 隆
資本金: 55百万円
事業内容: コールセンター運営及び事務処理代行の受託事業、情報通信・情報処理システムの運用コンサルティング、運営管理、運用、監視業務、設置、調整、検査、保守、修理業務
株主: BREXA Techグループ
