自動車産業が100年に1度の大変革期と言われる現代において、サプライチェーンを支える部品メーカーの技術力と財務基盤は、日本のものづくりの命運を握っていると言っても過言ではありません。今回、私たちは二輪・四輪車用シャフト製造の分野でホンダをはじめとする主要メーカーから絶大な信頼を誇る、金田工業株式会社の第77期決算データを入手しました。同社が誇る世界水準の独自技術と、老舗企業ならではの驚くほど強固な財務体質の裏側を、経営戦略コンサルタントの視点から徹底的に読み解き、持続可能な製造業の未来について深掘りしていきましょう。
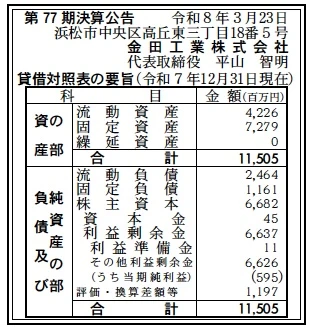
【決算ハイライト(第77期)】
| 資産合計 | 11,505百万円 (約115.1億円) |
|---|---|
| 負債合計 | 3,625百万円 (約36.3億円) |
| 純資産合計 | 7,880百万円 (約78.8億円) |
| 当期純利益 | 595百万円 (約6.0億円) |
| 自己資本比率 | 約68% |
【ひとこと】
金田工業株式会社の第77期決算公告を一瞥して受ける第一印象は、その圧倒的な資本の厚みと、中長期的な経営の安定性です。総資産11,505百万円に対して自己資本比率が約68%に達しており、外部の金融環境や業界の変動にびくともしない盤石な防衛基盤が構築されていることが見て取れます。さらに、当期純利益として595百万円という極めて高い利益額を計上しており、高い技術的優位性が確実な収益力となって実を結んでいる点が、今回の決算における最も注目すべき素晴らしいポイントであると考えます。
【企業概要】
企業名: 金田工業株式会社
設立: 1949年1月13日(創業は1947年)
事業内容: 1940年代より本田技研工業との取引を開始した歴史を持ち、二輪車・四輪車・汎用機用の高剛性・高精度な各種シャフト(モーターシャフト、インプットシャフト等)の製造、および各種ねじ製品の販売を展開しています。冷間鍛造から熱処理、切削、研磨にいたるまで社内一貫生産体制を構築している点が最大の特徴です。
https://www.kanetakogyo.co.jp/
【事業構造の徹底解剖】
同社の事業は「精密自動車部品およびシャフト製造販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔四輪車用シャフト製造部門
同社の売上と技術の核となるコア部門であり、トランスミッションや駆動系に不可欠なインプットシャフト、アウトプットシャフト、カウンターシャフト、さらには次世代モビリティ向けのモーターシャフトやジェネレーターシャフトを製造しています。同社の製品は、最大径と最小径の落差が激しい特殊形状や、204mmにおよぶ長いスプライン成形を冷間鍛造の一発加工で完成させるなど、圧倒的な成形技術力を誇っています。これにより、仕込み重量の削減や工程の大幅な短縮を実現し、完成車メーカーや大手メガサプライヤー(ジヤトコ、NSKワーナー、エフ・シー・シー、Astemo等)に対して、コスト低減と環境負荷低減(CO2削減)という極めて高い提供価値をもたらしていると考えます。
✔二輪車・汎用機用部品製造部門
創業期からの強みを色濃く残す部門であり、アクスルシャフト、ロッカーアーム、メインシャフトなど、二輪車特有の高剛性と軽量化が要求される精密部品を製造しています。冷間鍛造による小物加工成形や、軸内部の六角加工、ギア加工までを鍛造成形内で完結させる独自のノウハウを有しており、川崎重工業やスズキなどの国内大手バイクメーカーの足元を支え続けています。二輪車市場で培った過酷な環境に耐えうる耐久性と精度は、同社の技術的信頼性のベースになっていると推測します。
✔社内一貫生産体制と新技術開発(各種ねじ販売含む)
金田工業の最大の独自性は、冷間鍛造、熱処理(浸炭・冶金)、切削、転造、ハードターニング、研磨、そして高度な品質保証体制までをすべて自社内で完結できる「一貫生産システム」にあります。この統合インフラを活かし、回転させて加圧することで強度を従来の2倍以上に高める世界初の特許技術「歯精鍛(軸付きはすば歯車の冷間鍛造)」や、深穴鍛造による「中空シャフト」など、EV時代の熱マネジメントや軽量化に直結する次世代テクノロジーを次々と市場に提案しており、単なる下請け製造業にとどまらない開発型企業としての特徴を強めていると見ています。
【財務状況等から見る経営環境】
✔外部環境
2026年5月現在における自動車部品および精密加工業界を取り巻く外部環境は、まさに巨大な変革の荒波の真っ只中にあると言えます。世界的な環境規制の強化に伴い、ハイブリッド車(HEV)や電気自動車(EV)へのシフトが一段と加速しており、従来のエンジン部品から電動アクスル(e-Axle)や高回転モーター向けシャフトへの需要シフトが急激に進んでいます。これに伴い、部品には従来以上の軽量化や高精度、そしてシビアな熱対策が求められるようになっています。一方で、特殊鋼などの基幹原材料価格の高騰やエネルギーコストの上昇、さらには歴史的な為替のボラティリティが海外工場の採算を脅かしており、最先端の技術対応力と同時に、コストプレッシャーを吸収できる強靭なサプライチェーンマネジメントが強く求められる環境にあると推測します。
✔内部環境
このような激変する外部環境に対し、金田工業の内部環境は極めて理想的な強みを発揮していると見ています。長年にわたり蓄積された冷間鍛造技術と独自の特許技術(歯精鍛など)は、他社が容易に追随できない技術的障壁となっており、これが高い価格交渉力と安定した受注獲得に繋がっていると考えます。また、国内の本社工場、引佐工場に加えて、インドネシア(ピーティー・カネタインドネシア)や中国(金田工業(佛山)有限公司)にいち早く拠点を設立し、グローバルでの供給体制を確立している点も大きな強みです。今回の決算で示された当期純利益595百万円という高い数字は、これら国内外の一貫生産ラインの稼働率が適正に維持され、高付加価値製品へのシフトが極めて順調に進んでいる内部環境を証明していると推測します。
✔安全性分析
同社の貸借対照表の要旨をもとに、財務の安全性を多角的な指標から見ていきます。まず、総資産11,505百万円に対して純資産合計が7,880百万円であり、自己資本比率は約68%という極めて高い水準にあります。日本の一般的な製造業の平均を大きく上回るこの数値は、無借金に近いか、あるいは非常に健全な金流が維持されていることを示しており、長期的な倒産リスクは皆無と言えます。短期的な支払能力を示す流動比率(流動資産4,226百万円÷流動負債2,464百万円)は約172%となり、健全性の目安とされる150%を大きくクリアしているため、日々の運転資金や急な支払いに対する手元流動性のクッションも非常に潤沢です。さらに、自己資本に対する固定資産の割合を見る固定比率は(固定資産7,279百万円÷自己資本7,880百万円)で約92%となります。製造業では固定資産が重くなりがちですが、同社は100%を下回っており、工場の土地や高額な冷間鍛造設備などのすべての固定資産が、返済義務のない自己資本の範囲内で完全に賄えていることを意味します。このことから、同社の財務安全性は完璧であり、次の投資へ向けた余力が極めて大きい理想的な状態であると高く評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約68%および固定比率約92%という完璧に統治された圧倒的な財務の健全性と、1940年代から本田技研工業をはじめとするメガ完成車メーカーと直接取引を継続してきた強固な信用の歴史にあります。技術面においては、冷間鍛造から熱処理までの一貫生産体制を社内に保有しているため、リードタイムの短縮と徹底したクオリティコントロールが可能です。さらに、世界初の特許技術「歯精鍛」や、軸径の5倍以上の深穴を一発で明ける中空成形技術など、競合他社が模倣できない独自の高付加価値テクノロジーを有している点が、市場における強力な優位性を形成していると考えます。
✔弱み (Weaknesses)
一方で、内部環境における構造的な弱みとしては、総資産の約63%に達する固定資産(7,279百万円)の重さが挙げられます。同社は大型の冷間鍛造機(BP1200等)や独自の熱処理炉などを多数保有しているため、設備の減価償却費や維持管理費といった固定費の塊が常に発生する構造です。これは、自動車業界全体の急激な減産要請や世界的な景気後退が起きた際、操業度の低下がそのまま製造原価を押し上げ、収益性を急速に圧迫するコスト硬直化のリスクを内包している点には注意が必要であると推測します。
✔機会 (Opportunities)
今後の市場環境における最大の機会は、次世代モビリティやスマートファクトリー化に伴う、超軽量・高剛性部品への需要のパラダイムシフトです。特にe-Axleの普及に伴い、高回転化するモーター用シャフトの「中空成形」や、高強度と「はすば歯車(ヘリカルギヤ)」加工を同時に実現する「歯精鍛」技術への引き合いは、国内外を問わず飛躍的に増大しています。また、2024年以降に subaru 様との新規取引を開始するなど、顧客ポートフォリオの多角化が進んでおり、同社の独自技術が持つ「工程削減・CO2削減効果(VA/VE提案)」が、環境対応を急ぐ世界中の自動車メーカーに選ばれる絶好の成長機会を迎えていると見ています。
✔脅威 (Threats)
直面する脅威としては、自動車用部品に使用される特殊鋼やエネルギー価格の長期的な高騰、および為替相場の急激な大変動が海外調達・販売の採算性を揺るがすリスクが挙げられます。また、EV化が急速に進むことで、従来のガソリン車専用トランスミッション部品などの需要が中長期的に減少していくことは確実であり、新旧技術の入れ替わりのタイミングを誤るとデッドストックや過剰設備を抱える危険性があります。さらに、国内外の巨大メガサプライヤーによる低価格攻勢や、新興国のローカルメーカーによる技術追い上げも、長期的な競争環境における脅威になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、現在非常に強い追い風が吹いているEVおよびハイブリッド車向けの次世代モーターシャフトや、特許技術である「歯精鍛」製品の新規受注案件の量産化を最優先で確立していくことが重要であると考えます。特に、近年取引を開始した大手完成車メーカー向けの供給体制を盤石なものとし、初期の品質トラブルを完全に防ぐための品質保証体制を徹底することが求められます。同時に、原材料価格やエネルギーコストの上昇に対応するため、国内工場への太陽光発電システムの追加採用などによる自主的なエネルギーコストの削減を進めるとともに、一貫生産体制ならではの無駄のない製造プロセスを再徹底し、今回の決算で達成した当期純利益595百万円という高い水準を次期も確実に維持・拡大していくものと推測します。
✔中長期的戦略
中長期的には、潤沢な内部留保と強固な自己資本(7,880百万円)の投資余力を背景に、従来型エンジン部品から「電動化対応部品」へのリソースシフトを完全にやり遂げることが重要になると考えます。中空シャフト技術や深穴鍛造技術をさらに高度化させ、次世代の冷却機能を備えた先進的な熱マネジメントシャフトの標準化をリードしていくことが期待されます。また、インドネシアや中国(佛山)のグローバル拠点をさらに強化し、現地でのIATF16949認証やAEO認証を活かしたアジア圏内でのローカル完結型サプライチェーンを拡充することで、為替リスクや地政学的リスクを分散し、世界の自動車産業において「シャフトの金田工業」としてのブランドポジションを確固たるものにする戦略が有効であると考えます。
【まとめ】
金田工業株式会社の第77期決算は、資産合計11,505百万円、純資産合計7,880百万円、そして当期純利益595百万円という、老舗製造業として極めて高い収益性と、非の打ち所がない完璧な財務安全性を明示する結果となりました。固定資産が7,279百万円と重いインフラを抱える製造業でありながら、自己資本比率約68%、固定比率約92%という、すべてを自己資本の範囲内でコントロールしている引き締まったバランスシートの構造は、同社が長年、堅実かつ高付加価値な経営を続けてきたことの確かな証左です。ホンダをはじめとする世界のトップメーカーに選ばれ続ける背景には、冷間鍛造から熱処理までを一気通貫で行う「社内一貫生産体制」と、「歯精鍛」や「中空成形」といった世界初の特許技術に代表される凄まじい開発力があります。今後はEVシフトやマクロ経済のインフレという外部環境の脅威に対し、アセットの強みを最大限に活かした新技術の量産化と、グローバルネットワークの最適化を進めることで、その競争力をさらに高めていくことが予想されます。圧倒的な財務健全性を武器に、同社が次世代モビリティ社会の黒幕として、日本のものづくりの未来を明るく牽引していく姿が強く想像され、今後のさらなる飛躍が期待されます。
【企業情報】
企業名: 金田工業株式会社
所在地: 〒433-8117 静岡県浜松市中央区高丘東三丁目18番5号
代表者: 代表取締役 平山 智明
設立: 1949年1月13日(創業:1947年5月)
資本金: 45百万円
事業内容: 二輪車・四輪車・建設機械・汎用機用精密シャフト(モーターシャフト、インプット・アウトプットシャフト、ヘリカルギアシャフト等)の冷間鍛造・熱処理・切削・研磨にいたる社内一貫製造および各種ねじ製品の販売。
