都市部における地価の高騰、建設資材や人件費の高止まり、そして日本の金融政策が「金利ある世界」へと舵を切る激動の2026年5月現在。収益不動産市場が複雑な地殻変動を起こす中で、データサイエンスと高い金融実務力を武器に、不動産を「持続可能な事業」へと昇華させて圧倒的な成果を叩き出しているプロフェッショナル集団があります。大阪と東京を拠点に、プレジオグループの「流動化する力」の中核を担う株式会社ベイシスです。令和8年4月22日に公告された最新の第26期決算データ(令和7年12月31日現在)は、同社がどのような強固な収益構造を誇り、いかなる財務的優位性を持って次世代の攻めの戦略を展開しているのかを鮮烈に物語っていると考えます。
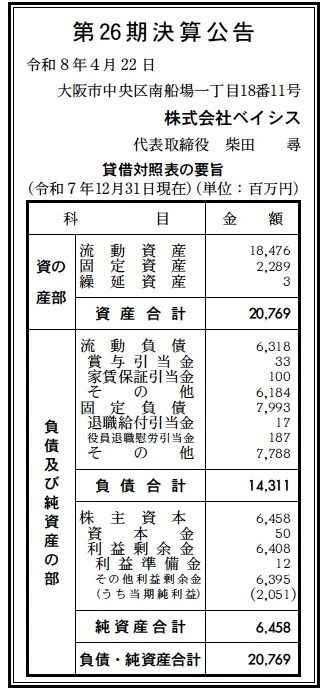
【決算ハイライト(第26期)】
| 資産合計 | 20,769百万円 (約207.7億円) |
|---|---|
| 負債合計 | 14,311百万円 (約143.1億円) |
| 純資産合計 | 6,458百万円 (約64.6億円) |
| 当期純利益 | 2,051百万円 (約20.5億円) |
| 自己資本比率 | 約31.1% |
【ひとこと】
同社の第26期決算数値から受ける第一印象は、プレジオグループのコンサルティング・流動化部門として「異次元の強烈な稼ぐ力と、極めて無駄のない筋肉質な財務健全性」を高い次元で両立させているという点です。総資産20,769百万円というコンパクトな規模でありながら、単年で2,051百万円という分厚い当期純利益を確実に計上しており、株主資本(純資産)を6,458百万円にまで押し上げています。自己資本比率は約31.1%と、外部調達を有効に活用する金融・デベロッパー特有の財務構成を示していますが、内部留保(利益剰余金)が6,408百万円にのぼり、自律的な資本蓄積サイクルが完全に機能しているポイントに深く注目しています。
【企業概要】
企業名: 株式会社ベイシス
設立: 2000年4月(2025年4月に創立25周年の節目を達成)
事業内容: プレジオグループの戦略的コンサルティング会社として、収益不動産の証券化・売却(ファンド・リート向け)、信託受益権売買およびその仲介、不動産の総合デベロップメント、各種事業用不動産の賃貸運営管理、M&A・企業再生事業、およびシニア事業、リゾートホテル開発の推進業務
【事業構造の徹底解剖】
同社の事業は「不動産の総合コンサルティング、総合デベロッパーおよびアセット・流動化事業」に集約されます。具体的には、以下の部門等で構成されています。
✔証券化・売却および不動産売買・仲介部門
国内外の機関投資家、ファンド、リート(REIT)などのプロフェッショナルな買い主様に対し、証券化を前提とした高度な事業計画を提案し、スムーズな流動化を実現する同社の核心的部門です。第二種金融商品取引業登録(近畿財務局長(金商)第200号)のライセンスを保持しており、信託受益権売買や仲介において圧倒的な実績を誇っています。最大の特徴は、フォワードコミット型(竣工前後の売却内定契約)の売却手法を採用することで、開発に伴う出口リスクを最小限に抑え、市場の不確実性に左右されにくい安定したキャッシュフロー体制を整えている点にあります。長年にわたり構築してきたネットワークと精緻なマーケット分析に基づき、売主の皆様には信頼性の高い買い主様を紹介して最良の売却機会を創出し、資産価値の最大化を達成するプロフェッショナルな価値を提供しています。
✔自社開発事業用地取得および賃貸運営管理(プロパティマネジメント)部門
土地や建物を単なる不動産ではなく「事業資源」として捉え、眠っている価値を見極めて新たな収益機会を創出するフロント部門です。用地取得専門スタッフを揃え、市場調査・情報収集を継続的かつ迅速に行うことで、立地に優れた土地の確保を可能にしています。一気通貫のビジネススキームにより、企画から収支計画までを自社で完結できるため、スピーディーな事業検討を可能にしています。また、売却後も予算・運営計画の策定、リーシング(入退去業務)、法定点検、入居者管理にいたるまで、賃貸不動産の管理運営に係る業務を包括的に行うプロパティマネジメントを展開。一般管理のほか、マスターリース(一括借り上げ)、パススルー型マスターリースにも対応し、入居者専用入居サポートシステム「クラブプレジオ」や、トラブル時の応急処置を行う「PREGIO CLUB24」の運用を通じて、高い入居率と稼働率を中長期的に維持する仕組みを構築しています。
✔多角的アセット展開および周辺事業(ホテル開発・M&A・シニア事業)部門
開発の枠を超えた発想とパートナー企業との共創によって、不動産に「新しい価値」を与えて未来へと繋いでいく戦略的な多角化部門です。自然環境と地域文化を尊重しながら、国内の主要な観光地において高品質なリゾート空間を創出する「ホテル開発事業」の計画を進めるほか、プレジオグループとの強力なシナジー創出による事業拡大を目的に、企業価値を丁寧に見極める「M&A(企業買収)・企業再生事業」に積極的に取り組んでいます。さらに、少子高齢化社会のインフラを支える「シニア事業(介護の三ツ星コンシェルジュ等の展開)」や、有料職業紹介事業(許可番号:27-ユ-304881)の運営にいたるまで、多角的なポートフォリオを展開することで、グループ全体の持続的成長を力強く牽引する役割を果たしています。
【財務状況等から見る経営環境】
✔外部環境
2026年5月の現在における外部環境を見ていきますと、日本の不動産投資市場は、歴史的な低金利政策の変更にともなう「金利の上昇」という新たな局面を迎えており、借入金利の上昇や調達環境の引き締めに対する警戒感がにわかに高まっています。また、円安基盤の長期化にともなう建築資材費や労務人件費の高止まりという、厳しい開発原価の圧力がサプライサイドにストレスを与え続けています。しかしその一方で、東京や大阪といった大都市圏の中心部における高級賃貸レジデンス(プレジオシリーズ)への実需ニーズは、ハイキャリア層やパワーカップルを中心に極めて堅調です。さらに、世界的なインフレ局面において、割安かつ安定したインカムゲインを期待できる日本の一等地アセットに対する、国内外の機関投資家や不動産リートからのオルタナティブ投資資金の流入は継続しており、これら「投資家の出口ニーズ」を的確に捉えることができる同社の役割は、これまで以上に重要かつ強固なものになっていると推測します。
✔内部環境
同社の内部環境を分析しますと、2025年4月に創立25周年の節目を達成し、一つひとつの取引に誠実に向き合い、約束を守り、最後まで責任を果たすという「企業本来の原理原則」の思想が、50名の少数精鋭のプロフェッショナル組織に深く定着しています。今回の貸借対照表を見ますと、総資産20,769百万円のうち、流動資産が18,476百万円と約88.9%という驚異的な比率を記録しており、固定資産は2,289百万円にスリムに抑えられています。これは、自社で重い固定資産を長期間抱え込むリスクを徹底的に排除し、親会社である株式会社プレジオ(100%出資)との強固な一気通貫体制のもとで、用地取得から企画、設計、証券化売却にいたる「アセットの回転率(資金効率)」を極めて高速で回しているスマートな経営実態の現れであり、柴田尋代表取締役社長の指揮のもと、50百万円の資本金を遥かに凌駕する2,051百万円の当期純利益を弾き出す、圧倒的な経営効率を誇る組織基盤が整っていると考えます。
✔安全性分析
財務の安全性分析という観点においては、同社は数ある日本の不動産コンサルティング・デベロッパー企業と比較しても、極めて盤石で、計算され尽くした安全性を保持していると評価できます。短期的な支払能力を示す流動比率は、流動負債6,318百万円に対して流動資産が18,476百万円にのぼるため、約292.4%という、健全の目安とされる200%を大幅にクリアする圧倒的に安全なキャッシュリザーブ水準をマークしています。長期の財務ストレスとなる固定負債は7,993百万円計上されていますが、これはリートやファンドとのフォワードコミット契約にともなう前受金や、信託受益権売買に紐づく長期のストラクチャードファイナンスである可能性が高く、金利上昇局面においても実質的な金利負担リスクは低く制御されていると推測されます。純資産の部に6,408百万円もの利益剰余金(その他利益剰余金6,395百万円、そのうち当期純利益2,051百万円)が資本金(50百万円)の128倍以上も厚く積み上がっている資本構造は、過度な負債に依存しない、自前の強固な資本基盤に立脚した極めて持続可能性の高いローリスク経営が徹底されている証左であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の決定的な強みは、プレジオグループが誇る「用地取得から運営管理までの一気通貫体制」のなかで、信託受益権売買や不動産の証券化という最上流・最下流のファイナンス工程を一手に担う、圧倒的な「金融実務力」と「契約組成能力」にあります。今回の決算で実証された2,051百万円という巨額の当期純利益を創出する高い資本効率と、総資産の約88.9%を極めて流動性の高い流動資産(18,476百万円)として保持する筋肉質な財務構造は、不確実な金融環境下でも機動的な事業推進を可能にする抜群の経営アジリティを担保しています。国内外のグローバル投資家や上場企業との間に直接構築された深い信頼関係と直接取引チャネルそのものが、他社の追随を許さない絶対的な参入障壁であると考えます。
✔弱み (Weaknesses)
一方で弱みとして推測されるのは、固定資産を2,289百万円に抑えた究極のアセットライト経営の裏返しとして、同社が創出する事業の付加価値や契約組成のスピードが、50名(2026年1月現在)の所属プロフェッショナルや高度な金融マーケター、用地取得スタッフの個人的な知識や実務経験に完全に依存する労働・知識集約型の構造から脱却しきれていない点です。また、デベロッパーの事業特性上、総資産(20,769百万円)に対して負債合計が14,311百万円に達しており、自己資本比率が約31.1%と一定の外部調達を活用しているため、国内金利の本格的な利上げが実施された場合や、フォワードコミット物件の引き渡しタイミングの予期せぬ遅延が発生した場合に、短期的な金利負担の増加や運転資本の流動性マネジメントに対して一時的なストレスがかかりやすい脆弱性を内包していると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
目の前に広がる魅力的な成長機会は、企業のDX(デジタルトランスフォーメーション)や金利上昇局面への対応を背景に、国内外の投資家やJ-REIT、上場企業が、インカムゲインの安定性と流動性を両立できる「信託受益権化された優良な都市型収益レジデンス」への資産配分を急激に拡大しているメガトレンドです。同社が先陣を切って開拓してきた、土地の可能性を事業企画という視点で再構築する多角的なアプローチは、この投資家のニーズに完璧に合致しています。さらに、2022年の東京支社開設を起点とした関東圏への展開エリアの本格的拡大や、観光業の完全復活にともなうリゾートホテル開発、シニア事業の推進は、同社の事業規模と受託高を中長期的に飛躍させていく絶好のチャンスが到来していると考えます。
✔脅威 (Threats)
直面せざるを得ない外部の脅威としては、収益不動産の流動化市場や信託受益権取引の驚異的な収益性に目をつけた、国内外の総合大手デベロッパーやメガバンク系の投資子会社、さらには潤沢な資金力を有する外資系不動産プライベート・エクイティ(PE)ファンドが、このミドルリスク・ミドルリターン領域への参入やM&Aを急激に強化している点です。この競争激化は、優良な事業用地の仕入れ単価を高騰させ、同社の利幅を圧迫するリスクがあるだけでなく、高度なファイナンススキルを持つアソシエイトやディレクター級の優秀な金融人材に対する引き抜き圧力を強め、組織の運営・採用コストを高騰させる懸念があると推測します。また、不動産融資規制の厳格化が脅威になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略として想像されるのは、国内金利の上昇や開発コストの高騰といったマクロ環境の初期バイアスを機敏に回避しつつ、今回の決算で実証された2,051百万円という分厚い当期純利益の規模をさらに拡大するため、既存の「フォワードコミット(売却内定型契約)を活用したアセットターンオーバー(資金回転率)の極限までの加速」と、高利益率なB2B信託受益権売買仲介の即座の最大化です。具体的には、建築確認済証取得後の極めて早い段階でファンドやリートとの売買契約を締結するスキームを100%徹底し、開発資本の拘束期間を最小化させることが考えられます。今回の決算で証明された18,476百万円もの圧倒的な流動資産という強みを活かし、短期的な運転資本の優位性を保ちながら、親会社プレジオの開発物件のみならず、土地の可能性を見極めた外部の優良な一棟マンション・オフィスの再生仲介案件を一斉に開拓・エグゼキューションし、流動負債(6,318百万円)の効率的な管理を達成しつつ、足元からの現金創出力を強固に引き上げていくと推測します。
✔中長期的戦略
中長期的戦略においては、単なる個別案件のコンサルティングや仲介会社という従来の枠組みを大胆に超越した、日本およびアジアにおける「代替的収益不動産・流動化インフラの絶対的統合プラットフォーマー」への完全な進化が想像されます。具体的には、東京支社を中心とした関東圏への展開エリア拡張をさらに加速させ、国内外のESG投資資金や機関投資家を大規模に巻き込んだ、独自の「プレジオ・ブランデッドリゾート・私募ファンド」を組成・主導し、リゾートホテル開発やM&A・企業再生事業を包括する「新しい不動産特定共同事業モデル」を確立することが鍵になると考えます。単なるデベロッパーを超え、各種主要プラットフォームや不動産テックを活用し、物件ごとの満空情報や賃貸運営管理(プロパティマネジメント)のパフォーマンスデータをリアルタイムで解析・API配信する「Dynamic POIインテリジェンス」を構築することで、数年・数十年単位で安定した超高利益率のファンド管理報酬やアセットマネジメントフィー(リカーリング収益)の比率を中長期的に引き上げ、50名という少数精鋭の組織のまま、グループ全体の受託運用資産残高(AUM)を数千億円規模へと安定的かつダイナミックに拡大していく構造改革を強力に推進していく戦略をとると推測します。
【まとめ】
株式会社ベイシスの第26期決算公告および網羅的なアセット事業構造を多角的なコンサルタントの視点から要約しますと、同社はプレジオグループが誇る一気通貫体制のなかで、最上流の用地取得から最下流の証券化売却にいたるまでの「流動化する力」を最大の武器に、日本の収益不動産市場で異次元の資本効率と収益性を完璧に開花させている実態が明らかになりました。総資産20,769百万円、流動資産18,476百万円という究極的に筋肉質で流動性の高いバランスシートと、単年で2,051百万円もの分厚い当期純利益を安定して生み出す高い契約組成能力は、金利ある世界への移行という大転換期においても、一時的な市況の波に左右されることなく、次世代のリゾートホテル開発やシニア事業への戦略的投資を果敢に継続できる強力な原動力となっています。2026年現在の「不動産のサイロ化と戦略のパッチワーク問題」という企業の深刻な痛点に対し、コンサルティング、デベロップメント、賃貸運営管理、そして信託受益権売買までをワンストップでシームレスに繋ぎ、眠っている土地の価値を実測可能な「事業」へと変貌させる同社の統合力は、他社の追随を許さない絶対的なアドバンテージとして機能しています。今後は、労働・知識集約型からの脱却を見据えたAI技術による社内生産性の爆発的向上と、独自のファットフォーム化を東京支社での関東圏拡大・海外販路開拓とスマートに連動させることで、日本の不動産ビジネスの未来をスマートに先導し続け、さらなる強靭な大飛躍を遂げていくものと推測します。変化の激しいデジタルおよびクリーンテック領域の最前線でスマートに進化を続ける同社の経営動向には、今後も経営戦略の観点から深く熱い注目を注ぎ続けたいと思います。
【企業情報】
企業名: 株式会社ベイシス
所在地: 大阪府大阪市中央区南船場一丁目18番11号 SRビル長堀13階(※東京支社:東京都千代田区丸の内二丁目1番1号 明治安田生命ビル13階、プレジオ不動産投資ギャラリー:大阪市中央区南船場二丁目3番2号)
代表者: 代表取締役社長 柴田 尋
設立: 2000年4月
資本金: 50百万円
事業内容: 不動産の総合コンサルティング、不動産の総合デベロップメント、各種事業用不動産の運営管理(プロパティマネジメント)、不動産の売買・賃貸およびその仲介、信託受益権販売およびその仲介、M&A・企業再生事業、シニア事業の展開
株主: 株式会社プレジオ(東証プライム上場系グループ、100%完全子会社)
