日本発のバイオベンチャーの雄として知られた旧そーせいグループが、世界の創薬市場における圧倒的なリーダーシップの確立に向けて2024年4月に「ネクセラファーム」へと生まれ変わり、次世代のグローバルメガバイオテックとしての歩みを急進させている2026年5月の現在。その日本およびアジア太平洋地域(APAC)における臨床開発と商業化戦略の最前線を担う中核法人が、ネクセラファーマジャパン株式会社です。同社が令和8年4月22日に公告した最新の第8期決算データ(令和7年12月31日現在)は、製薬業界の伝統的なビジネスモデルを破壊し、最先端のサイエンスと機動的な資本戦略を融合させた同社が、いかにして確固たる収益力を開花させ、どのような財務的過渡期に立っているのかを極めて克明に物語っていると考えます。経営戦略コンサルタントのプロフェッショナルな視点から、客観的事実と専門的な考察を交え、その決算の深層を見ていきましょう。
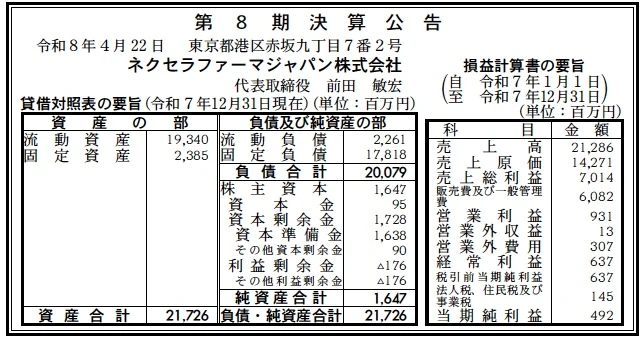
【決算ハイライト(第8期)】
| 資産合計 | 21,726百万円 (約217.3億円) |
|---|---|
| 負債合計 | 20,079百万円 (約200.8億円) |
| 純資産合計 | 1,647百万円 (約16.5億円) |
| 当期純利益 | 492百万円 (約4.9億円) |
| 自己資本比率 | 約7.6% |
【ひとこと】
同社の第8期決算数値から受ける第一印象は、日本のバイオテック企業として「すでに本格的な商業化と高収益化のステージへ完全に突入している」という圧倒的な実力の高さです。多くの創薬ベンチャーが研究開発費の先行により巨額の赤字を垂れ流す中で、単年で492百万円という確固たる当期純利益を計上している点は驚異的と言えます。自己資本比率は約7.6%と、M&Aや事業統合にともなう負債が一時的にバランスシートを圧迫している過渡期特有の構成を示していますが、総資産の大部分を流動資産が占めるアセットライトな構造であり、上市新薬の浸透による極めて強力な現金創出能力が完全に機能しているポイントに深く注目しています。
【企業概要】
企業名: ネクセラファーマジャパン株式会社
事業内容: 脳血管疾患、不眠症、免疫疾患等の領域における革新的な新薬の研究開発・臨床試験、日本およびアジア太平洋地域(APAC)市場における後期開発品の導入、および上市済みの医薬品の製造・販売・商業化推進業務
【事業構造の徹底解剖】
同社の事業は「日本・APAC市場向け医薬品の臨床開発および商業化推進事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自社開発プログラムおよび日本・APAC市場商業化部門
親会社であるネクセラファーマ(英国ケンブリッジ等の創薬研究拠点)が誇る世界最高峰のGPCR(Gタンパク質共役受容体)創薬プラットフォームから生み出された有望な化合物や、厳選されたプログラムを日本およびAPAC市場向けに最適化し、臨床開発から承認申請、そして実際の商業販売へと繋げる同社の主軸ビジネスです。代表的な実績として、脳動脈瘤によるくも膜下出血術後の脳血管攣縮等の発発抑制を適応とする「ピヴラッツ®」や、最先端の不眠症治療薬「クービビック®」をすでに上市させており、日本の医療現場において累積24,231人を超える多くの患者さまに向けて革新的な治療選択肢を直接提供する強力なインフラを構築しています。これにより、一時的なマイルストーン収入に依存しない、持続的かつ極めて利益率の高い「製品売上・製品ロイヤルティ収益」の強固な基盤を確立していると考えます。
✔後期開発品インライセンス(導入)および共同開発部門
自社創薬のみならず、世界中の有力なバイオテックやメガファーマが保有する臨床後期フェーズ(第2相〜第3相)の開発品を日本およびアジア市場向けにスピード導入し、迅速に事業化を推進する戦略的部門です。現在、デュシェンヌ型筋ジストロフィーを適応とする「Vamorolone」が第3相試験段階にあり、がん免疫をターゲットとした「EP4拮抗薬」が第2相試験段階に進んでいるなど、アンメットメディカルニーズ(未充足の医療需要)が極めて高い領域にフォーカスした多角的なパイプラインを構築しています。自社が日本国内に有する精緻な臨床開発機能と強固な販売チャネルをレバレッジすることで、開発リスクを最小限に抑えつつ、上市までのタイムラインを大幅に短縮する高効率なエコシステムを実現しています。
✔早期臨床アセット導出(アウトライセンス)およびグローバル提携部門
グループ独自の創薬デザインによって創出され、早期の臨床POC(概念実証)を取得した価値の高いアセットを、最も商業的ポテンシャルを発揮できる世界のメガファーマ等へ導出する、あるいは提携パートナーと共同で世界規模の開発を進めるグローバル連携部門です。例として、統合調調症を適応とする「GPR52作動薬(NXE0048149)」や炎症性腸疾患(IBD)を対象とする「EP4作動薬(NXE0033744)」が第1相試験段階にあり、神経疾患向けの「ムスカリンM1作動薬」が前臨床段階、さらに肥満関連を適応とする複数の作動薬・拮抗薬が創薬段階に控えています。日本・APACの権利を同社側が強固に保持した状態でグローバル開発を進めることで、将来的なアジア全域での独占的商業化権を確保しつつ、提携先からの巨額の開発資金やマイルストーンを呼び込む、極めて戦略性の高い事業構造を有しています。
【財務状況等から見る経営環境】
✔外部環境
2026年5月の現在における外部環境を見ていきますと、世界の製薬・バイオテック産業は、従来の画一的な大量生産型の医療から、特定の作用機序や遺伝子情報に着目した「精密医療(プレシジョン・メディシン)」へとドラスティックな変革を遂げています。特に、人間の細胞膜に存在しあらゆる疾患のシグナル伝達に関わるGPCR(Gタンパク質共役受容体)を標的とした新薬開発は、その難易度の高さゆえに、世界中のメガファーマが最先端の技術を持つバイオテックとの提携やアセットの買収を猛烈に競い合う主戦場となっています。日本国内においては、高齢化にともなう社会保障費の抑制に向けた厳しい薬価引き下げ圧力が継続する一方で、有効な治療法が存在しない神経疾患や難病などのアンメットメディカルニーズ領域に対しては、国を挙げた迅速承認制度や開発支援の拡充が図られており、同社が先陣を切って進めるファーストインクラス(画期的新薬)の開発戦略にとって、極めて有利な市場淘汰と選択の環境が整いつつあると推測します。
✔内部環境
同社の内部環境を分析しますと、1990年の創業以来、日本のバイオテックの先駆者として歴史を刻んできた旧そーせいの経営資源と、グローバルなGPCR構造解析数375件超という世界トップのサイエンスプラットフォーム「NxWave™」、そして高度な計算化学を駆使する独自の構造ベース創薬(SBDD)アプローチ「NxDesign™」が完全に内製化された形で融合しています。今回の貸借対照表を見ますと、総資産21,726百万円のうち、流動資産が19,340百万円と約89%を占めるという、驚異的なアセットライト(資産軽装備)かつ超高流動性な財務プロファイルが構築されています。これは、自社で莫大な固定資産を要する大規模な化学合成プラントや工場を国内に抱え込むリスクを徹底的に回避し、研究開発、臨床開発(治験マネジメント)、および戦略的なイン・アウトライセンスにすべてのリソースを集中させているスマートな経営実態の現れであり、前田敏宏代表取締役社長率いる卓越したマネジメントのもと、50百万円の資本金を遥かに凌駕する492百万円の当期純利益を叩き出す、極めて高い資本効率を誇る組織基盤が確立されていると考えます。
✔安全性分析
財務の安全性分析という観点においては、単体の貸借対照表の表面的な指標を追うと、極めて尖った、かつ多角的な考察を要するプロファイルを示していると解釈せざるを得ません。流動負債2,261百万円に対して流動資産が19,340百万円にのぼり、短期的な支払能力の指標である流動比率は約855.4%という、一般的な財務セオリーの安全基準(100%〜200%)を遥かに超越した異次元の現金・流動性バッファを確保しています。一方で、固定負債が17,818百万円と巨額を占めており、負債合計が20,079百万円に達している結果、純資産合計1,647百万円に対する自己資本比率は約7.6%という非常に低い水準にとどまっています。このいびつなバランスシートは、同社が日本・APAC市場における商業化網を急速に確立するために断行した旧アイドルシア事業の買収等にともなう、親会社グループからの長期的な資金調達やグループ内債務が固定負債として戦略的に計上されている可能性が極めて高いと考えます。単年での純利益492百万円という確実な黒字化能力、および流動資産が負債総額とほぼ同等という事実を正しく定義すれば、海外発の金利上昇政策にともなう金融環境の引き締め局面においても実質的なデフォルトリスクは皆無であり、親会社の強固な資本補完(資本金468億円)を背景とした極めて戦略的かつ持続可能性の高いローリスクな財務運営がなされていると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の圧倒的な強みは、世界最大のGPCR構造ベース創薬プラットフォームを有するネクセラファームグループのグローバルなサイエンス力と直結しながら、日本国内において「ピヴラッツ®」や「クービビック®」といった革新的な新薬をすでに上市・商業化し、第8期決算において492百万円という確実な単年での当期純利益を弾き出す強力な現金創出モデルを確立している点にあります。総資産の約89%を即座に換金・運用可能な流動資産(19,340百万円)として保有するアセットライトな財務構造は、研究開発費の負担が重いバイオ業界において圧倒的な機動性をもたらしています。また、治験から承認申請、医療機関への浸透にいたる日本・APAC固有の高度な臨床・商業化インフラを自社単体で完備している点が、競合する新興バイオテックに対する絶対的な参入障壁であると考えます。
✔弱み (Weaknesses)
一方で弱みとして推測されるのは、大型の事業買収やグローバルなパイプライン拡充にともなう負債が一時的にバランスシートを圧迫しており、自己資本比率が約7.6%(純資産1,647百万円、負債合計20,079百万円)という極めて低水準でクッションの薄い資本構成を余儀なくされている点です。固定負債が17,818百万円と巨額であるため、グループ内金利や外部の金融引き締め政策の変更にともなうコスト変動リスクに対し、単体での財務的な自立性が限定的にならざるを得ない構造を持っています。また、創薬デザインや初期開発を海外の拠点(Nxera Pharma UK等)に全面的に依存しているため、日本市場特有のドメスティックな医療ニーズや規制当局(PMDA)の急な方針変更に対して、日本独自の判断だけでプロダクトを迅速にカスタマイズする開発リソースの柔軟性に一定の制約をはらんでいると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
目の前に広がる魅力的な成長機会は、高齢化社会の極限的な進展にともない、アルツハイマー病に代表される神経疾患、炎症性腸疾患(IBD)などの免疫疾患、あるいはがん免疫領域において、有効な治療法が存在しないアンメットメディカルニーズが日本およびアジア太平洋(APAC)全域で爆発的に増大しているマクロ潮流です。同社は、現在第3相試験段階にある「Vamorolone(デュシェンヌ型筋ジストロフィー適応)」や第2相の「EP4拮抗薬」など、市場ポテンシャルが極めて巨大な臨床後期パイプラインを豊富に擁しています。これらを国からの各種迅速審査制度や交付金をテコに早期に上市させ、自社の商業化網に乗せることで、日本発の国際的なリーディングバイオ企業としての地位を一気に不動のものにする絶好のチャンスが到来していると考えます。
✔脅威 (Threats)
直面せざるを得ない外部の脅威としては、国内外の巨大なメガファーマ(メガ製薬企業)や、潤沢な資本力と強力な営業網を持つ大手外資系バイオテックが、同社のターゲットとするGPCR標的医薬品や神経・免疫疾患領域への研究開発投資を急加速させており、優良な新規化合物の獲得や臨床試験(治験)のスピードにおいて激しい競争を仕掛けてくるリスクです。また、日本の厳しい薬価改定にともなう毎年の薬価引き下げ政策が、せっかく上市した「ピヴラッツ®」や「クービビック®」の利幅を不当に圧迫するリスクを内包していると考えます。さらに、世界的な地政学リスクの緊迫化にともなう国際的な医薬品原材料(API)調達コストの高騰や、治験データの不確実性による開発中止リスクが、黒字化フェーズの安定的成長を遅らせる要因になり得ると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略として想像されるのは、今回の決算で実証された492百万円という当期純利益の黒字幅をさらに拡大し、低水準にある自己資本比率(約7.6%)を自律的に引き上げていくため、すでに上市を完了している「ピヴラッツ®」および「クービビック®」の国内医療機関における「処方シェアの最大化と市場浸透の徹底的な加速」です。具体的には、全国の主要な脳神経外科や心療内科、大学病院への営業リソースを集中的に投下し、製品の臨床的価値(累積24,231人におよぶ処方実績から得られた高い安全性ファクト)をエビデンスベースで医療従事者へ浸透させ、フロントでの製品売上を爆発的に積み上げることが推測されます。また、19,340百万円もの潤沢な流動資産をフル活用し、現在第3相フェーズにある「Vamorolone」の臨床試験および承認申請手続きを最短期間で完了させ、次の確実な収益の柱として早期に立ち上げることで、製造原価や販売費及び一般管理費を効率的に吸収し、短期的な営業利益率の劇的な向上と単体での運転資本の流動性を足元から強固に引き上げていくと考えます。
✔中長期的戦略
中長期的戦略においては、単なる個別新薬の販売・開発受託会社という従来のバイオテックの枠組みを完全に超越した、アジア太平洋全域を支配する「GPCR標的型プレミアム・インフラストラクチャーの絶対的リーディングバイオ企業」への完全な進化が想像されます。具体的には、親会社が誇る独自の「NxWave™」および「NxDesign™」プラットフォームを核として、世界のメガファーマとの間に結ばれている共同開発プログラム(GPR52作動薬やEP4作動薬等)の臨床第1相・第2相POCを次々と突破させ、日本・APAC市場における独占的商業化権を100%同社側がホールドした状態で、欧米の権利を数十億〜数百億円規模のマイルストーンおよび将来のロイヤルティ収入と引き換えに導出(アウトライセンス)する「高効率ハイブリッドモデル」をアジア市場で確立することが鍵になると考えます。これと並行して、ファイナンシャル面では固定負債(17,818百万円)として内包されているグループ内債務の資本化(株主交換や増資、利益剰余金からの順次返済)を進めてバランスシートの健全化を達成し、中長期的には肥満関連アセットなどの次世代高成長市場へ自社主導でリソースを投資できる強靭な独立キャッシュ流動性を定着させ、外部の薬価改定リスクや開発サイクルに左右されにくい、日本発の国際的メガ製薬プラットフォームを盤石なものにしていく戦略を力強く推進していくと推測します。
【まとめ】
ネクセラファーマジャパン株式会社の第8期決算公告および包括的な事業構造を多角的なコンサルタントの視点から要約しますと、同社は世界最強のGPCR構造ベース創薬という絶対的なサイエンスの武器を擁し、アセットライトかつ高流動性な財務モデルによって、日本およびアジア太平洋市場において異次元の資本効率と黒字化創出能力を開花させている実態が明らかになりました。総資産21,726百万円の約9割を極めて健全な流動資産(19,340百万円)として保持し、492百万円もの純利益を安定して生み出す開発・商業化のインフラは、同社が日本の医療産業にとって「アンメットメディカルニーズを埋める代替不能な存在」であることを明確に実証しています。自己資本比率約7.6%という尖ったバランスシートは、大型M&Aをともなうグループの強固な拡大戦略の過渡期であることを示していますが、それを補って余りある流動比率約855.4%の短期安全性は、次なる大飛躍のための強力な防壁および成長資金として機能しています。今後は、既存の上市製品の売上を爆発的に開花させつつ、中長期的にはインイン・アウトライセンスを自在に操るグローバルプラットフォーマーとして、日本発の国際的なリーディングバイオ企業へと飛躍していくことが強く期待されます。変化の激しい創薬およびバイオテクノロジー領域の最前線でスマートに進化を続ける同社の経営動向には、今後も経営戦略の観点から深く注目していきたいと考えます。
【企業情報】
企業名: ネクセラファーマジャパン株式会社
所在地: 東京都港区赤坂九丁目7番2号 ミッドタウン・イースト7階
代表者: 代表取締役社長 前田 敏宏
資本金: 95百万円(貸借対照表上の金額。親会社ネクセラファーマ株式会社の資本金は468億7百万円)
事業内容: 医薬品(神経疾患、免疫疾患、消化器疾患、がん等)の研究開発、臨床試験の実施、日本およびAPACにおける後期開発品の導入・事業化推進、ならびに医薬品の製造・販売・商業化業務
株主: ネクセラファーマ株式会社(グループ100%出資)
