高度な自動運転技術の進展や、自動車の電動化(EVシフト)にともない、半導体に求められる「品質」と「信頼性」の基準はかつてないほどに高まっています。激変するグローバルな半導体市場において、パイオニア株式会社の半導体研究所としての創業から約50年にわたり培ってきたアナログ・デジタル混載技術を武器に、独自の存在感を放つエージェンシーがYITOAマイクロテクノロジー株式会社です。2026年5月の現在、金利ある世界の復活と地政学的サプライチェーンの再構築が進む中で、同社がどのような経営環境に直面し、いかなる未来への成長戦略を描いているのかは、製造業やテクノロジー分野のビジネスリーダーにとって極めて関心の高いテーマであると考えます。令和8年3月31日に公告された最新の第23期決算データをもとに、プロの経営戦略コンサルタントの視点から、その筋肉質な財務体質と強固な事業構造について、深掘りしていきましょう。
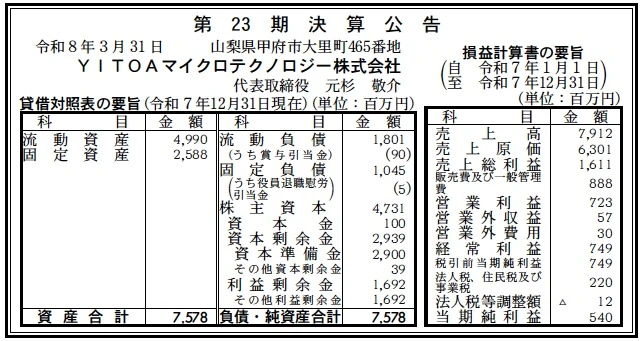
【決算ハイライト(第23期)】
| 資産合計 | 7,578百万円 (約75.8億円) |
|---|---|
| 負債合計 | 2,846百万円 (約28.5億円) |
| 純資産合計 | 4,731百万円 (約47.3億円) |
| 当期純利益 | 540百万円 (約5.4億円) |
| 自己資本比率 | 約62.4% |
【ひとこと】
同社の第23期決算数値を見て受ける第一印象は、日本の半導体・デバイス製造企業として「驚異的な財務健全性と極めて高い収益力」を誇っているという点です。総資産7,578百万円に対して自己資本比率は約62.4%という極めて高水準な防壁が構築されており、外部負債に依存しない自律的な無借金に近い安定経営が実現されています。さらに、市況のボラティリティが激しいエレクトロニクス業界でありながら、単年で540百万円という極めて厚みのある当期純利益を確実に計上しており、アナログ・車載IC領域における高い参入障壁と付加価値創出能力が完全に機能しているポイントに深く注目しています。
【企業概要】
企業名: YITOAマイクロテクノロジー株式会社
設立: 2003年4月1日(半導体研究所としてのルーツは1977年)
事業内容: 車載および民生用エレクトロニクス向けのカスタムIC(電源IC、ビデオ用IC、ドライバIC、地デジ受信IC)、光センサ、およびMEMS製品(マイクロマシン)の開発、生産、ファウンドリ事業、販売業務
https://www.micro-technology.co.jp/?ref=header
【事業構造の徹底解剖】
同社の事業は「半導体およびMEMS製品の開発・生産・販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔車載・民生向け電源およびビデオ用カスタムIC部門
高い耐圧性と極限の低消費電力を両立し、車内の複数系統の電源電圧を1チップで監視する電圧監視ICやウォッチドッグリセットIC、GPSアンテナダイアグIC(AEC-Q100適合)などを提供する中核部門です。さらに、オーディオ・ビデオ信号のグランドノイズを徹底的に除去するAVセレクタICやビデオアイソレーションアンプICを展開しています。自動車のコックピットや車載AV機器、民生エレクトロニクスの頭脳をシステムの暴走やノイズから保護する安全・安心のバリューを提供しており、主要な大手自動車部品メーカーや家電メーカーを強固な顧客としています。独自の回路設計技術をベースに、顧客の個別要望に即応したカスタム対応を行う点に絶大な強みを持っています。
✔光センサおよび地上デジタル放送受信IC部門
長年の音響・映像機器開発で培った高度な光工学技術を結集し、シリコンフォトダイオード、フォトスイッチ、RGBカラーセンサ、照度センサ、UV-Cセンサ、リニアイメージセンサなどの高精度デバイスを開発・量産する部門です。スマートフォンの画面輝度自動調整や、産業用ロータリーエンコーダの回転検出、環境光のセンシングにいたるまで、ユビキタスなIoT社会に不可欠な検知ソリューションを提供しています。また、RFチューナーと復調処理をワンパッケージ化した移動体向けの国内地上デジタル放送受信IC(ISDB-T方式対応)なども擁しており、移動体通信におけるSFN環境下での高い等化・受信性能を保証する高付加価値な製品ラインナップが特徴となっています。
✔SiファウンドリおよびMEMS・先進生産受託(MBE)部門
山梨県甲府市の自社工場に構築された6インチプロセスラインを活用し、顧客の設計に基づいた半導体製造を行うシリコンファウンドリおよびマイクロマシン(MEMS)の生産受託部門です。Bipolarプロセスや高耐圧CMOSプロセス、部分工程受託(ウエハ処理や裏面研磨等)に柔軟に対応し、試作開発から量産までを一気通貫でサポートする体制を敷いています。さらに、分子線エピタキシー(MBE)を用いた先進的な結晶成長技術など、伝統的な半導体の枠を超えた最先端のデバイス構造を共創する独自プラットフォームを有しており、他社の追随を許さない生産テクノロジーの多様性が同社の持続的な競争優位性を支えています。
【財務状況等から見る経営環境】
✔外部環境
2026年5月の現在における外部環境を見ていきますと、グローバルな半導体産業は従来のデジタル処理を担う最先端の微細化ロジック半導体だけでなく、現実世界の信号を処理するアナログ半導体やパワー半導体、そして各種センサデバイスの重要性を一段と強固に再認識するフェーズへ移行しています。特に自動車業界における自動運転レベルの高度化や、EVのシステム電圧の高圧化にともない、複数の電源系統を安全に監視・制御するアナログICや光センサに対する要求精度は劇的に跳ね上がっています。また、地政学的なサプライチェーンの見直しが進む中で、国内に信頼性の高い一貫した設計・生産製造拠点を保有している中堅ファウンドリやカスタムICメーカーに対するドメスティックな安定調達ニーズは、これまで以上にシビアかつ強固なものになっていると推測します。
✔内部環境
同社の内部環境を分析しますと、1977年のパイオニア半導体研究所としての発足から49年にわたり、数々のオーディオ・ビデオ用ICや車載ICを量産してきた「職人気質のエンジニアリング力」と、山梨の甲府工場に完全に確立されたISO 9001およびISO 14001認証を具現化する生産インフラが最大の経営資源となっています。今回のバランスシートを見ますと、総資産7,578百万円のうち、工場設備やクリーンルーム等の有形アセットを含む固定資産が2,588百万円、研究開発や運転資本に充当可能な流動資産が4,990百万円と、極めてバランスの取れた資産構成が維持されています。246名の高度な専門スキルを持った社員が一丸となり、開発から量産、品質保証にいたるプロセスを自社主導でスピーディーに管理できる、無駄のない強固な体制が構築されていると考えます。
✔安全性分析
財務の安全性分析という観点においては、同社は数ある日本のデバイス・電子部品メーカーの中でも、最高峰の健全性を誇っていると評価できます。短期的な支払能力を示す流動比率は、流動負債1,801百万円に対して流動資産が4,990百万円にのぼるため、約277%という圧倒的に安全な水準をマークしています。さらに、長期の設備投資にともなう固定負債は1,045百万円にコントロールされており、純資産合計が4,731百万円、自己資本比率が約62.4%という事実は、過度なレバレッジや外部資金に頼らない、自前の資本基盤に立脚した超ローリスク経営が徹底されている証左です。利益剰余金が1,692百万円と資本金(100百万円)の16倍以上に積み上がっている事実は、過去の市況の荒波を何度も乗り越えて確実にキャッシュを稼ぎ、山梨の地に資本を定着させてきた高い復元力を物語っていると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の決定的な強みは、旧パイオニア時代から約半世紀にわたって車載・民生市場で磨き上げられてきた、高耐圧・低消費電力のアナログ・デジタル混載回路設計技術と、甲府工場における信頼性の高いウエハ製造からアセンブリまでのプロセス一貫体制にあります。今回の決算で実証された約62.4%という極めて高い自己資本比率と1,692百万円の利益剰余金は、設備投資のサイクルが激しい半導体業界において、外部環境に左右されずに次世代のカスタムIC開発を継続できる強固な経営体力を担保しています。車載品質規格であるAEC-Q100に適合した電源ICやセレクタICを長年安定供給している実績そのものが、顧客との間に築かれた簡単には崩せない巨大な参入障壁であると考えます。
✔弱み (Weaknesses)
一方で弱みとして推測されるのは、同社がターゲットとする市場が車載用AV機器や特定の民生用エレクトロニクス用途のカスタムICに一定程度集中しているため、自動車メーカーの生産調整やコンシューマー製品の需要サイクルといった外部のマクロ経済動向によって、工場の稼働率および運用のパフォーマンスがダイレクトに影響を受けやすいという点です。また、最先端のMEMSや半導体ウエハのプロセスラインを維持・アップデートするためには中長期的な巨額の設備投資費用が不可欠であり、246名という少数精鋭の組織であることから、特定の高度な専門知識を有するアナログ設計エンジニアや技術者の個人的な能力に依存する傾向が残り、人材の流動化に対する代替性の確保に潜在的な脆弱性をはらんでいると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
目の前に広がる魅力的な成長機会は、世界的なモビリティのCASE革命の進展にともない、自動運転トラックのAIソリューションやEVのインテリジェントな電力マネジメントシステムにおいて、複数系統の電源を極めて精密に監視・リセットする次世代電源ICや、環境変化を捉えるRGBカラーセンサ・UVセンサへの需要が世界規模で爆発している点です。2020年の株主変更により新生YITOAグループの一員となったことで、親会社の持つ広大なアジア圏の調達・販売サプライチェーンとグローバルネットワークをフルにレバレッジすることが可能となり、国内だけでなく新興国を含む海外の巨大なカスタムICファウンドリやMEMS受託市場を貪欲に開拓できる絶好のチャンスが到来していると考えます。
✔脅威 (Threats)
直面せざるを得ない外部の脅威としては、台湾や中国の大手メガファウンドリや、国内外の巨大な総合パワー半導体メーカーが、莫大な資本力を武器にカスタムICや車載電源ソリューション領域への投資を急加速させており、開発スピードや価格面での競争が激化している点です。また、為替レートの激しいボラティリティは半導体コンポーネントの輸出入採算性を直接的に乱すリスクを内包しており、原材料費やエネルギーコストの高止まりに加えて、世界的な半導体技術者の絶対的不足にともなう採用・人件費の高騰が、甲府工場の製造原価(6,301百万円)を押し上げ、利益幅を圧迫する懸念があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略として想像されるのは、車載エレクトロニクス市場の堅調な実需に照準を合わせ、既に量産中であるAEC-Q100適合のGPSアンテナダイアグIC(CA0027AN)やAVセレクタIC(CA0034AN)などの「高付加価値カスタムICの既存顧客内シェア最大化」と、利益効率の徹底的な向上です。具体的には、自動車部品メーカーのコックピット刷新サイクルを的確に捉え、既存の強固な顧客リレーションを軸に、ノイズ除去差動入力回路を内蔵したセレクタICの複数系統への一斉採用を提案し、フロントでの引受数量を早期に拡大させることが推測されます。今回の決算で実証された4,990百万円という潤沢な流動資産というアドバンテージを活かし、次世代製品の試作開発ラインのリードタイムを劇的に短縮するとともに、2026年現在の製造原価(6,301百万円)の大部分を占めるウエハ調達・アセンブリ資材の在庫配置をAIワークフローによって最適化し、流動負債(1,801百万円)の効率的なマネジメントと工場の稼働率向上を足元から徹底的に見ていきます。
✔中長期的戦略
中長期的戦略においては、伝統的な受託製造主体のファウンドリモデルから大胆に飛躍し、自社の持つアナログ混載の回路資産と最先端のMEMS・結晶成長技術をレバレッジした「AI・モビリティ時代に特化したインテリジェント・センシングプラットフォームのデファクトスタンダード確立」が想像されます。具体的には、現在開発中であるLDO内蔵の36V耐圧ハイサイド/ローサイドゲートドライバICなどの、EV向け次世代電力マネジメント製品の商用実装を早期に勝ち取るとともに、UV-Cセンサやリニアイメージセンサの技術を融合させた、自動運転AI用の高度な周囲環境検知スタックを内製化することが鍵になると考えます。親会社であるYITOAグループのグローバル調達・販売経済圏をフルに活用し、日本国内にとどまらずアジア圏の大手EVメーカーや産業用ロボット企業との間に、共同開発を伴う長期供給ライセンス契約を締結することで、数年・数十年単位で安定した超高利益率のカスタムロイヤルティ収入と、市況の波に左右されにくい安定的ベースファウンドリ報酬の比率を中長期的に引き上げ、246名という少数精鋭の組織のまま、営業利益(723百万円)を倍増させる強靭なストック型構造改革を強力に推進していくと推測します。
【まとめ】
YITOAマイクロテクノロジー株式会社の第23期決算公告および網羅的な事業構造を多角的なコンサルタントの視点から要約しますと、同社はパイオニア時代から連綿と受け継がれてきたアナログ・デジタル混載の卓越した回路設計知見と、甲府工場における信頼の一貫生産体制という絶対的な武器を擁し、アセットライトかつ高流動性な財務モデルによって日本市場で非凡な資本効率を開花させている実態が明らかになりました。総資産7,578百万円に対して自己資本比率約62.4%という鉄壁の財務健全性と、単年で540百万円の当期純利益を安定して生み出す高い資産運用・開発能力は、競争が極めて激化する半導体デバイス業界において、一時的な市況の波に左右されることなく、次世代テクノロジーへの戦略的投資を果敢に継続できる強力な原動力となっています。2026年現在の「CASE革命とインフラの高度化」という企業の構造的ニーズに対し、電源ICから光センサ、MEMSまでを完結した高い品質基準で共創する同社の統合力は、他社の追随を許さない絶対的なアドバンテージとして機能しています。今後は、労働・資本集約型からの脱却を見据えたAI技術の組み込みと独自のプラットフォーム化を進めることで、その職人気質のエンジニアリング力をさらなる高利益率ビジネスへと昇華させ、日本のエレクトロニクスイノベーションをスマートに先導し続けていくことが強く期待されます。変化の激しい半導体領域の最前線でスマートに進化を続ける同社の経営動向には、今後も経営戦略の観点から深く注目していきたいと思います。
【企業情報】
企業名: YITOAマイクロテクノロジー株式会社
所在地: 山梨県甲府市大里町465番地
代表者: 代表取締役 元杉 敬介
設立: 2003年4月1日(半導体研究所の設立は1977年10月)
資本金: 100百万円
事業内容: 半導体およびMEMS(マイクロマシン)製品の回路設計・開発・生産・ファウンドリサービス・販売業務
株主: YITOA(イトア)グループ
