「リアルとデジタルが繋がる時代をつくる」――。東京大学・松尾研究室発のAIスタートアップとして、産業界の3D活用を劇的に変えようとしているbestat株式会社が第8期の決算を公表しました。2026年、日本の製造業やインフラ保守が深刻な人手不足に直面する中で、同社が掲げる「超人類」というビジョンはいかにして社会に実装されようとしているのか。公開されたバランスシートからは、スタートアップ特有の「攻め」の姿勢と、アカデミア発ゆえの「堅実な財務基盤」という二面性が浮き彫りになりました。経営戦略コンサルタントの視点から、3Dデータ×AIが切り拓く未来の収益構造を深掘りしていきましょう。
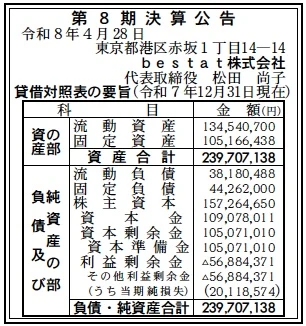
【決算ハイライト(第8期)】
| 資産合計 | 240百万円 (約2.4億円) |
|---|---|
| 負債合計 | 82百万円 (約0.8億円) |
| 純資産合計 | 157百万円 (約1.6億円) |
| 当期純損失 | 20百万円 (約0.2億円) |
| 自己資本比率 | 約65.6% |
【ひとこと】
bestatの第8期決算において最も特筆すべきは、約65.6%という極めて高い自己資本比率です。一般的に赤字を計上しているシード・アーリー期のスタートアップは負債比率が高まる傾向にありますが、同社は純資産の厚みを維持しつつ、20百万円という「コントロールされた赤字」の範囲内で着実にR&Dを推進していると推測します。これは千葉道場ファンドやディープコアといった有力VCからの資本注入が、単なる運転資金ではなく「特許技術の資産化」へ適切に投下されている証左であると考えます。
【企業概要】
企業名: bestat株式会社
設立: 2018年
事業内容: 3Dデータ処理AIプラットフォーム「3D.Core」シリーズの提供、デジタルツイン構築、AIエージェント開発
【事業構造の徹底解剖】
同社の事業は「産業用3DデータのAI民主化事業」に集約されます。具体的には、以下の部門等で構成されています。
✔3D.Core for CAD(AIモデリング自動化)
2D図面資産をAIエージェントが理解し、3D CADモデル化を代行するサービスです。過去に蓄積された膨大な紙図面やPDFデータを、手作業を介さずに3D化することで、製造業の設計資産の再活用を支援しています。不足している寸法情報をAIが対話形式で補完する独自機能を備えており、設計・品質保証部門のコミュニケーションコストを最大80%削減するなどの圧倒的な提供価値を実現していると考えます。
✔3D.Core for Pointcloud(大容量点群処理)
ドローンや3Dスキャナーで取得した重く扱いづらい点群データを、AIが自動で軽量化・メッシュ化するソリューションです。100GBを超える点群データを1/10に軽量化しつつ、ノイズキャンセリングによって計測可能な高品質データへ変換します。これにより、インフラ保守現場における「遠隔臨場」の確認コストを大幅に低減し、専門家の負荷を軽減するデジタルツインの基盤を提供していると推測します。
✔3Dデータ活用API・AIエージェント開発
撮影から生成、共有までをEnd to Endで自動化するプラットフォーム機能を、外部システムから利用可能にするAPI提供を行っています。また、顧客固有の業務フローに合わせたAIエージェントのカスタマイズ開発も手掛けています。特許取得済みの3D画像処理アルゴリズムを核に、特定の部品やパーツの形状を自動認識する形状検出技術など、産業現場の「知覚」を拡張する高度な技術提供が同社の独自性であると考えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の国内製造・建設市場は、生産年齢人口の急減に伴い、ベテラン技能者の「匠の技」をいかにデジタル化し、継承していくかが国家的な課題となっています。政府が進める「i-Construction 2.0」やBIM/CIM原則化の流れは、同社の3Dデータ処理技術にとってこれ以上ない追い風です。一方で、生成AIの普及によりソフトウェア開発の参入障壁が下がり、機能ベースの競合が乱立し始めています。しかし、bestatが注力する「産業用3Dデータの精度維持」という領域は、単なるAIの流行を超えた高い物理的・工学的理解を必要とするため、先行優位性がより強調される環境にあると推測します。
✔内部環境
財務面では、240百万円の総資産のうち利益剰余金が▲56百万円と、過去の投資コストが累積していますが、今期の赤字幅(20百万円)は資産規模から見れば極めて限定的です。これは、無秩序な拡大ではなく、東大・松尾研の知見をベースとした確実なプロダクト開発に資源を集中させている組織体質を物語っています。松田代表による経産省時代の政策的視点と、松尾豊教授の技術顧問としての技術的権威の融合は、大規模企業や官公庁に対する信頼構築において圧倒的な強みとなっています。また、複数の特許(特許第7360757号等)を国内外で保有している点は、将来のライセンス収入や知財防衛の観点から非常に強力な内部資産であると考えます。
✔安全性分析
自己資本比率65.6%という数値は、スタートアップ企業としては傑出した安全性を示しています。流動資産134百万円に対し流動負債38百万円であり、流動比率は350%を超えています。これは短期的な資金繰りに一切の懸念がないことを意味しており、不測の不況や受注の遅延が発生した際にも、研究開発の手を緩めることなく経営を継続できる強固な耐性を持っていると言えます。固定資産105百万円の多くがR&D関連の投資であると推察されますが、これを賄うだけの純資産157百万円を保持しており、財務ガバナンスが極めて高度に機能していると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東大・松尾研のディープラーニング技術を「3Dデータ処理」という産業界のラストワンマイルに特化させて実装した、その「技術の尖り」にあります。単に綺麗な3D画像を作るのではなく、CADで計測・設計に使える「生きたデータ」に自動変換するアルゴリズムは、他社には真似できない独自の特許群によって守られています。また、代表の松田氏が持つ政策・行政への深い理解と、データサイエンスの高度な専門性が融合したハイブリッドなリーダーシップは、大手製造業やインフラ系企業が求める「倫理性と技術力の両立」という高い要求に応えるブランド力を生んでいます。さらに、有力VC各社による資本参加は、将来のM&Aや大規模実証実験を支える最強のネットワークとなっていると推測します。
✔弱み (Weaknesses)
構造的な課題としては、3Dデータ処理という極めて専門性の高い領域ゆえに、営業プロセスにおける「顧客教育(エデュケーション)」のコストが高い点が挙げられます。2Dから3Dへの移行は業務フローの抜本的な変革を伴うため、導入までのリードタイムが長期化しやすく、178名体制のメイホーなどの大規模組織と比べると、短期間での爆発的な受注拡大を実現するための組織的機動力がまだ発展途上であると推測されます。また、第8期決算で20百万円の純損失を計上している通り、プラットフォームとしてのエコシステムが完成し、ストック収益が固定費を上回る「損益分岐点(BEP)」の突破までには、さらなる市場浸透の時間が必要であると考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
外部環境に目を向けると、世界的なカーボンニュートラルへの対応や、建物の長寿命化を目的とした「アセットマネジメント」の需要拡大は、同社にとって巨大な追い風です。デジタルツインを用いたエネルギーシミュレーションや、劣化予測AIの基盤となる3Dデータ提供において、bestatが「デファクトスタンダード(事実上の標準)」となるチャンスが広がっています。また、アップルのVision Proなどに代表される空間コンピュータ(XRデバイス)の普及により、現場作業者が3Dデータを日常的に身につけて活用する時代が目前に迫っており、同社の「3D.Core」がその空間OS上のコンテンツ供給源としての地位を確立できれば、現在のB2Bモデルを超えた巨大なプラットフォームへと飛躍する可能性があると推測します。
✔脅威 (Threats)
深刻な外部リスクとしては、米中対立などの地政学的リスクに伴う半導体・ハードウェアの調達コスト上昇や、3Dデータ形式の国際標準化を巡るプラットフォーム間の主導権争いが挙げられます。万が一、同社のアルゴリズムが対応していないデータ形式が世界標準となった場合、多大な開発手戻りが発生するリスクがあります。また、オープンソースのAIモデリング技術が急速に進化し、同社の有料サービスに対するフリーミアムな代替手段が広まることで、価格圧力が強まる懸念もあります。さらに、産業用データのセキュリティに関する規制が一段と厳格化された場合、クラウドベースでの処理を基本とする同社のサービスにおいて、オンプレミスを好む保守的な大手企業への浸透が阻害される可能性も、経営コンサルタントの視点からは無視できない脅威であると分析します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
直近の課題としては、第8期で見られた財務の健全性を活かし、橋梁点検や産業機械メーカーといった「成功事例(CASE)」のさらなる垂直展開を断行すべきであると考えます。具体的には、橋梁建設大手のインフラスクエア社等との提携をモデルケースとし、データ準備期間を1/10に短縮するという「具体的なROI(投資対効果)」を武器に、同業他社への一括導入(横展開)を狙うべきです。また、今期の20百万円の赤字を早期に解消するため、サブスクリプション型の「3D.Core for CAD」の無料トライアルから有料契約への転換率(コンバージョン)を高めるためのカスタマーサクセス体制を強化し、営業キャッシュフローの安定化を最優先する戦略が有効であると推測します。
✔中長期的戦略
長期的には、単なる「データ処理ツール」から、3Dデータそのものが自律的に判断・提案を行う「3D意思決定プラットフォーム」への脱皮が不可欠です。具体的には、自社のAIエージェントに「構造工学」や「材料力学」のナレッジを融合させ、3D化したデータから自動的に「ここが来年壊れる可能性が高い」「この部品をこう変えれば生産性が5%上がる」といった診断までを完遂する「インテリジェント・デジタルツイン」を確立すべきです。また、欧州特許(EP4524899)などの知財をテコに、日本の現場で磨き上げた「3D×AI」のノウハウをグローバル市場へライセンス展開することで、自社での人的な労働集約から抜け出した高収益なテックジャイアントへと進化を遂げることが、次なる10年を生き抜くための王道戦略になると考えます。自己資本比率の高さは、このグローバル競争における大規模なM&Aや戦略的投資を可能にする強力なカードになるでしょう。
【まとめ】
bestat株式会社の第8期決算を分析して見えてきたのは、日本のアカデミア発AIが「産業の深部」にいよいよ本格的な楔を打ち込もうとしている姿でした。資産合計2.4億円、当期純損失20百万円という数字は、世界を変えるイノベーションへの「極めて効率的な投資」の跡と言えます。自己資本比率約66%という異例の安定性は、同社が短期的な利益に汲々とする必要がなく、自らの信念である「超人類」というビジョンの実現に向けて、最も高い山を登るための準備が整っていることを示しています。2026年、日本のモノづくりがデジタルの力で再び息を吹き返そうとする中、bestatが提供する「3D.Core」は、単なるツールを超えて、人と機械が協働する未来の「インフラ」となっていくでしょう。松田代表の知性と松尾教授の先見性、そしてそれを支える盤石な財務。このすべてが揃っている同社は、数年後、日本のスタートアップシーンを代表する存在として、世界の3Dデータ活用の中心に立っているに違いないと推測します。
【企業情報】
企業名: bestat株式会社
所在地: 東京都港区赤坂1-14-14 第35興和ビル 507
代表者: 代表取締役 松田 尚子
設立: 2018年
資本金: 109,078,011円
事業内容: 3Dデータ処理AIソリューション、デジタルツイン、AIエージェント開発
株主: 千葉道場ファンド、DGインキュベーション、ディープコア、CREST Skill Partners、他
