現代のビジネス環境は、かつてないほどのスピードと複雑さで変化しています。気候変動による自然災害の激甚化、地政学的リスクの顕在化、そしてサイバー攻撃の高度化など、企業が直面するリスクは多岐にわたり、従来の画一的な保険プログラムだけでは到底カバーしきれない時代が到来しています。こうした不確実性の高い世界において、世界121の国と地域にネットワークを持ち、約480億ドルもの保険料を取り扱う英国発の独立系グローバル保険ブローカー「ハウデングループ」が、日本市場での存在感を急速に高めています。その日本法人である「ハウデンブローカーズジャパン株式会社」の第9期決算から、グローバルなリスクアドバイザーが日本の保険市場に仕掛けるダイナミックな戦略と、先行投資フェーズにある外資系ブローカー特有の財務的背景について、経営戦略コンサルタントの視点で深掘りしていきましょう。
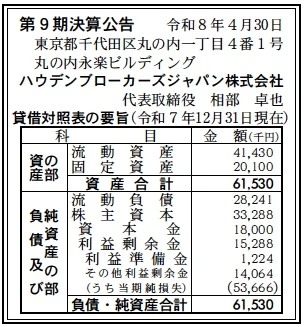
【決算ハイライト(第9期)】
| 資産合計 | 62百万円 (約0.6億円) |
|---|---|
| 負債合計 | 28百万円 (約0.3億円) |
| 純資産合計 | 33百万円 (約0.3億円) |
| 当期純損失 | 54百万円 (約0.5億円) |
| 自己資本比率 | 約54.1% |
【ひとこと】
財務諸表を一目見て際立つのは、資産合計62百万円という比較的小規模なバランスシートの中で、当期純損失が54百万円と極めて大きな赤字を計上している点です。しかし、自己資本比率は約54.1%を維持しており、純資産が33百万円とプラスを保っていることから、これは経営危機を意味するものではありません。グローバル本社(Howden Group)の強大な資本力を背景に、日本市場への本格参入(フォーサイト社の買収や優秀な専門人材の大量採用など)に向けた大規模な先行投資が行われている、外資系企業の事業立ち上げフェーズ特有の意図的な「戦略的赤字」であると推測します。
【企業概要】
企業名: ハウデンブローカーズジャパン株式会社
設立: 1994年設立の英国ハウデングループの日本拠点として展開。
事業内容: 保険仲立人(ブローカー)として、リスクマネジメント、元受保険および再保険に関するコンサルティング、契約の媒介を提供。グローバルな知見を活かし、企業のキャプティブ設立支援など高度なリスクソリューションを展開しています。
https://www.howdengroup.com/jp-ja/howden-brokers-japan
【事業構造の徹底解剖】
同社の事業は「グローバル・リスクアドバイザリー事業」に集約されます。具体的には、以下の部門等で構成されています。
✔リスクマネジメントおよび元受保険・再保険コンサルティング事業
日本国内の多国籍企業や大企業に対し、単に既存の保険商品を販売するのではなく、クライアントの立場に立った独立系ブローカーとしての「ベスト・アドバイス義務」に基づき、最適なリスク移転手法を設計・提案する中核事業です。複雑なサプライチェーン・リスクやサイバーリスクに対し、グローバルな保険市場・再保険市場の動向を常に分析し、最も有利な条件でカバーを手配する高度な専門性を提供しています。再保険市場におけるハードマーケット(料率上昇局面)の軟化の兆しなど、タイムリーな市況情報を武器に、企業のCFO(最高財務責任者)やリスクマネージャーの戦略的パートナーとして機能していると見受けられます。
✔キャプティブ(自社専用保険会社)設立および運営支援事業
2024年のフォーサイト買収により本格参入を果たした、極めて付加価値の高い専門領域です。キャプティブとは、企業グループが自らのリスクを保有・管理するために設立する自社専用の保険会社のことです。伝統的な保険市場では引き受けが困難なリスク(例えば未知のサイバー脅威や特殊な事業中断リスクなど)を企業自身で引き受け、余剰資金を運用しながら最終的に再保険市場へアクセスするという高度な財務戦略(ART:代替的リスク移転)をサポートしています。この領域におけるコンサルティング能力は、同社が日本の大企業向けリスクマネジメント市場でシェアを拡大するための強力な差別化要因になると推測します。
✔グローバルネットワーク連携事業
世界およそ23,000人の専門家と、121の国と地域にまたがる「Howden One Network」をフル活用し、日本企業の海外進出やクロスボーダーM&Aに伴うデューデリジェンス、および現地法人の保険プログラムの統括管理(グローバル・プログラム)を支援する事業です。各国の複雑な法規制や商慣習をローカルの専門家が的確に把握し、日本のヘッドクォーターと連携しながらシームレスにリスクを管理する体制は、アメリカ合衆国以外で最大の独立系ブローカーであるハウデンならではの絶対的な強みであると考えます。
【財務状況等から見る経営環境】
✔外部環境
現在のグローバル保険・再保険市場は、中東情勢(ホルムズ海峡問題など)の地政学的緊張や、世界的なインフレーション、さらには自然災害の巨大化といった要因により、ストレステストの局面にあると言えます。保険会社(アンダーライター)側はリスクの引き受けに対して極めて慎重になり、特定の分野ではハードマーケット(保険料の急騰や引き受け容量の縮小)が続いていました。しかし、同社のレポートによれば、アジア太平洋地域におけるリスク調整済み料率の低下など、「ハードマーケットの軟化」の兆しも見え始めています。このような不確実性が高く、市況の転換点にある環境下においてこそ、企業に客観的かつ専門的な助言を与える保険ブローカーの介在価値はかつてなく高まっていると考えます。
✔内部環境
内部環境の最大の強みは、取扱保険料が約480億米ドル(約7.4兆円規模)に達する強大なグローバル本社からの強力なコミットメントと資本支援です。ハウデングループは、社員一人ひとりの主体性を重んじる「人を最優先」するカルチャーを持ち、フラットな組織構造の中でアジャイルな意思決定を行っています。日本市場においても、英国系ブローカーであるハウデン・ホロスの株式取得やフォーサイトの買収など、矢継ぎ早にM&Aを実行し、経験豊富なスペシャリスト(アンダーライターやコンサルタント)を積極的に獲得しています。このダイナミックな組織拡充が、現在の先行投資フェーズを力強く牽引していると見受けられます。
✔安全性分析
財務の安全性という観点からは、当期純損失54百万円という数字のインパクトに目を奪われがちですが、本質的なリスクは極めて低いと分析します。資産合計62百万円に対して負債は28百万円に抑えられ、自己資本比率は約54.1%と健全な水準をキープしています。保険ブローカー業は大規模な工場や設備(有形固定資産)を必要としない労働集約型のビジネスモデルであり、最大の資産は「人材の専門知識」と「顧客とのネットワーク」です。したがって、この赤字はオフィス拡充やM&A、人件費等の先行投資によるものであり、グローバル本社からの継続的な資金サポートが確約されている限り、日本法人の存続が脅かされるような流動性リスクは皆無であると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
1994年設立で取扱保険料約480億米ドルを誇る英国発の世界最大級の独立系グローバル保険ブローカーであるハウデングループの強固なネットワークと専門的知見を背景に持ち、日本国内においてもリスクマネジメントや再保険の高度なコンサルティング能力を有していることが最大の強みです。世界121の国と地域の現場に精通したエキスパートたちと連携し、日系企業の複雑な多国籍リスクに対して、フラットな組織を活かしたスピーディかつオーダーメイドのソリューションを組成できる提案力が、他社を凌駕する競争優位性となっています。
✔弱み (Weaknesses)
第9期決算において当期純損失(▲54百万円)を計上しており、日本市場への本格参入や事業拡大に向けたM&A(フォーサイト等の株式取得によるキャプティブ事業や国内代理店業への参入など)に伴う多額の先行投資が、一時的に日本法人の利益を大きく圧迫していると推測されます。また、欧米市場と比較して、日本国内の企業における「保険ブローカー(乗合代理店ではなく、独立した立場で顧客の側に立つ仲立人)」という業態の認知度や活用度合いがまだ十分に成熟していない点も、成長のボトルネックになり得る課題であると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
地政学的リスク(中東情勢の変動など)の顕在化やマクロ経済の不確実性の高まりにより、多国籍に事業を展開する日本企業において、既存の保険契約の抜本的な見直しやキャプティブ(自社専用保険会社)の設立といった、より専門的かつグローバルなリスクファイナンス・ソリューションの需要が急拡大しています。特に、日本の大企業が海外売上比率を高める中で、海外子会社のコンプライアンス管理やリスクの可視化に対する要請が強まっており、同社のグローバルネットワークへのアクセス価値が極大化していると推測します。
✔脅威 (Threats)
日本国内で古くから強固な大企業顧客基盤を持つ外資系メガブローカー(マーシュ、エーオン、ウイリス・タワーズワトソン等)や、国内の大手財閥系保険代理店との間で、限られた優良顧客を奪い合う激しい競争環境が大きな脅威となります。加えて、ホルムズ海峡問題等に起因する世界的な再保険市場のストレステスト局面が、想定外の保険料率の高騰(ハード化の再燃)を引き起こした場合、顧客企業の保険購買予算を直撃し、新規のリスク移転プロジェクトや仲介ビジネスの成約率に深刻な悪影響を及ぼす懸念があると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的に最優先すべき課題は、近年買収したフォーサイトやハウデン・ホロスなどの新組織をハウデングループの「One Network」へと完全に統合(PMI:Post Merger Integration)し、投資フェーズから「早期の収益化フェーズ(黒字転換)」へと舵を切ることであると考えます。具体的には、買収によって獲得した日系大企業の顧客ポートフォリオに対して、ハウデンが得意とする再保険のストラクチャリングやキャプティブ設立支援などのクロスセル(交差販売)を強力に推進します。また、サイバー保険やD&O(役員賠償責任)保険など、昨今の企業不祥事やデジタルリスクに対応するスペシャルティ保険の分野でThought Leadership(オピニオンリーダーとしての知見発信)を発揮し、新規のリード獲得を加速させていくと推測します。
✔中長期的戦略
中長期的には、日本市場における「独立系トップブローカー」としての絶対的な地位の確立を目指す戦略を描いていると想像します。日本のメガバンクや大手商社系の代理店が系列のしがらみを抱えやすいのに対し、ハウデンは完全に独立した資本とスタンスを維持しています。この「顧客利益の最大化のみを追求できる透明性」を武器に、日本企業のコーポレート・ガバナンス改革(政策保有株式の縮減や系列取引の見直しなど)のうねりを捉え、巨大な企業内代理店(インハウスエージェンシー)が抱える保険プログラムの抜本的なリプレイスを仕掛けていくでしょう。さらに、インシュアテック(保険×テクノロジー)分野への投資をグローバルで強化し、データアナリティクスに基づいた高度なリスク予測モデルを日本企業に提供することで、単なる保険仲介を超えた「経営参謀」としての進化を遂げると考えます。
【まとめ】
ハウデンブローカーズジャパン株式会社の第9期決算は、自己資本比率約54.1%を維持しつつも当期純損失54百万円を計上するという、外資系企業の日本市場本格上陸に向けたアグレッシブな「先行投資の軌跡」を明確に示しました。伝統的な日本の保険流通市場は、系列代理店の存在など独自の厚い壁がありますが、グローバル化の波とリスクの複雑化に直面する日本企業にとって、ハウデンのような高度な専門性と世界規模のネットワークを持つ独立系ブローカーの介在価値は、かつてなく高まっています。再保険市場の軟化という好機を捉え、キャプティブなどの先進的なリスクファイナンス手法を日本に浸透させていく同社の戦略は、日本の企業社会に新たなリスクマネジメントのパラダイムをもたらす起爆剤となるでしょう。数兆円規模のバックボーンを持つ巨大ブローカーの今後の躍進から、決して目が離せません。
【企業情報】
企業名: ハウデンブローカーズジャパン株式会社
所在地: 東京都千代田区丸の内一丁目4番1号 丸の内永楽ビルディング
代表者: 代表取締役 相部 卓也
資本金: 18百万円
事業内容: リスクマネジメント・保険/再保険に関するコンサルティング、保険/再保険契約の媒介(キャプティブ事業等)
株主: ハウデングループジャパン株式会社 等
