地球の未来を救う「スーパーフード」として、また持続可能な産業を支える革新素材として、微細藻類がかつてない注目を集めています。その生産の最前線、沖縄県石垣島の眩い太陽のもとで、世界最高水準のクロレラとユーグレナを育み続けているのが八重山殖産株式会社です。1975年の創業以来、半世紀にわたり培われた培養技術は、いまや株式会社ユーグレナグループの心臓部として、健康食品から最先端のアグリテックまでを支える巨大なインフラへと進化を遂げました。しかし、2026年5月現在、公表された第17期の決算数値は、華やかな成長の裏側にある「製造現場の苦闘」と、次なる飛躍に向けた「耐え忍ぶ投資」の実態を鮮明に映し出しています。本記事では、経営戦略コンサルタントの視点から、石垣島発のバイオテクノロジーリーダーが直面する財務の真実と、その先に描く壮大な再成長シナリオを考察していきます。
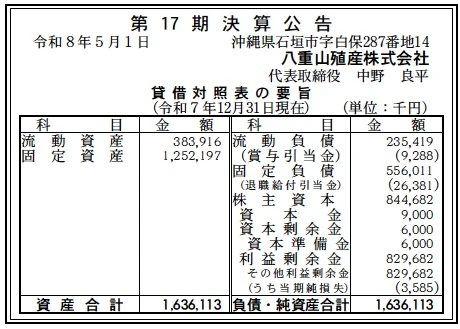
【決算ハイライト(第17期)】
| 資産合計 | 1,636百万円 (約16.4億円) |
|---|---|
| 負債合計 | 791百万円 (約7.9億円) |
| 純資産合計 | 845百万円 (約8.4億円) |
| 当期純損失 | 4百万円 (約0.0億円) |
| 自己資本比率 | 約52% |
【ひとこと】
第17期決算では4百万円の当期純損失を計上し、わずかながら赤字決算となりました。自己資本比率は約52%と極めて高く、8億円を超える潤沢な純資産を保有しているため財務の安全性には揺らぎがありません。しかし、生産拠点として安定収益を求められる立場でありながら損失が出ている点は、エネルギーコストの高騰や、「オーランチオキトリウム」などの新規藻類の商業生産開始に伴う先行投資負担が一時的に収益を圧迫している過渡期にあると推測します。
【企業概要】
企業名: 八重山殖産株式会社
設立: 1975年7月
事業内容: 微細藻類(クロレラ・ユーグレナ等)の屋外大量培養、製造、販売。世界初のASC-MSC認証取得や国内最大級のスプレードライヤー運用など、世界最高水準の品質管理体制を誇る。2013年より株式会社ユーグレナグループに参画し、グループの生産中核を担う。
https://www.yaeyamachlorella.com/
【事業構造の徹底解剖】
同社の事業は「藻類総合マニュファクチャリング事業」に集約されます。具体的には、以下の部門等で構成されています。それぞれの役割を深掘りしていきましょう。
✔クロレラ・ユーグレナ生産部門
石垣島の広大な敷地に配置された直径30mの培養プール群を駆使し、屋外オープン培養方式で微細藻類を生産しています。独自に育種された「ヤエヤマクロレラ株」は、極めて高い光合成能力を持ち、太陽エネルギーを効率的にタンパク質やビタミンへ変換する能力に長けています。10数基の連続遠心分離機による収穫から、独自のブランチング技術を用いた加熱殺菌、そして国内最大級のスプレードライヤーによる粉末化まで、全工程を自社工場で完結。この一貫体制こそが、国際衛生基準FSSC22000に裏打ちされた「世界で愛される国産クロレラ」のブランド価値を創出していると考えます。
✔藻類デパート化・新規素材開発部門
単一のクロレラ生産に留まらず、多様な産業ニーズに応える「藻類デパート化」を推進しています。2024年に商業生産を開始した新規微細藻類「オーランチオキトリウム」の生産体制構築はその象徴であり、藻類大量培養技術の強みを活かして新素材を次々と上市しています。また、衝撃破砕によって発色を極限まで高めた「クロレラ微細粉末」は、食品の着色や退色防止といった産業用原料としての需要を掘り起こしており、健康食品の枠を超えたBtoBソリューションを提供することで、収益ポートフォリオの多角化を図っていると推測します。
✔サステナブルアグリテック部門
2025年に完了したクロレラ・ユーグレナ粉末の沖縄県肥料登録を契機に、農業・水産業界向けの次世代資材供給を担っています。微細藻類由来の肥料は、環境負荷を低減しながら作物の成長を促進するバイオスティミュラントとしての機能を持ち、持続可能な食糧生産システムの構築に寄与しています。この部門はユーグレナグループ全体が掲げる「サステナブルアグリテック事業」の川上を担う戦略的拠点であり、製品の残渣まで余すことなく価値に変えるサーキュラーエコノミーの体現者としての役割を担っていると考えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在のマクロ環境を見ていきます。世界的な健康意識の向上に加え、気候変動への対策として「プラントベース(植物由来)」へのシフトが不可逆的な潮流となっています。特にASC-MSC海藻認証といったサステナビリティに関する国際的なお墨付きは、グローバルなサプライチェーンにおいて決定的な競争力となります。一方で、製造業を直撃しているエネルギーコストや物流費のインフレは、電力を大量に使用するスプレードライヤー等の設備を抱える同社にとって深刻な逆風です。さらに、屋外培養というビジネスモデルは、台風の大型化や局地的な気象変動といったカントリーリスクを内包しており、いかに環境適応力を高めるかが問われる経営環境にあると考えます。
✔内部環境
内部環境に目を向けると、同社はユーグレナグループという強力な販売・マーケティングプラットフォームと連携し、研究開発から生産までを垂直統合している点が最大の強みです。2023年の補助金を活用した中規模スプレードライヤー導入や、多品種生産への投資は、将来的なスケールアップを見据えた戦略的な布石であると評価できます。一方で、第17期の決算で見られた4百万円の当期純損失は、これら成長投資に伴う減価償却費の増加や、原材料費高騰の価格転嫁が追いついていない現場の苦境を示唆しています。利益剰余金が約8.3億円も積み上がっている「貯金」のある状態だからこそ可能な、再成長に向けた一時的な「屈伸」の時期にあると推測します。
✔安全性分析
財務の安全性については、宿泊業や小売業とは比較にならないほど強固な盤石さを誇っています。自己資本比率約52%という数字は、資産の半分以上が純資産で賄われていることを意味し、製造業の平均を大きく上回っています。資産合計1,636百万円に対し、固定資産が1,252百万円(約12.5億円)と大きな割合を占めているのは、培養施設や乾燥設備といった重厚な資本投下の結果です。負債合計791百万円のうち、流動負債は235百万円に留まり、固定負債556百万円が中心であることから、急激な資金ショートのリスクは極めて低く、長期的な視点での運営が可能です。当期純損失が出たものの、キャッシュフローベースでは健全な水準を維持しており、経営の存続に疑いの余地はないと見ています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
八重山殖産の最大の強みは、石垣島という天恵の環境と、半世紀にわたり磨き抜かれた「屋外大量培養技術」の掛け合わせにあります。単に生産するだけでなく、ASC-MSC認証やHALAL、Kosherといった多岐にわたる国際認証を網羅していることは、世界のいかなる市場へも製品を供給できるパスポートを所持していることを意味します。独自技術による高い消化吸収率と鮮やかな色保持能力は、他社の安価な製品とは一線を画す品質的優位性を確立しており、ユーグレナグループという強力な資本と販売チャネルがこれを後押ししています。自己資本比率50%超を維持する財務的レジリエンスも、長期の研究開発を支える強固な内部資源であると推測します。
✔弱み (Weaknesses)
内部環境における最大の弱みは、第17期の決算にも現れている通り、外部コストの変動を吸収しきれない「収益構造の硬直性」にあると推測します。屋外培養という特性上、生産量が気象条件に大きく左右されることに加え、大規模な工場設備を維持するための固定費負担が重く、今回の4百万円の当期純損失が示すように、売上高の変動や原材料費の高騰がダイレクトに利益を削る構造になっています。また、主要な生産機能が石垣島の一拠点に集中していることは、BCP(事業継続計画)の観点からも地理的なリスクを抱えています。特定の健康食品原料市場に売上が偏重している現状において、新たな収益の柱であるアグリテック事業が早期に黒字化に貢献できるかが喫緊の課題であると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後の飛躍を支える機会は、微細藻類が「単なる健康食品」から「あらゆる産業の基盤素材」へと役割を広げることにあります。2025年に完了した肥料登録により、環境再生型農業を目指す国内外の巨大市場へアプローチする道が開かれました。また、新規素材「オーランチオキトリウム」の商業生産開始は、DHA含有の機能性飼料や化学素材の代替といった、これまでにないBtoB領域への進出を可能にします。世界的な「藻類デパート化」戦略が進むことで、気候変動対策としての炭素固定(カーボンクレジット)への貢献や、持続可能なタンパク質源としての代替肉原料など、メガトレンドに合致したビジネスチャンスが無限に広がっていると考えます。
✔脅威 (Threats)
直面する脅威としては、中国をはじめとする海外勢による、大規模かつ低コストな微細藻類の供給攻勢が挙げられます。汎用的なクロレラ市場において、圧倒的な価格差でシェアを奪われるリスクは常に存在します。また、気候変動に伴う台風の激甚化や石垣島の海水・淡水環境の変化は、屋外培養設備の損壊や生産効率の低下を招く物理的な脅威となります。加えて、HFC(代替フロン)規制のように、化学物質や食品添加物に対する国際的な規制(PFAS規制案等)が突然変更された場合、製造工程や製品使用に制限がかかる不確実性も否定できません。これらの変化に対し、いかに国産・高品質という付加価値を維持し続けられるかが生存の鍵になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、第17期で発生した4百万円の当期純損失という現実を受け止め、徹底した「収益構造の見直し」と「新規事業の垂直立ち上げ」を並行すべきだと考えます。具体的には、電力価格高騰への対策として培養・乾燥工程のエネルギー効率化投資を加速させると同時に、2025年に完了した肥料登録を活用したアグリテック向け製品の早期市場投入により、高利回りなBtoB収益を確保することが重要です。また、好調な財務基盤を背景に、台風シーズンに備えた設備の強靭化(ハード面)と、異常気象時の生産予測AIの導入(ソフト面)を進め、供給の安定性を高めることでクライアントからの信頼を盤石にする。内部留保である8.3億円の利益剰余金を活用し、赤字を恐れず攻めの体制を維持する道を選ばれると推測します。
✔中長期的戦略
将来的な成長に向けては、石垣島を「世界の藻類産業のハブ」へと進化させる戦略を描くべきであると考えます。単なる健康食品原料の供給者から、多品種の機能性藻類をオンデマンドで生産・供給する「藻類プラットフォーム」への業態転換を目指すべきです。「オーランチオキトリウム」の成功をモデルケースとし、第三、第四の新規藻類を次々と上市。サステナブルアグリテック事業をグループの第二の柱へと育成し、化学肥料に依存しない循環型社会のインフラとしての地位を確立する。さらには、石垣島という立地を活かし、環境負荷を最小限に抑えた「カーボンネガティブ工場」の実現により、グローバル企業のESG調達における第一選択肢となる。強固な自己資本を武器に、アジア全域の環境問題にソリューションを提供する持続可能なバイオ企業へと脱皮していく姿を想像します。
【まとめ】
八重山殖産株式会社の第17期決算は、資産合計約16.4億円、自己資本比率約52%という、製造業として理想的な財務健全性を明らかにしました。▲4百万円という当期純損失は、外部コストの急騰や新規素材への大胆な投資という成長プロセスの「痛み」を反映したものであり、8.3億円もの利益剰余金を抱える同社にとっては、将来の飛躍に向けた必要なコストであると評価できます。半世紀にわたる石垣島でのクロレラ培養の歴史は、いまやユーグレナグループの戦略的核心インフラとして、単なるサプリメントの枠を超えた「サステナブルアグリテック」の主役へと劇的な進化を遂げようとしています。気候変動や競争激化といった「脅威」を、多品種生産や産業用原料化という「機会」に変換し、地球の循環を支えるイノベーターとして歩み続ける同社の姿勢は、2026年以降の産業界において、ますますその輝きを増していくに違いありません。
【企業情報】
企業名: 八重山殖産株式会社
所在地: 沖縄県石垣市白保287番地14
代表者: 代表取締役 中野 良平
設立: 1975年7月
資本金: 9,000,000円
事業内容: クロレラおよびユーグレナの屋外大量培養、製造、販売、サステナブルアグリテック事業、新規微細藻類の研究開発
株主: 株式会社ユーグレナ 100%
